
Ещё пару месяцев назад казалось, что главный вопрос для экономики сводится к простому сценарию: как быстро и насколько сильно Банк России продолжит смягчать денежно-кредитную политику. Июльское решение выглядело логичным продолжением этого тренда — регулятор опустил ключевую ставку на четверть процентного пункта, до 14% годовых. Однако буквально за несколько дней до очередного заседания тональность обсуждений резко изменилась.
Я обратил внимание, что теперь всё чаще звучит альтернативная точка зрения. Александр Шохин, возглавляющий Российский союз промышленников и предпринимателей, прямо заявил: сентябрьское решение может оказаться заметно жёстче, чем рассчитывает бизнес. По его оценке, регулятор способен не просто взять паузу, но при неблагоприятном развитии событий даже вернуться к повышению ставки.
Звучит неожиданно, особенно после целого цикла снижения. Мне стало интересно разобраться, что именно поменялось и насколько реалистичен такой поворот.
1. Повышение пока не базовый сценарий
Сразу подчеркну: возврат к ужесточению денежно-кредитной политики сейчас не является основным ожиданием рынка. В свежем опросе 23 из 30 экономистов предположили, что на ближайшем заседании ставка останется на уровне 14%. Это значит, что большинство экспертов всё же склоняется к паузе, а не к росту.
Более того, на предыдущем заседании сам Центробанк предметно не рассматривал вариант повышения. Тогда обсуждались лишь два сценария: сохранить ставку на уровне 14,25% или снизить её до 14%. В итоге члены совета директоров выбрали второй путь. Но сам факт, что тема возможного ужесточения вернулась в публичное пространство, показался мне довольно показательным. Это говорит о том, что уверенность в быстром замедлении инфляции заметно ослабла.
2. Что изменилось в инфляционной картине
Ключевая проблема, на мой взгляд, заключается в том, что инфляция снижается не так спокойно и предсказуемо, как рассчитывал регулятор. Цены продолжают вести себя неровно, и это заставляет Центробанк действовать осторожнее.
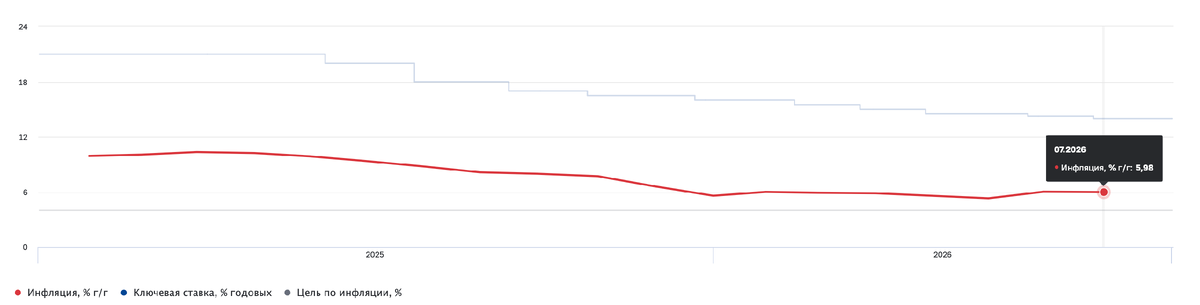
На графике хорошо видно, как менялась инфляция на фоне динамики ключевой ставки. Периоды быстрого роста цен сменялись замедлением, но стабильного тренда пока не сложилось.
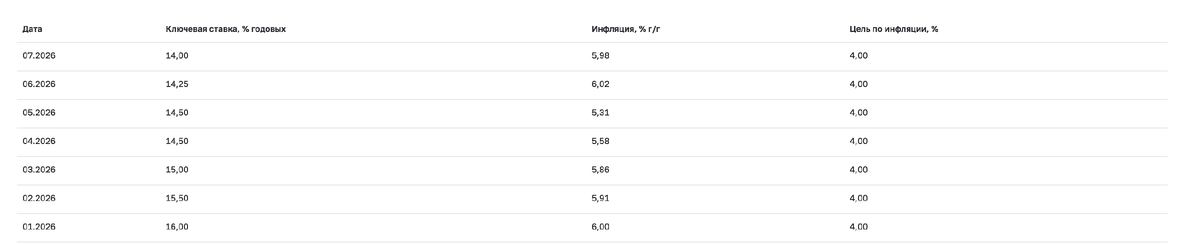
Ещё одно наглядное подтверждение — соотношение инфляции и ставки на более длинном горизонте. Регулятору приходится балансировать между необходимостью сдерживать цены и риском слишком сильно затормозить экономическую активность.
На июльском заседании представители ЦБ уже отмечали, что пространство для дальнейшего снижения сохраняется, но оно стало заметно уже. Причин для такой осторожности несколько, и одна из них особенно близка обычным людям — это резкий рост стоимости топлива.
Тема подорожания бензина мне кажется одной из самых наглядных. С начала года топливо прибавило в цене более 20%, и это напрямую влияет на издержки практически любого бизнеса.
По оценкам Банка России, прямой и косвенный вклад удорожания топлива в общую инфляцию за год может достичь 1,5 процентного пункта. На первый взгляд цифра не выглядит огромной, но для инфляционного прогноза это весьма существенная величина. Рост цен на бензин постепенно переносится на стоимость товаров и услуг, потому что транспортные расходы заложены практически в каждую цепочку поставок.
3. Тревожный сигнал от бизнеса
В августе произошла ситуация, которая показалась мне особенно любопытной. Инфляционные ожидания населения снизились с 14,7 до 13,7%. Это, безусловно, позитивный момент: люди стали меньше опасаться быстрого роста цен. Однако одновременно ценовые ожидания предприятий, наоборот, выросли.
Проще говоря, обычные россияне стали чуть спокойнее смотреть в будущее, а бизнес начал чаще готовиться к удорожанию собственной продукции. Для Центробанка такой разрыв крайне важен. Если компании ожидают роста издержек и заранее планируют повышать отпускные цены, инфляционное давление может сохраняться значительно дольше. Получается, что даже при спокойных настроениях населения производители могут сами создавать дополнительный ценовой импульс.
4. Бюджетный фактор и восстановление кредитования
Есть ещё один аспект, о котором в повседневных разговорах вспоминают редко, хотя он напрямую влияет на решения регулятора. Речь о бюджетной политике. ЦБ считает, что в ближайшие годы она окажется более стимулирующей, чем предполагалось ранее.
Механизм здесь довольно простой. Чем больше денег поступает в экономику через государственные расходы, тем сильнее становится совокупный спрос. Если производство товаров и услуг не успевает за этим спросом, дополнительная денежная масса начинает давить на цены. В такой ситуации Центробанку приходится компенсировать часть эффекта более высокой процентной ставкой. Именно бюджетный фактор сейчас входит в число основных проинфляционных рисков.
Не менее интересен и другой сигнал. Высокая ставка должна охлаждать спрос: кредиты становятся дороже, люди и компании занимают меньше и осторожнее тратят. Но в последние месяцы кредитная активность начала восстанавливаться. На прошлом заседании ЦБ обращал внимание на более сильный, чем ожидалось, рост потребительского спроса во втором квартале. Само по себе это неплохо для экономики. Проблема возникает, если спрос растёт быстрее, чем возможности производства. Тогда итогом снова становится ускорение инфляции.
5. Снижение закончилось или просто пауза?
Я бы пока не торопился с выводом о полном завершении цикла смягчения. Последнее официальное резюме Банка России говорит скорее о другом: пространство для дальнейшего снижения ставки осталось, но оно заметно сузилось. Это принципиально иная ситуация, чем несколько месяцев назад.
Прогноз самого регулятора по средней ключевой ставке выглядит так:
- 2026 год — 14,5–14,6%
- 2027 год — 10,5–12,5%
- 2028 год — 8–9%
- 2029 год — 7,5–8,5%
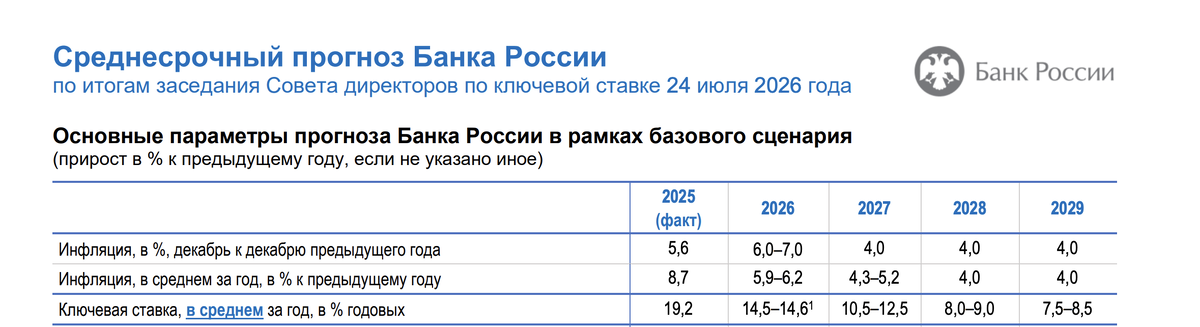
Эти цифры наглядно показывают: базовый сценарий по-прежнему предполагает, что на длинном горизонте ставки будут ниже сегодняшних. Вопрос теперь не в направлении движения, а в его скорости. Вместо последовательного снижения Центробанк вполне может взять паузу и удерживать ставку на уровне 14% дольше, чем рассчитывали многие аналитики.
6. При каких условиях ставку действительно повысят
Для возвращения к ужесточению потребуется более серьёзное ухудшение инфляционной картины. Я вижу несколько возможных триггеров. Во-первых, если рост стоимости топлива начнёт активно распространяться на другие товары и услуги. Во-вторых, если инфляционные ожидания снова заметно увеличатся. В-третьих, если рубль продолжит слабеть, а кредитование и потребительский спрос будут быстро расти. Наконец, дополнительным фактором может стать бюджетный импульс, который окажется сильнее ожиданий.
Пока ни один из этих сценариев не выглядит доминирующим, но их совокупное влияние может изменить решение регулятора. Именно поэтому рынок и начал закладывать вероятность более жёсткой риторики.
7. Что пауза означает для вкладчиков
Для тех, кто держит деньги на депозитах, возможная остановка снижения ставки — скорее хорошая новость. Ещё несколько месяцев назад казалось, что доходность вкладов будет довольно быстро двигаться вниз вслед за ключевой ставкой. Если ЦБ остановится на 14%, у банков будет меньше причин резко сокращать депозитные ставки.
А если рынок начнёт закладывать вероятность более длительного периода высокой ключевой ставки, вклады могут оставаться интересными дольше, чем многие ожидали.

Банки уже реагируют на изменившиеся ожидания, и некоторые из них снова повышают ставки по вкладам. Это происходит как раз потому, что рынок пересматривает прогнозы по ключевой ставке.
Поэтому я бы сейчас не спешил полностью списывать депозиты со счетов. Они вполне могут остаться рабочим инструментом для консервативной части портфеля.
8. А что с кредитами и ипотекой
Здесь ситуация обратная. Чем дольше ключевая ставка остаётся высокой, тем медленнее будут дешеветь кредиты. Особенно чувствительна к этому ипотека, где даже разница в несколько процентных пунктов сильно меняет ежемесячный платёж из-за большого срока заимствования.
Пауза ЦБ потенциально означает, что ждать быстрого возвращения дешёвой ипотеки пока не стоит. А если до реального повышения ставки когда-нибудь дойдёт, процесс удешевления кредитов растянется ещё сильнее. Для заёмщиков это сигнал к тому, что текущие условия могут сохраниться надолго.
9. Мой взгляд на ситуацию
Лично для меня сейчас гораздо важнее не сам вопрос «повысят ставку 11 сентября или нет?», а то, насколько изменилась общая картина ожиданий.

Ещё недавно рынок в основном обсуждал, на сколько именно Центробанк снизит ставку на следующем заседании. Теперь основной сценарий многих аналитиков — просто сохранение 14%, а в публичном поле снова появилась даже вероятность повышения. Это хороший пример того, насколько быстро могут меняться ожидания участников рынка.
Для меня как для инвестора такой разворот означает необходимость пересмотреть стратегию: не делать ставку на быстрое снижение доходностей, сохранять гибкость и внимательнее следить за сигналами регулятора. В такие периоды особенно важно не поддаваться эмоциям, а трезво оценивать новые вводные.