Когда я впервые увидела заголовки о том, что ключевая ставка может опуститься до 7–8% уже через пару лет, первой реакцией было недоверие. Ещё свежи воспоминания о том, как 14% казались чем-то запредельным, а банки наперебой заманивали вкладчиков двузначными цифрами доходности. Теперь же вырисовывается принципиально иная картина, и в ней важно разобраться без спешки.
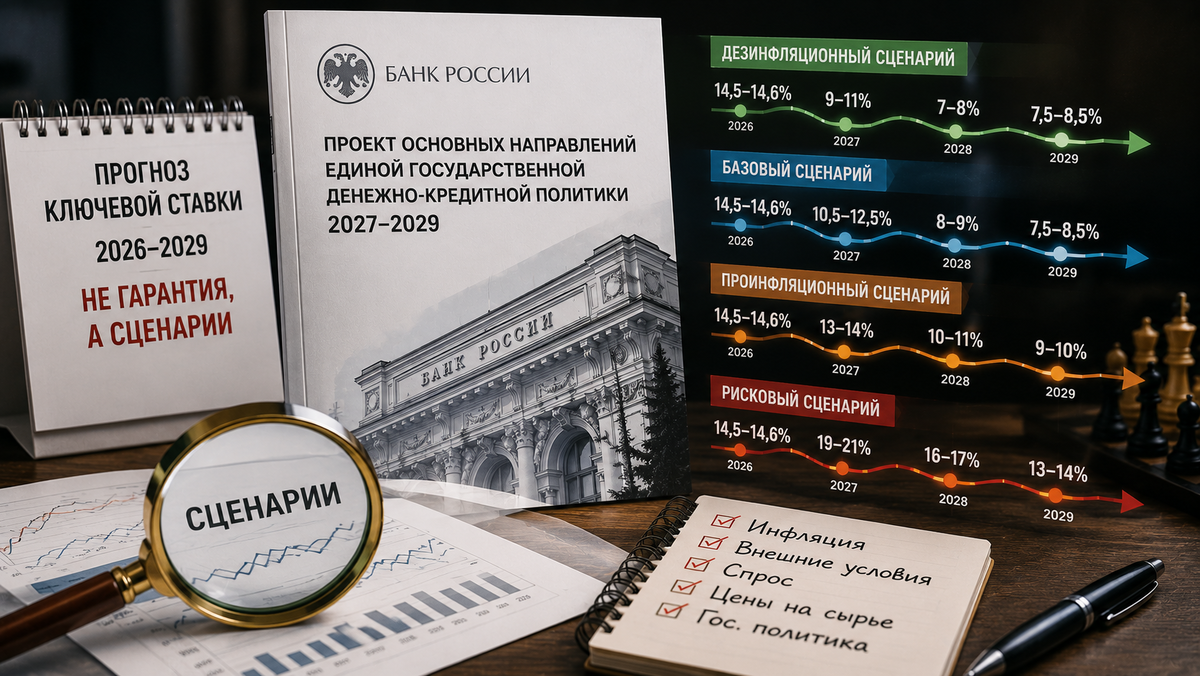
31 августа Банк России представил проект Основных направлений денежно-кредитной политики на 2027–2029 годы. Документ объёмный, но внутри него обнаружился сценарий, который способен перевернуть привычные представления о доходности вкладов и стоимости кредитов. Речь идёт о так называемом дезинфляционном варианте развития событий.
1. Почему сценарий назвали дезинфляционным
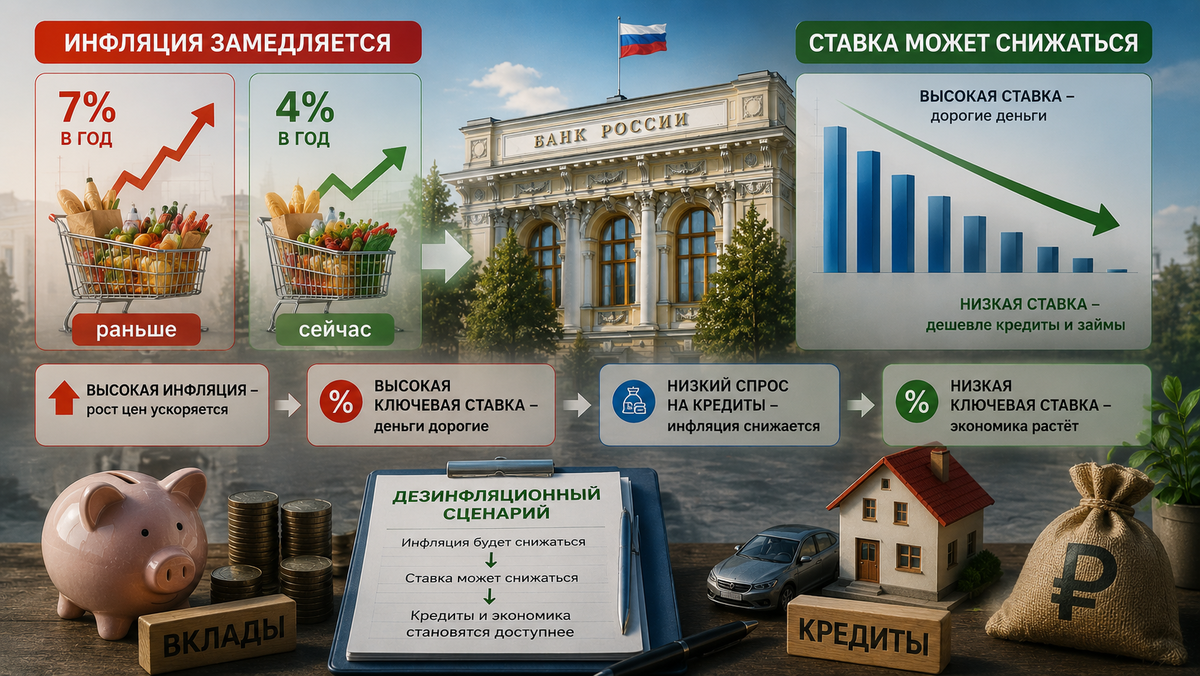
Мне потребовалось время, чтобы осознать разницу между дефляцией и дезинфляцией. Второй термин звучит сложнее, но означает лишь замедление темпов роста цен. Товары не становятся дешевле — они просто начинают дорожать медленнее. Если в один год цены выросли на 7%, а в следующий на 4%, это и есть дезинфляция. Для экономики такая динамика принципиально важна, потому что именно она даёт центральному банку пространство для смягчения политики.
При высокой инфляции регулятор вынужден держать стоимость денег высокой, чтобы сдерживать спрос и не позволять ценам разгоняться дальше. Но как только рост цен устойчиво замедляется, необходимость в жёстких мерах отпадает. Появляется возможность постепенно снижать ключевую ставку, делая кредиты доступнее, а экономику — активнее.
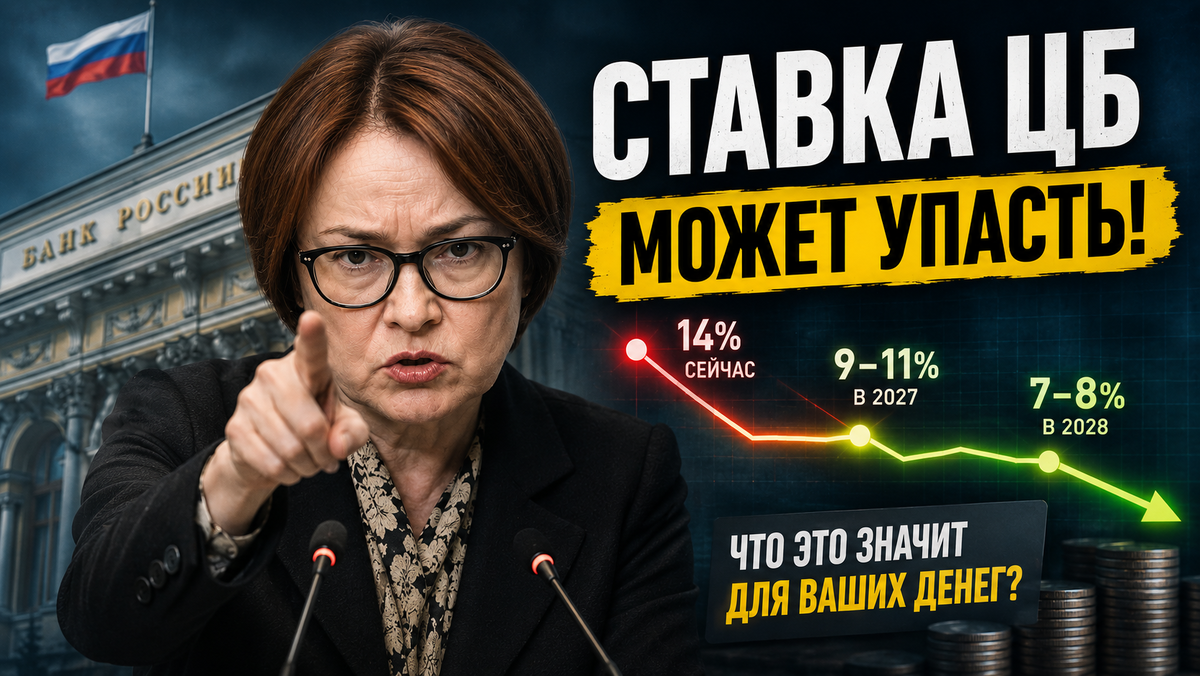
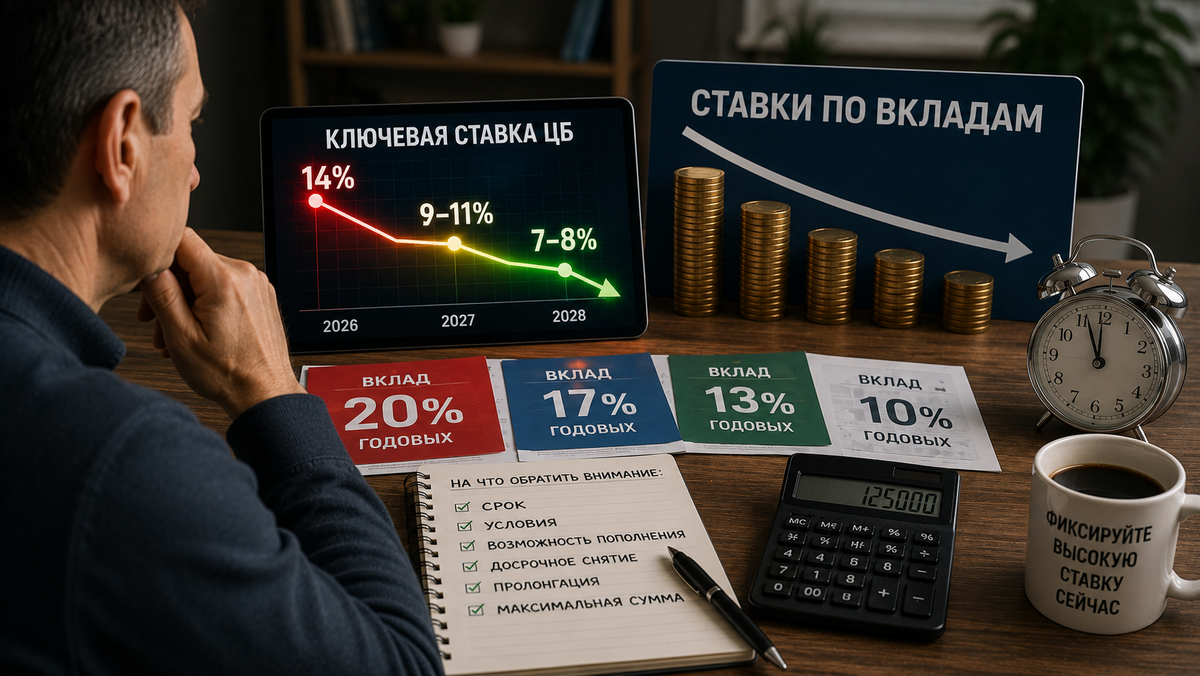
Траектория, которую описывает дезинфляционный сценарий, выглядит как последовательное смягчение условий: от сегодняшних 14% к диапазону 9–11% в 2027 году и далее к 7–8% в 2028-м. Инфляция при этом должна замедлиться до 3–4% уже в 2027 году, а рост ВВП — ускориться до 2,5–3,5%. Звучит обнадёживающе, но важно понимать, что это не план действий, а лишь один из возможных маршрутов.
2. Не обещание, а ориентир
Я сознательно делаю акцент на этом моменте, потому что слишком легко принять цифры из презентации за готовое расписание будущих заседаний. На самом деле Банк России рассматривает четыре сценария: базовый, дезинфляционный, проинфляционный и рисковый. Каждый из них опирается на разные предположения о внешних и внутренних условиях.
Экономика может повести себя иначе. Инфляция способна оказаться выше ожиданий, внешний фон — сложнее, а потребительский спрос — активнее. В таком случае ставку придётся держать высокой дольше, и тогда ориентиры 9–11% останутся лишь строчкой в нереализованном прогнозе. Поэтому относиться к этим цифрам стоит как к возможному вектору движения, а не как к гарантированному результату.
Для меня этот нюанс стал определяющим. Одно дело — планировать личные финансы, исходя из жёсткой уверенности в снижении ставки, и совсем другое — иметь стратегию, которая выдержит разные варианты развития событий. Разница между этими подходами огромна, особенно когда речь идёт о решениях на несколько лет вперёд.
3. Что происходит со ставками по вкладам
Допустим, дезинфляционный сценарий действительно начнёт реализовываться. Тогда банковский рынок столкнётся с новой реальностью: удерживать сверхвысокие ставки по депозитам станет всё сложнее. Ключевая ставка и процент по конкретному вкладу — не одно и то же, банк может предложить доходность выше ключевой, особенно если ему срочно нужна ликвидность. Но общая стоимость денег всё равно задаёт тон.
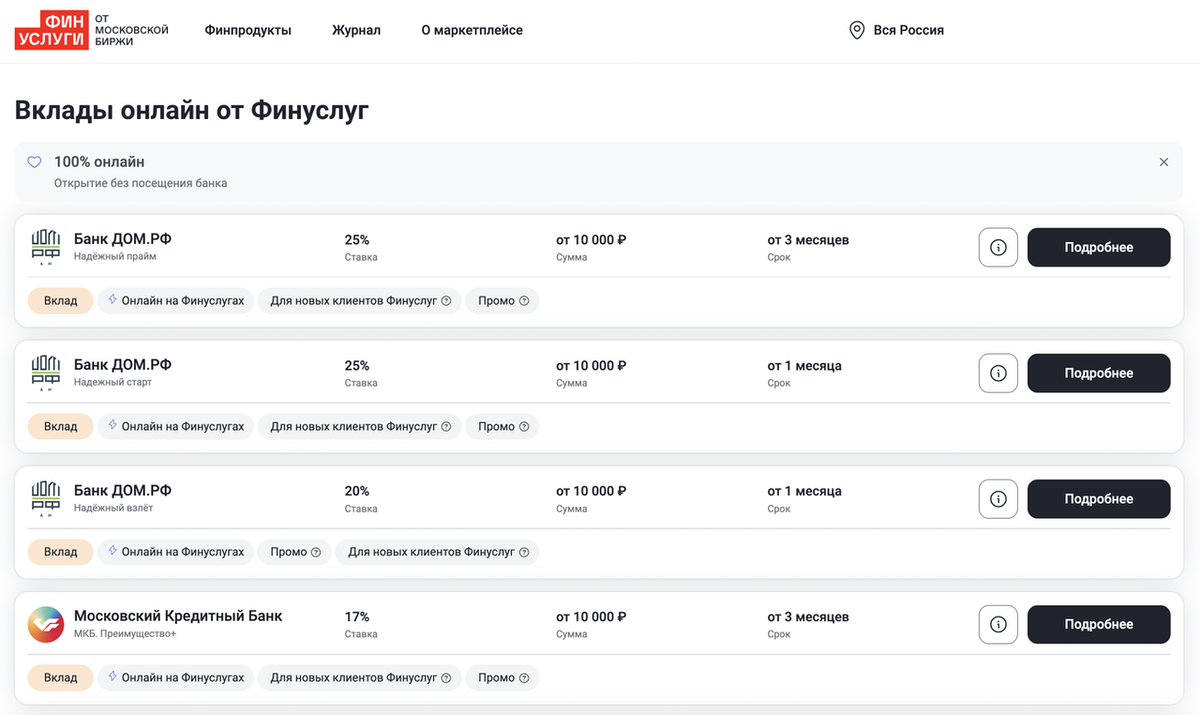
Если деньги в экономике дешевеют, банкам больше нет смысла переплачивать вкладчикам. Промоакции с доходностью 20–25% годовых, которые ещё встречаются на рынке, рискуют стать исключением, а не правилом. Для тех, кто привык искать максимальный процент, это тревожный сигнал.
Я вижу здесь простую логику: сегодняшняя высокая ставка по депозиту может оказаться выгоднее завтрашней. И чем быстрее будет замедляться инфляция, тем стремительнее могут снижаться предложения банков. Поэтому сейчас особенно важно смотреть не только на саму цифру доходности, но и на срок, в течение которого её удастся зафиксировать.
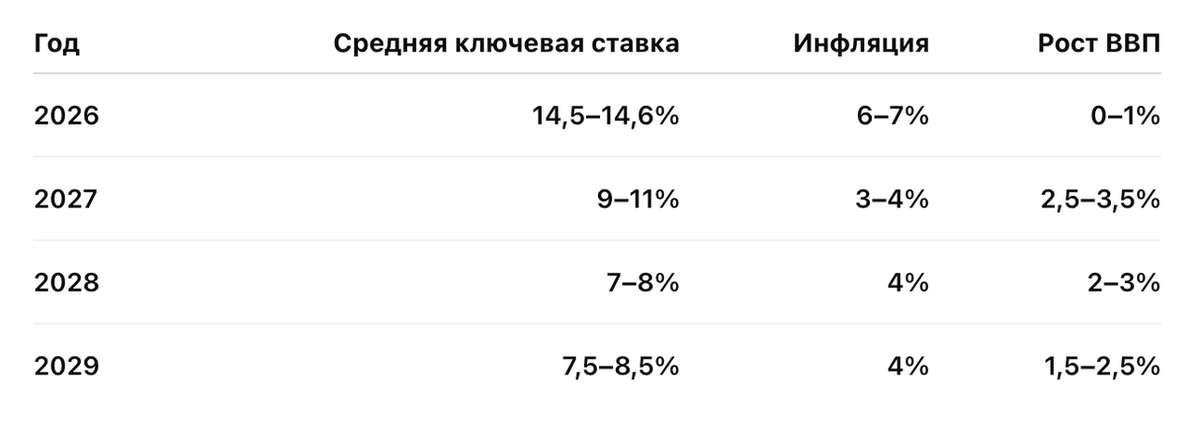
Отдельно подчеркну: цифры 9–11% и 7–8% — это среднегодовые значения, а не ставка, которая будет установлена с первого дня соответствующего года. Если кто-то утверждает, что ЦБ уже решил опустить ставку до 9% в 2027 году, это искажение. Речь о среднем уровне при определённом стечении обстоятельств, и разница здесь принципиальная.
4. Почему высокие проценты по вкладам стоит оценивать трезво
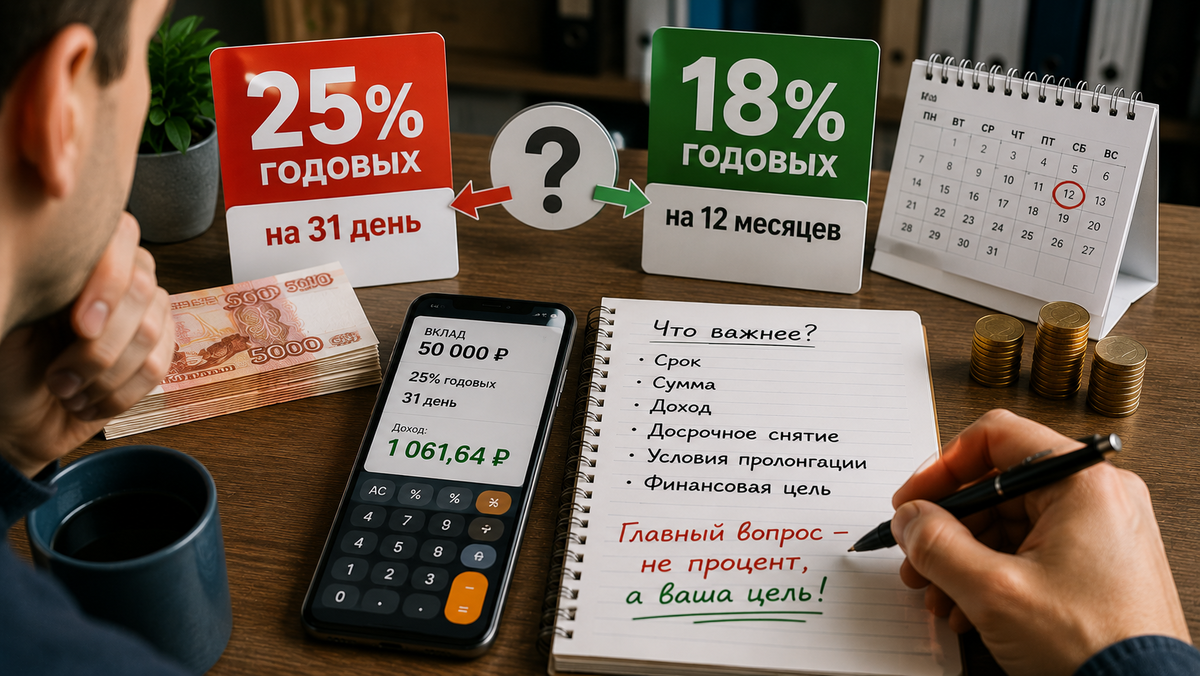
Мне не раз попадались рекламные баннеры с заманчивыми 25% годовых. Выглядит впечатляюще, но за цифрой всегда скрываются условия. Например, предложение может действовать лишь на короткий срок — 31, 91 или 181 день. И это нормально: банки используют такие акции, чтобы привлечь новых клиентов, а не чтобы постоянно платить повышенную доходность.
Однако здесь же кроется распространённая ошибка. Многие воспринимают 25% годовых как 25% за весь срок размещения. На деле при вкладе на 31 день доход будет заметно скромнее. Если разместить 50 000 рублей на месяц под 25% годовых, расчётная выплата составит чуть больше тысячи рублей. Это не обман, а особенность формулы: годовая ставка пересчитывается пропорционально фактическому сроку.
- Короткий вклад под высокий процент подходит тем, кому деньги скоро понадобятся снова.
- Длинный вклад с умеренной ставкой — тем, кто хочет зафиксировать доходность на продолжительный период.
- Промовклад всегда нужно проверять на предмет минимальной и максимальной суммы, возможности пополнения и снятия, условий досрочного закрытия и пролонгации.
Поэтому главный вопрос, который я советую задавать себе перед открытием депозита, звучит не «где процент больше?», а «какой продукт соответствует моей финансовой цели?». Это смещает фокус с погони за цифрами на осознанное управление деньгами.
5. Кредиты и ипотека: ждать ли чуда
Для заёмщиков снижение ключевой ставки выглядит обнадёживающе, но и здесь не стоит ждать мгновенных перемен. Ставка ЦБ — важный фактор, однако конечная стоимость кредита зависит от множества составляющих: стоимости фондирования банка, кредитного риска клиента, срока займа, конкуренции и регуляторных требований.
Снижение ключевой ставки на один процентный пункт не означает автоматического уменьшения вашей кредитной ставки на ту же величину. Процесс идёт поэтапно: сначала меняется стоимость денег для финансовой системы, затем банки пересматривают условия, и только потом изменения доходят до конечного клиента. Это может занять месяцы.
С ипотекой ситуация ещё более многослойная. На итоговую ставку влияют государственные программы, размер первоначального взноса, срок кредита и требования к заёмщику. Поэтому рассчитывать, что при ключевой ставке 9% ипотека тоже будет 9%, было бы наивно. Прямой зависимости нет.
Тем не менее, если стоимость денег снизится устойчиво, а инфляция закрепится около 4%, банки получат больше возможностей для пересмотра условий новых кредитов. Для будущих заёмщиков это может стать хорошей новостью, но не поводом откладывать решение на годы вперёд.
6. Парадокс снижения ставки
Я заметила интересную закономерность: одно и то же событие воспринимается совершенно по-разному в зависимости от того, по какую сторону финансового рынка находится человек. Для вкладчика снижение ключевой ставки — это потенциальное уменьшение будущей доходности. Для заёмщика — надежда на более доступное финансирование. Для бизнеса — возможность планировать долгосрочные проекты с меньшими издержками.
В дезинфляционном сценарии экономика действительно может ускориться. Если в 2026 году рост ВВП прогнозируется на уровне 0–1%, то в 2027-м — уже 2,5–3,5%, а в 2028-м — 2–3%. Более низкая инфляция и смягчающиеся финансовые условия создают предпосылки для инвестиционной активности. Бизнесу проще планировать, стоимость финансирования снижается, а значит, появляются условия для более устойчивого роста.
Но всё это — лишь при реализации соответствующего сценария. Именно поэтому я стараюсь не оценивать снижение ставки как однозначно хорошую или плохую новость. Всё зависит от конкретной ситуации и финансовых целей.
7. Как действовать вкладчику уже сейчас
Самая большая ошибка, которую можно совершить, — пытаться угадать точку максимальной ставки. Кто-то ждёт, что вот-вот появится предложение ещё выгоднее, а в итоге упускает текущие условия. Кто-то, наоборот, бросается открывать первый попавшийся вклад, не подумав о сроке и возможных потребностях в деньгах.
Мне кажется разумным отталкиваться не от эмоций, а от горизонта планирования.
- Если деньги понадобятся скоро — выбирать короткий инструмент, который не накажет за досрочное снятие.
- Если сумму можно не трогать несколько месяцев — сравнивать предложения с более длительной фиксацией ставки.
- Если хочется сохранить высокую доходность — внимательно читать условия промовкладов, обращая внимание на все ограничения.
- Если уже есть действующий вклад — не закрывать его только из-за нового прогноза, предварительно посчитав потери от досрочного расторжения.
Ждать ли дальнейшего снижения ставки? Если подходящий вклад с высокой фиксированной доходностью уже найден и деньги не понадобятся до конца срока, ожидание может не иметь смысла. Если же средства должны оставаться максимально ликвидными, короткий депозит или накопительный счёт окажутся удобнее. Для тех, кто планирует кредит, ситуация обратная: при устойчивом снижении ставки ожидание потенциально может дать более выгодные условия.
8. Почему нельзя строить план на одном прогнозе
Я возвращаюсь к этой мысли снова, потому что она кажется мне ключевой. Дезинфляционный сценарий — лишь один из четырёх. Рядом с ним существуют базовый, проинфляционный и рисковый варианты. Экономика может пойти по любому из этих путей, и личная финансовая стратегия должна выдерживать разные сценарии.
Если ставка действительно пойдёт вниз — вы будете готовы. Если снижение окажется медленнее — стратегия не развалится. Если ставки неожиданно пойдут вверх — у вас тоже должен оставаться запасной вариант. Это базовый принцип устойчивого финансового планирования, и прогноз ЦБ здесь выступает лишь ориентиром, а не директивой.
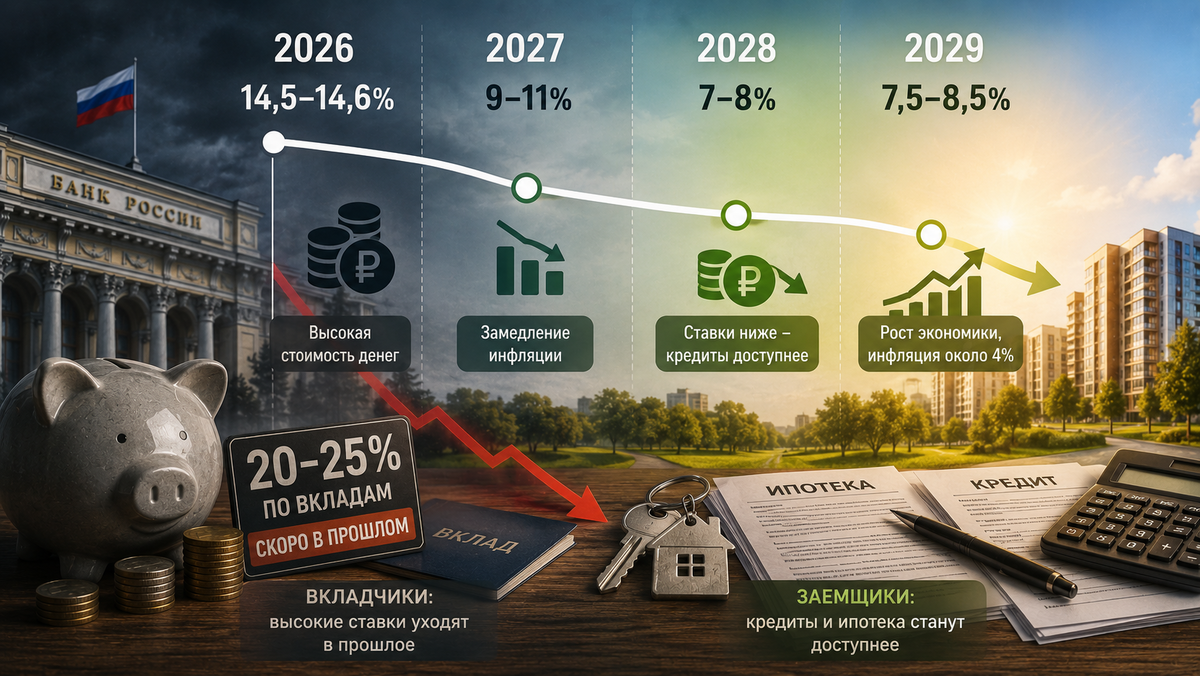
Если убрать сложные термины, картина получается довольно понятной. В 2026 году экономика остаётся в условиях относительно высокой стоимости денег. В 2027 году при быстром замедлении инфляции средняя ключевая ставка может снизиться до 9–11%. В 2028 году — до 7–8%, а в 2029-м — до 7,5–8,5%. Одновременно инфляция должна вернуться к 4%, а экономический рост — ускориться.
9. Что всё это значит для нас
Новый сценарий Банка России интересен прежде всего тем, что при быстром замедлении инфляции ключевая ставка может снижаться заметно быстрее, чем предполагает более осторожный базовый вариант. Сегодняшние 14% в таком случае действительно могут превратиться в 9–11% в среднем за 2027 год и 7–8% в 2028-м.
Но воспринимать эти цифры как обещание не стоит. Это сценарий, а не расписание. Именно поэтому вкладчику сейчас важнее не пытаться угадать точную ставку через год, а определить собственную финансовую цель. Если деньги понадобятся скоро — нужен ликвидный инструмент. Если их можно не трогать — можно рассматривать фиксацию высокой ставки на длительный срок.
И наоборот, не стоит автоматически считать, что снижение ключевой ставки — плохая новость. Для вкладчика оно может означать падение будущих ставок. Для заёмщика — потенциальное удешевление кредита. Для бизнеса — более доступное финансирование. Для экономики — возможность перейти к более устойчивому росту.
Ставки 20–25% постепенно станут скорее исключением, чем привычным явлением. Банкам будет меньше необходимости переплачивать за деньги вкладчиков. Зато заёмщикам постепенно может стать легче получать финансирование. Прогноз ЦБ даёт нам не готовый ответ, а направление движения. 14% сегодня — это ещё не 8% завтра. Но если инфляция действительно будет быстро замедляться, пространство для снижения ключевой ставки станет значительно шире.
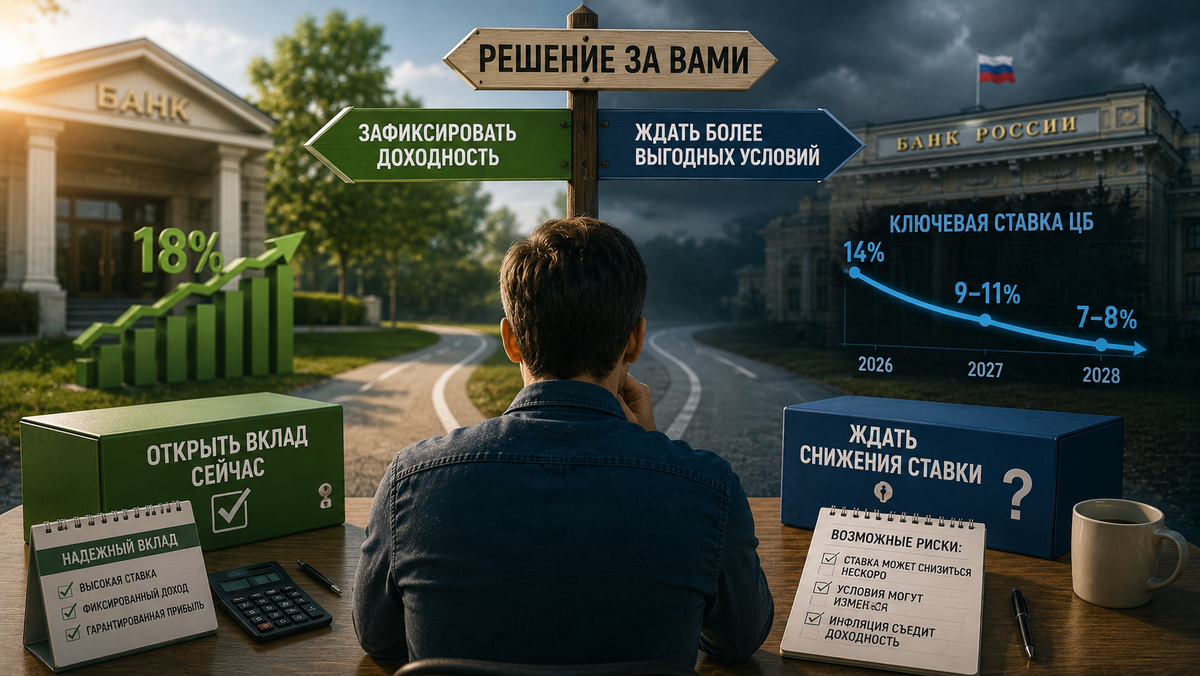
В конечном счёте каждый из нас оказывается перед выбором: зафиксировать текущую высокую доходность или подождать более выгодных условий в будущем. Универсального ответа нет, но есть надёжный ориентир — собственная финансовая цель и готовность к разным сценариям развития событий.