
Каждую осень финансовый рынок напоминает большую шахматную партию, где каждый ход регулятора отзывается на кошельках миллионов людей. В 2026 году эта партия обещает быть особенно напряжённой: ключевая ставка уже опустилась до 14%, и все, у кого есть вклад или кредит, задаются одним и тем же вопросом — что дальше?
Наблюдая за тем, как банки пересматривают свои условия, я всё чаще задумываюсь о том, насколько по-разному одна и та же цифра воспринимается людьми. Для одного ставка 14% — это повод порадоваться доходности депозита, для другого — причина пересчитать переплату по кредиту. И в этой двойственности кроется главная интрига предстоящей осени.
Решение Центрального банка по ключевой ставке станет отправной точкой для новой волны изменений на рынке банковских продуктов. Мне кажется, именно сейчас важно разобраться, как это повлияет на сбережения и кредиты, чтобы не упустить выгодные возможности и не наделать ошибок.
1. Ключевая ставка как главный регулятор денежного рынка
Мало кто задумывается, что ключевая ставка — это не абстрактный показатель, а реальный инструмент, который определяет цену денег в экономике. От неё зависят проценты, под которые банки привлекают средства у населения и выдают займы.
Когда ставка находится на высоком уровне, финансовым организациям выгодно предлагать клиентам повышенную доходность по депозитам. Банки активно конкурируют за деньги вкладчиков, потому что эти средства становятся для них важным источником фондирования. Но одновременно с этим растёт и стоимость кредитов: банки вынуждены закладывать в процентные ставки повышенные риски и затраты на привлечение капитала.
Снижение ключевой ставки запускает обратные процессы, однако здесь кроется важный нюанс: рынок не реагирует мгновенно. Я не раз убеждалась в том, что между решением регулятора и реальными изменениями в банковских продуктах проходит определённое время. Поэтому ожидать, что на следующий день после снижения ставки кредиты подешевеют, а вклады резко потеряют доходность, было бы наивно.
Финансовому рынку требуется адаптация. Банки пересматривают свои продуктовые линейки постепенно, оценивая поведение конкурентов и реакцию клиентов. Именно эта инерция создаёт окно возможностей для тех, кто внимательно следит за ситуацией.
2. Что происходит с депозитами: время решений для вкладчиков
Снижение ключевой ставки до 14% уже запустило процесс корректировки условий по новым вкладам. Особенно заметно это на долгосрочных предложениях: банки больше не готовы фиксировать высокую доходность на несколько лет вперёд, понимая, что стоимость денег может продолжить снижаться.
При этом рекламные баннеры всё ещё пестрят цифрами «до 18–19%». Но я советую относиться к таким обещаниям с осторожностью. Повышенная ставка часто привязана к конкретным условиям: она может действовать только для новых клиентов, ограниченной суммы или короткого срока. Иногда для получения максимального процента требуется оформить дополнительные продукты — карту, подписку или страховку.
Поэтому главный совет, который я даю всем вкладчикам: сравнивайте не проценты в рекламе, а реальный доход в рублях. Посчитайте, сколько вы заработаете на своей конкретной сумме с учётом всех условий. Особенно внимательными стоит быть тем, у кого депозит заканчивается осенью: автоматическое продление может принести неприятный сюрприз в виде значительно сниженной ставки.
3. Фиксировать доходность или подождать: стратегия для вкладчика
Универсального ответа на вопрос, стоит ли сейчас открывать вклад, не существует. Всё зависит от того, когда вам могут понадобиться деньги и насколько вы готовы к риску упущенной выгоды.
Если средства точно не потребуются в ближайшие несколько месяцев, фиксация привлекательной ставки выглядит разумным шагом. Но если деньги могут понадобиться внезапно, не стоит гнаться за дополнительными процентами и выбирать неудобный долгосрочный вклад с потерей ликвидности.
С другой стороны, если регулятор продолжит смягчение денежно-кредитной политики, банки будут постепенно снижать доходность новых депозитов. Тот, кто решит «подождать ещё немного», может обнаружить, что прежних условий уже нет. Мне кажется, оптимальная стратегия — не пытаться угадать каждое решение ЦБ, а разделить сбережения по срокам: часть оставить ликвидной, а средства, которые точно не понадобятся, разместить на подходящий срок.
Где ещё можно найти высокую доходность
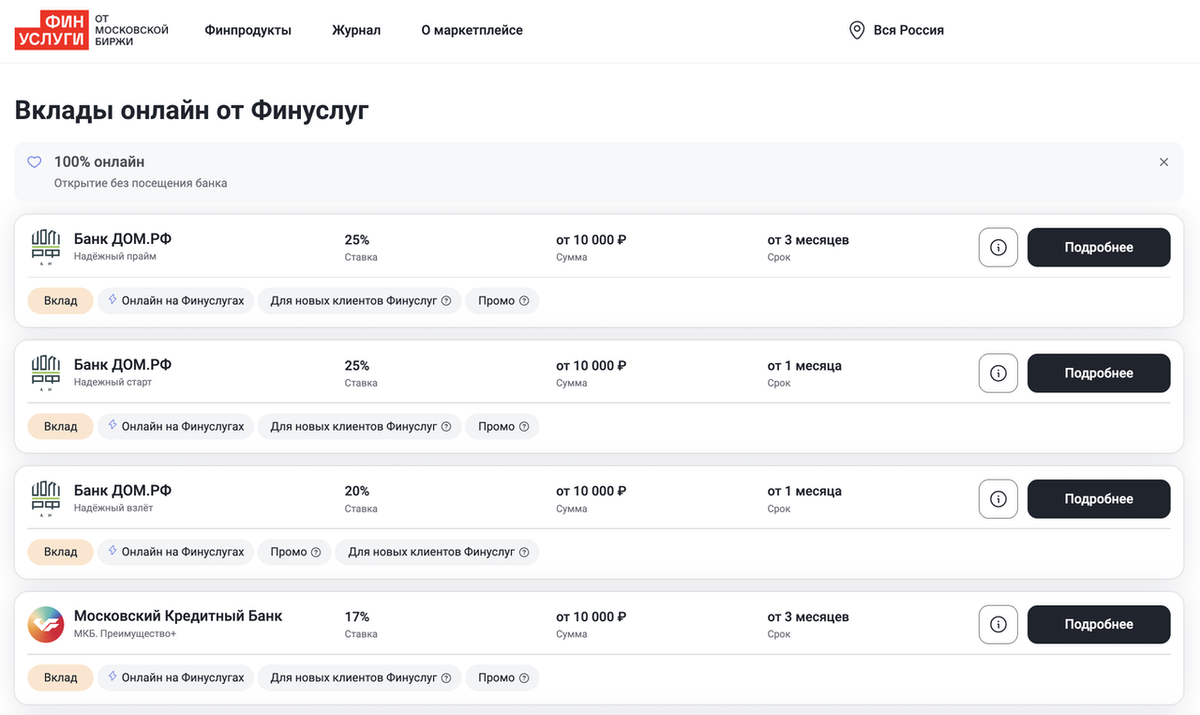
Если вы как раз планировали разместить свободные деньги, имеет смысл проверить актуальные предложения на финансовых маркетплейсах. Но помните: рекламная ставка может быть временной, поэтому условия необходимо смотреть непосредственно перед оформлением.
Сегодня на рынке ещё встречаются вклады с доходностью до 25% годовых. Это не рыночная норма, а акционные предложения, которые сильно ограничены по времени. При дальнейшем снижении ключевой ставки банки просто не смогут поддерживать такую доходность по депозитам.
Открыть такой вклад можно онлайн за 10–15 минут, не посещая офис банка. Важно помнить, что все вклады, представленные на официальных маркетплейсах, застрахованы государством через систему страхования вкладов. Размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке, поэтому если сумма существенно превышает этот лимит, разумно распределить деньги между несколькими банками.
Я считаю, что для тех, кто давно откладывал решение о размещении средств, сейчас действительно удачный момент. Дальнейшее снижение ставок неизбежно, и окно возможностей постепенно закрывается.
4. Кредиты: почему дешевле сразу не станут
Для заёмщиков ситуация выглядит иначе. Даже если Банк России продолжит снижать ключевую ставку, это не приведёт к автоматическому появлению дешёвых потребительских кредитов. Банки учитывают множество факторов: стоимость привлечения денег, риски конкретного клиента, долговую нагрузку, требования регулятора и собственную маржу.
Поэтому смотреть только на рекламный процент — ошибка. Человеку, который собирается взять кредит, гораздо важнее узнать полную стоимость кредита, размер ежемесячного платежа, общую сумму переплаты, обязательные дополнительные услуги и условия досрочного погашения.
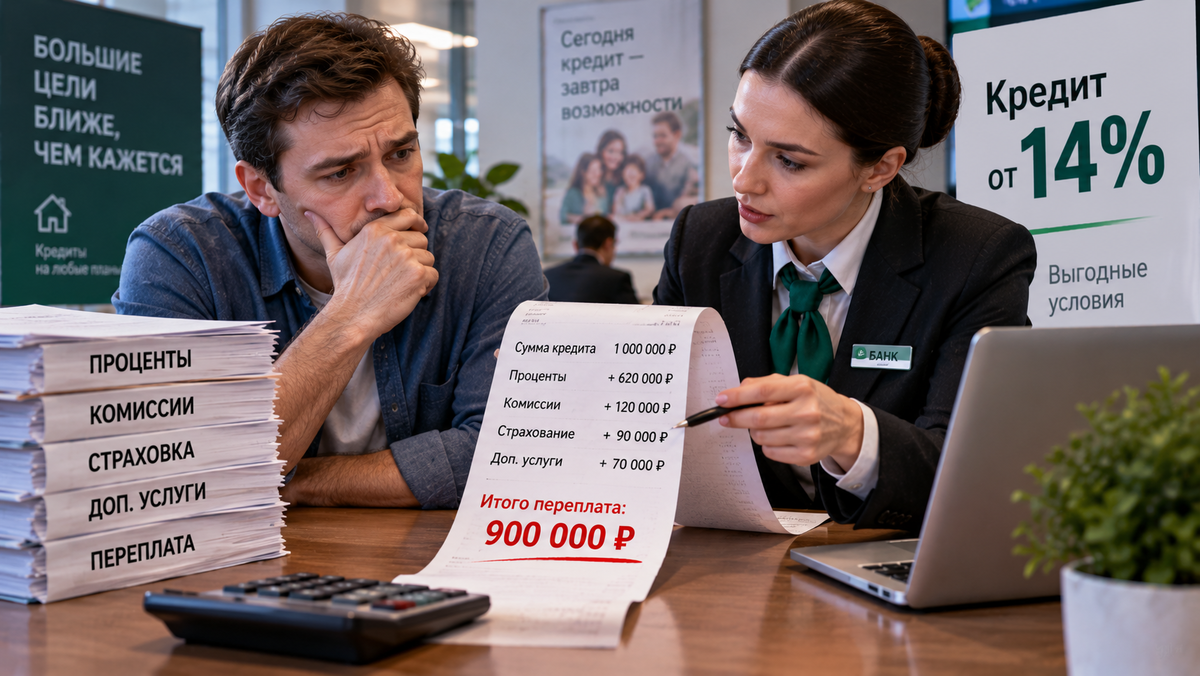
Небольшая разница в ставке может выглядеть привлекательно на рекламном баннере, но при крупном кредите на несколько лет главное значение имеет конечная переплата. Я всегда советую считать именно её, а не абстрактный процент.
5. Ипотека: ждать ли смягчения условий
Ипотечный рынок особенно чувствителен к стоимости денег. При высокой стоимости кредитования люди откладывают покупку жилья, а застройщики вынуждены активнее использовать рассрочки, скидки и специальные предложения.
Если ключевая ставка продолжит снижаться, ипотечные условия со временем могут стать мягче. Но рассчитывать на мгновенное падение ставок не стоит. Банкам нужно время, чтобы изменить стоимость фондирования и пересмотреть собственные программы. Кроме того, ипотека зависит не только от решения ЦБ, но и от требований к заёмщикам, рисков рынка и конкретного типа кредита.
Поэтому потенциальному покупателю квартиры лучше заранее рассчитать несколько вариантов платежа, а не строить финансовый план исключительно на надежде, что ставка скоро резко снизится.
6. Три сценария движения ключевой ставки осенью 2026 года
Рассмотрим три возможных варианта развития событий. Первый — дальнейшее снижение ставки. В этом случае доходность новых вкладов будет постепенно уменьшаться. Для вкладчиков это аргумент внимательнее смотреть на предложения банков и при подходящих условиях фиксировать доходность. Кредиты со временем тоже могут стать дешевле, однако мгновенного эффекта ждать не стоит.
Второй сценарий — пауза. ЦБ может взять время для оценки инфляции и состояния экономики. В таком случае ставки какое-то время могут меняться медленнее. Для вкладчика это относительно спокойный период: появляется возможность сравнить предложения и не принимать решение в спешке.
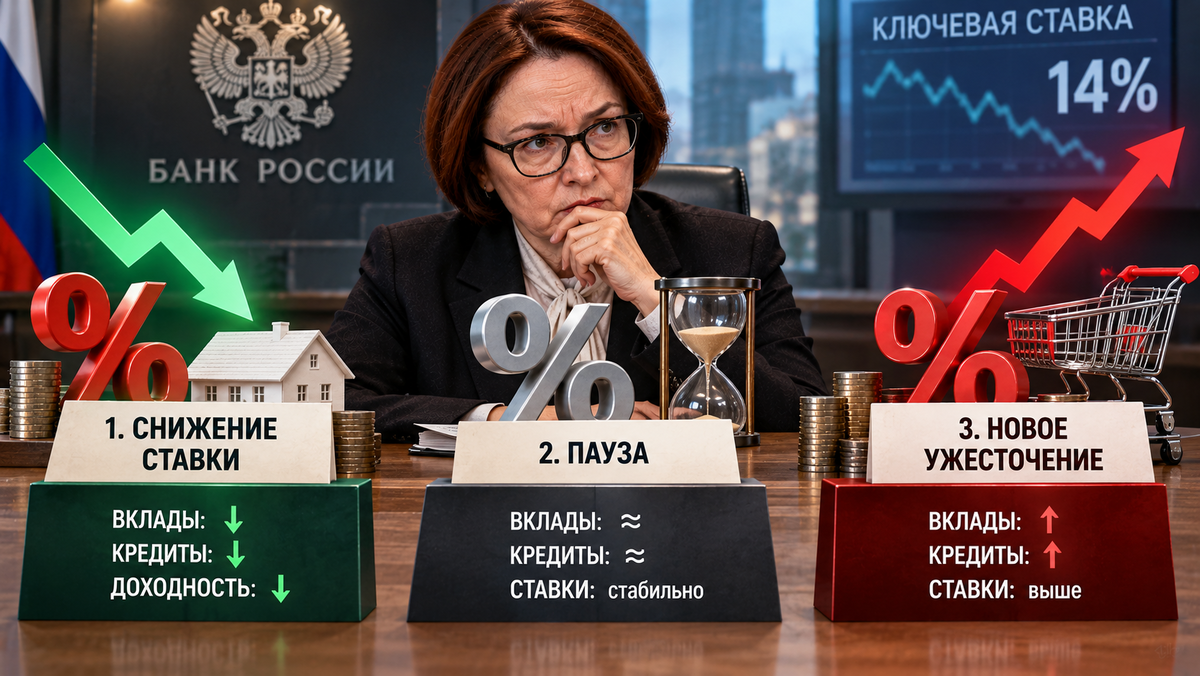
Третий вариант — новое ужесточение. Если инфляционное давление окажется сильнее ожиданий, регулятор может дольше сохранять жёсткие условия или скорректировать свою политику. Тогда высокие ставки по кредитам сохранятся дольше, а привлекательная доходность вкладов может продержаться на рынке дольше, чем рассчитывали банки.
7. Как распорядиться деньгами этой осенью
Самая разумная стратегия сейчас — не пытаться угадать решение ЦБ с точностью до одного заседания. Вместо этого стоит выстроить собственную финансовую тактику, которая будет работать при любом сценарии.
Если есть финансовая подушка, часть денег должна оставаться доступной. Её можно держать на инструменте, откуда средства можно быстро получить без существенной потери дохода. Деньги, которые точно не понадобятся до определённой даты, можно разместить на срочном вкладе. Если вклад заканчивается, не стоит автоматически соглашаться на продление — сначала нужно узнать новую ставку и сравнить её с предложениями других банков.
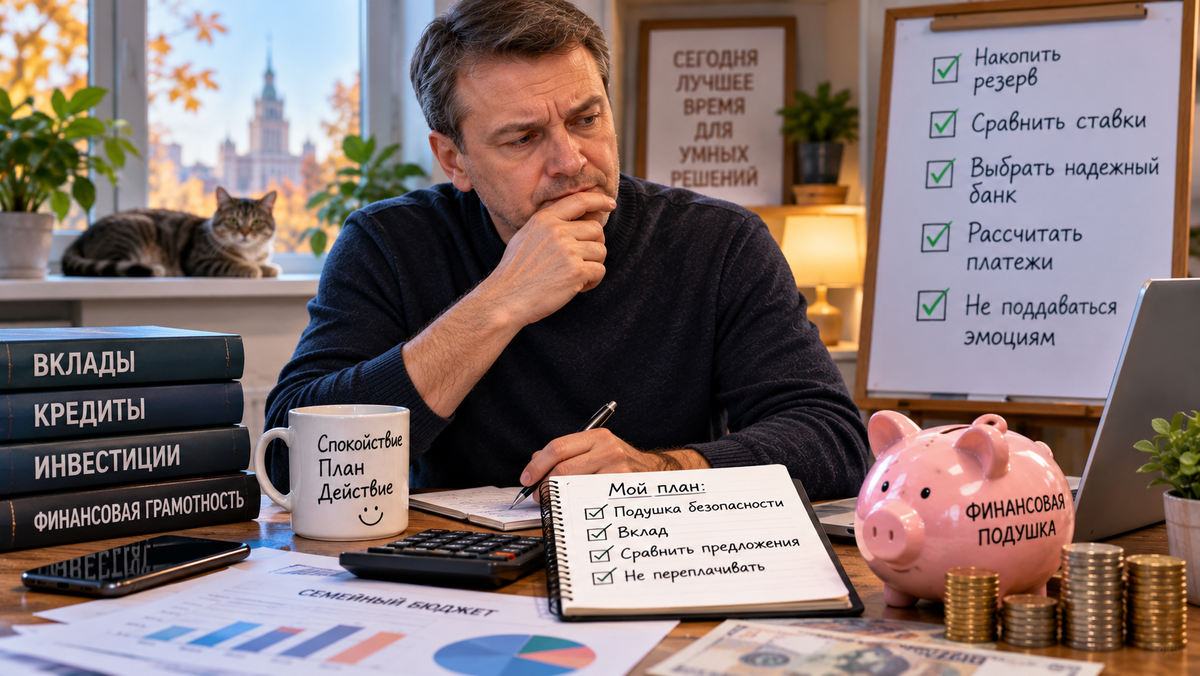
Если нужен кредит, рассчитывать следует не максимальную сумму, которую готов выдать банк, а максимальный платёж, который комфортен именно для вашего бюджета. И главное — не принимать финансовое решение только потому, что на экране появилась выгодная цифра с процентом.
8. Вывод
Осень 2026 года может стать периодом дальнейшего изменения банковских ставок. Если ключевая ставка продолжит снижаться, доходность новых вкладов, скорее всего, будет постепенно уменьшаться. Одновременно у заёмщиков появится возможность рассчитывать на более доступное кредитование, но этот процесс будет происходить не мгновенно.
Для вкладчика сейчас главный вопрос не «где самый большой процент?», а «сколько рублей я реально заработаю на своей сумме и на каких условиях?». А для заёмщика правильный вопрос другой: «Сколько в итоге будет стоить мне этот кредит?» Именно такая математика позволяет принимать решения без лишних эмоций.
Мне кажется, осень 2026 года — это время не для паники, а для вдумчивого анализа. Те, кто успеет зафиксировать выгодные условия по вкладам, смогут защитить сбережения от инфляции и заработать. А те, кто внимательно подойдёт к выбору кредита, избегут лишних переплат. Главное — не действовать на эмоциях и всегда считать реальные цифры.