
Осень 2026 года преподносит российскому финансовому рынку неожиданный сюжетный поворот. Еще несколько месяцев назад основная дискуссия крутилась вокруг того, насколько быстро Банк России продолжит смягчать денежно-кредитную политику. Теперь же тон обсуждений изменился: перед сентябрьским заседанием все чаще звучат предположения не только о паузе, но и о возможном возврате к ужесточению. Ситуация настолько неоднозначная, что даже опытные наблюдатели предпочитают не делать однозначных прогнозов.
Интрига вокруг сентябрьского решения регулятора нарастает, и это заставляет по-новому взглянуть на привычные финансовые стратегии.
На сегодняшний день ключевая ставка зафиксирована на уровне 14% годовых. Очередное заседание Совета директоров Банка России намечено на 11 сентября. При этом официальные ориентиры регулятора по-прежнему предполагают постепенное снижение средней ставки в ближайшие годы. Поэтому утверждать, что денежно-кредитная политика уже развернулась, было бы преждевременно. Но сам факт появления подобных разговоров — важный сигнал, который нельзя игнорировать.
Меня лично эта ситуация заставляет внимательнее присматриваться к деталям, потому что от решения ЦБ зависят доходность депозитов, стоимость кредитов и общая финансовая стратегия миллионов людей.
1. Откуда взялась уверенность в снижении, которая теперь тает
Логика предыдущих месяцев выглядела достаточно стройной. После продолжительного периода дорогих денег Банк России начал осторожно ослаблять денежно-кредитные условия. В конце июля регулятор опустил ключевую ставку на четверть процентного пункта — до нынешних 14%. Рынок воспринял это как продолжение нисходящего тренда, и многие ожидали, что при замедлении инфляции ставка продолжит плавно снижаться.
Однако одновременно с июльским решением прозвучали важные оговорки. Центробанк дал понять, что дальнейшее смягчение будет гораздо более осторожным. В обновленных прогнозах средняя ключевая ставка на 2026 год была повышена до диапазона 14,5–14,6%, а на 2027 год установлен коридор 10,5–12,5%. Для 2028 года ориентир составляет 8–9%. То есть стратегически регулятор по-прежнему видит ставку ниже текущего уровня, но путь к этим значениям может оказаться извилистым и неровным.
Именно это расхождение между долгосрочной траекторией и краткосрочными рисками создает сегодняшнюю интригу. Формально все ждут снижения, но фактически никто не может гарантировать, что оно продолжится уже в сентябре.
2. Инфляционные сюрпризы, которые спутали карты
Ключевой фактор, изменивший настроения, — это цены. Банк России в своем обновленном прогнозе признал, что инфляция в 2026 году оказалась сильнее первоначальных ожиданий. Годовой прогноз роста цен повышен до 6–7%. Одним из наиболее заметных драйверов стало подорожание нефтепродуктов. И здесь важно понимать, что проблема не ограничивается стоимостью бензина на заправке.
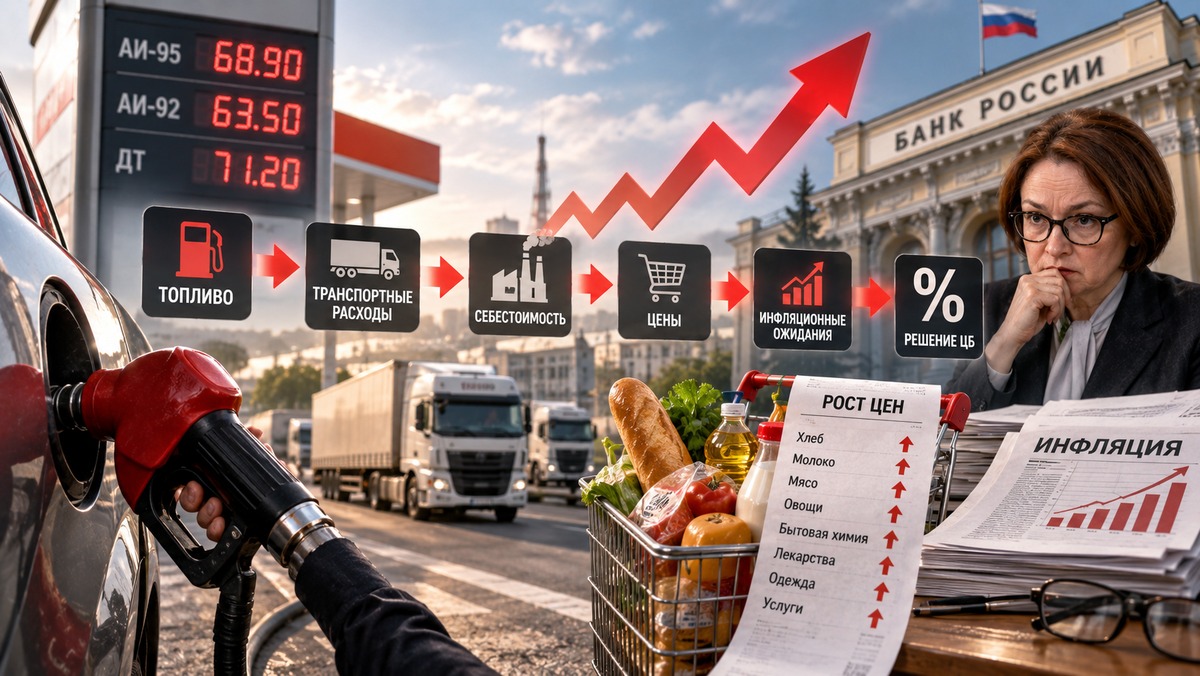
Дорожающее топливо запускает целую цепочку последствий: увеличиваются транспортные издержки, растет себестоимость перевозок, производственные затраты перекладываются на конечные цены товаров и услуг. В результате инфляционное давление распространяется далеко за пределы топливного рынка. Регулятор отдельно отмечал, что в июне–июле текущий рост цен ускорился, причем существенную роль сыграли волатильные компоненты, включая моторное топливо.
При этом базовые показатели инфляции остаются более сдержанными. Это создает противоречивую картину: часть ценового давления может оказаться временной, но существует риск, что временные факторы постепенно закрепятся в ожиданиях и начнут влиять на более широкий круг товаров. Именно такой сценарий Банк России старается предотвратить.
3. Бюджетный импульс как дополнительный фактор давления
На решение регулятора влияет не только текущая стоимость бензина или продуктов. Гораздо важнее общий уровень спроса в экономике. В обновленном прогнозе ЦБ отметил, что бюджетная политика на трехлетнем горизонте выглядит более стимулирующей, чем предполагалось ранее. Это означает, что в экономику через государственные расходы поступает больше денег, чем ожидалось.
Механизм здесь довольно прозрачен. Когда государство увеличивает расходы, совокупный спрос растет. В нормальных условиях производители постепенно наращивают выпуск товаров и услуг, удовлетворяя этот спрос. Но если производственные мощности ограничены, слишком быстрый рост потребления превращается в дополнительное ценовое давление. Поэтому для Центробанка важен не только сегодняшний показатель инфляции, но и то, каким он может стать через несколько месяцев.
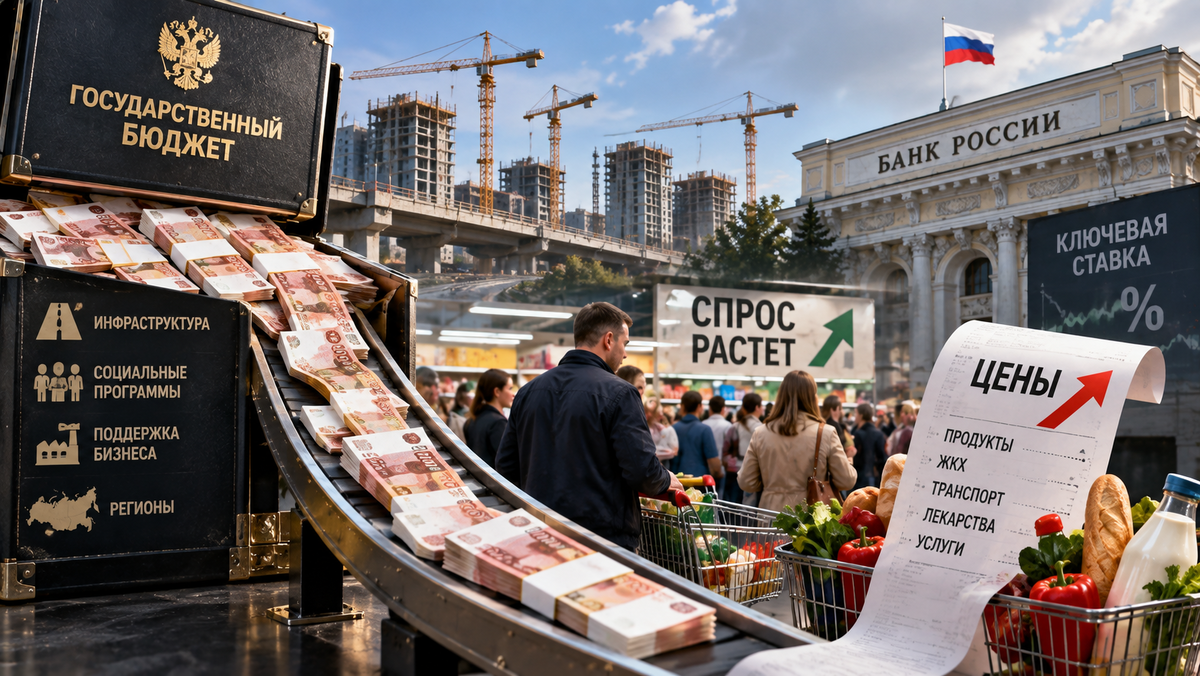
Именно бюджетный фактор заставляет регулятора действовать с повышенной осторожностью, даже если текущие цифры инфляции не выглядят катастрофическими.
4. Восстановление спроса: хорошая новость с двойным дном
Высокая ключевая ставка по своей сути должна охлаждать кредитование и потребительскую активность. Дорогие кредиты заставляют заемщиков откладывать крупные покупки, а компании — осторожнее подходить к инвестициям. Все это постепенно снижает давление спроса на цены. Однако если кредитная активность и потребительские расходы восстанавливаются быстрее, чем рассчитывал регулятор, ситуация усложняется.
Сам по себе рост потребления не является проблемой. Экономике вреден и чрезмерно слабый спрос. Проблема возникает тогда, когда спрос начинает опережать возможности экономики производить необходимые товары и услуги. В таком случае предприятия получают возможность быстрее повышать цены, а инфляционное давление усиливается. И у ЦБ остается меньше пространства для быстрого снижения ставки. Это тонкий баланс, который регулятор вынужден постоянно отслеживать.
5. Насколько реален сценарий повышения ставки
Здесь особенно важно отделять предположения от фактов. Повышение ключевой ставки пока не является подтвержденным сценарием. Банк России по-прежнему прогнозирует постепенное снижение средней ключевой ставки в последующие годы. В базовом сценарии на 2027 год предусмотрен диапазон 10,5–12,5%, а на 2028 год — 8–9%. Поэтому корректнее говорить не о том, что «ЦБ собирается повысить ставку», а о том, что «повышение снова стало обсуждаемым сценарием при усилении инфляционных рисков». Это принципиальная разница.
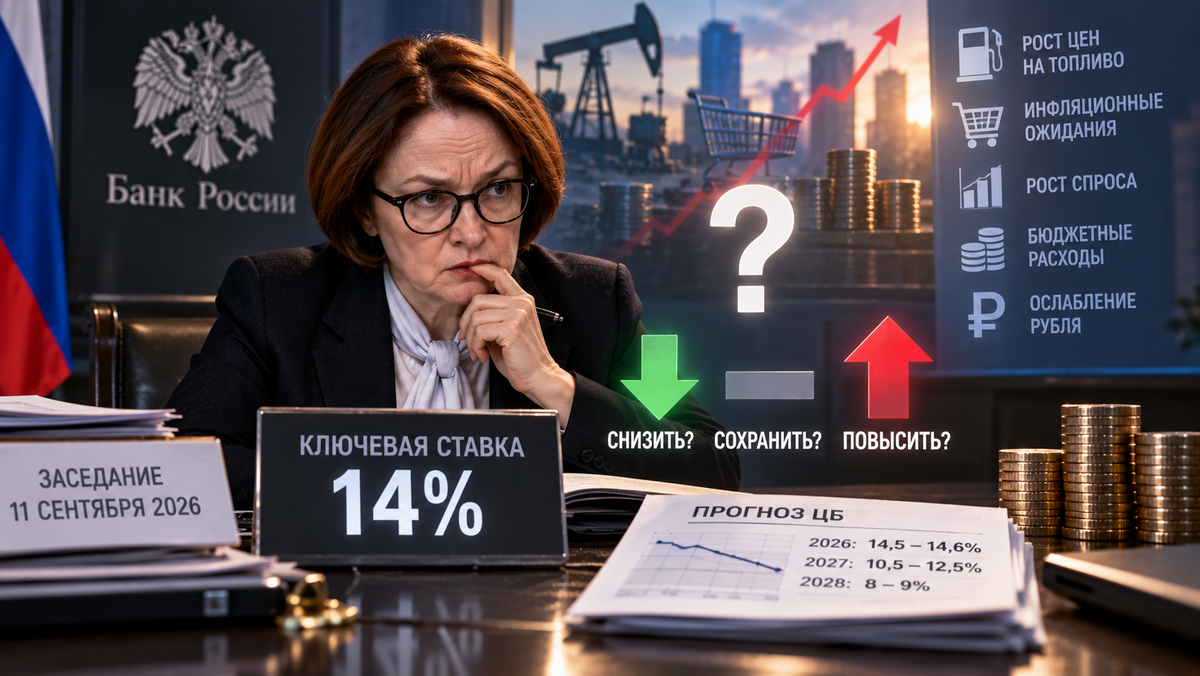
Чтобы перейти от разговоров к реальному ужесточению, регулятору потребовались бы более убедительные признаки устойчивого усиления инфляции. Среди них можно выделить несколько ключевых: ускорение роста цен после временных факторов, заметный рост инфляционных ожиданий, дальнейшее расширение потребительского спроса, слишком сильный бюджетный импульс, ослабление рубля, а также признаки того, что текущая денежно-кредитная политика недостаточно сдерживает спрос. Если несколько подобных факторов проявятся одновременно, вероятность более жесткого решения действительно возрастет.
6. Три возможных сценария сентябрьского заседания
На мой взгляд, сейчас полезнее рассматривать не один прогноз, а сразу три сценария развития событий. Первый — продолжение снижения ставки, если регулятор увидит убедительные признаки замедления инфляции. Второй — пауза, то есть сохранение ставки на уровне 14% для оценки ситуации. Третий — повышение ставки, если инфляционные риски окажутся слишком выраженными.
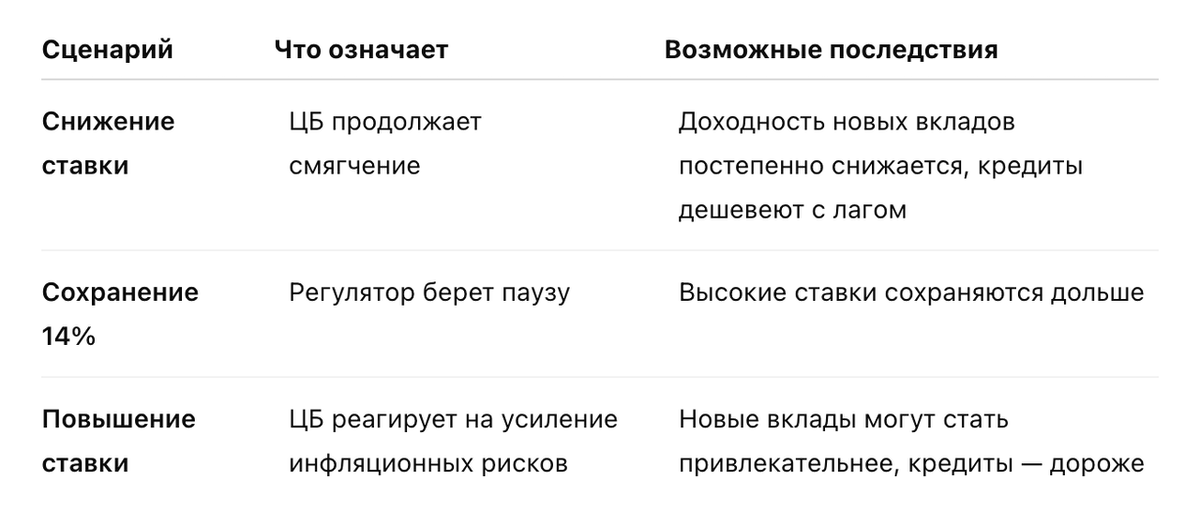
Именно второй сценарий сейчас особенно важен для рынка. Пауза — это не разворот. Если Банк России оставит ставку на уровне 14%, это еще не будет означать, что снижение закончилось. Регулятор может просто взять время, чтобы оценить последствия роста цен, изменения спроса и бюджетной политики. Такая пауза может продлиться несколько месяцев, и именно к этому сценарию, как мне кажется, рынку стоит готовиться в первую очередь.
7. Что пауза означает для вкладчиков
Для тех, кто держит деньги на депозитах, пауза в снижении ставки — скорее хорошая новость. Если ключевая ставка долго остается высокой, у банков меньше оснований резко снижать доходность вкладов. Привлекательные предложения по депозитам могут сохраняться дольше, чем ожидалось. Особенно интересна ситуация с короткими вкладами: если кредитным организациям необходимо конкурировать за деньги клиентов, они могут использовать повышенные ставки на сроках в несколько месяцев для привлечения дополнительной ликвидности.
Но здесь есть важный нюанс. Высокая ставка по трехмесячному вкладу не означает, что через три месяца банк предложит клиенту такой же процент. Если ключевая ставка пойдет вниз, новое предложение может оказаться заметно менее выгодным. Именно поэтому вкладчику приходится выбирать не только между банками, но и между сроками размещения средств.
8. Неожиданное повышение: последствия для разных групп
Если ЦБ все-таки решится на повышение, ситуация для вкладчиков может стать еще интереснее — но не мгновенно. Банкам потребуется время, чтобы пересмотреть условия депозитных продуктов. Зато затем конкуренция за средства клиентов может усилиться, и на рынке появятся более щедрые предложения. Для заемщиков все наоборот: повышение стоимости денег обычно означает более высокую стоимость нового кредитования. Потребительские кредиты и особенно ипотека могут оставаться дорогими еще дольше.
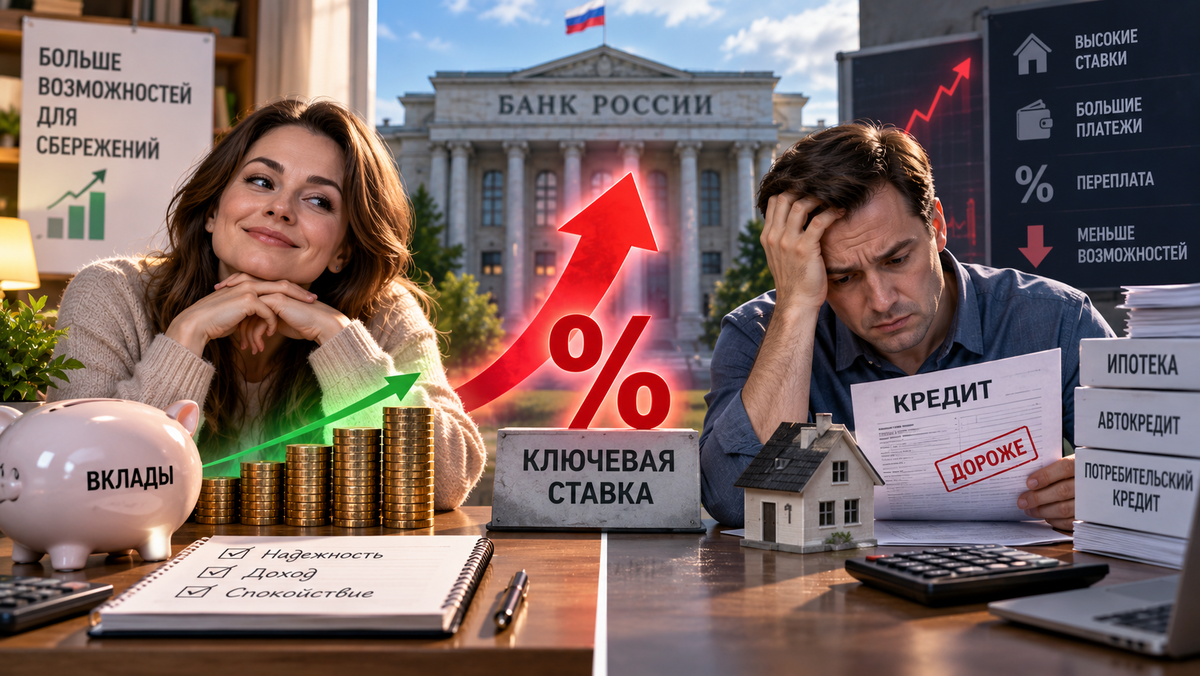
Получается своеобразная финансовая арифметика: то, что приятно человеку с деньгами на депозите, совершенно не радует человека, которому эти деньги нужны в кредит. Эта асимметрия интересов — одна из причин, почему решение ЦБ всегда вызывает столько споров.
9. Ипотека и кредиты: почему не стоит ждать быстрых изменений
Если ЦБ возьмет паузу, рассчитывать на стремительное удешевление кредитов не стоит. Даже после снижения ключевой ставки банки не обязаны мгновенно переносить его в конечные ставки для клиентов. На стоимость кредита влияют риски, стоимость фондирования, регулирование, состояние рынка и политика конкретного банка. Поэтому заемщику важно не только то, снизил ли ЦБ ставку, но и насколько быстро изменение дошло до конкретного кредитного продукта.
С ипотекой ситуация еще чувствительнее из-за длинного срока займа. Даже небольшое изменение процентной ставки способно заметно повлиять на ежемесячный платеж и общую переплату. Если же ключевая ставка неожиданно вырастет, рассчитывать на быстрое возвращение дешевой ипотеки тем более не приходится. Заемщикам стоит закладывать в свои планы более длительный период высоких ставок, чем это казалось еще несколько месяцев назад.
10. Почему максимальная ставка по вкладу — не всегда лучший выбор
Парадокс нынешней ситуации в том, что высокая ставка по вкладу одновременно выглядит и привлекательной, и опасной. Привлекательной — потому что позволяет зафиксировать хороший процент. Опасной — потому что ради лишних десятых долей процента вкладчик может выбрать неудобный срок, потерять доступ к деньгам или не заметить важных условий договора.
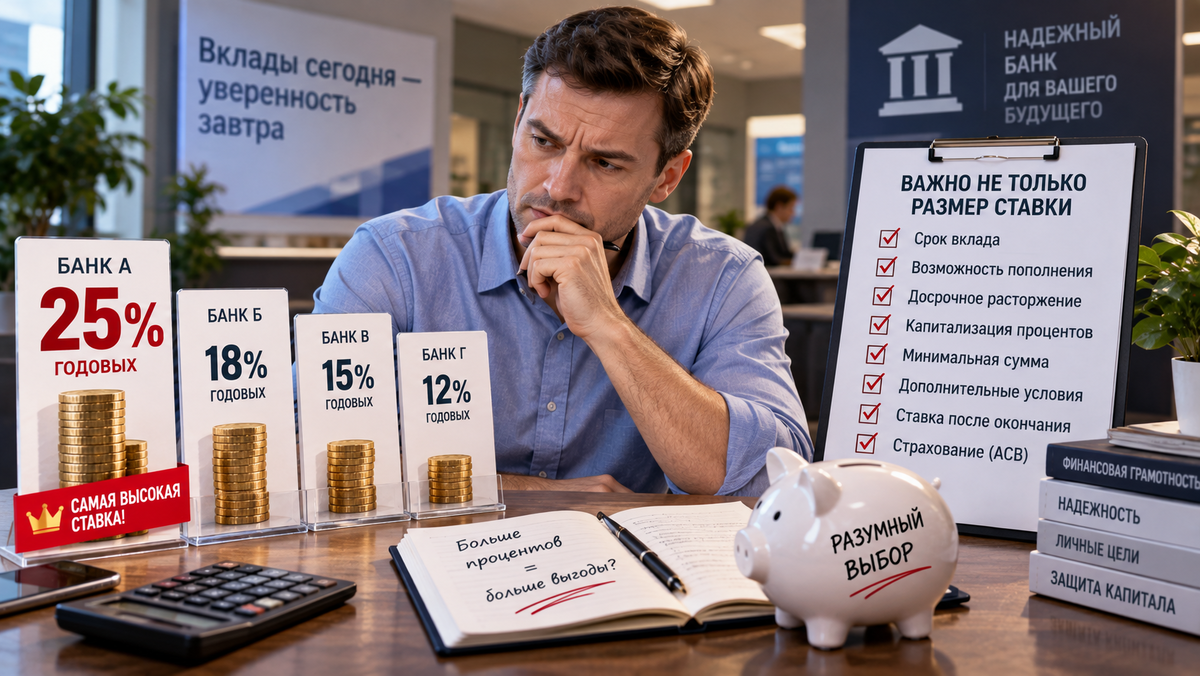
Поэтому при выборе депозита нужно смотреть не только на цифру в рекламе. Имеют значение срок вклада, возможность пополнения, условия досрочного расторжения, капитализация процентов, минимальная сумма, необходимость выполнения дополнительных условий, ставка после окончания первоначального срока, наличие государственной системы страхования вкладов. И главное — максимальная ставка не всегда означает максимальную выгоду. Иногда более гибкие условия при чуть меньшей доходности оказываются выгоднее в долгосрочной перспективе.
11. Фиксировать ли высокую доходность уже сейчас
Ответ на этот вопрос зависит от личной ситуации. Если деньги точно не понадобятся в ближайшие месяцы, фиксация привлекательной ставки может иметь смысл. Если же накопления могут потребоваться неожиданно, слишком длинный вклад способен создать больше проблем, чем решить. Есть и еще один фактор — направление движения ключевой ставки. Если ЦБ действительно продолжит снижать ставку в следующие годы, сегодняшняя высокая доходность по отдельным депозитам может оказаться заметно выше условий, которые банки будут предлагать позднее.
Официальный базовый прогноз Банка России как раз предполагает постепенное снижение средней ключевой ставки до 10,5–12,5% в 2027 году и 8–9% в 2028-м. При этом регулятор рассматривает и альтернативные сценарии, при которых ставки окажутся выше. Поэтому перед вкладчиком сейчас стоит не задача угадать решение ЦБ с точностью до 0,25 процентного пункта. Гораздо важнее понять, на какой срок он готов зафиксировать деньги и насколько ему важна ликвидность.
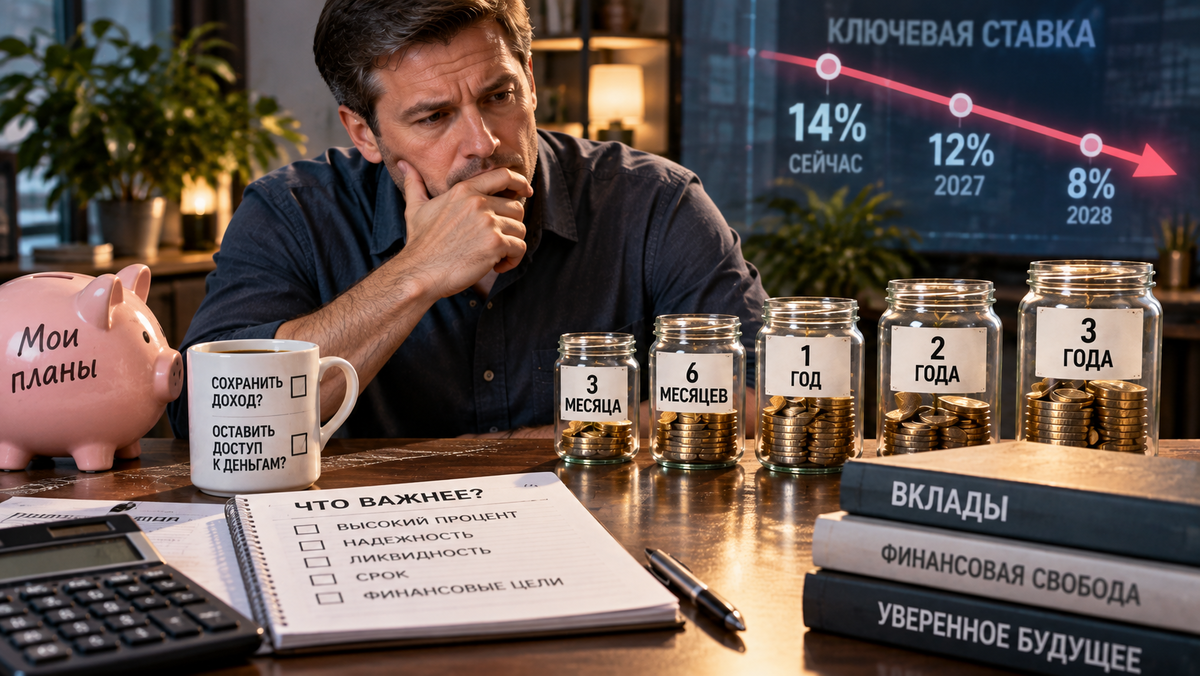
Я бы рекомендовал сначала определить необходимый срок и сумму, а уже потом искать максимальную доходность. Если интересное предложение появляется на короткое время, его можно рассмотреть отдельно — при условии, что условия вклада действительно подходят именно вам.
12. Где искать привлекательные ставки в текущих условиях
На фоне разговоров о дальнейшем движении ключевой ставки логично обратить внимание и на конкретные предложения банков. Сегодня на финансовых маркетплейсах еще можно найти вклады с доходностью, которая заметно превышает среднерыночные показатели. Например, встречаются предложения с доходностью до 25% годовых. Если вы собирались разместить средства на депозите, то сейчас действительно удачный момент, чтобы это сделать.
Почему такие ставки можно назвать ограниченным по времени шансом не только защитить сбережения от инфляции, но и заработать на них? Во-первых, подобные условия — это уже не рыночная норма, а акционные предложения, которые сильно ограничены по времени и могут исчезнуть в любой момент. Во-вторых, при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам. В-третьих, Центробанк продолжает цикл смягчения денежно-кредитной политики, а значит ставки по банковским депозитам неизбежно будут снижаться.
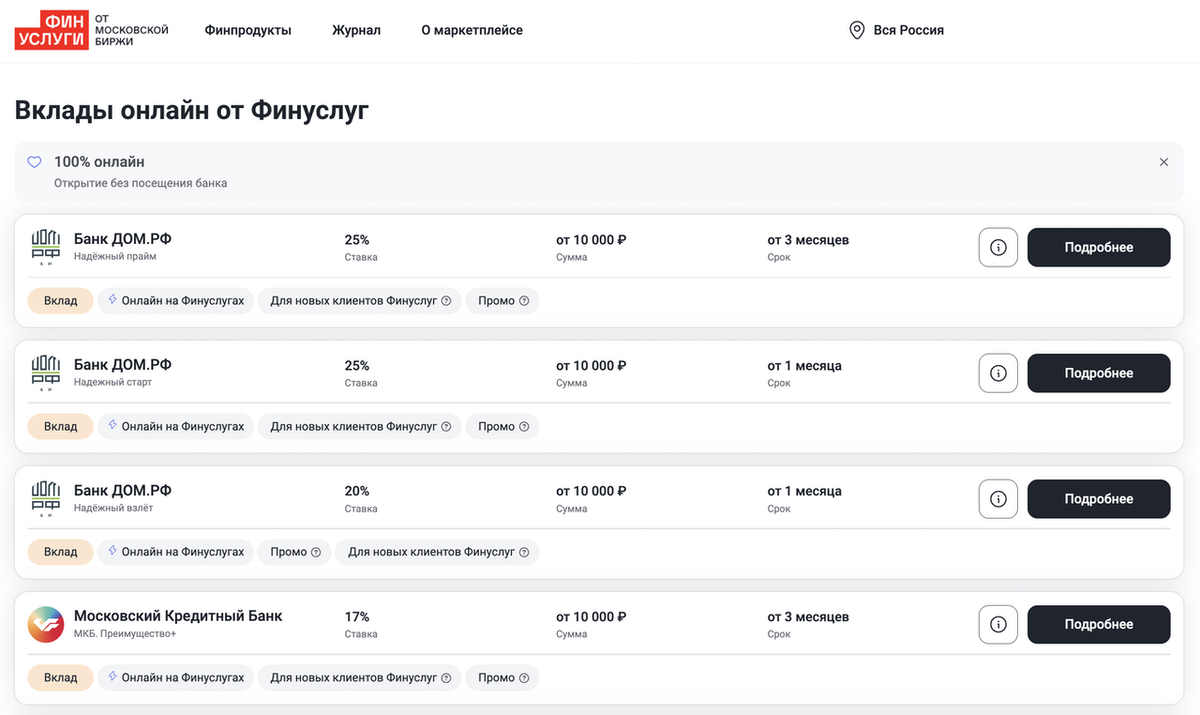
Открыть вклад с повышенной доходностью через финансовые маркетплейсы можно полностью онлайн буквально за 10–15 минут. Для этого не придется идти в офис банка, так как весь процесс оформления происходит дистанционно. Отдельно стоит отметить, что все вклады, представленные на таких площадках, застрахованы государством через систему страхования вкладов. Размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Поэтому, если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками. При этом перед оформлением обязательно стоит проверить условия конкретного продукта: максимальная ставка может зависеть от срока, суммы и дополнительных требований.
13. Что должно произойти для реального повышения ставки
Это, пожалуй, самый интересный вопрос. Само по себе временное ускорение инфляции еще не обязательно заставит регулятора менять направление политики. Но если одновременно усилятся несколько факторов, ситуация может стать другой. Например, если рост цен на топливо начнет активно распространяться на другие товары и услуги, инфляционные ожидания снова пойдут вверх, спрос будет расти быстрее возможностей экономики, а бюджетный импульс окажется сильнее ожиданий.
Тогда ЦБ может прийти к выводу, что прежний уровень ставки уже недостаточен. При этом даже повышение ставки на одном заседании еще не обязательно будет означать начало нового длительного цикла ужесточения. Регулятор может использовать более высокую ставку как временный инструмент для охлаждения инфляции, а затем вернуться к снижению, если ситуация стабилизируется.
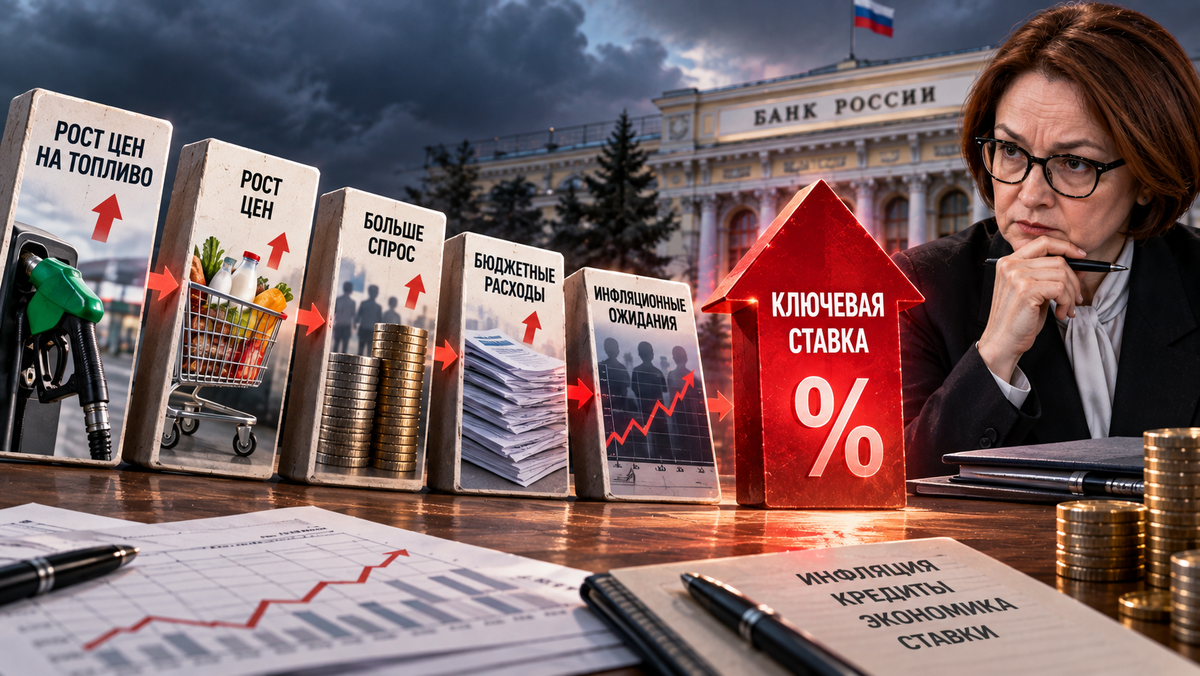
Поэтому в случае неожиданного повышения гораздо важнее будет не сама цифра, а объяснение Банка России. Именно в комментариях регулятора можно будет увидеть, идет ли речь о временной реакции на инфляционные риски или о начале более серьезного изменения политики.
14. Чего ждать 11 сентября: итоговые размышления
Если собрать все факторы вместе, картина получается довольно интересной. С одной стороны, у Банка России остается пространство для дальнейшего снижения ставки. Это подтверждается и официальным прогнозом на 2027–2028 годы. С другой стороны, инфляционные риски никуда не исчезли. Рост цен на топливо, более стимулирующая бюджетная политика, восстановление спроса и другие факторы заставляют регулятора действовать осторожнее.
Поэтому решение 11 сентября может оказаться не столько вопросом «снизить или не снизить», сколько проверкой того, насколько уверенно ЦБ может продолжать цикл смягчения. Если инфляционное давление ослабеет, снижение ставки продолжится. Если риски сохранятся, регулятор может сделать паузу. А если инфляция начнет устойчиво ускоряться сразу по нескольким направлениям, возможность повышения ставки перестанет быть просто предметом обсуждения.
Я бы сейчас не стал делать громкий вывод о начале нового цикла повышения. Базовая траектория Банка России остается нисходящей: регулятор прогнозирует среднюю ключевую ставку 10,5–12,5% в 2027 году и 8–9% в 2028 году. Одновременно ЦБ уже повысил прогноз средней ставки на 2026 год и подчеркнул необходимость более плавного снижения из-за проинфляционных факторов. Поэтому наиболее рациональный сценарий сейчас — готовиться не к гарантированному повышению, а к более неровному движению ставки.
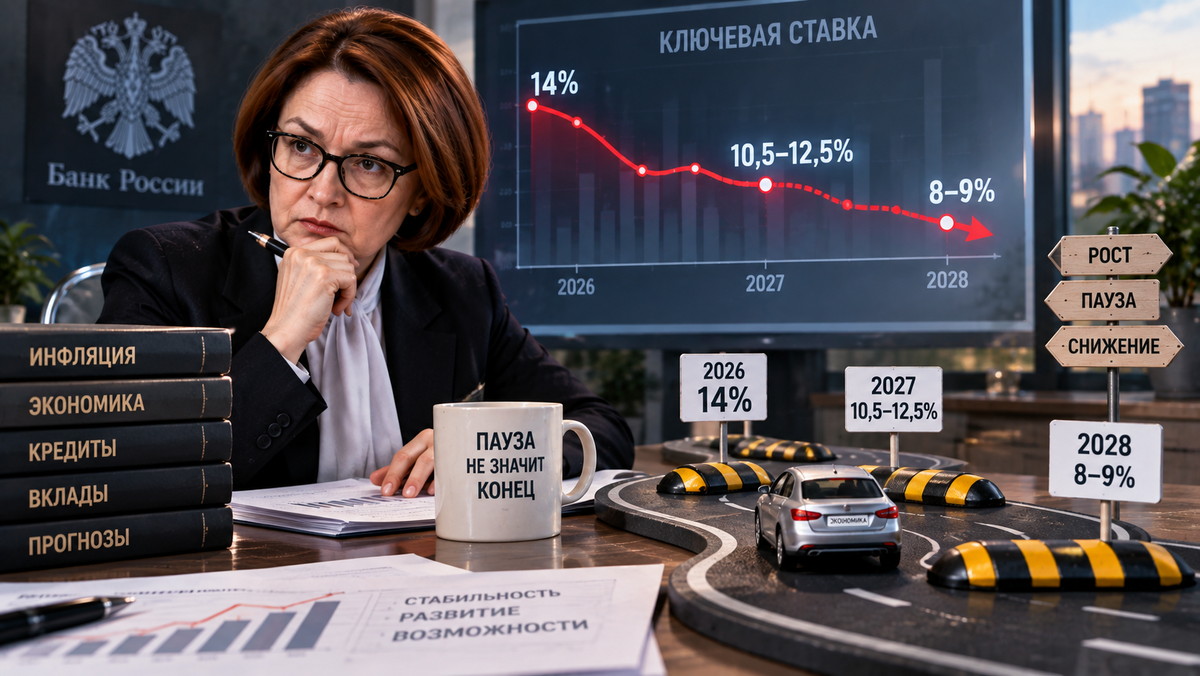
Проще говоря, ставка может идти вниз не по красивой лестнице, а по дороге с лежачими полицейскими. И это важная новость и для вкладчиков, и для заемщиков. Вкладчику пауза дает дополнительное время для фиксации относительно высокой доходности. Заемщику она говорит о том, что дешевые кредиты и ипотека могут появиться позже, чем хотелось бы.
15. Вывод
Сейчас нет достаточных оснований утверждать, что Банк России обязательно повысит ключевую ставку 11 сентября. Но и прежний сценарий быстрого последовательного снижения ставки уже нельзя считать гарантированным. Главное изменение заключается именно в том, что пространство для снижения ставки стало уже, а цена ошибки для ЦБ — выше.
Для вкладчиков это означает, что период высокой депозитной доходности может оказаться длиннее, чем предполагалось еще несколько месяцев назад. Для заемщиков — что ждать резкого удешевления кредитов пока преждевременно. Поэтому я бы сейчас следил не столько за громкими прогнозами о «неожиданном повышении», сколько за тремя показателями: инфляцией, инфляционными ожиданиями и динамикой спроса. Именно они в конечном итоге будут гораздо важнее любых громких заголовков.