
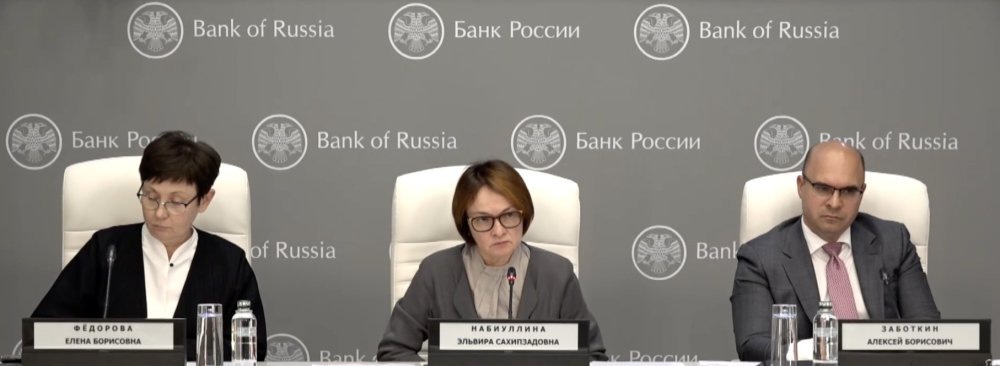
Сентябрьское заседание Банка России стало моментом, когда привычная траектория движения ключевой ставки неожиданно остановилась. Впервые с июня 2025 года регулятор не стал снижать показатель, оставив его на уровне 14% годовых. Для многих участников рынка такое решение не стало шоком — слишком много факторов в последние недели указывали на необходимость паузы. Ослабление рубля, напряженность на топливном рынке и ускоренный рост спроса сформировали фон, при котором дальнейшее смягчение денежно-кредитной политики выглядело бы рискованным шагом.
Мне особенно запомнилась формулировка, прозвучавшая на пресс-конференции: сценарий снижения ставки Совет директоров в этот раз даже не рассматривал. Это довольно сильный сигнал, который говорит о том, что регулятор видит перед собой не временные колебания, а системные риски, требующие осторожного подхода. Когда я анализирую такие заявления, то понимаю, что за ними стоит не просто реакция на текущие цифры, а попытка заглянуть на несколько кварталов вперед и предотвратить раскручивание инфляционной спирали.
Ситуация с инфляционными ожиданиями выглядит особенно показательной. Регулятор открыто признал, что проинфляционные риски теперь преобладают над дезинфляционными, причем их вес за последние недели увеличился. Если в июле устойчивая инфляция оценивалась в диапазоне 4–5% в годовом выражении, то к сентябрю прогноз был пересмотрен до 5–6%. Это существенное изменение, которое отражает реальное положение дел в экономике.
1. Ценовое давление и эффект топливного шока
Центральный банк прямо говорит о «существенном усилении текущего ценового давления». За этим сухим термином скрывается целый комплекс процессов, которые я наблюдаю в повседневной жизни: рост издержек у производителей, удорожание логистики, изменение потребительского поведения. Особую роль сыграл топливный кризис начала лета, последствия которого продолжают распространяться по экономике. Набиуллина отметила, что проявились косвенные эффекты: во-первых, увеличиваются издержки компаний, во-вторых, растут инфляционные ожидания населения.
При этом регулятор сохраняет определенный оптимизм относительно восстановления производственных мощностей. Ожидается, что по мере исчерпания эффекта временного выбытия нефтеперерабатывающих заводов снижение устойчивой инфляции возобновится. Предпосылки не менялись — восстановление должно произойти до конца года. Однако если этот процесс затянется, рост предложения будет сдерживаться, что создаст дополнительное давление на цены.
Я обратил внимание на то, как четко регулятор описывает механизм потенциального дисбаланса: повышенный спрос, подогреваемый бюджетными стимулами и ускоренным кредитованием, сталкивается с ограниченным предложением. Это классическая ситуация, которая в экономической теории описывается как основной проинфляционный риск. Льготные программы кредитования, призванные поддержать отдельные отрасли, в совокупности создают избыточный спрос, который экономика не может полностью удовлетворить.
2. Внешние факторы и курсовая динамика
Отдельного внимания заслуживает анализ внешних условий. На мировых рынках продолжает влиять ситуация на Ближнем Востоке, где очередной виток напряженности привел к росту цен на сырьевые товары. В ряде крупнейших экономик ускоряется инфляция, вслед за которой поднимаются процентные ставки. Это создает дополнительное давление на российскую экономику через каналы внешней торговли.
Динамику российского экспорта сдерживают геополитические факторы и временное выбытие части логистических мощностей. Одновременно растет спрос на импорт, что привело к ослаблению рубля в летние месяцы. Однако глава регулятора отметила, что текущие значения курса близки к ожиданиям предприятий, которые с начала года почти не изменились. Благодаря этому масштаб переноса курсовых изменений в цены оказывается более умеренным, чем можно было бы предположить.
Мне показался важным тезис о том, что при изменении эффективного курса рубля на один процентный пункт инфляция повышается не более чем на 0,1 процентного пункта. Причем в последние годы перенос динамики курса в инфляцию даже замедлился. Это говорит о том, что экономика постепенно адаптируется к волатильности валютного рынка, а компании стали более осторожно подходить к пересмотру цен при колебаниях курса.
3. Прогнозы и ожидания рынка
Дальнейшая динамика будет зависеть не столько от сентябрьского решения, сколько от факторов, на которые ориентируется сам регулятор. Ключевое значение имеют параметры бюджетной политики — Минфин должен представить обновленный бюджетный прогноз до конца сентября. Не менее важно, насколько продолжительным окажется выбытие производственных мощностей в отдельных отраслях. Эти два фактора во многом определят траекторию денежно-кредитной политики на ближайшие месяцы.
Сохранение ставки на уровне 14% необходимо для того, чтобы привести совокупный спрос в соответствие с возможностями предложения и не допустить превращения разового ускорения инфляции в устойчивый тренд. Важно понимать, что на такие факторы, как временное выбытие производственных мощностей, ключевая ставка напрямую влиять не может. Однако она должна реагировать на их вторичные эффекты, которые проявляются в росте цен и изменении инфляционных ожиданий.
По прогнозу ЦБ, инфляция вернется к целевому уровню в 4% к концу следующего года, а в 2026 году сложится в диапазоне 6–7%. Опрошенные аналитики допускают одно-два снижения ставки до конца года на заседаниях в октябре и декабре. При этом значения ниже 13%, которые фигурировали в весенних прогнозах, уже никто не ожидает. Это существенное изменение рыночных ожиданий, отражающее переоценку инфляционных рисков.
Я вижу, что эксперты расходятся в оценках. Некоторые допускают снижение до 13,75% уже на октябрьском заседании при отсутствии негативных сюрпризов, а к концу года прогнозируют 13,5%. Другие считают, что ставка останется на уровне 14% до декабря, ссылаясь на жесткие комментарии ЦБ. Есть и те, кто полагает, что пространство выбора может расшириться до рассмотрения вариантов как снижения, так и повышения ставки.
4. Практические последствия для вкладчиков и заемщиков
С точки зрения обычного человека, решение регулятора имеет вполне конкретные последствия. Доступные розничные кредиты вряд ли подешевеют в ближайшее время — они закрепятся на текущем уровне как минимум до конца октября. Это означает, что тем, кто планировал крупные покупки в кредит, придется либо пересмотреть свои планы, либо смириться с текущими ставками.
Что касается вкладов, то здесь ситуация выглядит более благоприятной для сберегателей. Решение ЦБ может привести к некоторому росту доходности депозитов в диапазоне 0,1–0,25% годовых в течение ближайшего месяца. По данным финансовых платформ, с конца июля по середину сентября средняя ставка по трехмесячным вкладам в топ-20 банков выросла на 0,16 процентного пункта — до 13,63%, по полугодовым — до 13,15%, а по годовым — до 12,37%.
Интересно, что ставки повышали в основном те банки, которые до июньского заседания ЦБ снизили их сильнее других. Они рассчитывали на более быстрое снижение ключевой ставки, но после изменения ситуации были вынуждены корректировать условия по вкладам под новую ожидаемую траекторию. Это наглядно показывает, насколько чувствителен банковский сектор к сигналам регулятора.
Мне кажется разумной рекомендация иметь несколько депозитов на разные сроки. Долгосрочные вклады помогут зафиксировать текущие все еще высокие ставки в расчете на сценарий продолжения снижения ключевой ставки. Краткосрочные депозиты позволят сохранить ликвидность и воспользоваться более выгодными предложениями, если они появятся. Такой подход обеспечивает гибкость и позволяет адаптироваться к изменяющимся условиям.
5. Структурные ограничения и долгосрочные перспективы
Даже при самых оптимистичных сценариях ключевая ставка в реальном выражении останется на одном из самых высоких уровней в мире. Учитывая временные лаги между принятием решений о запуске новых проектов и их реализацией, это будет сдерживать экономический рост на протяжении следующих нескольких лет. Такой вывод заставляет задуматься о том, насколько глубоко текущие ограничения встроены в структуру российской экономики.
Напряженность на рынке труда остается одним из ключевых факторов инфляционного давления. Зарплаты растут темпами, превышающими рост производительности труда, что создает дополнительный проинфляционный фон. Это структурная проблема, которую невозможно решить только мерами денежно-кредитной политики. Требуются комплексные изменения, направленные на повышение эффективности производства и устранение узких мест в экономике.
Пауза в снижении ставки означает продолжение «тихой гавани» для вкладчиков. Конкуренция между банками за привлечение средств сохраняется, что позволяет находить более выгодные предложения. Однако в дальнейшем каждое снижение ключевой ставки будет в первую очередь отражаться на коротких вкладах и маркетинговых акциях банков, которые реагируют на изменения практически зеркально. Поэтому тем, кто хочет зафиксировать высокую доходность, стоит поторопиться с открытием долгосрочных депозитов.
Сентябрьское решение Банка России — это не просто техническая пауза, а осознанный выбор в пользу стабильности перед лицом множества неопределенностей. Регулятор дает понять, что готов пожертвовать краткосрочным экономическим ростом ради достижения долгосрочной ценовой стабильности. Для меня это решение выглядит взвешенным и обоснованным, хотя и создает определенные неудобства для заемщиков. В конечном счете, устойчивое снижение инфляции принесет больше пользы, чем временное облегчение условий кредитования.