
Когда я смотрю на привычные рассуждения о четырёхлетнем цикле Биткойна, всё чаще возникает ощущение, что рынок начинает жить по несколько иным правилам. Слишком многое изменилось за последние годы, и прежняя логика, привязанная почти исключительно к халвингам, уже не объясняет всей картины. Мне кажется важным разобраться, почему именно сейчас разговор о более длинном цикле стал звучать настолько убедительно.
На первый взгляд может показаться, что Биткойн продолжает двигаться по знакомой траектории. Однако если присмотреться к потокам капитала, становится заметно, что институциональные деньги начинают играть роль, сопоставимую с внутренними механизмами сети. Именно это смещение и заставляет пересматривать устоявшиеся представления о рыночных циклах.
1. Институциональный капитал меняет ориентиры
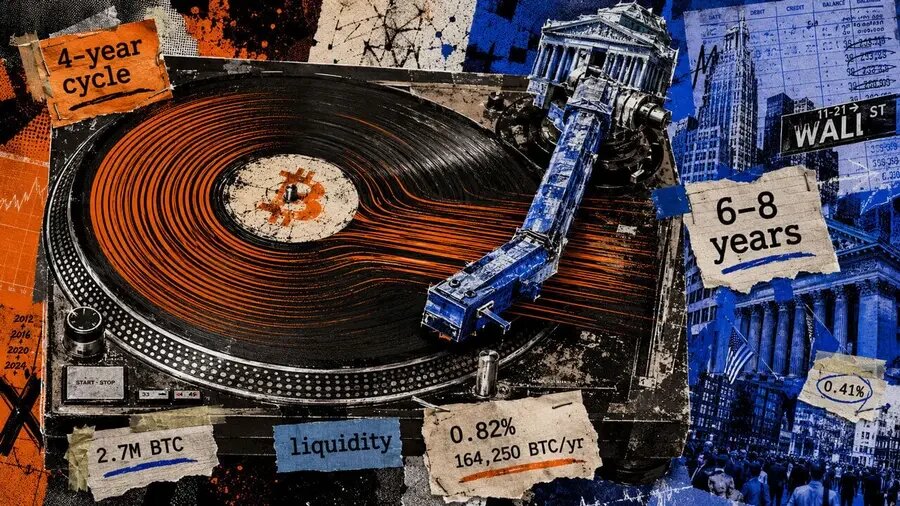
Одним из наиболее показательных сигналов я считаю заявление аналитика Вилли Ву, сделанное 3 сентября. По его мнению, Биткойн может перейти к шести-восьмилетнему ритму, который будет сильнее связан с краткосрочным долговым циклом традиционных финансов, чем с графиком халвингов. Это не означает, что халвинги перестают иметь значение. Скорее их влияние становится менее заметным на фоне объёмов капитала, проходящего через биржевые продукты, корпоративные казначейства и другие институциональные каналы.
Мне такой взгляд кажется логичным продолжением тех процессов, которые мы наблюдаем уже несколько лет. Раньше сокращение эмиссии после каждого халвинга воспринималось как мощный ценовой триггер. Сегодня же масштаб нового предложения выглядит скромнее по сравнению с тем объёмом монет, который уже находится в руках крупных игроков.
После апрельского халвинга 2024 года вознаграждение за блок уменьшилось до 3,125 BTC. В результате годовая новая эмиссия составила примерно 164 250 BTC, то есть около 0,82% от текущего циркулирующего предложения. Следующий халвинг, ожидаемый в 2028 году, должен сократить этот показатель ещё сильнее — примерно до 82 125 BTC в год. В пересчёте на долю от текущей базы предложения это будет уже около 0,41%.
Такое последовательное уменьшение означает, что каждый новый шок предложения становится слабее предыдущего. Параллельно с этим влияние Уолл-стрит и глобальных потоков ликвидности продолжает расти. Я вижу в этом не столько отмену старой модели, сколько её постепенное размывание под давлением новых финансовых реалий.
2. Цифры, которые меняют восприятие
Баланс сил действительно сместился. Институциональные владения сегодня заметно превышают объём нового Биткойна, который майнеры добавляют в обращение за год. По данным Bitcoin Treasuries, сто публичных компаний владеют более чем 1,2 миллиона BTC. В то же время биржевые продукты по всему миру контролируют свыше 1,5 миллиона монет. В сумме эти две группы держат более 2,7 миллиона BTC.
Для меня эта цифра особенно показательна, если сравнить её с текущей годовой эмиссией. Запас институциональных инструментов уже более чем в шестнадцать раз превышает количество новых монет, производимых майнерами за год. После халвинга 2028 года разрыв станет ещё больше, поскольку годовая эмиссия упадёт примерно до 82 125 BTC.
Разумеется, это сравнение не говорит о том, что институциональные держатели напрямую диктуют цену. Оно скорее показывает, насколько незначительным стал шок предложения от майнеров по сравнению с Биткойном, уже находящимся на балансах компаний и в регулируемых инвестиционных продуктах. Я полагаю, именно это изменение и лежит в основе гипотезы о более длинном цикле.
Логика здесь проста: если предложение от майнеров перестаёт быть главным фактором дефицита, то на первый план выходят условия кредитования, глобальная ликвидность и портфельные потоки. Именно они могут всё чаще определять ключевые рыночные повороты. В таком контексте четырёхлетний ритм перестаёт быть универсальной точкой отсчёта.
3. Старая схема ещё не исчезла
При этом я бы не стал утверждать, что прежняя цикличность полностью утратила силу. Исторический четырёхлетний ритм всегда был приблизительным, а не механическим. Халвинги, денежно-кредитная политика и психология инвесторов пересекались в предыдущих циклах, а ограниченное количество завершённых периодов не позволяет установить какую-либо жёсткую закономерность.
Недавние исследования также не спешат списывать старую схему со счетов. Galaxy Research в июне отмечала, что четырёхлетний цикл остаётся видимым, хотя его амплитуда постепенно сжимается. Обзор 21Shares за середину года описывал эту закономерность как развивающуюся, а не нарушенную. Fidelity Digital Assets, в свою очередь, указывала на то, что более высокая рыночная капитализация Биткойна, широкая институциональная база и снижение волатильности могут привести к тому, что будущие циклы будут отличаться от прежних периодов резких подъёмов и спадов.
Мне близка такая осторожная позиция. Гипотеза о шести-восьмилетнем цикле пока остаётся развивающейся схемой, а не окончательной заменой прежней модели. Тем не менее измеримое изменение уже происходит: годовая эмиссия майнеров сокращается до доли циркулирующего предложения, тогда как миллионы Биткойнов накапливаются в институциональных инструментах.
Если эта тенденция сохранится, следующий крупный цикл Биткойна, возможно, будет зависеть не только от часов халвинга. Кредитные условия, глобальная ликвидность и поведение крупных портфелей могут оказаться не менее важными. Я думаю, именно в этом направлении стоит наблюдать за рынком в ближайшие годы, не отбрасывая прежние ориентиры, но и не ограничиваясь только ими.