
Каждую неделю статистическое ведомство публикует свежие данные по изменению потребительских цен, и каждый раз это становится поводом заново оценить, куда движется экономика. На этот раз цифры оказались достаточно спокойными: плюс шесть сотых процента за семь дней. Если пересчитать эту динамику на годовые темпы, получится примерно 3,2 процента. Для сравнения — неделей ранее показатель был почти нулевым, а в годовом выражении не дотягивал и до одного процента. С начала года накопленный рост цен составил 4,8 процента.
При этом рынок государственных облигаций отреагировал на публикацию довольно сдержанно. Складывается ощущение, что участники торгов сейчас больше смотрят не на текущую ценовую динамику, а на более широкий набор макроэкономических сигналов — кредитную активность, денежную массу и ожидания населения. Именно эти факторы в последние недели задают тон на долговом рынке.
Иллюстрация отражает общее настроение: рынок пытается уловить баланс между замедляющейся инфляцией и проинфляционными рисками, которые продолжают накапливаться в экономике.
1. Что показала недельная статистика
Если разбирать отдельные категории товаров и услуг, картина получается неоднородной. На первое место по темпам удорожания неожиданно вышли зарубежные туристические поездки — сразу плюс 8,2 процента после снижения на 1,6 процента неделей ранее. С начала года этот сегмент вырос уже на 19,2 процента, обгоняя даже традиционно дорожающие черноморские курорты, которые прибавили 10,8 процента.
Продолжают держать высокий темп яйца и помидоры: их недельный рост составил от 1,9 до 2,4 процента. Это сопоставимо с показателями прошлого отчёта, когда динамика находилась в диапазоне 1,5–2,5 процента. Смартфоны немного сбавили обороты — плюс 0,7 процента против 0,8 процента ранее. Такое замедление выглядит логичным на фоне относительной стабилизации рубля.
Топливный сегмент демонстрирует смешанную динамику. Бензин подорожал всего на 0,1 процента, а дизельное топливо подешевело на 0,7 процента. Неделей ранее эти показатели составляли плюс 0,4 и минус 0,3 процента соответственно. Однако с начала года накопленный рост цен на бензин достиг 21,1 процента, на дизель — 14,7 процента. Автомобильный сезон подходит к концу, но риск вторичных эффектов сохраняется из-за столь высокой динамики в предыдущие месяцы.
Черноморское направление продолжает дешеветь: минус 2,3 процента после снижения на 6,4 процента неделей ранее. Овощная корзина также уходит в минус — от 2,4 до 3,4 процента, что сопоставимо с прошлыми значениями. Если убрать весовые коэффициенты, общий результат недели составил минус 0,01 процента против минус 0,12 процента ранее. Первая десятка наиболее дорожающих позиций стабилизировалась на уровне плюс 1,7 процента, а десятка аутсайдеров замедлила снижение до 2,3 процента.
Количество дорожающих позиций практически не изменилось: 57 против 56 неделей ранее. Число позиций с ростом от половины процента увеличилось с 10 до 11, а с динамикой более одного процента — с 2 до 4. Годовая инфляция, по оценке Минэкономразвития, осталась на уровне 6,2 процента.
2. Лидеры и аутсайдеры за месяц
Если посмотреть на более длинный горизонт — четыре недели, — то расстановка сил становится ещё интереснее. Зарубежные поездки уверенно тянут корзину вверх, тогда как российские курорты, наоборот, двигают её вниз. В остальном картина привычная: овощи дешевеют, за исключением помидоров, которые продолжают выделяться на общем фоне.
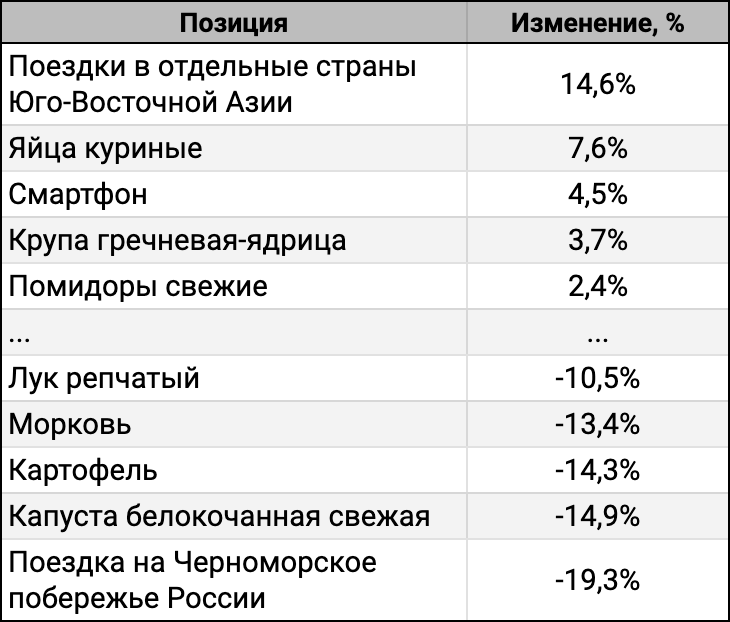
Средняя динамика в пятёрке лидеров составила плюс 6,5 процента, в пятёрке аутсайдеров — минус 14,5 процента. Неделей ранее эти значения были плюс 4,6 и минус 15,8 процента соответственно. Разрыв между первым и последним местом увеличился с 27,6 до 33,9 процента. Итоговый результат за четыре недели — плюс 0,12 процента, или 1,6 процента в годовом пересчёте. Для сравнения: неделей ранее показатель составлял плюс 0,07 процента, или 0,9 процента годовых.
3. Оценка месяца и траектория
Общая картина пока не вызывает серьёзного беспокойства: инфляция продолжает двигаться вблизи целевой траектории. Лёгкие намёки на ускорение в конце месяца — явление вполне обычное. Банк России в своих сценариях также закладывает некоторый рост цен к концу года. Отдельный интерес представляет динамика услуг: по данным Минэкономразвития, они перестали дешеветь. Октябрь покажет, насколько устойчивым окажется этот разворот.
Я бы оценил сентябрьскую инфляцию примерно в 0,2 процента. Для этого достаточно удерживаться вблизи отметки 0,05 процента в неделю на оставшемся отрезке месяца. Текущая траектория близка к целевому уровню Банка России в 0,14 процента. Это заметно лучше сентябрьских показателей 2025 года — 0,34 процента, и тем более 2024 года — 0,48 процента. Средняя инфляция за три месяца составляет 7,2 процента, реальная ставка — 6,8 процента.
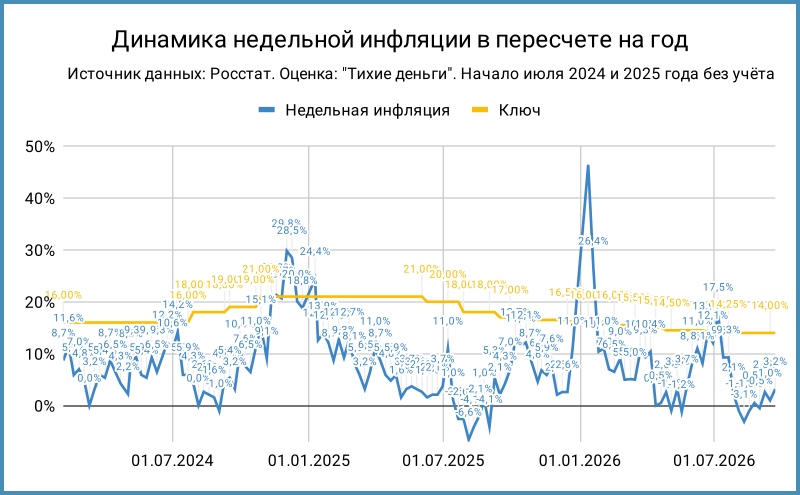
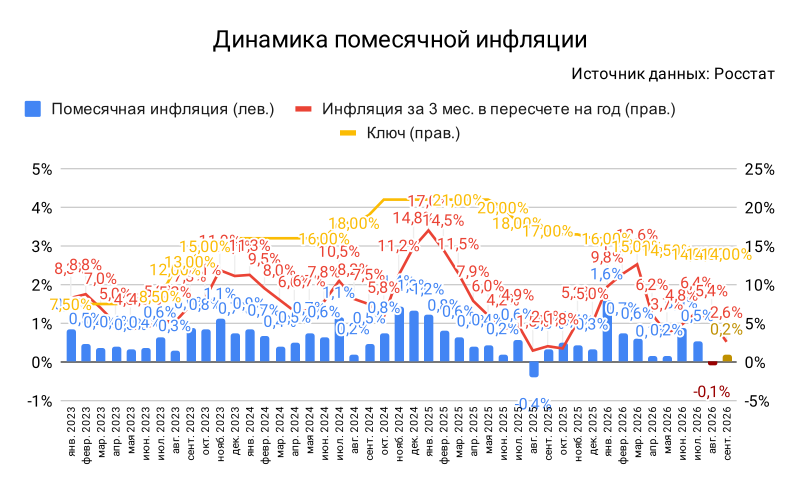
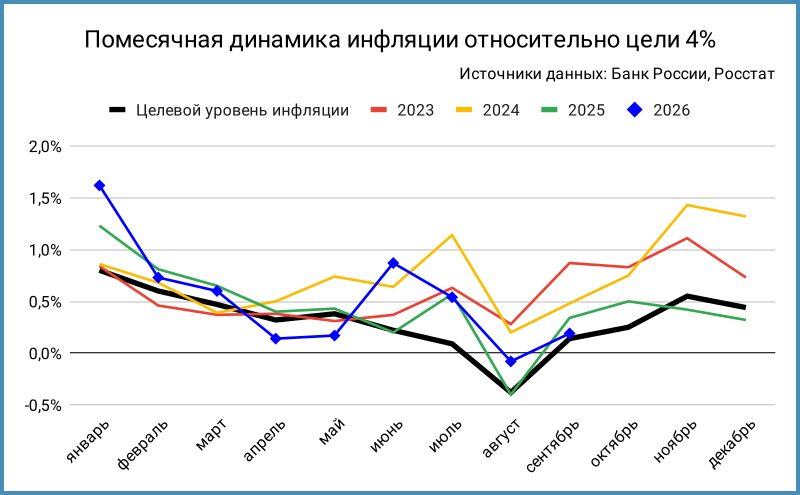
На графиках хорошо видно, как недельная и помесячная динамика постепенно возвращаются в целевой коридор. Сентябрьская оценка выглядит вполне реалистичной при сохранении текущих темпов.
4. Долговой рынок и ликвидность
Минфин продолжает стабильно выполнять план по привлечению средств. На последних аукционах вместе с дополнительным размещением по ОФЗ 26253 удалось привлечь 149,7 миллиарда рублей при спросе 281,7 миллиарда. Банк России, в свою очередь, аккуратно наращивает объёмы предоставления ликвидности через операции РЕПО. На этот раз было выдано 6 триллионов рублей при спросе 7,7 триллиона. Неделей ранее показатели составляли 5,4 и 6,5 триллиона соответственно. Ставки денежного рынка держатся на уровне 14,1–14,11 процента годовых.
Итоги размещения ОФЗ 23 сентября подтверждают: спрос остаётся устойчивым, план выполняется без сбоев.
5. Инфляционные ожидания: тревожный сигнал
Отдельного внимания заслуживают свежие данные опроса, который проводит исследовательская организация ИнФОМ. Ожидания граждан по инфляции в сентябре выросли с 13,7 до 14,2 процента. Причём рост зафиксирован как среди тех, у кого есть сбережения, так и среди тех, кто их не имеет. Оценка наблюдаемой инфляции также увеличилась — с 14,3 до 15,1 процента. Динамика в обеих группах населения оказалась одинаковой.
Эта картина выглядит настораживающе, особенно с учётом того, что ценовые ожидания предприятий тоже растут. На горизонте — индексация тарифов на жилищно-коммунальные услуги, которая традиционно добавляет шума в инфляционную статистику. Все эти факторы создают предпосылки для ускорения ценовой динамики в ближайшие месяцы.
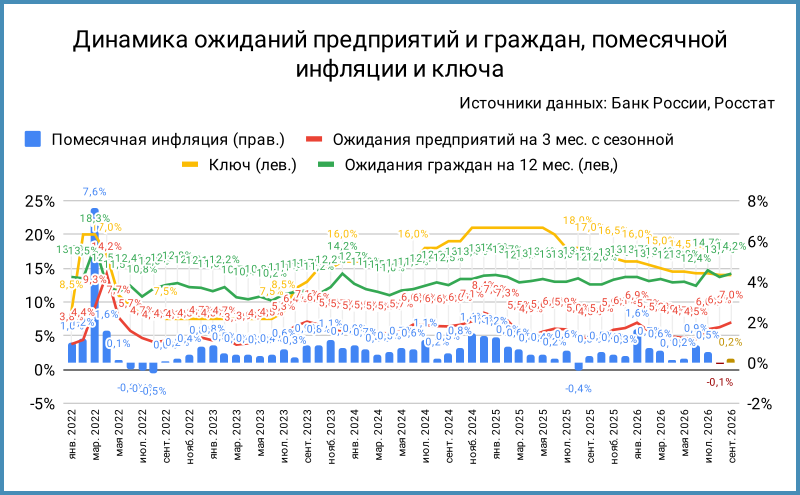
График наглядно показывает расхождение между ожиданиями населения и фактической инфляцией. Этот разрыв — один из ключевых факторов, который будет влиять на решения регулятора.
6. Почему рынок игнорирует спокойную инфляцию
Денежная масса и кредитование продолжают расти. Оба этих фактора Банк России рассматривает как проинфляционные. Именно поэтому, несмотря на спокойные данные по текущей инфляции, рынок государственных облигаций остаётся под давлением. Длинные выпуски ОФЗ потеряли от 0,3 до 0,6 процента с момента последнего отчёта статистического ведомства. Индекс RGBI завершил неделю на отметке 112,3 пункта.
Реакция на новые данные по инфляции оказалась практически нулевой. Динамика длинных бумаг относительно вторника была разнонаправленной: некоторые выпуски, такие как ОФЗ 26233, 26240 и 26230, немного подросли, тогда как остальные корректировались. В аутсайдерах оказались ОФЗ 26254, 26248 и 26238 с потерями от 0,5 до 0,6 процента. Доходности тестируют уровень 16,5 процента годовых на дюрации пять-шесть лет. Выпуск ОФЗ 26238 ушёл выше 16 процентов. Линкер ОФЗ 52003 скорректировался на 0,6 процента, а вменённая инфляция опустилась с 8,3 до 8 процентов. При этом дальний выпуск ОФЗ 52005 подрос, и вменённая инфляция по нему приближается к 9,5 процента.
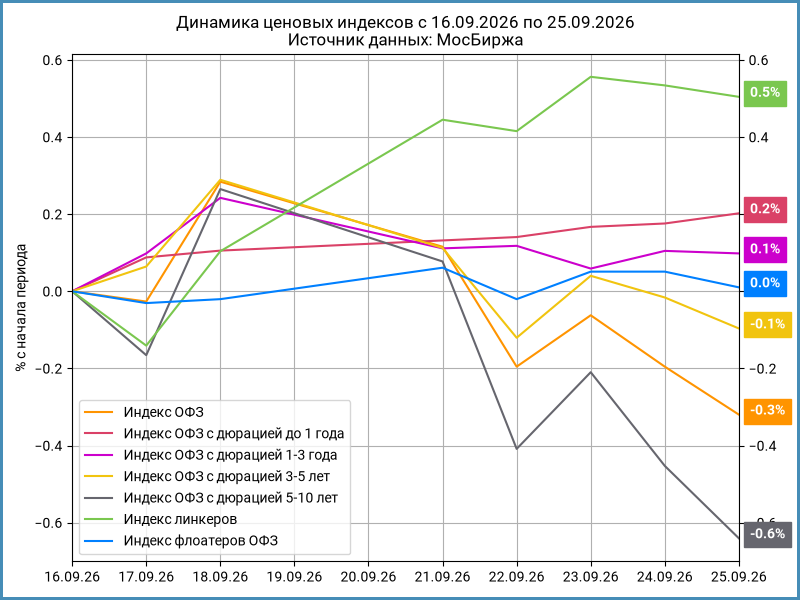
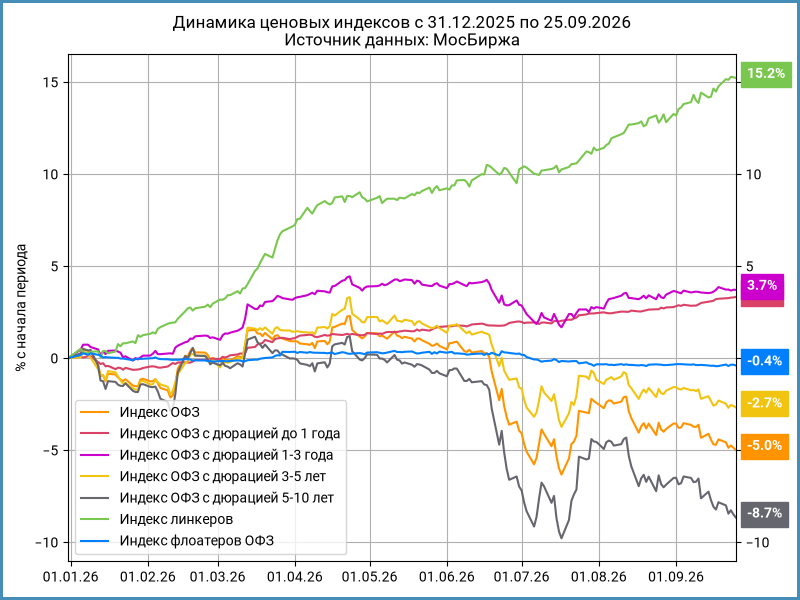
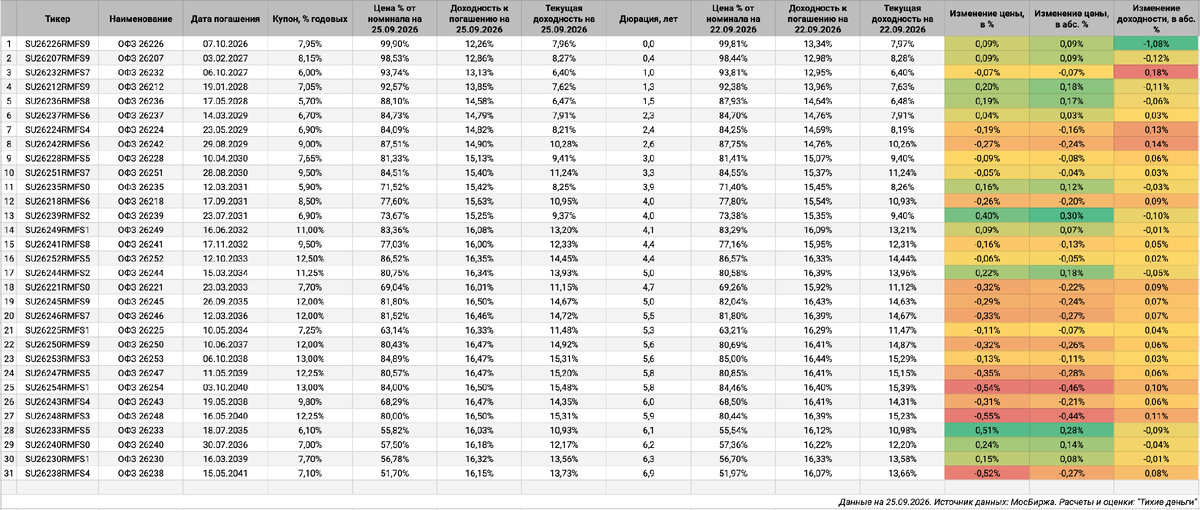
Графики ценовых индексов ОФЗ показывают, что рынок с начала года находится в нисходящем тренде, и последние данные по инфляции не смогли переломить эту динамику.
7. Ключевой вопрос октября
Главная интрига ближайших недель — сохранит ли Банк России ключевую ставку на текущем уровне или начнёт разворот денежно-кредитной политики. В пользу сохранения говорит тот факт, что инфляция возвращается к целевой траектории. Однако слишком бодрый рост кредитования намекает на то, что текущей жёсткости может не хватать. Добавляют негатива рост денежной массы и инфляционных ожиданий. На горизонте — индексация тарифов ЖКХ, которая снова добавит шума в статистику.
На мой взгляд, говорить о снижении ключевой ставки явно преждевременно, даже если не учитывать бюджетную историю. Рынок упорно игнорирует спокойные данные по инфляции, фокусируясь на более тревожных сигналах. Это рациональное поведение: текущая ценовая стабильность может оказаться временной, а накопленные проинфляционные факторы способны проявиться уже в ближайшие месяцы. Октябрьское заседание станет важной проверкой того, какой из этих сценариев регулятор считает более вероятным.