
Последние данные по инфляции заставляют по-новому взглянуть на ситуацию в российской экономике. Недельный рост цен оказался заметно выше того, что мы наблюдали в предыдущие периоды, и это не может не настораживать. Показатель подскочил почти до одного процента, тогда как неделей ранее динамика была куда более сдержанной. Основной вклад в этот скачок внесла индексация коммунальных тарифов, которая вступила в силу с начала октября. Если же убрать этот разовый фактор, картина всё равно остаётся напряжённой.
Годовая инфляция, по оценкам профильного ведомства, уже превысила семь процентов, что существенно выше показателя, зафиксированного всего неделю назад. Из общего недельного прироста цен примерно три четверти процентного пункта пришлось именно на коммунальные услуги. Продовольствие и непродовольственные товары дорожали умеренно, а вот сектор услуг показал резкий скачок, что напрямую связано с повышением тарифов.
1. Что скрывается за разовым эффектом
Меня как аналитика гораздо больше занимает не сам факт тарифного скачка — он был ожидаем и носит единовременный характер. Гораздо важнее то, что происходит с ценами за пределами коммунальной сферы. Если исключить услуги ЖКХ, недельный рост цен ускорился до 0,21%. Для сравнения: в предыдущие четыре недели этот показатель колебался в диапазоне от 0,02% до 0,12%. В пересчёте на годовые темпы это соответствует примерно одиннадцати процентам, что радикально отличается от сентябрьской динамики, когда средний недельный темп соответствовал примерно трём процентам годовых.
Разумеется, делать далеко идущие выводы на основе одной недели было бы преждевременно. Однако подобный сигнал игнорировать нельзя. Если ускорение инфляции за пределами регулируемых тарифов подтвердится в ближайшие недели, это станет серьёзным аргументом для пересмотра всей денежно-кредитной политики. Я внимательно слежу за структурой ценового давления, и текущая картина вызывает всё больше вопросов.
2. Ключевая ставка: пространство для манёвра сужается
Годовая инфляция вплотную приблизилась к верхней границе прогнозного диапазона Центрального банка на следующий год. Это означает, что пространство для смягчения денежно-кредитной политики фактически исчезло. На мой взгляд, предстоящее заседание по ключевой ставке в конце октября уже не оставляет места для её снижения. Более того, даже декабрьское заседание теперь находится под большим вопросом.
Если инфляционное давление продолжит усиливаться, а вторичные эффекты от роста цен начнут проявляться более отчётливо, нельзя полностью исключать сценарий, при котором регулятору придётся вернуться к ужесточению политики. Пока говорить о повышении ставки преждевременно, но такой вариант развития событий уже не выглядит фантастическим. Я помню, как ещё летом обращал внимание на риск торможения цикла снижения ставки, и сейчас эти опасения начинают материализовываться.
Почему я предпочитал флоутеры
Именно из-за этих рисков я отдавал предпочтение облигациям с плавающей ставкой и бумагам средней дюрации. Логика была проста: получить высокий купонный доход, сохраняя при этом некоторый потенциал для переоценки тела облигаций в случае продолжения осторожного смягчения денежно-кредитной политики. Сейчас эта стратегия выглядит оправданной, поскольку рынок начинает закладывать более жёсткую траекторию ставки.
3. Рынок ОФЗ и давление заимствований
Индекс государственных облигаций находится вблизи июльских минимумов, что отражает растущую нервозность инвесторов. Доходности по отдельным длинным выпускам приблизились к 16,8% при ключевой ставке 14%. Это означает, что рынок требует существенную премию за процентный риск и неопределённость относительно дальнейших действий регулятора. Такая ситуация складывается не только из-за инфляционных ожиданий, но и под давлением масштабной программы государственных заимствований.
Планы по привлечению средств на внутреннем долговом рынке в 2027 году выглядят весьма амбициозно — речь идёт о сумме порядка 7,7 триллиона рублей. Это заметно выше ранее предусмотренных объёмов, и рынку предстоит переварить этот навес предложения. Я полагаю, что сочетание жёсткой денежно-кредитной политики и масштабных заимствований будет продолжать оказывать давление на котировки облигаций в среднесрочной перспективе.
Техническая картина по индексу RGBI
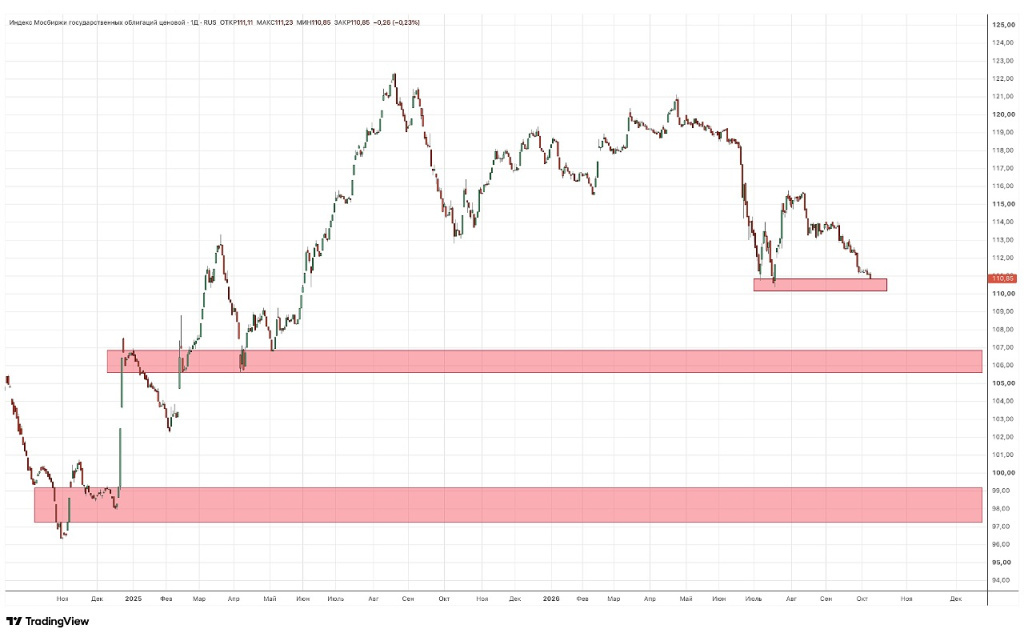
С технической точки зрения индекс государственных облигаций подошёл к важной зоне поддержки в районе 110–110,5 пункта. Именно здесь проходили июльские минимумы, и от того, удержится ли этот уровень, будет зависеть дальнейшая динамика. Если поддержка будет пробита, откроется пространство для снижения сначала в область 106 пунктов, а при дальнейшем ухудшении ситуации — к отметке 100 пунктов. Я внимательно слежу за поведением индекса вблизи этих уровней, поскольку пробой может спровоцировать волну продаж.
4. Что это значит для рынка акций
Высокие доходности по государственным облигациям создают серьёзную конкуренцию рынку акций. Когда безрисковые инструменты предлагают доходность на уровне 16–17% годовых, требования инвесторов к ожидаемой доходности акций закономерно возрастают. Это ограничивает потенциал восстановления фондового рынка и заставляет более избирательно подходить к выбору бумаг. Я считаю, что до тех пор, пока доходности ОФЗ остаются на столь высоких уровнях, рассчитывать на устойчивый рост акций в целом преждевременно.
5. Ослабление рубля как дополнительный фактор
Ещё один проинфляционный риск, который я держу в поле зрения, — это ослабление рубля. Его влияние на цены обычно проявляется с определённым временным лагом через удорожание импортных товаров, комплектующих и производственных издержек. Кроме того, ослабление национальной валюты способствует росту инфляционных ожиданий, что само по себе является самостоятельным фактором давления на цены. Ускорение роста цен на непродовольственные товары до 0,13% за неделю может частично отражать именно этот эффект. Если рубль продолжит слабеть, это добавит аргументов в пользу более жёсткой денежно-кредитной политики.
Подводя итог, могу сказать, что текущая ситуация на рынке требует повышенной осторожности. Инфляционный скачок, даже с учётом его частично разового характера, существенно сужает пространство для смягчения политики. Рынок облигаций уже закладывает более жёсткий сценарий, а техническая картина указывает на возможность дальнейшего снижения. В таких условиях я предпочитаю сохранять консервативный подход к формированию портфеля и внимательно следить за поступающими данными.
Предоставленная информация основана на материалах и источниках, которые рассматриваются как достоверные. Тем не менее, абсолютная точность, полнота и достоверность такой информации не гарантируется, и ответственность за возможные потери в связи с её использованием не несётся. Предположения, оценки и мнения, содержащиеся в материале, представляют собой суждения на дату предоставления. Обязательств регулярно обновлять информацию или исправлять возможные неточности не принимается, за исключением случаев, когда это необходимо для соблюдения требований законодательства.
Любые прогнозы основываются на ряде допущений относительно рыночных условий, и не может быть никакой гарантии, что предполагаемые результаты будут достигнуты. Прошлые результаты не являются гарантией будущих результатов.