
Разговоры о будущем ключевой ставки всё чаще звучат не только в профессиональной среде, но и на обычных кухнях. Оно и понятно: от решений Центробанка зависит, сколько будут приносить депозиты, насколько дорогими окажутся кредиты и есть ли смысл присматриваться к облигациям. Когда регулятор обозначает ориентиры на несколько лет вперёд, это всегда повод внимательнее посмотреть на собственные сбережения.
Недавно прозвучало заявление, которое заставило многих задуматься о том, каким окажется 2027 год с точки зрения денежно-кредитной политики. Речь идёт о диапазоне, который, по мнению Банка России, позволит окончательно закрепить инфляцию на целевом уровне. И хотя до 2027 года ещё есть время, понимание этой траектории помогает уже сегодня принимать более взвешенные финансовые решения.
Ориентир по ключевой ставке, озвученный представителями регулятора, задаёт рамки для среднесрочного планирования как банкам, так и обычным людям.
1. Что именно сказал регулятор о ставке в 2027 году
Мне кажется важным сразу подчеркнуть: названный диапазон 10,5–12,5% — это не конкретное значение, которое будет действовать в какой-то определённый месяц. Это средняя величина за весь 2027 год. То есть внутри года ставка может быть и выше, и ниже этих границ, а итоговая картина сложится из множества решений, принятых советом директоров на разных заседаниях.
Такой подход принципиально отличается от попыток предсказать точную цифру. Регулятор фактически говорит: мы видим коридор, внутри которого денежно-кредитные условия останутся достаточно жёсткими, чтобы инфляция не вернулась к ускорению, но при этом появляется пространство для постепенного смягчения. К 2029 году, если всё пойдёт по базовому сценарию, ставка может приблизиться к нейтральному уровню, который оценивается в 7,5–8,5%.
«Наш базовый прогноз на 2027 г. предполагает, что стабилизация инфляции на низком целевом уровне будет достигнута при средней за год ставке 10,5–12,5% с дальнейшим ее снижением, возвращением к нейтральной ключевой ставке в 2029 г., когда бюджет вернется к нулевому структурному первичному дефициту»
Именно эта логика — сначала удержание ставки на достаточно высоком уровне, затем плавное снижение — выглядит наиболее реалистичной. Никто не обещает резкого обвала процентов, но направление движения обозначено достаточно чётко.
2. Почему высокая ставка всё ещё нужна экономике
Высокая ключевая ставка — это не прихоть регулятора, а инструмент борьбы с инфляцией. Дорогие деньги охлаждают потребительский спрос, сдерживают кредитную активность и заставляют цены расти медленнее. Но у этой медали есть и обратная сторона: бизнесу сложнее развиваться, а людям — брать ипотеку или автокредит.
Если начать снижать ставку слишком рано, есть риск, что инфляционные ожидания снова разгонятся. Тогда все усилия последних лет окажутся напрасными, и регулятору придётся возвращаться к более жёстким мерам. Поэтому осторожность здесь абсолютно оправдана.
При этом важно понимать: дальнейшие решения будут зависеть не только от бюджета, но и от всего массива экономических данных. Инфляция, динамика спроса, ситуация на рынке труда, бюджетная политика — всё это будет учитываться на каждом заседании. Никаких заранее гарантированных шагов нет, и это, пожалуй, главный сигнал для тех, кто пытается строить прогнозы.
Жёсткая денежно-кредитная политика остаётся основным инструментом сдерживания инфляции в ближайшие годы.
3. Как ставка влияет на инфляцию и чего ждать дальше
Связь между ключевой ставкой и инфляцией достаточно прямолинейна. Когда деньги дорогие, люди и компании меньше берут взаймы. Потребление замедляется, спрос на товары и услуги снижается, и у продавцов становится меньше возможностей повышать цены. Это постепенно возвращает инфляцию к целевому уровню.
Но есть и другая сторона: слишком долго держать экономику на жёсткой диете тоже нельзя. Это тормозит рост, сдерживает инвестиции и может привести к стагнации. Поэтому задача регулятора — найти тот самый баланс, при котором инфляция остаётся под контролем, но экономика не задыхается.
Заявление о диапазоне 10,5–12,5% на 2027 год как раз и отражает эту попытку нащупать равновесие. Регулятор даёт понять: период очень высоких ставок постепенно завершается, но быстрого возврата к дешёвым деньгам ждать не стоит. Это скорее плавный спуск, чем резкое падение.
4. Когда ставка может опуститься ниже 10 процентов
Точной даты перехода через отметку в 10% никто не называет. Более того, средняя ставка за год в диапазоне 10,5–12,5% вполне допускает, что в отдельные месяцы показатель может оказаться ниже 10%. Всё зависит от того, с какого уровня начнётся 2027 год и насколько быстро регулятор будет снижать ставку в течение года.
Для вкладчиков это принципиальный момент. Одно дело — средняя ставка за год, и совсем другое — ставка на конец года. Разница между этими показателями может быть существенной. Поэтому попытки угадать конкретный месяц, когда произойдёт переход через психологическую отметку, менее надёжны, чем оценка общего направления движения.
Я бы рекомендовал смотреть не на отдельные заседания, а на тренд. Если инфляция продолжит замедляться, а бюджетная политика будет оставаться сдержанной, пространство для снижения ставки будет расширяться. Но любые неожиданные шоки могут скорректировать эту траекторию.
5. Что произойдёт с доходностью вкладов
Для тех, кто держит деньги на депозитах, прогноз по ключевой ставке имеет прямое практическое значение. Когда ставка снижается, банки постепенно теряют стимулы предлагать высокую доходность по новым вкладам. Это значит, что период рекордных процентов может подходить к концу.
Снижение ключевой ставки неизбежно отразится на доходности новых депозитов.
Уже открытый вклад с зафиксированной ставкой обычно продолжает действовать на прежних условиях до конца срока. Поэтому главный вопрос для вкладчика — успеть зафиксировать привлекательную доходность, пока банки ещё предлагают щедрые условия. При этом сравнивать предложения нужно внимательно: срок, сумма, возможность пополнения и снятия, условия досрочного расторжения — всё это влияет на реальную выгоду.
Отдельного внимания заслуживают акционные предложения, которые ещё встречаются на рынке. Некоторые банки через финансовые платформы предлагают вклады с доходностью существенно выше рыночной. Но такие условия, как правило, ограничены по времени и могут исчезнуть в любой момент. Если цель — защитить сбережения от инфляции и заработать на процентах, стоит поторопиться.
- Во-первых, рекордные ставки — это уже не норма, а временные акции, которые могут завершиться без предупреждения;
- Во-вторых, при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать такую доходность;
- В-третьих, цикл смягчения денежно-кредитной политики продолжается, и ставки по депозитам неизбежно пойдут вниз.
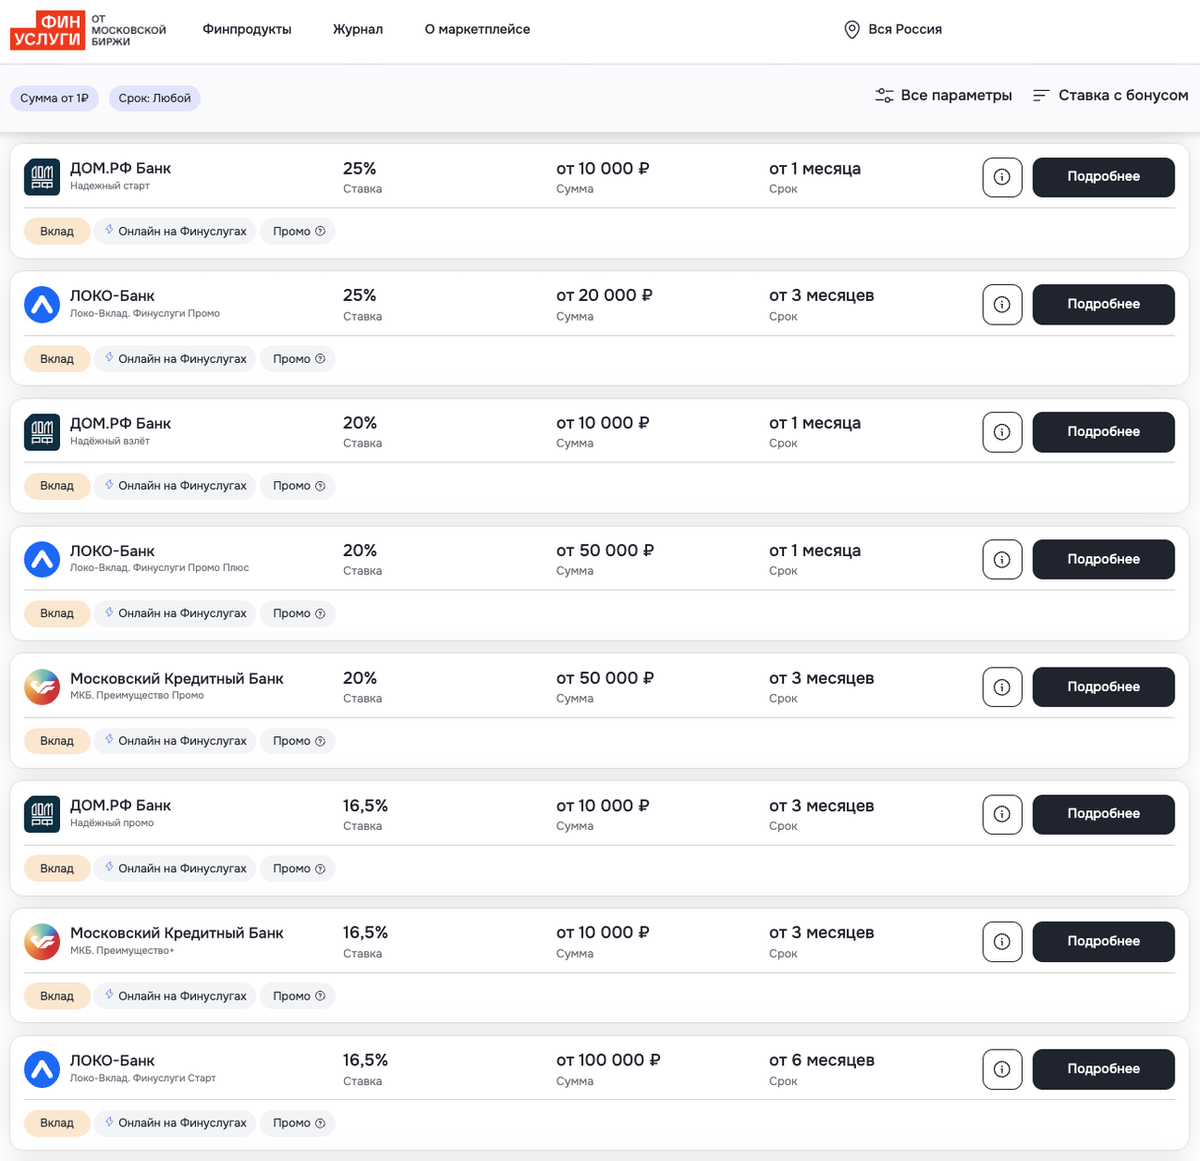
Акционные предложения с повышенной доходностью пока ещё доступны, но их время ограничено.
Оформление вклада через онлайн-сервисы занимает буквально несколько минут и не требует визита в офис. При этом важно помнить о страховании: все вклады застрахованы государством, но размер возмещения ограничен. Если сумма превышает страховой лимит, разумнее распределить средства между несколькими банками.
6. Что будет с облигациями при снижении ставки
Рынок облигаций федерального займа тоже чутко реагирует на изменение ключевой ставки. Когда доходности новых выпусков начинают снижаться, ранее размещённые бумаги с более высокими фиксированными купонами становятся интереснее для инвесторов. Это может привести к росту их цены на вторичном рынке.
Однако облигации — не полный аналог вклада. Их цена меняется в зависимости от рыночной конъюнктуры, и если деньги понадобятся раньше срока погашения, можно зафиксировать убыток. Поэтому для тех, кому нужна гарантированная сумма к определённой дате, депозит остаётся более предсказуемым инструментом. Инвесторам же стоит обращать внимание на срок погашения, размер купона и доходность к погашению.
7. Как действовать вкладчику в текущих условиях
Прогноз по ключевой ставке не должен толкать к резким движениям. Гораздо важнее честно ответить себе на несколько вопросов: на какой срок я готов расстаться с деньгами, какая сумма мне нужна в качестве подушки безопасности и какой уровень риска для меня приемлем.
Если средства точно не понадобятся в ближайшие год-два, есть смысл рассмотреть возможность зафиксировать высокую ставку на длительный срок. Если же деньги могут потребоваться внезапно, не стоит жертвовать ликвидностью ради дополнительных процентов. Финансовая подушка должна оставаться доступной в любой момент.
Каждому вкладчику стоит оценить свой горизонт планирования и уровень допустимого риска.
При крупных суммах особенно важно помнить о страховом лимите и распределять деньги между разными банками. Это простая, но действенная мера защиты сбережений.
8. Общая картина: что означает прогноз на 2027 год
Озвученный ориентир по средней ключевой ставке в 2027 году даёт понимание того, что период экстремально высоких процентов постепенно завершается. Но это не обещание резкого падения, а скорее сценарий плавного смягчения при условии устойчивого замедления инфляции.
На общую картину влияет и бюджетная политика. Государственный долг остаётся на относительно низком уровне, дефицит бюджета постепенно сокращается. Это создаёт предпосылки для возвращения к нейтральной ставке в долгосрочной перспективе. Но любые решения будут приниматься с учётом всего комплекса экономических данных, а не только бюджетных параметров.
Для вкладчиков главный вывод очевиден: окно возможностей для размещения средств под высокие проценты постепенно закрывается. Для инвесторов снижение ставки может открыть интересные перспективы на долговом рынке, но требует более тщательного анализа рисков.
Финансовое решение всегда должно опираться не только на ожидания относительно ставки, но и на личные цели, сроки и условия конкретных инструментов. Прогноз регулятора — это ориентир, а не руководство к немедленным действиям.