
Когда смотришь на свежие цифры по инфляции, первая реакция — ощущение, что привычная экономическая логика дала сбой. Ещё в августе казалось, что ценовое давление постепенно ослабевает: Росстат зафиксировал символическую дефляцию в 0,08%. Однако уже сентябрь вернул рост, а первые октябрьские недели и вовсе преподнесли неприятный сюрприз.
Меня особенно заинтересовало то, насколько быстро изменилась картина. Если в сентябре месячный прирост цен составил 0,35%, а годовая инфляция достигла 6,35%, то за одну только неделю — с 29 сентября по 5 октября — показатель подскочил сразу на 0,96%. Минэкономразвития оценивает годовую инфляцию на 5 октября уже в 7,17%. Такая динамика заставляет задуматься о природе происходящего.
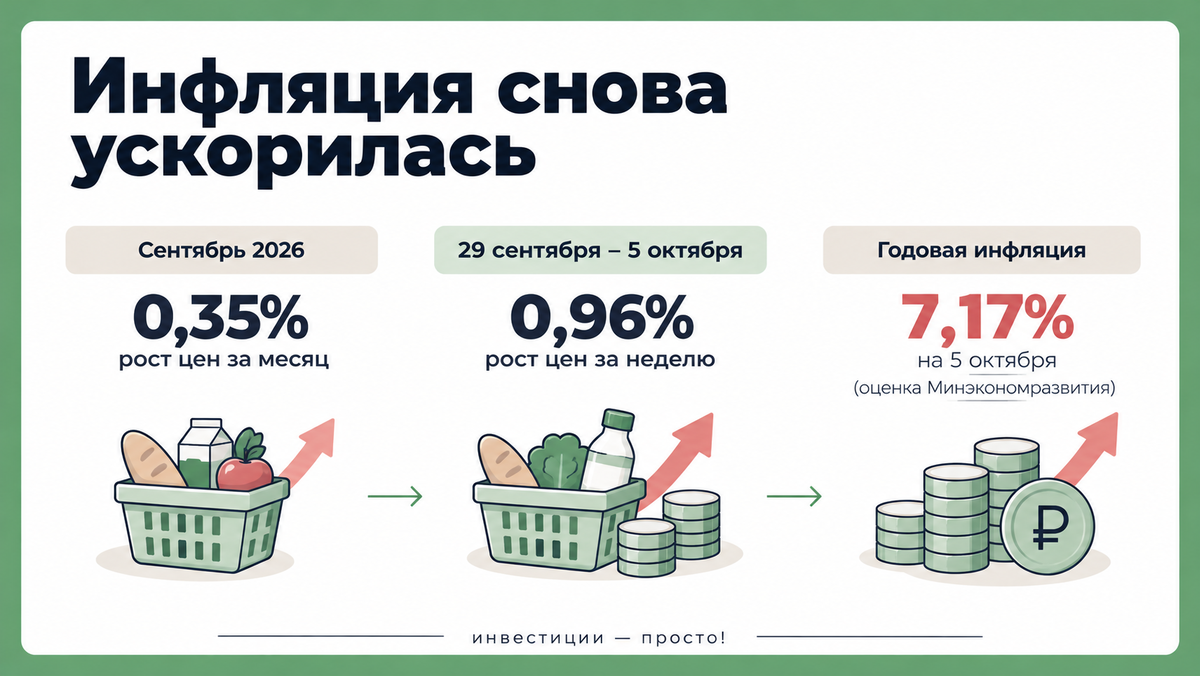
На фоне этих данных ключевая ставка в 14% выглядит особенно контрастно. Возникает закономерный вопрос: почему при таких дорогих кредитах цены всё равно ползут вверх и не рано ли говорить о потере контроля над инфляцией?
1. Природа октябрьского скачка
Разбираясь в причинах почти процентного недельного роста, я обратил внимание на важный нюанс. Основной вклад в этот резкий скачок внесла индексация тарифов ЖКХ, которая традиционно происходит с 1 октября. Это не означает, что все товары и услуги одновременно подорожали на процент за семь дней.
Росстат отдельно отметил, что сильнее всего выросли именно отдельные коммунальные услуги. Их индексация одномоментно попала в недельный расчёт, из-за чего общая цифра оказалась аномально высокой. Такой технический эффект важно отделять от устойчивого инфляционного тренда.
Коммунальные платежи с октября снова увеличились, и многим семьям придётся пересматривать обязательные расходы.
2. Сентябрьская статистика: неоднородная картина
Если отойти от недельных колебаний и посмотреть на сентябрь целиком, картина получается более спокойной, но далеко не однородной. Общий рост цен на 0,35% скрывает за собой совершенно разные процессы в отдельных категориях.
Продовольственные товары в среднем почти не изменились в цене, что можно считать позитивным сигналом. А вот непродовольственные товары прибавили 0,55%, услуги — 0,58%. При этом отдельные позиции показали куда более впечатляющую динамику: смартфоны за месяц подорожали на 4,2%, бензин — на 1%. С начала года автомобильное топливо, по данным Росстата, выросло в цене уже на 21,1%. Это серьёзный удар по бюджетам автомобилистов и логистическим издержкам бизнеса.
3. Почему высокая ставка не работает мгновенно
Многие ожидают, что ключевая ставка должна быстро гасить инфляцию. На практике механизм сложнее. Дорогие кредиты охлаждают спрос: люди и компании реже занимают деньги, меньше тратят, а привлекательные ставки по вкладам стимулируют сбережения. Но этот процесс разворачивается не за неделю и даже не за месяц.
Банк России оценивает полный перенос изменений ключевой ставки в спрос и инфляцию в диапазоне от трёх до шести кварталов. Это значит, что эффект от уже принятых решений проявится лишь через несколько месяцев. Кроме того, не всякое подорожание вызвано избыточным потреблением. На цены влияют урожай, стоимость топлива, логистика, валютный курс и производственные затраты. Коммунальные тарифы вообще меняются по отдельным административным решениям и не реагируют на стоимость кредитов.
Поэтому высокая ставка способна сдерживать общий инфляционный фон, но не гарантирует помесячного снижения цен. Это скорее инструмент предотвращения устойчивого разгона, чем мгновенное лекарство.
4. Чего ждать от Банка России
Ближайшее заседание по ключевой ставке назначено на 23 октября. Предыдущее, состоявшееся 11 сентября, завершилось сохранением ставки на уровне 14%. Тогда регулятор отметил усиление текущего ценового давления, и свежие цифры лишь подтверждают этот тезис.
На мой взгляд, вероятность снижения ставки в октябре теперь выглядит минимальной. Однако делать однозначные прогнозы о повышении тоже преждевременно. Центробанк будет анализировать не только разовый скачок тарифов, но и устойчивую инфляцию, инфляционные ожидания, динамику кредитования и общее состояние экономики. Один нетипичный недельный показатель не станет решающим аргументом.
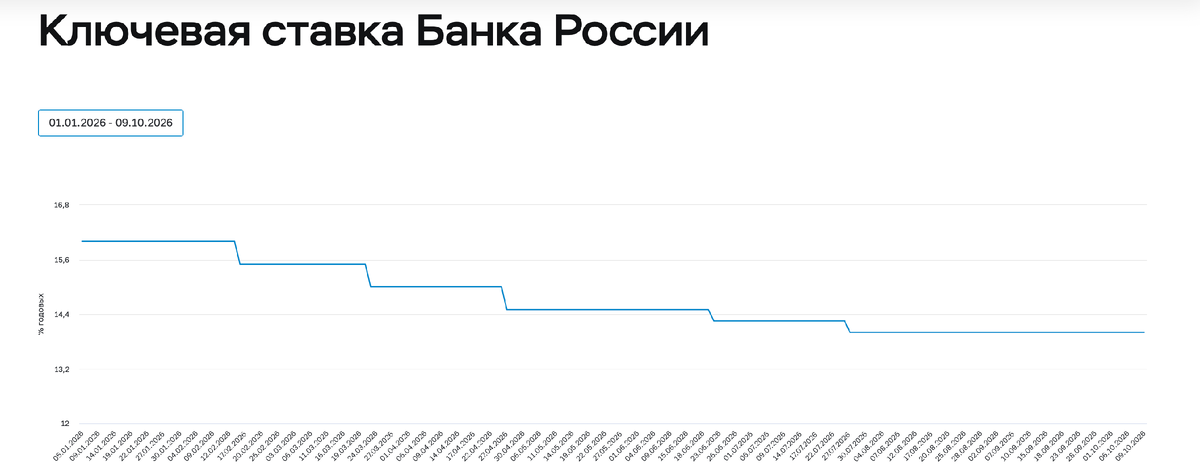
Динамика ключевой ставки остаётся ключевым ориентиром для финансового рынка.
Для вкладчиков сохранение высокой ставки означает, что привлекательная доходность депозитов может продержаться дольше, чем ожидалось. Для заёмщиков ситуация обратная: дешёвые потребительские кредиты и рыночная ипотека, вероятно, останутся недоступными ещё какое-то время.
Ставки по вкладам неожиданно начали расти, что отражает ожидания рынка.
5. Практические выводы для повседневной жизни
Я бы не стал принимать финансовые решения, основываясь только на одной недельной цифре. Рост цен на 0,96% за семь дней — это не повод срочно скупать технику, валюту или делать запасы продуктов. Панические покупки редко оказываются выгодными.
Гораздо полезнее пересмотреть собственные регулярные расходы. После октябрьской индексации ЖКХ стоит заново посчитать обязательные платежи и скорректировать бюджет. Крупные приобретения имеет смысл сравнивать по нескольким предложениям, поскольку разные категории товаров дорожают с разной скоростью.
Свободные деньги, которые могут понадобиться в ближайшие месяцы, разумнее держать в ликвидных инструментах, а не тратить из страха перед инфляцией. При выборе вклада важно учитывать срок, ограничения на снятие и доходность после уплаты налога.
Если цены продолжат быстро расти и в следующие недели, это станет куда более серьёзным сигналом для Банка России. Пока же главный практический вывод прост: высокая ключевая ставка не отменяет инфляцию, но помогает не допустить её устойчивого разгона. Финансовая дисциплина и спокойный анализ ситуации оказываются полезнее эмоциональных решений.