
Осень 2026 года выдалась насыщенной для всех, кто следит за деньгами, ставками и банковскими предложениями. Финансовый рынок замер в ожидании события, которое способно перекроить привычные условия по депозитам и кредитам буквально за несколько дней. Речь идет о предстоящем заседании Банка России, назначенном на 23 октября. Это решение может оказаться поворотным для многих семей, планирующих разместить сбережения или взять ипотеку.
Специалисты и обычные вкладчики сейчас ломают голову над простым, но важным вопросом: есть ли смысл действовать прямо сейчас или разумнее подождать официальных комментариев? Чтобы разобраться в ситуации, я внимательно изучила доступные сигналы рынка, прогнозы экспертов и поведение банков в последние недели.
1. Почему именно это заседание привлекает столько внимания
Ближайшее заседание совета директоров Банка России станет не просто очередной встречей, а опорным событием. Это означает, что вместе с решением по ставке регулятор представит обновленный макроэкономический прогноз, а затем проведет пресс-конференцию. Для рынка такие моменты особенно ценны: участники получают не только цифру, но и развернутый взгляд на будущее денежно-кредитной политики.
Сейчас ключевая ставка находится на уровне 14% годовых. Этот показатель был сохранен еще на сентябрьском заседании, и с тех пор интрига только нарастала. Резюме октябрьского обсуждения появится 5 ноября, а финальное в этом году заседание запланировано на 18 декабря. Но именно октябрьская встреча может задать тон на ближайшие месяцы.
Мне кажется, особый интерес вызывает не только возможное изменение самой ставки, но и то, какие формулировки выберет регулятор. Иногда несколько слов в официальном пресс-релизе способны повлиять на рынок сильнее, чем само решение.
2. Как ключевая ставка управляет повседневными финансами
Ключевая ставка — это не абстрактный экономический показатель. Она напрямую определяет, сколько банкам стоит привлекать деньги и на каких условиях они готовы выдавать займы. Когда ставка снижается, кредитные организации постепенно уменьшают доходность депозитов и делают займы более доступными. Если же ставка остается высокой, вкладчики получают шанс зафиксировать привлекательные проценты, но кредиты остаются дорогими.
Именно поэтому каждое заседание Банка России вызывает такой резонанс. Миллионы людей пытаются понять, как распорядиться накоплениями, стоит ли торопиться с оформлением займа и что будет с ипотечными программами. Я неоднократно замечала, что даже слухи о возможном изменении ставки заставляют банки пересматривать свои предложения.
3. Чего ждут аналитики и почему важны комментарии
Главная интрига октября кроется не столько в цифре, сколько в тональности заявлений Банка России. Рынку важно понять траекторию: продолжит ли регулятор смягчать политику или займет выжидательную позицию. Если в комментариях прозвучат намеки на дальнейшее снижение, реакция финансовых организаций будет заметной и быстрой.
По моим наблюдениям, именно осторожная риторика может оставить рынок в подвешенном состоянии. В таком случае банки не станут резко менять условия, а вкладчики получат небольшую передышку. Однако если сигналы окажутся более определенными, пересмотр ставок начнется практически сразу.
4. Почему банки действуют на опережение
Многих удивляет, что доходность вкладов начинает снижаться еще до официального объявления решения. Но здесь нет ничего необычного: финансовые организации строят свою политику на ожиданиях. Если большинство аналитиков прогнозирует смягчение денежно-кредитной политики, банки заранее корректируют условия, чтобы не оказаться в невыгодном положении.
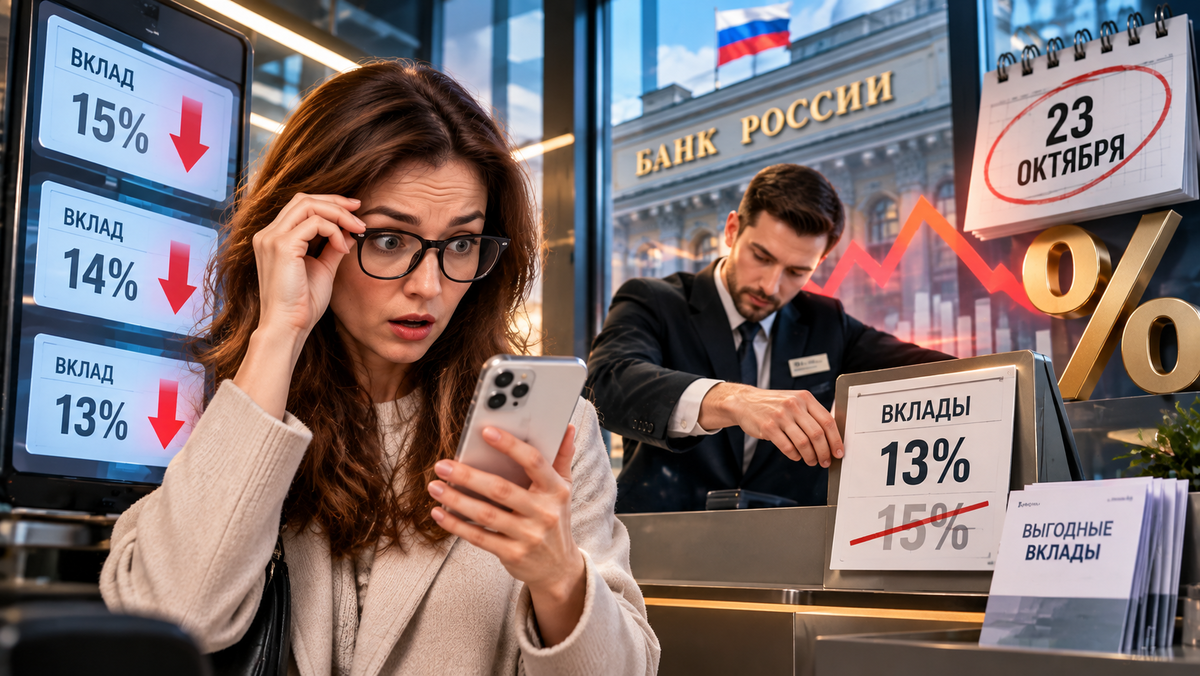
Ирония в том, что самые привлекательные проценты часто исчезают за несколько дней до заседания. Пока человек дочитывает новость о предстоящем событии, банк уже успевает обновить линейку вкладов. Поэтому опытные вкладчики стараются отслеживать предложения заранее и не откладывать решение на последний момент.
5. Стоит ли открывать вклад до 23 октября
Главное преимущество срочного депозита — фиксация ставки на весь срок договора. Если открыть вклад сегодня, а завтра Банк России изменит ключевую ставку, условия по уже заключенному договору останутся прежними. Это особенно важно для вкладов сроком от шести месяцев до года, где сейчас можно найти наиболее интересные варианты.
Я считаю, что период до заседания — это своеобразное окно возможностей для тех, кто хочет закрепить текущую доходность. Разумеется, универсального совета не существует, но практика показывает: ожидание официального решения не всегда идет на пользу вкладчику.
6. Что произойдет с депозитами после решения
Если Банк России сохранит сдержанный тон и не даст явных сигналов о снижении, рынок вкладов может остаться относительно стабильным. Банки продолжат предлагать текущие условия, а доходность новых депозитов изменится незначительно.
Однако если регулятор намекнет на продолжение цикла снижения, банки довольно быстро начнут уменьшать проценты по новым вкладам. При этом уже открытые депозиты не пострадают: их ставка останется неизменной до конца срока действия договора. Это еще один аргумент в пользу того, чтобы не затягивать с решением.
7. Перспективы кредитов и ипотеки
Снижение ключевой ставки обычно запускает процесс пересмотра условий по потребительским кредитам, автокредитам и ипотеке. Но этот механизм не срабатывает мгновенно. Банкам нужно время, чтобы оценить позицию регулятора, проанализировать рыночную ситуацию и скорректировать свои программы.
Поэтому рассчитывать на резкое удешевление займов сразу после заседания не стоит. Изменения, если они произойдут, будут постепенными. Заемщикам имеет смысл следить за динамикой в течение нескольких недель после объявления решения.
8. Где и когда появится информация
Банк России традиционно публикует решение по ключевой ставке около 13:30 по московскому времени. Вместе с этим выходит официальный пресс-релиз, а позже проводится пресс-конференция, на которой могут прозвучать дополнительные сигналы о будущей политике. Именно эти комментарии рынок анализирует с особым вниманием.
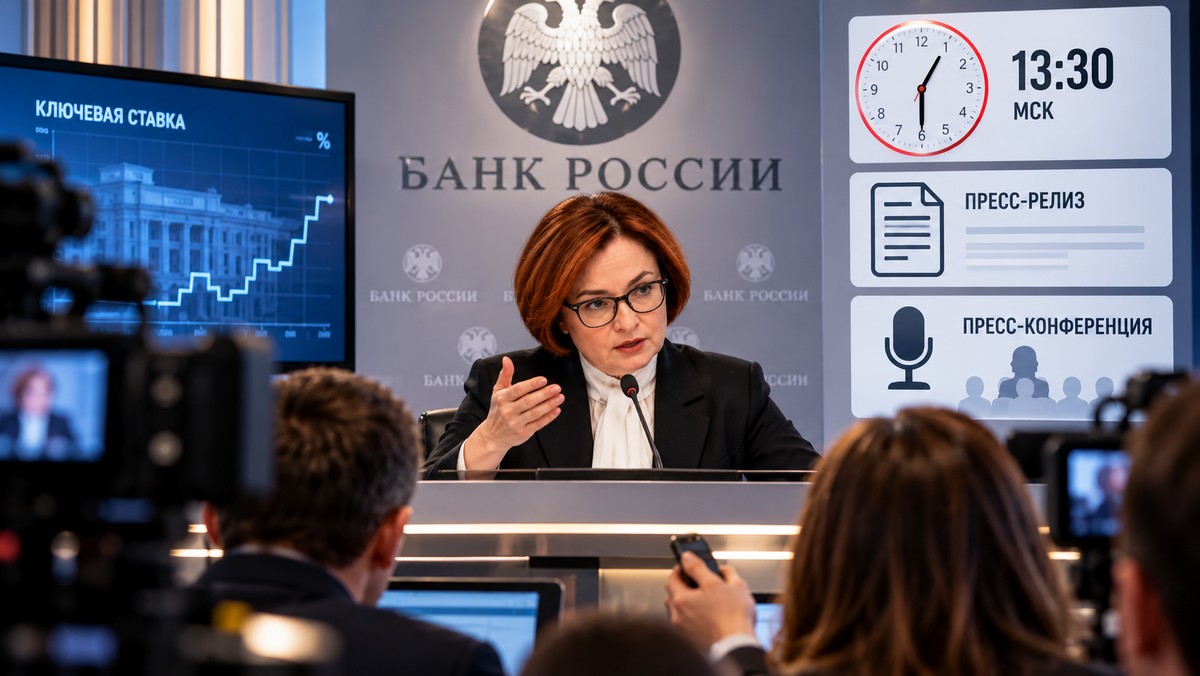
Мне кажется, что для обычного вкладчика важно не только дождаться цифры, но и услышать общий тон заявлений. Иногда именно пресс-конференция дает больше информации, чем сам пресс-релиз.
9. Коротко о главном
Заседание пройдет 23 октября 2026 года. Сейчас ключевая ставка составляет 14% годовых. Уже открытые вклады не изменятся после решения регулятора — их доходность зафиксирована договором. Если Банк России продолжит курс на смягчение, вероятность роста ставок по новым депозитам выглядит невысокой.
10. Практический вывод
Предстоящее заседание станет одним из ключевых финансовых событий осени. Даже если сама ставка останется без изменений, комментарии регулятора могут определить движение банковских продуктов на ближайшие месяцы. Тем, кто планировал открыть депозит, стоит заранее изучить предложения и оценить возможность зафиксировать текущую доходность. Рынок часто начинает реагировать еще до официальных решений, и промедление может стоить упущенной выгоды.