
Октябрьское заседание Банка России заставило иначе взглянуть на перспективы денежно-кредитной политики до конца года. Второй раз подряд регулятор оставил ключевую ставку на уровне 14% годовых, однако сам тон заявлений и обновленные прогнозы указывают на то, что пространство для мягких решений стремительно сужается. Инфляционное давление остается ощутимым, а возвращение к целевому уровню, судя по всему, займет больше времени, чем предполагалось ранее.
Следующая опорная точка — 18 декабря 2026 года. Именно тогда станет понятно, какой сценарий регулятор посчитает наиболее адекватным текущей ситуации. Спор о том, изменится ли ставка на четверть процентного пункта или сразу на целый пункт, уходит на второй план. Важнее понять, какие именно сигналы способны подтолкнуть Центробанк к более решительным действиям.
1. Октябрьский сигнал: ставка осталась, но риторика ужесточилась
Заседание 23 октября формально завершилось сохранением ключевой ставки на отметке 14%. При этом регулятор дал понять, что устойчивая инфляция пока не демонстрирует признаков замедления, а инфляционные ожидания остаются высокими. Прогноз по итогам 2026 года был повышен до диапазона 7,1–7,6%, что значительно выше целевых 4%. Годовая инфляция, по оценке на 19 октября, уже достигала 6,8%.
Отдельного внимания заслуживает показатель устойчивого роста цен, который находится в коридоре 5–6% в годовом выражении. Базовая инфляция в третьем квартале поднялась до 6,2% против 4,5% кварталом ранее. Это довольно тревожная динамика, поскольку она отражает не временные колебания, а более глубокие процессы в экономике.
Эльвира Набиуллина после заседания отметила: «Инфляция остается повышенной и пока в своей устойчивой части не снижается».
На мой взгляд, именно эта фраза стала ключевым сигналом всего октябрьского заседания. Регулятор не просто зафиксировал паузу, но и открыто признал, что фундаментальная проблема с ценами далека от разрешения. Такой подход существенно меняет ожидания относительно декабрьского решения.
2. Почему снижение ставки в декабре почти исключено
Для того чтобы Центробанк даже начал рассматривать возможность смягчения политики, потребовались бы убедительные доказательства устойчивого замедления инфляции. Пока же картина складывается противоположная. Годовая инфляция в сентябре составляла около 6,4%, а к середине октября оценка выросла до 6,8%. Сам регулятор ожидает, что по итогам года показатель окажется в диапазоне 7,1–7,6%.
 Снижение ключевой ставки в декабре выглядит маловероятным из-за сохранения инфляционного давленияСнижение ключевой ставки в декабре выглядит маловероятным из-за сохранения инфляционного давления
Разумеется, не стоит проводить прямолинейную связь между сегодняшним состоянием цен и немедленной реакцией регулятора. Денежно-кредитная политика действует с временным лагом, и текущие показатели не всегда требуют мгновенного изменения ставки. Однако если устойчивый рост цен держится в районе 5–6%, а инфляционные ожидания не снижаются, оснований для смягчения действительно крайне мало.
Банк России уже заявил, что для возвращения инфляции к 4% потребуется более продолжительный период умеренно жестких денежно-кредитных условий. Это прямое указание на то, что цикл снижения ставки откладывается на неопределенный срок. В таких обстоятельствах декабрьское сохранение 14% выглядит базовым вариантом, а вот повышение перестает быть чем-то невероятным.
3. Устойчивая инфляция как главный фактор давления
Наиболее интересная часть нынешней ситуации связана не столько с официальной годовой инфляцией, сколько с ее устойчивой составляющей. Регулятор внимательно следит за показателями, которые позволяют отделить временные ценовые всплески от более стабильного давления. Если рост цен обусловлен не разовыми факторами, а сильным спросом и высокими ожиданиями, удерживать жесткие условия приходится значительно дольше.
Здесь возникает любопытный контекст. Весной ключевая ставка составляла 14,5%, затем была снижена до 14%. При этом устойчивый рост цен сейчас находится примерно на уровне 5–6%, тогда как ранее он опускался заметно ниже. История изменения ставки действительно показывает снижение с 14,5% в мае до 14% с июля.
Само по себе это не означает, что регулятор обязан немедленно вернуть ставку на прежний уровень. Решение зависит от множества факторов, включая динамику кредитования, бюджетную политику и внешние условия. Но данный контекст убедительно показывает, что пространство для дальнейшего смягчения денежно-кредитной политики сейчас практически отсутствует.
 Устойчивая инфляция становится главным аргументом в пользу жесткой политикиУстойчивая инфляция становится главным аргументом в пользу жесткой политики
Центробанк уже предупредил, что ситуация с устойчивой инфляцией может продлиться дольше, чем оценивалось летом. Именно поэтому прогноз средней ключевой ставки на 2027 год был повышен до 12,5–13,5%. Это означает, что даже в следующем году ставка останется заметно выше нейтрального уровня.
4. Денежная масса и кредитование: скрытые факторы декабрьского решения
Еще один важный индикатор, за которым стоит следить до декабрьского заседания, — динамика денежной массы и кредитования. Чем быстрее растет объем денег в экономике при недостаточно быстром расширении предложения товаров и услуг, тем выше потенциальное инфляционное давление. Регулятор учитывает не только уже произошедшее изменение цен, но и факторы, которые могут поддерживать инфляцию в будущем.
Особую роль здесь играет бюджетная политика. Еще в сентябре Банк России предупреждал, что при более высоком структурном первичном дефиците бюджета может потребоваться более жесткая денежно-кредитная политика, чем предполагалось в базовом сценарии. Это важный нюанс, который часто упускают из виду.
Я бы не стал сводить всю историю к примитивной формуле «больше дефицит — ЦБ сразу печатает деньги». Экономика устроена сложнее. Но бюджет, кредитование, денежная масса и совокупный спрос действительно связаны между собой, и регулятор вынужден учитывать эту взаимосвязь при принятии решений. Если к декабрю появятся признаки ускоренного роста кредитования или расширения денежной массы, это станет дополнительным аргументом в пользу ужесточения.
5. Три сценария для декабрьского заседания
Если собрать все факторы воедино, можно выделить три основных варианта развития событий на декабрьском заседании.
- Первый — ставка остается на уровне 14%. Это вполне возможно, если к декабрю инфляционное давление перестанет усиливаться, а показатели устойчивой инфляции и кредитования не дадут ЦБ новых причин для ужесточения политики.
- Второй — повышение на 0,25–0,5 процентного пункта. Такой сценарий станет реалистичнее, если устойчивая инфляция останется высокой, а инфляционные ожидания не снизятся достаточно быстро.
- Третий — повышение примерно на 1 процентный пункт, до 15%. Это уже более жесткий вариант. Он станет значительно вероятнее, если в ближайшие недели появятся признаки нового ускорения устойчивой инфляции и одновременно ухудшатся инфляционные ожидания.
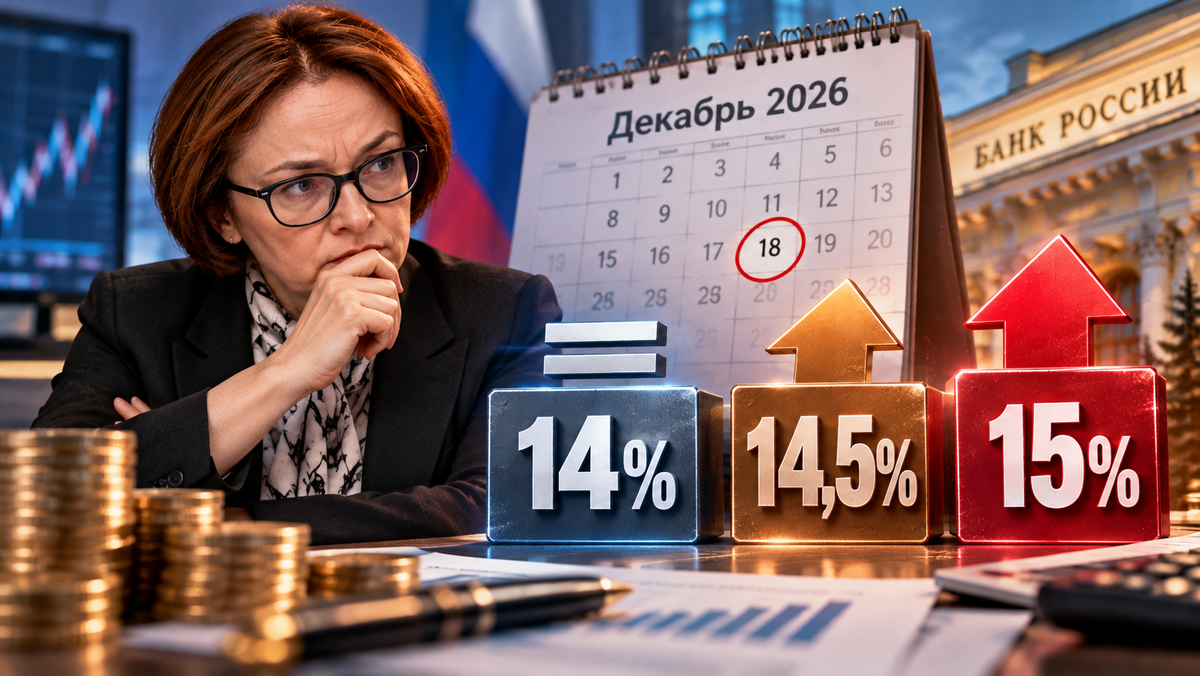 Три возможных сценария по ключевой ставке на декабрьском заседанииТри возможных сценария по ключевой ставке на декабрьском заседании
Сценарий снижения ставки сейчас я считаю наименее вероятным. Для него потребовалась бы гораздо более убедительная картина замедления инфляции, чем мы наблюдаем сегодня. Пока же все указывает на то, что регулятор будет выбирать между сохранением и повышением.
6. Насколько реален уровень 15%
Моя базовая оценка на сегодня такова: в декабре ставка скорее останется на текущем уровне или будет повышена, чем опустится ниже 14%. Почему я допускаю именно 15%? Потому что регулятор уже повысил прогнозную траекторию ставки и признал, что инфляционная проблема может оказаться более продолжительной, чем предполагалось летом. При этом ЦБ прямо заявил, что устойчивый рост цен пока не снижается.
Однако здесь есть важный нюанс. Повышение до 15% не является моим утверждением о том, что именно так Центробанк обязательно поступит. Это сценарий, вероятность которого вырастет при ухудшении инфляционной картины. Если к декабрю появятся данные о новом ускорении устойчивой инфляции или росте инфляционных ожиданий, вариант с 15% перестанет быть теоретическим.
Именно поэтому до декабрьского заседания я бы следил прежде всего за устойчивой инфляцией, инфляционными ожиданиями, кредитованием и текущими темпами роста цен. Эти показатели дадут гораздо больше информации, чем любые предположения о намерениях регулятора.
7. Что это означает для вкладов и кредитов
Для обычного человека спор о 14% и 15% важен прежде всего потому, что от решения ЦБ зависят вполне реальные банковские ставки. Если регулятор повысит ключевую ставку, банки получат меньше возможностей быстро снижать доходность новых депозитов. Уже открытые вклады, конечно, не начнут автоматически приносить больше, если ставка по договору фиксированная, но условия новых предложений могут стать интереснее.
 Решение по ключевой ставке напрямую влияет на доходность вкладов и стоимость кредитовРешение по ключевой ставке напрямую влияет на доходность вкладов и стоимость кредитов
С кредитами ситуация обратная: высокая ключевая ставка означает более дорогие заемные деньги. Поэтому потенциальное повышение ставки — плохая новость для тех, кто рассчитывает на быстрое удешевление кредитов. Но есть еще один момент. Даже если в декабре ЦБ сохранит 14%, это не означает, что высокие ставки по вкладам будут существовать бесконечно. Банки ориентируются не только на текущее значение ключевой ставки, но и на ожидания относительно будущей денежно-кредитной политики.
Поэтому тем, кто сейчас выбирает депозит, имеет смысл смотреть не только на сегодняшнюю цифру, но и на срок, условия досрочного закрытия, возможность пополнения и страховое покрытие. Стоит учитывать, что при дальнейшем изменении денежно-кредитной политики банки будут корректировать свои предложения, и не всегда в пользу вкладчиков.
Открыть вклад с высокой доходностью можно полностью онлайн, не посещая офис банка. Все вклады застрахованы государством через систему страхования вкладов, размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками.
8. Мой прогноз на декабрь 2026 года
Если собрать все факторы вместе, картина получается довольно простой. Снижение ключевой ставки в декабре сейчас выглядит маловероятным. Для него ЦБ должен получить убедительные доказательства того, что устойчивое инфляционное давление действительно ослабевает. Пока таких доказательств нет.
- Сохранение 14% остается вполне возможным, особенно если инфляция перестанет ускоряться и показатели кредитования начнут охлаждаться.
- Но повышение ставки уже нельзя считать экзотическим сценарием. Если устойчивая инфляция продолжит расти, инфляционные ожидания останутся высокими, а новые данные подтвердят усиление ценового давления, ЦБ может предпочесть дополнительное ужесточение.
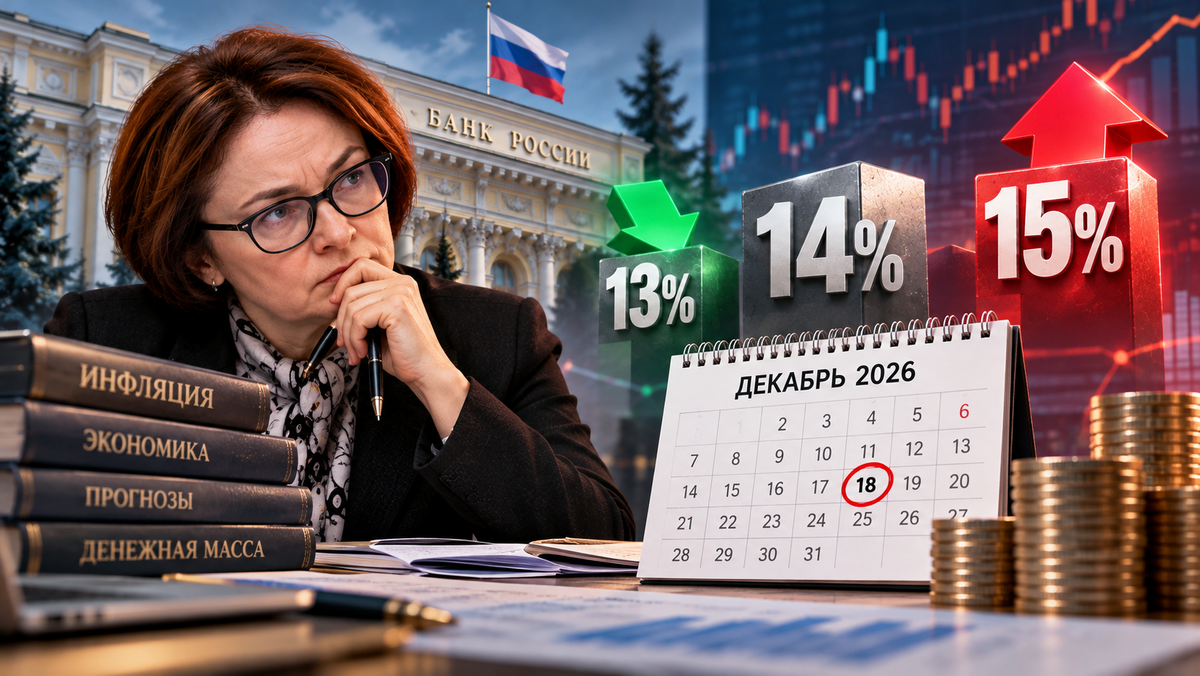 Прогноз: ставка с большей вероятностью останется на уровне 14% или будет повышенаПрогноз: ставка с большей вероятностью останется на уровне 14% или будет повышена
Поэтому мой текущий прогноз такой: на декабрьском заседании 18 декабря ставка с большей вероятностью останется на уровне 14% или будет повышена, чем снижена. А вариант с 15% годовых я бы уже не списывал со счетов. Многое будет зависеть от данных, которые появятся в ближайшие недели.
9. Вывод
Октябрьское решение ЦБ по ключевой ставке нельзя воспринимать просто как «ставку оставили 14%». На самом деле регулятор одновременно повысил траекторию ставки, поднял прогноз инфляции и признал, что устойчивое ценовое давление пока не снижается. Это означает, что период быстрого смягчения денежно-кредитной политики оказался менее предсказуемым.
В декабре ЦБ действительно может сохранить 14%, но оснований уверенно ждать снижения сейчас немного. Моя главная мысль проста: если устойчивый рост цен не начнет замедляться, регулятору придется выбирать между более длительным сохранением жестких условий и новым повышением ставки. И чем дольше инфляция будет оставаться высокой, тем серьезнее может оказаться это решение.