
Когда видишь новость о том, что ключевая ставка опустилась до 14% годовых, первая мысль — наконец-то стало легче. Но если копнуть чуть глубже, становится ясно: радоваться пока рановато. Регулятор, судя по всему, не собирается устраивать резкого смягчения денежно-кредитной политики, и это чувствуется даже в тоне официальных комментариев.
Многие ожидали, что после продолжительного периода жесткой политики Центробанк начнет действовать решительнее. Однако реальность оказалась сложнее. В свежих прогнозах заложена средняя ключевая ставка на 2026 год в диапазоне 14,5–14,6%, что заметно выше текущего уровня. Это означает, что даже после снижения до 14% средний показатель по году останется высоким из-за предыдущих месяцев, когда ставка была существенно выше.
Мне как человеку, который внимательно следит за финансовой ситуацией в стране, такой подход кажется одновременно логичным и немного тревожным. Логичным — потому что резкие движения способны навредить больше, чем помочь. Тревожным — потому что дешевые кредиты, о которых многие мечтают, отодвигаются на неопределенный срок.
1. Почему 14% — это всё ещё дорого для экономики
Формально снижение ставки состоялось: 24 июля 2026 года Банк России уменьшил показатель на 0,25 процентного пункта. Но одновременно с этим был повышен прогноз средней величины на весь год. Парадокс? Нет, скорее математика. Средняя ставка учитывает и те месяцы, когда она держалась на более высоких уровнях, поэтому текущие 14% не делают общую картину значительно мягче.
Сам регулятор объясняет осторожность несколькими факторами. Среди них — временное сокращение производственных возможностей и стимулирующая бюджетная политика, которые вместе создают дополнительные инфляционные риски. Проще говоря, если начать снижать ставку слишком быстро, можно снова разогнать цены, и тогда все предыдущие усилия пойдут насмарку. Для Центробанка такой сценарий категорически нежелателен.
Поэтому, когда я слышу рассуждения о том, что 14% — это уже почти нормально, мне хочется напомнить: даже при таком уровне стоимость заемных денег остается одной из самых высоких в мире. И это не просто мое мнение — об этом говорят экономисты, в том числе главный экономист Института экономики роста имени Столыпина Борис Копейкин. Его формулировки достаточно жесткие: он прямо заявляет, что для экономики это не значит ничего хорошего, а ставки по кредитам продолжат оставаться крайне высокими.
«Этот сценарий полностью соответствует тому сценарию, который был опубликован Центральным банком ещё в июле, — тогда же, когда было принято последнее решение по ставке. Для экономики это не значит ничего хорошего. Это означает, что у нас и дальше и ключевая ставка, и тем более ставки по кредитам, извиняюсь за выражение, останутся одними из самых высоких в мире».
И всё же я бы не стал окрашивать ситуацию исключительно в мрачные тона. Да, период дорогих денег затягивается, но в прогнозах есть и позитивные сигналы, о которых многие забывают.
2. Траектория снижения до 2029 года: что заложено в базовом сценарии
Если посмотреть на цифры, которые приводит Банк России, картина вырисовывается постепенная, но всё же обнадеживающая. Средняя ключевая ставка в базовом сценарии должна составить:
- 14,5–14,6% — в 2026 году;
- 10,5–12,5% — в 2027 году;
- 8–9% — в 2028 году;
- 7,5–8,5% — в 2029 году.
То есть регулятор действительно планирует существенное снижение стоимости денег, но растянутое во времени. При этом инфляция должна вернуться к целевым 4% уже в 2027 году, а рост ВВП ожидается на уровне 0–1% в 2026 году с ускорением до 1,5–2,5% в последующие годы. Это не похоже на сценарий вечной стагнации — скорее на медленный, но последовательный выход из периода экстремально дорогих денег.
Лично я вижу в этом осторожный оптимизм. Никто не обещает чуда, но и катастрофы в прогнозе нет. Вопрос лишь в том, насколько терпеливыми окажутся заемщики и насколько быстро банки начнут транслировать снижение ключевой ставки в свои продукты.
3. Почему нельзя просто взять и опустить ставку до 10%
Со стороны кажется, что решение лежит на поверхности: дорогие кредиты мешают экономике — значит, нужно срочно сделать их дешевле. Но здесь вступает в силу инфляционная логика. Ключевая ставка влияет на стоимость кредитов, привлекательность сбережений и общий объем денег, которые люди и компании готовы занимать и тратить.
Если резко удешевить займы, спрос может вырасти быстрее, чем экономика способна нарастить производство товаров и услуг. В результате цены снова поползут вверх, и мы получим замкнутый круг: слишком высокая ставка тормозит экономику, а слишком быстрое снижение разгоняет инфляцию. Поэтому Центробанк выбирает неприятный, но более безопасный путь — постепенное смягчение с постоянным наблюдением за реакцией рынка.
Я понимаю, почему такой подход вызывает раздражение у тех, кто ждет доступной ипотеки или кредита на развитие бизнеса. Но если представить себя на месте регулятора, становится очевидно: ошибка в сторону слишком быстрого смягчения может стоить гораздо дороже, чем несколько месяцев ожидания.
4. Что это значит для заемщиков
Для тех, кто планирует брать кредит, прогноз ЦБ — это сигнал не ждать мгновенного чуда. Даже если ключевая ставка продолжит снижаться, банковские кредиты не станут дешевыми в одночасье. Финансовые организации учитывают не только текущий уровень ставки Центробанка, но и собственные расходы, риски невозврата, требования регулятора, ситуацию на рынке и ожидания относительно будущих ставок.
Поэтому снижение ключевой ставки работает с временным лагом. Если ЦБ сегодня понизил показатель, завтра кредит в банке не обязательно подешевеет. Особенно это касается необеспеченных потребительских кредитов и кредитных карт — там ставки традиционно реагируют медленнее. А вот ипотека и корпоративное кредитование в перспективе могут получить более заметную поддержку от удешевления денег.
Мне кажется важным донести эту мысль: не стоит строить планы, исходя из предположения, что через месяц-два ставки по кредитам рухнут. Более реалистично готовиться к тому, что процесс займет годы.
5. Ситуация для вкладчиков: время возможностей
С депозитами всё обстоит иначе. Когда ключевая ставка снижается, банкам постепенно становится сложнее предлагать прежнюю высокую доходность по новым вкладам. Поэтому период щедрых процентов может оказаться ограниченным по времени.
Для тех, кто уже разместил деньги под хорошую фиксированную ставку, это относительно приятная ситуация: условия действующего договора обычно не меняются только из-за того, что ЦБ понизил ключевую ставку. А вот тем, кто только собирается открыть новый вклад, стоит внимательно следить за предложениями банков. Чем ниже становится ключевая ставка, тем меньше вероятность встретить действительно высокую доходность по новым депозитам.
Именно поэтому я считаю, что сейчас — тот самый момент, когда нужно сравнивать предложения, а не автоматически нести деньги в первый попавшийся банк. На рынке еще встречаются специальные условия с повышенной доходностью, но их количество постепенно сокращается.
6. Где ещё можно найти высокую ставку по вкладу
Например, на «Финуслугах» всё ещё представлены вклады со ставкой до 25% годовых, причем отдельные предложения доступны с относительно небольшими минимальными суммами. Это не означает, что любой вкладчик гарантированно получит 25% на любую сумму и на любой срок: такие ставки обычно привязаны к конкретным условиям, срокам и требованиям банка. Но сам факт существования подобных предложений говорит о том, что рынок еще дает возможность зафиксировать высокую доходность.
Почему я называю это «последним шансом» не только защитить сбережения от инфляции, но и заработать на них? Причин несколько:
- Во-первых, такие ставки — это уже не рыночная норма, а акционные предложения, которые сильно ограничены по времени и могут исчезнуть в любой момент;
- Во-вторых, при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам;
- В-третьих, Центробанк продолжает цикл смягчения денежно-кредитной политики, а значит ставки по банковским депозитам неизбежно будут снижаться.
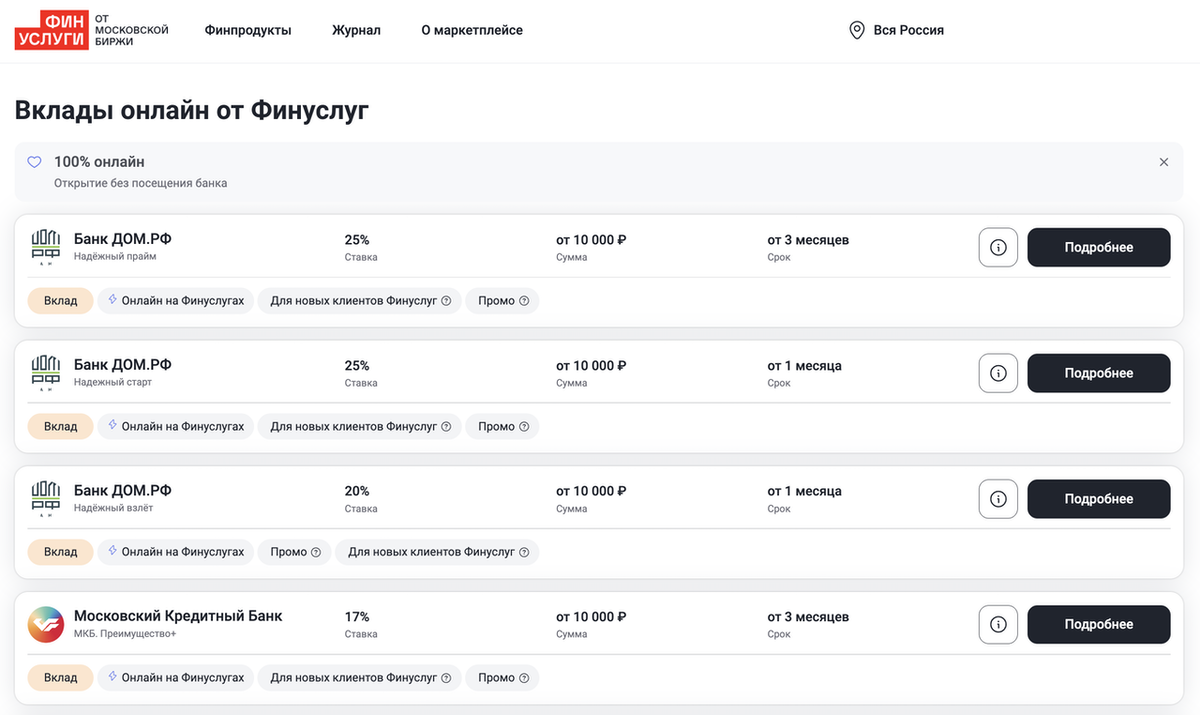
Оформление вклада под 25% годовых через онлайн-сервис занимает буквально 10–15 минут. Не нужно идти в офис банка — весь процесс проходит дистанционно. Отмечу, что все вклады, которые представлены на платформе, застрахованы государством через АСВ. Размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке.
Поэтому, если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками. Перед открытием конкретного вклада стоит проверить его реальные условия: срок, максимальную сумму, требования к клиенту, порядок начисления процентов и возможность досрочного снятия.
7. Высокая ставка — это временно или надолго
Судя по прогнозу Банка России, период экстремально высоких ставок постепенно заканчивается. Но это не означает, что завтра мы проснемся в мире, где ипотека стоит условные 5%, а банки раздают кредиты почти бесплатно. ЦБ прогнозирует достаточно долгий путь снижения ставки. Средняя ключевая ставка в 2029 году, согласно базовому сценарию, должна составить 7,5–8,5%. Регулятор связывает этот диапазон с оценкой долгосрочного нейтрального уровня ставки.
Поэтому тем, кто рассчитывает на резкое удешевление кредитов, придется набраться терпения. А вот вкладчикам ситуация может быть даже интереснее. Чем ближе рынок подходит к нормализации ставок, тем ценнее становятся предложения, позволяющие заранее зафиксировать повышенную доходность на определенный срок.
8. Что в итоге означает прогноз ЦБ
Я бы не стал трактовать нынешнюю ситуацию исключительно как плохую новость. Да, ключевая ставка остается высокой. Да, кредиты быстро дешевыми не станут. Да, российская экономика еще какое-то время будет жить в условиях относительно дорогих денег. Но одновременно ЦБ прогнозирует постепенное снижение ставки, возвращение инфляции к 4% и ускорение экономического роста после слабого 2026 года.
Поэтому главный вывод выглядит несколько иначе. Центробанк не отказывается от снижения ключевой ставки — он просто не хочет делать это слишком быстро. Для заемщиков это означает, что дешевых кредитов придется подождать. Для вкладчиков — что высокие ставки по новым депозитам могут постепенно исчезать, поэтому интересные предложения имеет смысл рассматривать именно сейчас.
А для экономики в целом начинается довольно сложный переходный период — от борьбы с высокой инфляцией к более дешевым деньгам. И вот насколько успешно ЦБ пройдет этот путь, во многом будет зависеть от того, сможет ли инфляция действительно замедлиться без слишком сильного охлаждения экономики.