
Каждое утро я начинаю с проверки уведомлений, и в последние недели там стабильно появляется одно и то же сообщение от банка: «Ваш вклад заканчивается 14 сентября. Продлить по действующей ставке 11,2% годовых?» Честно говоря, каждый раз, когда я вижу эти цифры, внутри что-то сжимается. Ещё два года назад финансовые организации буквально сражались за наших денег, предлагая 18, 19, а иногда и 21 процент годовых. Люди несли сбережения, радовались и рассказывали друг другу, что депозит наконец-то снова стал нормальным рабочим инструментом.
А теперь всё изменилось. Те вклады, которые открывались на пике ставок, подходят к завершению, и банки предлагают продление на условиях, которые выглядят откровенно блекло. Средняя рыночная доходность по депозитам медленно, но уверенно сползает к одиннадцати процентам. Это прямое следствие того, что ключевая ставка прошла путь с двадцати одного процента до нынешних четырнадцати. Вопрос «а куда теперь нести деньги?» стал, пожалуй, самым массовым финансовым вопросом этого года.
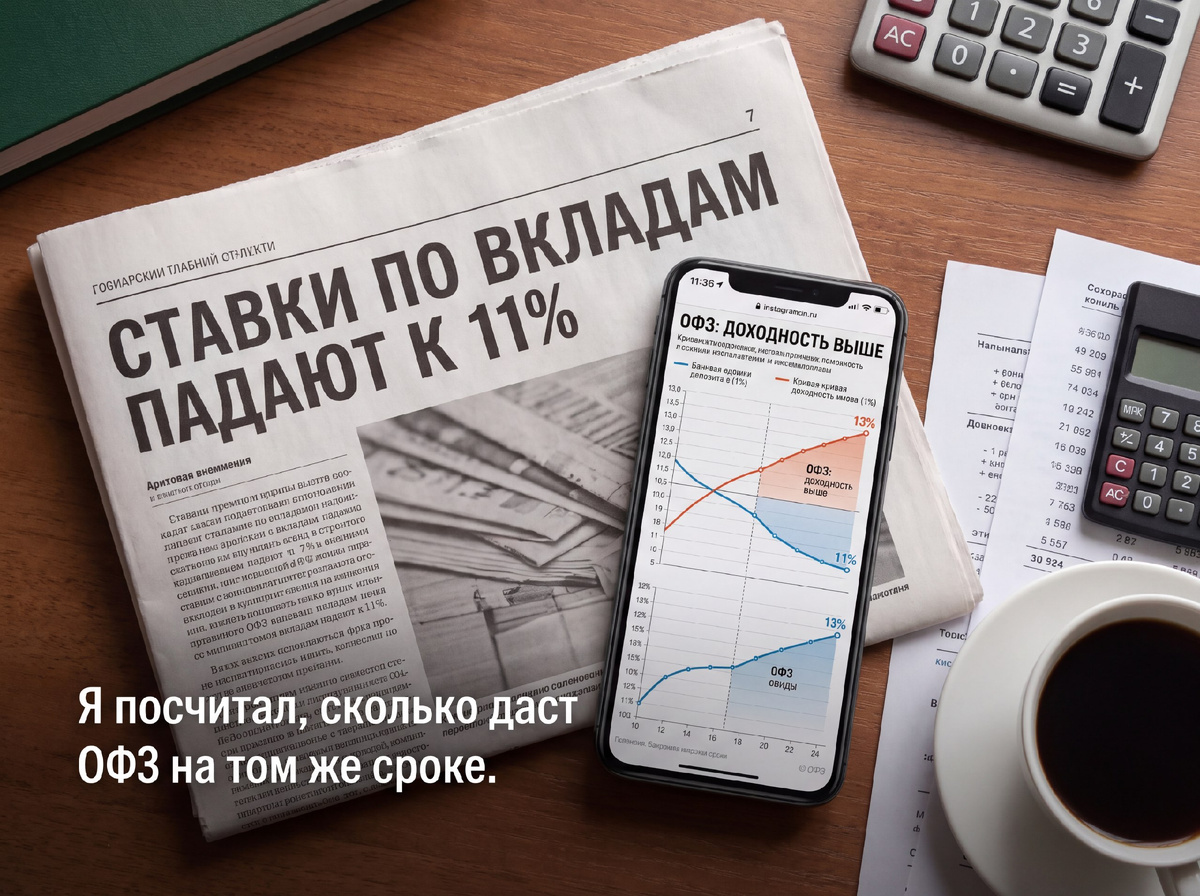
Я вижу эту картину повсюду: в комментариях, в разговорах с друзьями, в личных сообщениях. Люди, которые никогда не считали себя инвесторами, вдруг оказались перед необходимостью принимать решение, к которому они не готовы. Им не хочется разбираться в дюрации, купонах, офертах и прочих терминах. Они просто хотели, чтобы деньги лежали на месте и приносили нормальный процент. А теперь привычный инструмент перестал их устраивать, и это создаёт очень неприятное ощущение неопределённости.
1. Почему одиннадцать процентов ощущаются как обман
Проблема здесь даже не в самой цифре. Проблема в разнице ожиданий. Когда я два года подряд получал восемнадцать процентов годовых и наблюдал, как проценты капают на счёт, мой мозг сформировал определённую норму. Одиннадцать после восемнадцати воспринимаются не как «в целом неплохо», а как «меня лишили семи процентов». Хотя если посмотреть объективно, одиннадцать процентов при движении инфляции к целевым уровням — это вполне нормальная реальная доходность, которая сохраняет покупательную способность денег.
Но есть вторая боль, и она гораздо тоньше и опаснее. Когда привычная доходность падает, человек начинает искать способы вернуть прежние цифры. И вот тут его уже поджидают: акции третьего эшелона, обещания «гарантированных» тридцати процентов в год, цифровые финансовые активы от компаний без прозрачной отчётности, знакомый с «гениальной бизнес-идеей». Каждый цикл снижения ставок — это сезон охоты на бывших вкладчиков. Я это наблюдал не раз, и сценарий всегда один и тот же: человек, который ни разу в жизни не покупал акции, вдруг вкладывает все сбережения в сомнительную историю, потому что ему пообещали вернуть те самые восемнадцать или даже больше.
2. Считаем на конкретном примере: миллион рублей на три года
Давайте я покажу расчёт на простом примере. Берём миллион рублей и горизонт три года. Сравниваем два варианта — классический вклад и облигации федерального займа. Здесь важна деталь, о которой многие забывают: найти вклад на три года под фиксированные одиннадцать процентов сейчас практически невозможно. Банки не дают хорошие ставки на такие длинные сроки. Реально это будет вклад на шесть-двенадцать месяцев с последующим продлением по той ставке, которая будет действовать на момент пролонгации.
А ставка эта, скорее всего, окажется ниже. Базовый прогноз предполагает, что ключевая ставка опустится примерно до тринадцати процентов к концу 2026 года и продолжит снижаться дальше. Значит, через год мне предложат не одиннадцать процентов, а меньше. Это называется риск реинвестирования, и в текущей ситуации он становится главным фактором, который съедает доходность.
Если считать оптимистично, будто ставка все три года держится на уровне одиннадцати процентов, миллион превратится примерно в один миллион триста шестьдесят восемь тысяч рублей с учётом капитализации. Реалистичный сценарий с постепенным снижением ставок даст результат ближе к одному миллиону трёмстам двадцати тысячам. Налог здесь, скорее всего, не возникнет: НДФЛ платится только с процентов, превышающих необлагаемый лимит, а при нынешних ставках лимит достаточно высокий, и на сумме в миллион я, вероятнее всего, в него уложусь. Это реальный плюс вклада, который нельзя сбрасывать со счетов.
Теперь посмотрим на облигации. Доходность к погашению по государственным бумагам сейчас заметно выше депозитной: индекс RGBI показывал доходность около четырнадцати процентов и выше. Разрыв со вкладом составляет порядка трёх процентных пунктов. На миллионе рублей это примерно тридцать тысяч рублей в год разницы. Ключевое отличие в том, что доходность к погашению фиксируется в момент покупки на весь срок. Если я купил бумагу с погашением в 2029 году под четырнадцать процентов годовых, я получу эти четырнадцать процентов до 2029 года независимо от того, что Центробанк будет делать со ставкой. Никакого продления по новой, худшей ставке.
Считаем: миллион под четырнадцать процентов годовых с реинвестированием купонов за три года даёт примерно один миллион четыреста восемьдесят две тысячи рублей. С купонов ОФЗ удерживается НДФЛ, брокер делает это автоматически. Необлагаемого лимита, как по вкладам, здесь нет, поэтому после налога результат будет несколько ниже — нужно подставлять актуальную ставку и считать индивидуально. Комиссии брокера на таком объёме составляют несколько сотен рублей за сделку и на итог влияют незначительно.
3. Обратная сторона облигаций, о которой не принято говорить
Раз уж я обещал считать честно, вот обратная сторона медали. Цена облигаций скачет. Между покупкой и погашением бумага живёт своей жизнью. Индекс RGBI за последний год ушёл в минус на шесть целых тридцать семь сотых процента — то есть ОФЗ в среднем подешевели, несмотря на снижение ключевой ставки. Если я открою приложение в неудачный месяц и увижу красный минус, мне будет неприятно. К погашению всё выровняется, но нервы я потрачу, это факт.
Продать облигацию досрочно можно, но по рыночной цене. Вклад я забираю по номиналу, потеряв только проценты. Облигацию я продаю по той цене, которую даёт рынок сегодня. Иногда это оказывается выгоднее, иногда — больно. Кроме того, нужен брокерский счёт и минимальные знания. Придётся один раз разобраться, что такое накопленный купонный доход, амортизация и оферта. Это часа два жизни, но их нужно потратить. И ещё один момент: у вкладов есть страхование АСВ до одного миллиона четырёхсот тысяч рублей. У ОФЗ страховки нет — но есть эмитент, которым выступает государство. По сути, тот же субъект, который эту страховку и гарантирует.
4. Три подвоха в банковских предложениях
Раз уж речь зашла о вкладах, добавлю несколько практических наблюдений из личного опыта. Первый подвох — это ставка с приставкой «до». В рекламе висит тринадцать процентов, а в договоре оказывается одиннадцать и две десятых. Разница в том, что максимальная ставка действует только при выполнении целого ряда условий: сумма от определённого порога, новые деньги, оформление в приложении, отказ от частичного снятия, покупки по карте банка на определённую сумму в месяц. Убирается любое условие — ставка падает. Я всегда смотрю не на баннер, а на итоговую цифру в договоре.
Второй подвох — ставка по периодам. Популярная конструкция: вклад на год, где первые три месяца платят пятнадцать процентов, а оставшиеся девять — девять. В рекламе, естественно, указана первая цифра. Эффективная ставка за весь срок выходит около десяти с половиной процентов, и это надо считать самому, потому что банк не будет делать это за вас.
Третий подвох — капитализация против выплаты в конце срока. Два вклада с одинаковой ставкой одиннадцать процентов дают разный результат: с ежемесячной капитализацией эффективная доходность выходит около одиннадцати и шести десятых процента годовых, с выплатой в конце срока — ровно одиннадцать. На миллионе за три года разница набегает примерно на двадцать тысяч рублей. Мелочь, но совершенно бесплатная.
5. Лестница вкладов как промежуточное решение
Если облигации по каким-то причинам не подходят, есть промежуточное решение, которое частично снимает проблему риска реинвестирования. Суть в том, чтобы разбить сумму на несколько частей и разместить их на разные сроки. Например, миллион делится на четыре части по двести пятьдесят тысяч: на три, шесть, девять и двенадцать месяцев. Дальше каждая закрывающаяся часть переоткрывается уже на год.
Через год у меня работает конструкция, где каждые три месяца освобождается четверть суммы. Плюсы очевидны: я никогда не фиксирую всю сумму по худшей ставке, у меня регулярно есть доступ к деньгам, и я автоматически усредняю ставку по времени. Минус тоже есть: в цикле снижения ставок лестница проигрывает разовой фиксации на длинный срок. Я усредняюсь вниз вместе с рынком. Именно поэтому облигация с фиксированной доходностью к погашению сейчас выглядит логичнее — она фиксирует сегодняшние четырнадцать процентов на весь срок, а не усредняет их с будущими девятью.
6. Правильный ответ — не «или», а «для какой задачи»
У меня деньги разделены по задачам, и эта система работает. Подушка безопасности и средства, которые могут понадобиться в горизонте до полугода, лежат на накопительном счёте или коротком вкладе. Здесь важна не доходность, а то, что деньги доступны завтра утром. Деньги, которые точно не нужны два-три года, я держу в облигациях. Здесь фиксация доходности важнее ликвидности, и разница в три процентных пункта за три года превращается в ощутимую сумму. Деньги на горизонте пять лет и больше постепенно переводятся в акции, но это уже отдельный разговор.
Вклад под одиннадцать процентов — не плохой инструмент. Он просто плохо решает конкретную задачу: сохранить высокую доходность на длинном горизонте. Он создан для другого. И когда я слышу вопрос «вклад или облигации?», я всегда отвечаю: сначала определите, для какой цели эти деньги и когда они вам понадобятся. А уже потом выбирайте инструмент. Это не индивидуальная инвестиционная рекомендация, а просто способ думать о собственных сбережениях без паники и лишних иллюзий.