
Экономическая реальность всё чаще напоминает о себе не громкими кризисами, а тихим накоплением проблем. Слабый спрос, дорогие кредиты и рост издержек перестали быть временными трудностями — они превращаются в постоянный фон, на котором компаниям приходится выживать. Когда смотришь на цифры, становится понятно: запас прочности у многих организаций действительно истончился. В одних отраслях уже заметны убытки, в других — осторожная заморозка планов. И хотя общая картина пока не выглядит катастрофической, тревожные сигналы поступают всё чаще.
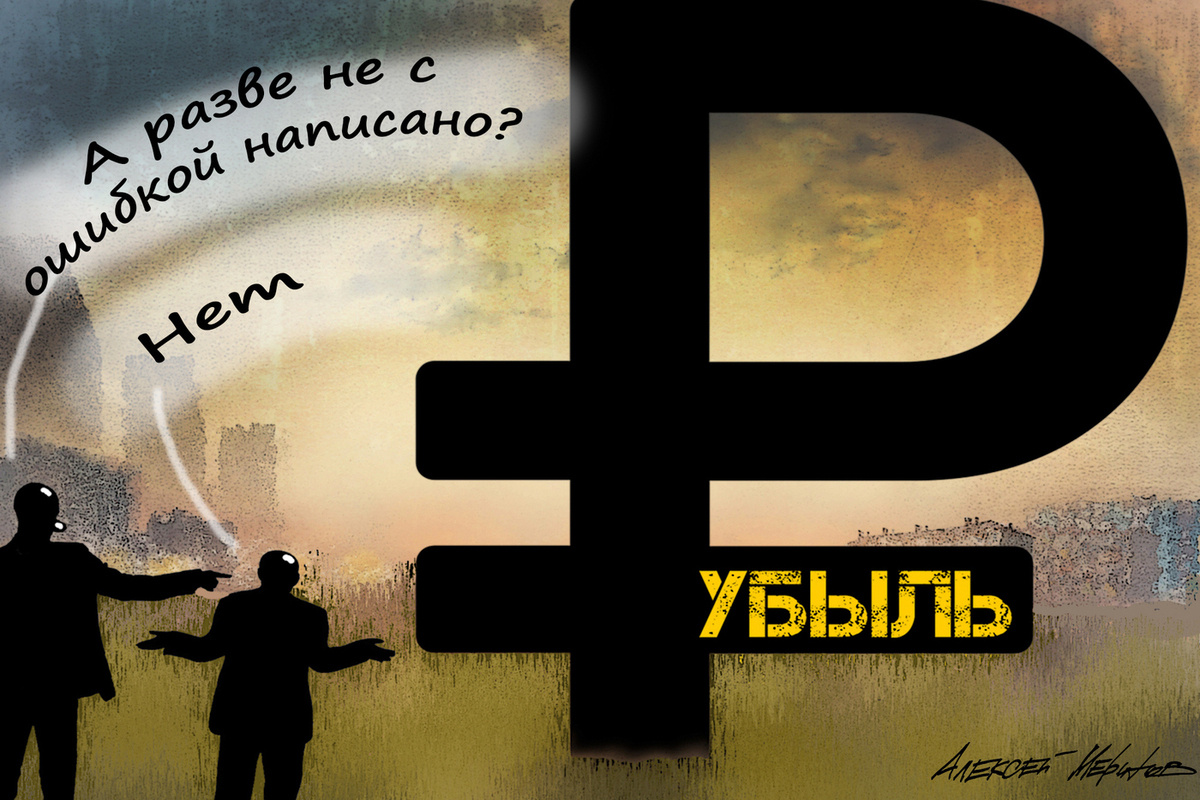
Иллюстрация показывает, насколько разным может быть восприятие одной и той же экономической ситуации. Для одних это время возможностей, для других — период вынужденной экономии и отказа от прежних планов.
1. Первое впечатление от статистики: убытки перестают быть исключением
Мне кажется важным начать с цифр, потому что именно они лучше всего передают масштаб происходящего. За первые шесть месяцев текущего года убыток зафиксировали 21,5 тысячи организаций. Это 33,5% от общего числа компаний, которые попали в статистику Росстата. Ещё год назад доля убыточных организаций составляла 30,4%. Рост почти на три процентных пункта может показаться незначительным, однако за ним стоят тысячи реальных предприятий, которым пришлось пересматривать свои бюджеты и отказываться от запланированных расходов.
Ещё более показательным стал общий финансовый результат. Сальдированная прибыль, то есть разница между прибылью и убытками, составила 11,7 триллиона рублей. Это на 13,3% меньше, чем годом ранее. Июнь оказался особенно сложным: финансовый результат компаний сократился в 5,2 раза по сравнению с тем же месяцем прошлого года. Подобная динамика говорит о том, что ухудшение не просто продолжается, а ускоряется.
Важно понимать, что статистика не охватывает малый бизнес, банки, государственные учреждения и некредитные финансовые организации. В неё также не включены данные по ряду территорий, за исключением Крыма. Поэтому перед нами лишь часть общей картины — та, которая отражает состояние крупного и среднего корпоративного сектора. Но даже в этом сегменте тенденция выглядит тревожной.
2. Где ситуация наиболее острая
Если смотреть по отраслям, то самые серьёзные проблемы наблюдаются в угольной промышленности, металлургии и обрабатывающем производстве. Доля убыточных компаний в производстве стройматериалов достигла 40,8%, в металлургии — 41,6%, а в добывающей отрасли в целом — 46,3%. Это очень высокие значения, которые указывают на системные сложности, а не на временные колебания.
При этом нефтегазовый сектор продолжает приносить значительную прибыль. Именно он пока удерживает общую экономическую картину от более резкого падения. Но такая концентрация финансовых результатов в одном сегменте сама по себе является риском. Если доходы нефтегазовых компаний начнут снижаться, общие показатели могут ухудшиться значительно быстрее.
На мой взгляд, наиболее уязвимыми выглядят производители угля, металла, автомобилей и стройматериалов. Именно там сочетание слабого спроса и высокой долговой нагрузки создаёт опасную ситуацию. Компании вынуждены одновременно сокращать расходы и обслуживать ранее взятые кредиты, что оставляет им очень мало пространства для манёвра.
3. Цепочки поставок как зона повышенного риска
Особого внимания заслуживает положение малого и среднего бизнеса, который зависит от крупных заказчиков. Когда большая компания сокращает заказы на перевозки, ремонт, комплектующие или строительный подряд, её небольшие контрагенты теряют выручку быстрее, чем успевают найти новых клиентов. Это классическая ситуация, при которой кризис передаётся по цепочке вниз.
Дополнительной проблемой становятся задержки оплаты. Маленький поставщик фактически начинает кредитовать крупного клиента, не имея при этом его финансового запаса прочности. Для небольшого подрядчика задержка расчётов на два-три месяца может обернуться кассовым разрывом, а затем и проблемами с выплатой зарплат и налогов. В таких условиях даже временные трудности крупной компании способны привести к остановке деятельности её малых партнёров.
Я не раз замечала, что именно в цепочках поставок скрываются самые незаметные, но болезненные последствия. Сокращение заказов у больших предприятий быстро отражается на выручке их небольших контрагентов. Те, кто ещё вчера чувствовал себя уверенно, сегодня вынуждены искать новые рынки сбыта или сокращать персонал.
4. Строительство и ритейл: две стороны одного замедления
Отдельно стоит сказать о строительной отрасли. Падение объёмов реального девелопмента и замедление потребительского спроса ведут к остановке контрактов по всей цепочке. Это затрагивает не только застройщиков, но и производителей материалов, транспортные компании, проектные организации. В строительстве эффект домино проявляется особенно ярко, потому что каждый проект связан с десятками подрядчиков.
Сложности затронут и офлайн-ритейл. На компании одновременно давят снижение спроса, арендная и налоговая нагрузка. Покупатели становятся более экономными, а расходы на содержание торговых точек продолжают расти. В таких условиях ритейлерам приходится искать баланс между сохранением ассортимента и оптимизацией затрат. Некоторые из них уже пересматривают планы по открытию новых магазинов и активнее развивают онлайн-каналы.
5. Рынок труда: сначала заморозка, потом возможные сокращения
Сокращение инвестиций и расходов неизбежно влияет на рынок труда. Однако эксперты не ожидают немедленной волны массовых увольнений по всей экономике. Базовый сценарий предполагает сначала заморозку найма, сокращение премий, смен и рабочей недели. Компании будут стараться удерживать квалифицированных сотрудников, поскольку их последующий поиск и обучение потребуют дополнительных затрат.
Локальные сокращения возможны в угольных регионах, автопроме и среди строительных подрядчиков, где падение заказов приобрело устойчивый характер. В этих отраслях работодатели уже не могут сохранять прежнюю численность персонала без серьёзного ущерба для бизнеса. Однако в целом по экономике процесс будет постепенным, а не обвальным.
По моему мнению, рынок труда станет индикатором глубины кризиса. Если компании начнут массово переходить от заморозки найма к увольнениям, это будет означать, что они исчерпали внутренние резервы и больше не могут удерживать персонал.
6. Цены или маржа: сложный выбор для бизнеса
Рост затрат ставит компании перед непростым выбором: повышать цены или сокращать собственную маржу. Полностью переложить увеличение расходов на потребителя бизнес не сможет, потому что спрос остаётся слабым. В условиях, когда покупатель легко переходит к более дешёвым аналогам, компании вынуждены брать часть роста затрат на себя.
Сильнее всего цены могут расти в сегментах с высокой себестоимостью и ограниченными возможностями для экономии. Там, где спрос эластичен, бизнес будет вынужден жертвовать прибылью ради сохранения объёмов продаж. Это создаёт дополнительное давление на финансовые результаты и увеличивает риск убытков.
В таких условиях бизнес оказывается перед жёстким выбором: сокращать расходы, повышать цены либо уходить с рынка. Некоторые сегменты ждёт дальнейшее укрупнение, когда крупные игроки будут поглощать более слабых, а часть небольших компаний прекратит работу. Консолидация станет естественным следствием текущего давления.
7. Долги и банкротства: когда убытки становятся опасными
Ухудшение финансовых результатов повышает риск проблем с долгами. Однако бухгалтерский убыток сам по себе ещё не означает неплатежеспособность компании. Многие организации могут продолжать работу за счёт ранее накопленных резервов или реструктуризации обязательств. Но если выручка продолжит снижаться, риск неплатежей и реструктуризаций возрастёт.
К концу года наибольшая опасность грозит закредитованным компаниям с короткими долгами и просроченной дебиторской задолженностью. Такие организации первыми столкнутся с нехваткой ликвидности. Предсказывать общенациональную волну банкротств только по статистике прибыли преждевременно: нужны данные по долговому портфелю, дебиторской задолженности и денежным потокам, чтобы оценить реальный масштаб угрозы.
Однако некоторые эксперты настроены значительно более пессимистично. Ещё весной звучали прогнозы об усилении волны банкротств. Риски связывают с налоговой нагрузкой, ростом стоимости услуг и высоким уровнем ставок по кредитам. Если бизнес, особенно малый, в коротком сроке видит, что у него нет перспективы, единственным вариантом может стать банкротство при той финансовой нагрузке, которая была получена при высоких ставках банков.
Я считаю, что важны профилактические меры и помощь компаниям в выходе из сложных финансовых ситуаций. В противном случае нагрузка может перейти и на судебную систему, которая окажется перегружена делами о несостоятельности. Чем раньше бизнес получит поддержку, тем меньше будет долгосрочных последствий для экономики в целом.
Ситуация развивается неравномерно: пока одни отрасли уходят в минус, другие сохраняют высокую прибыльность. Но общий тренд очевиден — запас прочности сокращается, и компаниям всё сложнее адаптироваться к новым условиям. Вопрос лишь в том, насколько быстро они смогут перестроиться и какие сегменты экономики окажутся наиболее устойчивыми в этой непростой фазе.