
Когда речь заходит о деньгах на банковском депозите, большинство людей привыкло думать, что налог касается только тех, у кого действительно огромные суммы. Но реальность, как это часто бывает, оказалась сложнее и интереснее. В 2025 году произошло изменение, которое затронуло не столько размер налога, сколько саму логику его взаимодействия с другими доходами и льготами.
Суть перемены не в том, что вкладчикам запретили пользоваться налоговыми вычетами вообще. Скорее, поменялась сама конструкция: процентный доход по депозитам перестал быть частью общей налоговой базы, из которой можно было вычитать расходы на лечение, обучение или покупку жилья. Теперь это отдельный мир со своими правилами.
Мне кажется, именно этот момент многие упускают из виду. Люди слышат фразу «вычеты по вкладам отменили» и сразу представляют, что государство забрало у них какую-то возможность вернуть деньги. На деле же произошло более тонкое разделение: доходы от вкладов теперь живут своей жизнью, а вычеты продолжают работать для зарплаты и других поступлений, которые входят в основную базу.
При этом важно понимать, что для доходов, полученных в 2023 и 2024 годах, старые правила еще действуют. Это создает довольно необычную ситуацию, когда за разные налоговые периоды применяется разная логика. Для кого-то это может стать возможностью вернуть часть налога, а для кого-то — поводом пересмотреть свою стратегию накоплений.
1. Почему проценты по вкладам выделили в отдельную налоговую базу
Раньше процентный доход по депозитам учитывался вместе с зарплатой, арендными платежами и другими поступлениями в рамках основной налоговой базы. Это означало, что при определенных условиях его можно было уменьшить за счет стандартных, социальных и имущественных вычетов. Логика была простая: есть доход — есть возможность применить льготу.
С 1 января 2025 года подход изменился. Проценты по банковским вкладам стали самостоятельной налоговой базой, для которой установлен отдельный порядок налогообложения. Федеральная налоговая служба прямо указывает, что применение налоговых вычетов к таким доходам теперь не предусмотрено. Это не техническая мелочь, а принципиально иная конструкция.
ФНС формулирует это достаточно однозначно: с начала 2025 года вычеты к процентным доходам по вкладам не применяются.
На практике это означает, что если в 2025 году вы получили проценты по депозиту и одновременно потратились на лечение или обучение, уменьшить налог именно с этих процентов за счет расходов уже не получится. При этом вычеты для других доходов никуда не делись — они просто перестали пересекаться с процентным доходом.
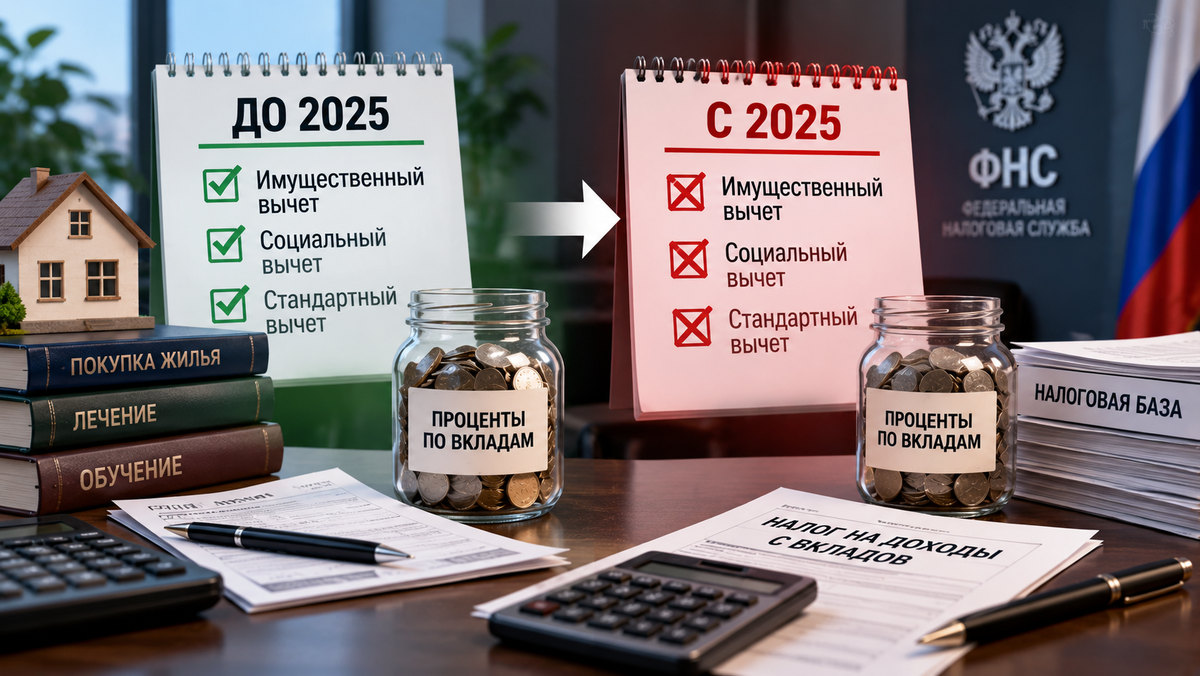
Я бы сравнил это с разделением банковских счетов: раньше все лежало в одном кошельке, и можно было перекладывать между категориями, а теперь появились отдельные ячейки, каждая со своим замком. Деньги те же, но правила доступа разные.
2. Какие вычеты больше не работают с процентами по вкладам
Изменение затронуло не одну конкретную льготу, а целый блок налоговых инструментов. Речь идет о вычетах, которые предусмотрены для основной налоговой базы. Их перечень достаточно широк, и каждый из них раньше мог при определенных условиях уменьшать процентный доход.
Имущественный вычет — пожалуй, самый заметный пример. Если человек покупает квартиру, дом или земельный участок, он может вернуть часть расходов через налоговый механизм. Но теперь, если у него нет зарплаты, а есть только проценты по вкладам, использовать имущественный вычет для уменьшения налога с этих процентов не получится. Для людей с крупными накоплениями и без официального трудового дохода это особенно чувствительно.
Социальные вычеты тоже оказались в этом списке. Расходы на обучение, медицинские услуги, фитнес и другие социально значимые цели больше не позволяют снизить налоговую базу по процентам от вкладов, полученным с 2025 года. Схема, при которой человек получал проценты по депозиту и одновременно использовал расходы на лечение для уменьшения налога, перестала работать.
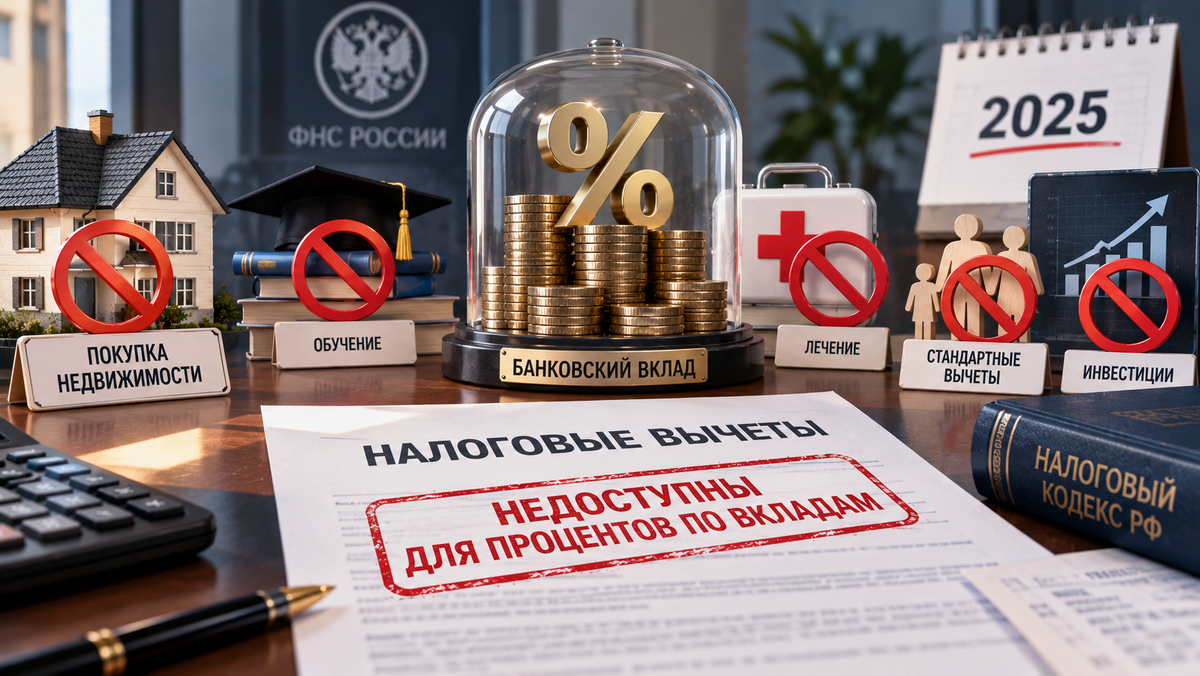
Стандартные вычеты подчиняются той же логике. Если у человека есть право на такой вычет, это не значит, что его можно автоматически применить к процентному доходу по банковскому вкладу. Аналогично обстоит дело с инвестиционными вычетами — они тоже не уменьшают новую отдельную базу.
Таким образом, главный принцип прост: с 2025 года налоговая база по процентам от вкладов существует изолированно. Все привычные инструменты, которые работали с основной базой, для нее больше не актуальны.
3. Что именно облагается налогом: вклад или проценты
Здесь важно не перепутать две принципиально разные вещи. Налог платится не с суммы, которую вы положили в банк, а с определенной части процентного дохода. Если на счете лежит два миллиона рублей, это вовсе не означает, что государство начислит налог с этих двух миллионов. Налогообложению подлежат именно проценты, полученные по вкладам и счетам, с учетом установленного необлагаемого минимума.
При расчете учитывается совокупный процентный доход по всем вкладам и счетам в российских банках. Поэтому открыть пять небольших депозитов вместо одного крупного и таким образом полностью избежать налога не получится — процентный доход суммируется. Это важный момент, который стоит держать в голове при планировании размещения средств.
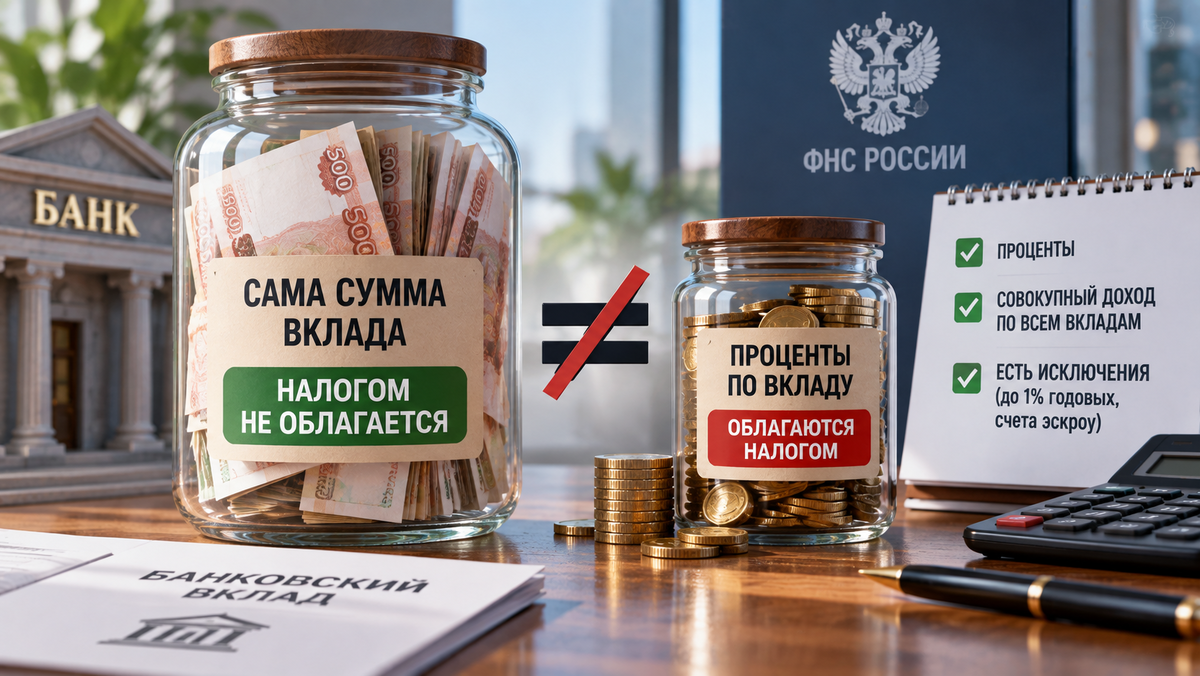
Есть и отдельные исключения. Например, при расчете не учитываются проценты по рублевым счетам и вкладам, ставка по которым в течение всего налогового периода не превышает одного процента годовых. Также не учитываются доходы по счетам эскроу. Эти исключения не отменяют общий принцип, но дают некоторую гибкость в специфических ситуациях.
4. Необлагаемый минимум и формула расчета
Для доходов за 2025 год необлагаемый минимум составляет 210 000 рублей. Эта цифра рассчитывается по формуле: один миллион рублей умножается на максимальную ключевую ставку Банка России за год. В 2025 году максимальная ставка, действовавшая на первое число соответствующего месяца, составляла 21 процент. Отсюда и получается: 1 000 000 × 21% = 210 000 рублей.
Если совокупный процентный доход по вкладам за 2025 год составил 210 тысяч рублей или меньше, налог платить не нужно. Если процентов оказалось больше, НДФЛ начисляется только на сумму превышения. При этом необлагаемый минимум не зависит от того, сколько именно денег человек держал на депозите — он рассчитывается именно исходя из процентного дохода и установленной формулы.
Это создает интересную ситуацию: два человека с одинаковым процентным доходом заплатят одинаковый налог, даже если суммы их вкладов различаются в несколько раз. Важен не размер капитала, а именно доход, который он принес.
5. Пример расчета налога с процентов
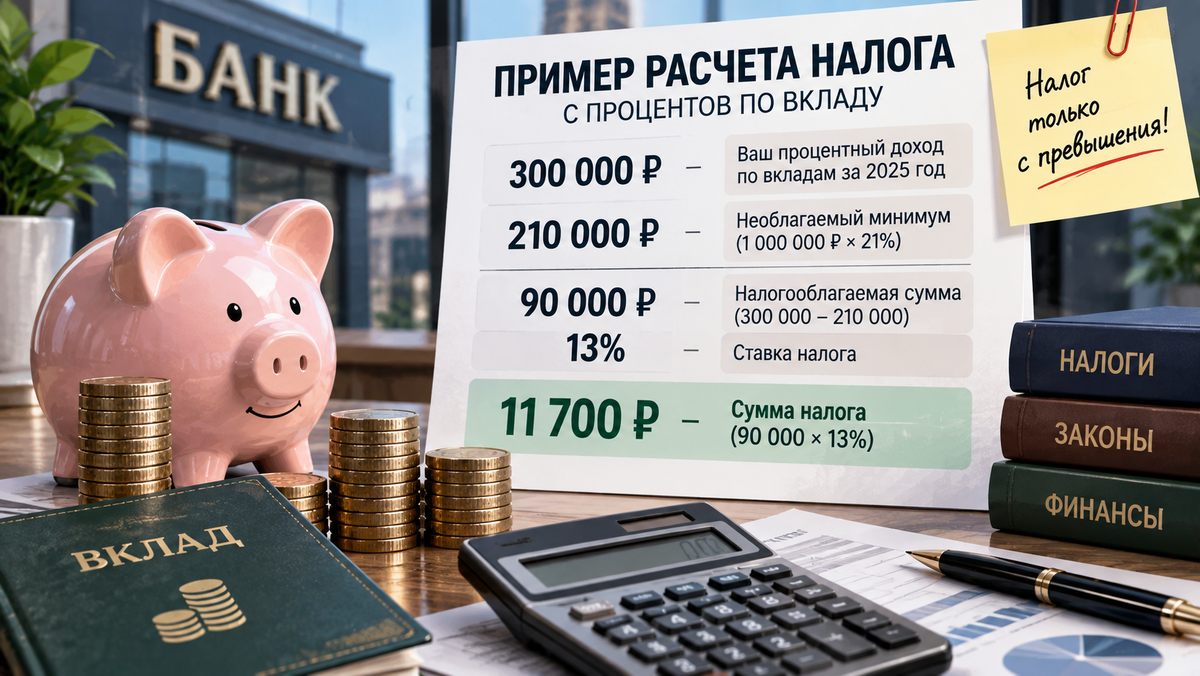
Допустим, человек в 2025 году получил по всем своим банковским вкладам 300 000 рублей процентов. Необлагаемый минимум составляет 210 000 рублей. Значит, налогооблагаемая сумма: 300 000 – 210 000 = 90 000 рублей. Если к этой сумме применяется ставка 13 процентов, налог составит 11 700 рублей.
То есть налог взимается не со всех 300 тысяч рублей процентов, а только с суммы, превышающей установленный необлагаемый доход. Аналогичный расчет приводит и Федеральная налоговая служба. Это важно понимать, чтобы не пугаться заранее и не переплачивать лишнего.
Если процентный доход значительно выше, действует прогрессивная шкала. Для налоговых резидентов России с 2025 года ставка составляет 13 процентов при соответствующем доходе до 2,4 миллиона рублей и 15 процентов с суммы превышения. Это касается общей суммы доходов, а не только процентов по вкладам, поэтому при крупных поступлениях расчет может быть сложнее.
6. Можно ли вернуть налог за 2023 и 2024 годы
Для тех, кто получал проценты по вкладам в 2023 и 2024 годах, есть хорошая новость. ФНС отдельно разъясняет, что при определении основной налоговой базы за эти периоды налогоплательщики вправе уменьшить сумму процентных доходов от вкладов на налоговые вычеты с учетом расходов, произведенных в соответствующем налоговом периоде.
Это означает, что если человек получал проценты по банковским вкладам в 2023 или 2024 году и одновременно имел расходы, дающие право на соответствующий налоговый вычет, возможность вернуть часть налога за эти периоды еще сохраняется. И вот здесь уже имеет смысл проверить старые документы и расчеты.
Например, если в 2023 году были расходы на лечение, обучение или приобретение недвижимости и при этом возникал облагаемый процентный доход, стоит выяснить, можно ли применить вычет в рамках правил, действовавших тогда. Это уже не относится к процентам, полученным начиная с 2025 года, но для прошлых периодов такая возможность остается.
7. Сроки для возврата налога за прошлые периоды
Если вы хотите заявить налоговый вычет за 2023 год, необходимо учитывать общий срок для обращения за возвратом излишне уплаченного налога. Право на возврат налога за 2023 год сохраняется до 31 декабря 2026 года. Это значит, что откладывать проверку до самого конца года не стоит — лучше заняться этим заранее.
Нужно подготовить документы, подтверждающие расходы и право на соответствующий вычет, а также сведения о доходах. Если ситуация сложная — например, несколько вкладов, крупные процентные доходы, недвижимость или несколько видов вычетов — разумно предварительно проверить расчет через личный кабинет налогоплательщика либо получить консультацию специалиста.
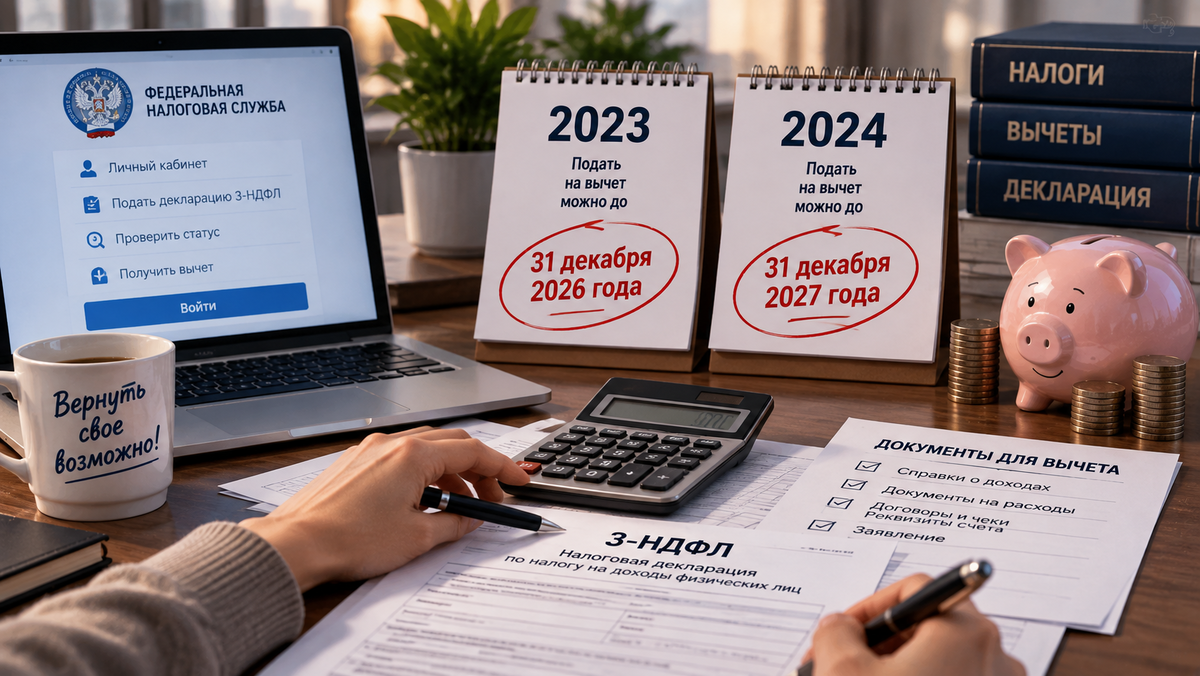
Для доходов и расходов 2024 года срок соответственно сдвигается. Возможность заявить вычет за этот период сохраняется до 31 декабря 2027 года при соблюдении остальных условий. Таким образом, у вкладчиков сейчас фактически два разных налоговых периода, которые нужно рассматривать отдельно.
8. Нужно ли самостоятельно подавать декларацию
Сам по себе процентный доход по российским банковским вкладам обычно не требует от гражданина самостоятельной подачи декларации. Банки передают налоговым органам необходимые сведения, а ФНС рассчитывает налог самостоятельно. Это удобно и снимает с вкладчика часть бюрократической нагрузки.
Информация о процентных доходах за 2025 год уже доступна в личном кабинете налогоплательщика. Там можно посмотреть сведения, переданные банками, и проверить, все ли учтено корректно. Сумма рассчитанного налога включается в налоговое уведомление.
Налог за процентные доходы, полученные в 2025 году, необходимо уплатить не позднее 1 декабря 2026 года. Поэтому если у вас были крупные вклады в 2025 году, сейчас самое время заглянуть в личный кабинет ФНС и проверить, какие сведения там указаны. Лучше обнаружить расхождение заранее, чем разбираться с ним в последний момент.
9. Почему это особенно важно для крупных вкладчиков
Для человека с небольшим депозитом новая система может вообще не стать серьезной проблемой. Если процентный доход не превышает необлагаемый минимум, налог не возникает. А вот у владельцев крупных накоплений ситуация совершенно другая. Чем больше сумма вкладов и чем выше процентная ставка, тем выше потенциальный процентный доход. И если он превышает необлагаемый лимит, возникает НДФЛ.
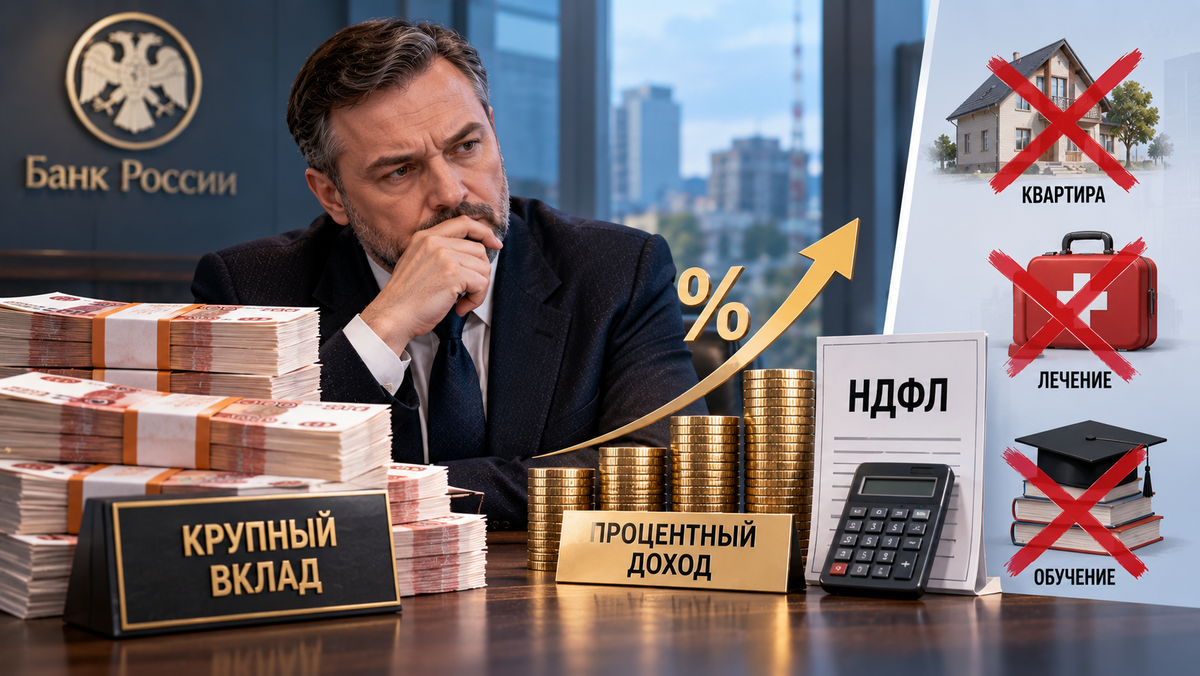
При этом использовать расходы на квартиру, лечение или обучение для уменьшения именно этой налоговой базы уже нельзя. Поэтому теперь вкладчику приходится разделять две вещи: налог с обычных доходов и налог с процентного дохода по вкладам. У них разные правила, разные базы и разные возможности для применения вычетов.
Для тех, кто хранит в банках значительные суммы, изменение действительно стоит учитывать при планировании личных финансов. Особенно если человек рассчитывает не просто сохранить капитал, а получать с него стабильный процентный доход. В этом случае налоговая нагрузка становится важным фактором при выборе стратегии размещения средств.
10. Как выбирать вклад с учетом налогов
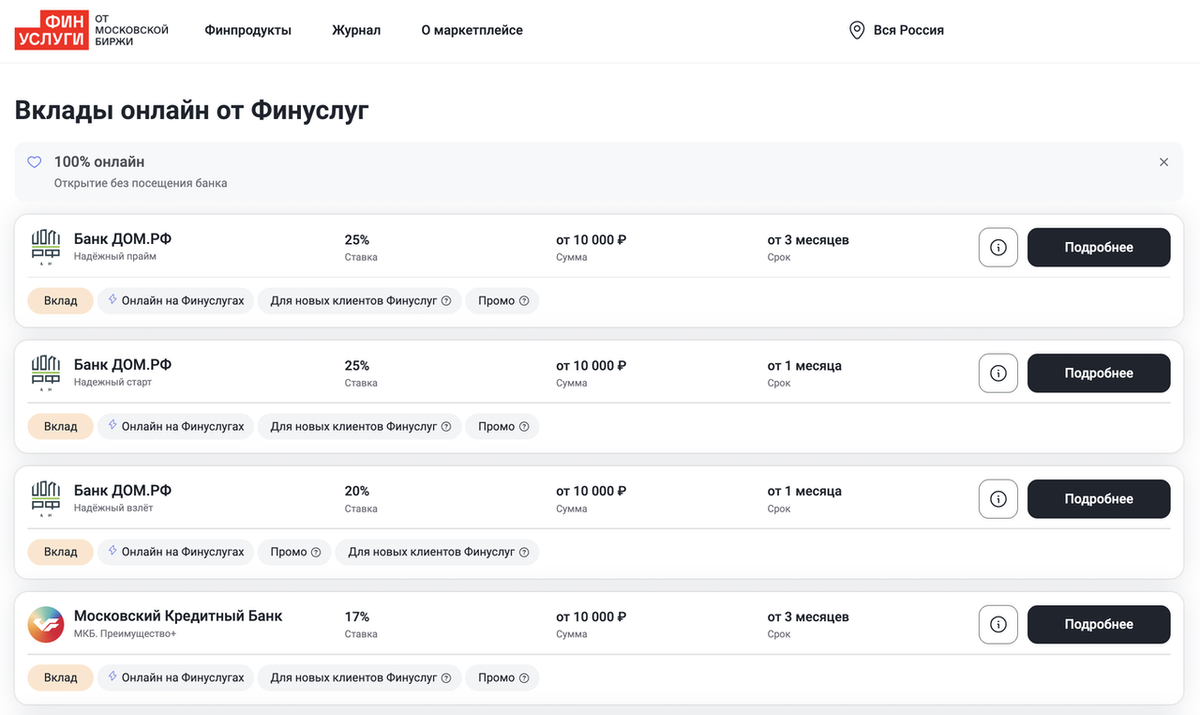
После изменения налоговых правил особенно важным становится вопрос реальной доходности. Если банк предлагает высокую ставку, необходимо смотреть не только на красивую цифру в рекламе, но и на срок вклада, сумму размещения, условия начисления процентов и возможный налог. Ставка 20 процентов и ставка 15 процентов на бумаге выглядят совершенно по-разному, но окончательный финансовый результат зависит от множества факторов.
Именно поэтому при выборе вклада стоит считать чистый доход, а не просто смотреть на максимальный процент. Налог с процентов может существенно скорректировать итоговую доходность, особенно если процентный доход превышает необлагаемый минимум. В этом смысле более низкая ставка с более выгодными условиями иногда оказывается предпочтительнее.
Я бы рекомендовал обращать внимание на специальные акционные предложения, которые банки периодически запускают. Такие ставки — это уже не рыночная норма, а ограниченные по времени акции, которые могут исчезнуть в любой момент. При дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам.
При этом важно помнить о страховании вкладов. Все вклады, которые представлены через официальные финансовые платформы, застрахованы государством через систему страхования вкладов. Размер страхового возмещения составляет 1,4 миллиона рублей на одного вкладчика в одном банке. Поэтому, если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками.
11. Что делать вкладчику прямо сейчас
На практике я бы рекомендовал пройти всего несколько шагов, чтобы не упустить важные моменты и не переплатить лишнего.
Первое — проверить в личном кабинете ФНС сведения о процентных доходах за 2025 год. Это займет несколько минут, но даст полную картину того, какие данные видит налоговая служба. Второе — посчитать общий процентный доход по всем вкладам и счетам, которые учитываются при налогообложении. Третье — сравнить полученную сумму с необлагаемым минимумом в 210 тысяч рублей за 2025 год.
Четвертое — если у вас были расходы, дающие право на налоговые вычеты в 2023 или 2024 годах, отдельно проверить возможность вернуть часть налога за эти периоды. Пятое — если планируете открыть новый вклад, смотреть не только на рекламную ставку, но и на срок, условия и фактическую доходность после налогов.
Последний пункт особенно важен. Потому что в нынешних условиях вклад — это уже не просто вопрос «где дают больше процентов». Важно понимать, сколько денег останется у вас после окончания срока и выполнения всех налоговых обязательств. Только такой подход позволяет принимать действительно взвешенные финансовые решения.
12. Выводы: что изменилось и как к этому относиться
Если свести все изменения к нескольким простым выводам, получится следующая картина. С 2025 года проценты по банковским вкладам формируют самостоятельную налоговую базу. Стандартные, социальные и имущественные налоговые вычеты к этому процентному доходу больше не применяются. Сам размер вклада налогом не облагается — налог возникает с определенной части процентного дохода после применения необлагаемого минимума.
За 2025 год необлагаемый процентный доход составляет 210 тысяч рублей, поскольку максимальная ключевая ставка в расчетном периоде составляла 21 процент. За 2023 и 2024 годы еще могут применяться прежние правила в части налоговых вычетов, если выполнены установленные законом условия. Самостоятельно подавать декларацию только из-за процентов по российским банковским вкладам, как правило, не требуется — сведения передают банки, а налог рассчитывает ФНС.
Получается, что разговоры о том, будто вкладчиков полностью лишили налоговых вычетов, требуют уточнения. Вычеты как таковые никуда не исчезли. Исчезла возможность использовать их для уменьшения налоговой базы по процентам от банковских вкладов, начиная с доходов за 2025 год. И это уже совсем другая история.
Для тех, кто хранит в банках значительные суммы, изменение действительно стоит учитывать при планировании личных финансов. Особенно если человек рассчитывает не просто сохранить капитал, а получать с него стабильный процентный доход. Поэтому сегодня имеет смысл смотреть сразу на три вещи: ставку по вкладу, налоговую нагрузку и реальную доходность после уплаты налогов.
В конечном счете, главное — не поддаваться панике и не делать поспешных выводов. Налоговая система стала сложнее, но она по-прежнему подчиняется понятным правилам. Нужно лишь разобраться в этих правилах и использовать их с умом.