
Сентябрь 2026 года запомнится мне надолго. Именно тогда пришлось решать, куда деть деньги, которые вернулись после окончания банковского вклада. Сумма не космическая, но и не та, которую можно разбрасывать без разбора. Ситуация осложнялась тем, что Центробанк впервые за долгое время не стал менять ключевую ставку, оставив её на уровне 14%. Это означало одно: эпоха лёгких решений закончилась, и теперь придётся включать голову.
Раньше всё было проще: открыл вклад под высокий процент, получил доход, продлил. Теперь же банковские предложения напоминали минное поле — где-то красивые цифры, но с кучей условий, где-то скромнее, но надёжнее. Пришлось сесть и методично разобрать, что предлагают четыре крупнейших игрока: Сбер, ВТБ, Альфа и ПСБ. Результаты этого анализа легли в основу моей личной стратегии.
1. Почему ставки замерли именно сейчас
Решение регулятора сохранить ключевую ставку на уровне 14% стало первой паузой после серии из десяти снижений подряд. Причина банальна — инфляция снова напомнила о себе, разогнавшись до 5–6% в годовом выражении. Центробанк явно не хочет повторения сценария, когда поспешное смягчение политики разгоняет цены ещё сильнее. Поэтому пауза — это не столько передышка, сколько проверка устойчивости экономики.
Для рядового вкладчика такое решение означает, что банки пока не будут массово пересматривать доходность. Но некоторые уже начали точечно корректировать ставки на отдельных сроках, пытаясь привлечь клиентов именно сейчас, пока не началось очередное снижение. Средние показатели по топ-20 банкам демонстрируют чёткую закономерность: чем короче срок вклада, тем выше процент. Банки не хотят фиксировать высокие выплаты на длинной дистанции, ожидая, что ключевая ставка всё-таки пойдёт вниз.
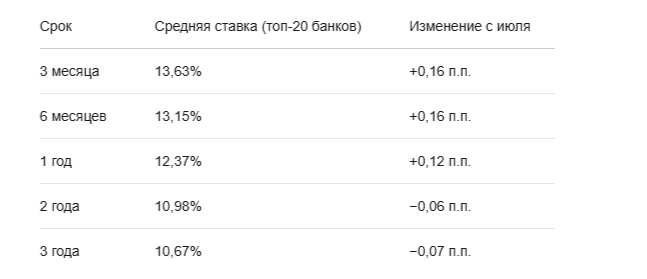
Парадокс в том, что долгосрочные вклады сейчас выглядят наименее привлекательно с точки зрения процента, зато именно они страхуют от будущего падения ставок. Это классический выбор между синицей в руках и журавлём в небе, только в банковском исполнении.
2. Сбербанк: знакомые грабли и скрытые условия
Начну с банка, который у всех на слуху. Сбер 17 сентября поднял ставки по вкладу «Лучший %» на сроки 6 и 7 месяцев — до 13,5% годовых. Звучит солидно, но когда начинаешь разбираться, выясняется, что максимальная цифра складывается из базовой ставки и целого набора надбавок, которые нужно заслужить.
Чтобы получить эти заветные 13,5%, нужно соответствовать сразу нескольким требованиям. Во-первых, деньги должны быть «новыми» — то есть их не должно было быть на счетах и вкладах Сбера последние два месяца. Во-вторых, необходима подписка СберПрайм или премиальное обслуживание. В-третьих, либо зарплата или пенсия должны приходить на карту Сбера, либо нужно тратить по картам от 30 000 рублей. И наконец, проценты выплачиваются только в конце срока, что лишает возможности реинвестировать их досрочно.
Без выполнения всех этих условий базовая ставка составляет 11,9%, а при сумме от миллиона рублей — 12%. Разница в полтора процента на полугодовом горизонте выливается в ощутимую сумму. Например, на 500 000 рублей за полгода можно недополучить около 3 750 рублей. Вроде бы и немного, но зачем отдавать банку то, что по праву принадлежит тебе?
Отдельного упоминания заслуживает вклад «Выгодный старт+» со ставкой до 19% годовых на 3 месяца. Выглядит как сказка, но сумма ограничена диапазоном от 10 000 до 100 000 рублей. Для небольшой суммы, которая просто лежит без дела, это отличный вариант, но рассчитывать на серьёзный доход не приходится.
3. ВТБ: ставка выше, но срок длиннее
ВТБ пошёл другим путём. С 16 сентября банк повысил ставки по «ВТБ-Вкладу» на длинные сроки: на год — на 0,5 процентного пункта, на полтора года — на 1,2 пункта, на два года — сразу на 2,4 пункта. Максимальная ставка составляет 13,9% годовых на полтора года для клиентов Private Banking при оформлении онлайн, а для обычных клиентов — 13,7% на тот же срок.
Интересно, что на коротких сроках (3–6 месяцев) ВТБ, наоборот, ставки немного снизил. Это прямой намёк: банк хочет видеть долгосрочные деньги, а не краткосрочных перебежчиков. Стратегия понятна — зафиксировать пассивы подольше, пока ключевая ставка не упала.
Есть у ВТБ и приветственный вклад «Выгодное начало» — 15% годовых на 91 день для новых клиентов. Сумма ограничена диапазоном от 10 000 до 50 000 рублей. Это скорее тестовый вариант для тех, кто хочет познакомиться с банком, не рискуя крупной суммой.
4. Альфа-Банк: маркетинговый фейерверк и реальная математика
Альфа в сентябре развернулась по полной, запустив сразу несколько агрессивных предложений. Самое яркое — вклад «Зарплатный» со ставкой 20% годовых с капитализацией на 2 месяца для новых зарплатных клиентов. Условия такие: нужно стать зарплатным клиентом до 12 ноября, при самостоятельном переводе перевести от 30 000 рублей и потратить от 10 000 рублей по карте. Сумма вклада — от 10 000 до 100 000 рублей.
Но давайте посчитаем честно. 100 000 рублей под 20% на 2 месяца принесут всего 3 333 рубля дохода. Приятно, конечно, но это не те деньги, ради которых стоит менять зарплатный проект. К тому же нужно выполнять условия по тратам, а это уже не «положил и забыл».
«Альфа-Вклад Новые деньги» предлагает 13,6% с учётом капитализации на 4 месяца для средств, которых не было на накопительных счетах и вкладах последние 60 дней. А «Альфа-Вклад Ключевой» привязан к ключевой ставке ЦБ плюс надбавка: на три года — до 15,07% для обычного клиента и до 15,8% для премиального, на год — 13,24% и 13,8% соответственно.
Получается, что Альфа даёт самый большой разброс ставок на рынке. Если готовы играть по правилам банка — зарплатный проект, траты по карте, — можно выжать максимум. Если хотите просто открыть вклад и забыть о нём — ставки окажутся средними, в районе 13,5–13,8%.
5. ПСБ: агрессивный новичок с реальными козырями
Пожалуй, самым громким игроком сентября стал ПСБ. Главный хит — «Народный вклад» со ставкой 30% годовых на 32 дня для новых клиентов. Условие простое: у вас не должно было быть вкладов и накопительных счетов в ПСБ последние 180 дней. Сумма — от 10 000 до 50 000 рублей, проценты выплачиваются в конце срока.
Звучит фантастически, но реальность отрезвляет. 50 000 рублей под 30% на 32 дня принесут всего 1 315 рублей дохода. Ставка безумная, но абсолютный доход скромный из-за ограничения по сумме и короткого срока. Это скорее маркетинговый ход, чтобы привлечь новых клиентов и дать им «вау-эффект».
Гораздо интереснее вклад «Сильная ставка» — 14,15% годовых на 6 месяцев для новых денег. Под «новыми» понимается разница между текущей суммой на счетах и максимальным остатком за последние 3 месяца. До 3 миллионов рублей ставка составляет 14,15%, от 3 миллионов — 14,2%. И вот это уже серьёзный разговор. 14,15% на полгода — выше, чем у Сбера, ВТБ и Альфы на аналогичный срок.
Если у вас есть свободные деньги, которых не было в ПСБ последние три месяца, это одно из лучших предложений на рынке прямо сейчас. Именно поэтому я и обратила на него внимание в первую очередь.
6. Сравнительная картина на 19 сентября
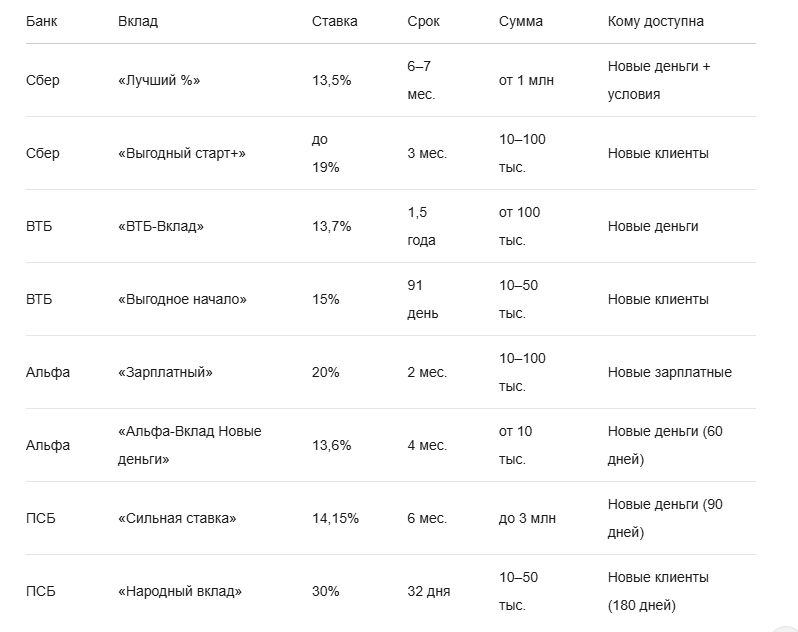
Когда сводишь все данные в таблицу, картина становится яснее. Сбер хорош для тех, кто уже давно в его экосистеме и может получить все надбавки. ВТБ выигрывает на длинных сроках, особенно на полтора года. Альфа — это банк для тех, кто готов выполнять условия и получать максимальные проценты. А ПСБ неожиданно оказался лидером по ставкам на полгода, что для меня стало настоящим открытием.
7. Подводные камни, о которых не говорят в рекламе
Прежде чем принимать решение, стоит вспомнить о нескольких важных моментах, которые банки не афишируют. Во-первых, налог на вклады. Если доход по процентам превышает необлагаемую базу, придётся заплатить 13%. В 2026 году при ключевой ставке 14% необлагаемая сумма дохода составляет 1 миллион × 14% = 140 000 рублей. Всё, что выше, облагается налогом. Например, если вы получили 180 000 рублей процентами, налог составит (180 000 − 140 000) × 13% = 5 200 рублей.
Во-вторых, страхование вкладов. АСВ гарантирует возмещение до 1,4 миллиона рублей на одного вкладчика в одном банке, включая проценты. Если сумма больше, её стоит разбить по разным банкам.
В-третьих, «новые деньги» — это не маркетинговая прихоть, а жёсткое условие. Все четыре банка дают максимальные ставки именно на «новые деньги». У каждого свой период: у Сбера — 2 месяца без вкладов, у ВТБ — 90 дней, у Альфы — 60 дней, у ПСБ — 90 дней. Если просто снять деньги с одного вклада и положить на другой в том же банке, это не будет считаться «новыми деньгами».
И наконец, короткие промо-вклады под 19–30% — это приманка. Ставка реальная, но сумма ограничена 50–100 тысячами, а срок — 1–3 месяца. Через месяц деньги вернутся, и вам предложат продлить уже под стандартную ставку 11–12%. Поэтому относиться к таким вкладам стоит как к бонусу, а не к стратегии.
8. Перспективы ставок и моя личная стратегия
Большинство аналитиков ожидают, что на заседании 23 октября ЦБ может снизить ставку до 13,75%, а к концу года — до 13,5%. Это базовый сценарий, но если инфляция не подчинится, ставка останется на 14% до конца года. В любом случае, сейчас — последний момент зафиксировать высокие ставки. Если ЦБ начнёт снижать, банки быстро потянут вниз и доходность по вкладам.
Мой расклад был таким: 600 000 рублей, я клиент Сбера с подпиской СберПрайм, и у меня нет вкладов в ПСБ последние полгода. Я решила действовать гибко и распределить деньги по трём направлениям. 50 000 рублей отправила в ПСБ «Народный вклад» под 30% на 32 дня — быстрый доход около 1 315 рублей. 450 000 рублей положила в ПСБ «Сильная ставка» под 14,15% на 6 месяцев — это лучшая ставка из четырёх банков на полгода для моей суммы. И 100 000 рублей оставила в Сбере «Выгодный старт+» под 19% на 3 месяца — доход около 4 675 рублей.
Через 3 месяца планирую перекинуть освободившиеся из Сбера деньги в новый вклад и посмотреть, что банки предложат к декабрю. Гибкая стратегия пока работает лучше, чем «положить всё на 2 года и забыть».
9. Что я поняла в итоге
Нет одного «лучшего банка» — есть лучший продукт под конкретную ситуацию. Если у вас небольшая сумма и вы готовы к новому банку — ПСБ с его 14,15% и промо-вкладами вне конкуренции. Если у вас миллион и вы уже давно в Сбере — «Лучший %» с надбавками даст достойные 13,5%. Если готовы заморозить деньги надолго — ВТБ с 13,7% на полтора года выглядит умнее всех. А если готовы «поиграть» с условиями — Альфа со своими 20% на зарплатный вклад даст максимальный процент, хоть и на небольшую сумму.
Главное — не хвататься за первую попавшуюся цифру. Нужно сравнивать, считать абсолютный доход в рублях и не забывать про налог. Каждые 0,5 процентного пункта на дистанции полугода — это реальные деньги, которые останутся у вас, а не у банка. Именно такой подход я теперь применяю ко всем своим финансовым решениям.