
Идея родилась спонтанно, когда я задумался о том, насколько неудобно получать купонный доход по облигациям всего пару раз в год. Пенсионерам и людям, которые привыкли к зарплатному ритму, гораздо комфортнее, когда деньги приходят чаще — как аванс и получка. Сразу скажу: я не ставил перед собой цель создать идеальный инвестиционный портфель. Мне было интересно проверить саму механику — возможно ли на скромную сумму в 150 тысяч рублей собрать такой набор облигаций федерального займа, который обеспечивал бы выплаты примерно дважды в месяц.
Сначала я отнёсся к этой затее скептически. Казалось, что для подобной регулярности нужны либо огромные вложения, либо сложные финансовые инструменты. Но когда я начал разбираться, выяснилось, что задача решается проще, чем можно было предположить. Достаточно правильно скомбинировать классические ОФЗ с постоянным купоном и облигации с плавающей ставкой.
1. Разница между обычными ОФЗ и флоатерами
Классические облигации федерального займа с фиксированным купоном выплачивают доход два раза в год. Это стандартная схема, к которой привыкли большинство частных инвесторов. Однако существуют и так называемые флоатеры — облигации с плавающим купоном, привязанным к рыночным индикаторам. В моём примере я рассматривал выпуски 29024, 29025 и 29027. По ним выплаты происходят четыре раза в год, то есть ежеквартально. На момент расчётов текущий купон по этим бумагам составлял 34,90 рубля на одну облигацию, но важно понимать: эта цифра не зафиксирована навсегда и может измениться вслед за динамикой ставок в экономике.
Именно сочетание полугодовых выплат по классическим бумагам и квартальных по флоатерам позволяет выстроить график, при котором деньги поступают на счёт заметно чаще. Я решил проверить, что получится, если распределить 150 тысяч рублей между девятью разными выпусками ОФЗ. Конечно, это не полноценный инвестиционный портфель в классическом понимании, а скорее эксперимент по созданию денежного потока.
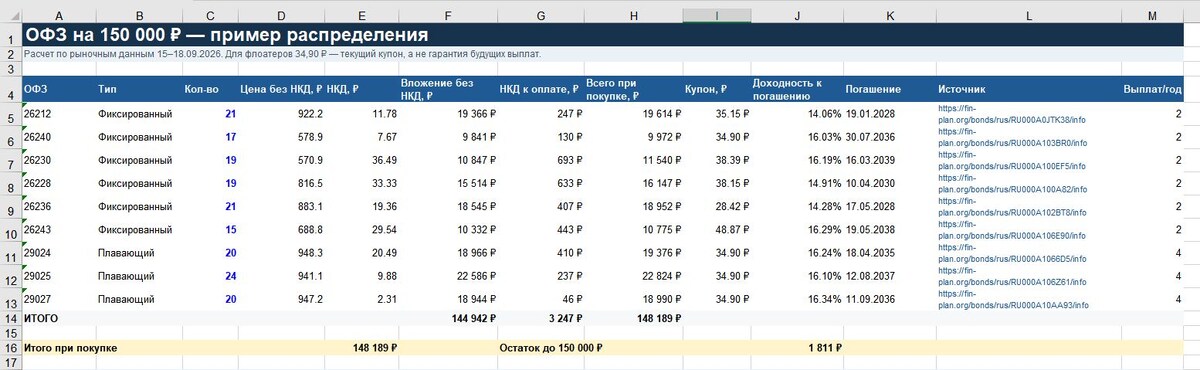
Схема распределения средств между выпусками с фиксированным и плавающим купоном
При покупке всех бумаг с учётом накопленного купонного дохода мне требовалось около 148 189 рублей. Таким образом, от первоначальной суммы оставался небольшой запас — примерно 1 811 рублей. Все расчёты я делал по котировкам середины сентября 2026 года, поэтому сейчас цифры могут отличаться. Но сам принцип остаётся неизменным. Важно ещё раз подчеркнуть: у флоатеров 34,90 рубля — это текущее значение купона, а не гарантированная будущая выплата. Если ключевая ставка или другие рыночные индикаторы пойдут вниз, купон по таким бумагам тоже сократится.
2. Как выглядит денежный поток
Теперь о самом интересном — сколько денег реально будет приходить на счёт. Я составил помесячную таблицу выплат при условии, что размер купонов останется на текущем уровне. Получилась довольно любопытная картина. Деньги действительно поступают двумя отдельными платежами в течение месяца, а не одной суммой раз в полгода. Например, в январе выплаты приходятся на 20-е и 27-е число, в феврале — на 10-е и 24-е, в марте — на 11-е и 31-е. Такой график напоминает получение аванса и основной части зарплаты, что для пенсионера может быть психологически комфортнее.
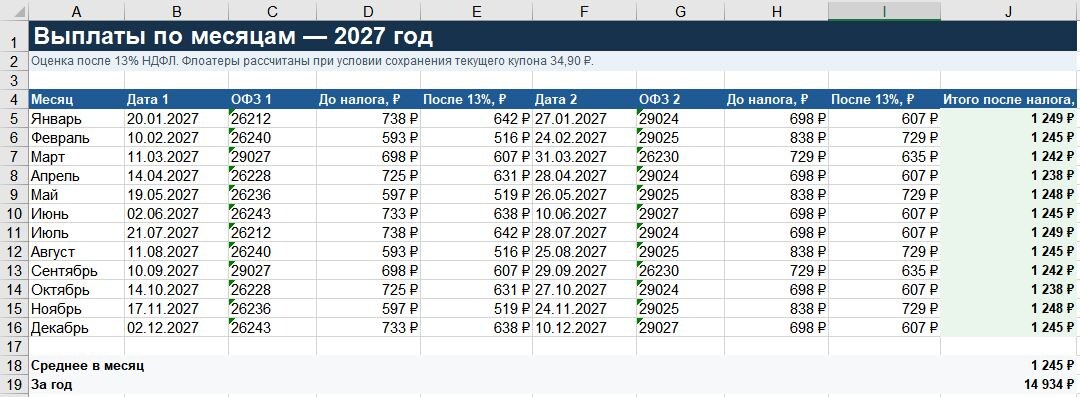
Помесячный график купонных выплат по собранному портфелю
Если суммировать все поступления за год и вычесть налог, получается примерно 14 934 рубля чистыми. В пересчёте на месяц это около 1 245 рублей. Конечно, сумма не поражает воображение, но для человека, который ищет именно регулярную прибавку к пенсии, важен сам факт стабильных поступлений. К тому же 150 тысяч — это далеко не предел. При увеличении вложений пропорционально вырастет и ежемесячный поток.
Поначалу мне показалось, что 1 245 рублей в месяц — маловато для всех этих манипуляций с девятью выпусками. Но если рассматривать ситуацию не как инвестицию ради максимальной доходности, а как способ организовать привычный ритм получения денег, то идея уже не выглядит бессмысленной. Всё зависит от того, что для человека важнее: максимальная прибыль или комфортный график выплат.
3. Сравнение с банковским вкладом
Чтобы понять, насколько оправдана такая схема, я сравнил её с обычным депозитом. В первой декаде сентября средняя максимальная ставка по вкладам в десяти крупнейших банках составляла 12,95%. При этом ключевая ставка Центробанка находилась на уровне 14%. Если разместить те же 150 тысяч рублей на депозите под 12,95% годовых, за год можно получить около 19 425 рублей, то есть примерно 1 619 рублей в месяц. Это заметно больше, чем даёт собранный портфель ОФЗ при текущих купонах.
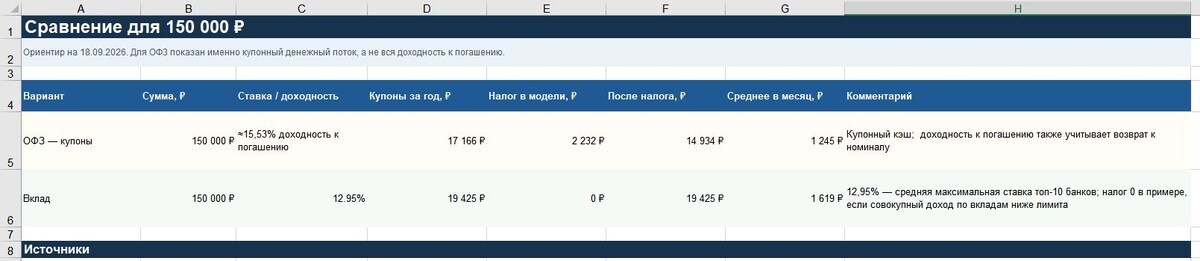
Расчёт дохода по банковскому вкладу при ставке 12,95% годовых
Однако у облигаций есть нюанс, который не виден при простом сравнении ежемесячных сумм. Средневзвешенная доходность к погашению по моему портфелю составляет около 15,53%. Это выше ставки по вкладу. Но здесь кроется важный момент: доходность к погашению — это не то же самое, что живой денежный поток каждый год. В неё заложена разница между текущей ценой облигации и её номиналом. Некоторые бумаги сейчас торгуются значительно дешевле номинала, и при погашении инвестор получит дополнительную прибыль. Но эти деньги поступят не в виде регулярных купонов, а одной суммой в дату погашения.
Поэтому если оценивать именно текущий денежный поток, вклад выглядит привлекательнее. Если же смотреть на итоговую доходность за весь период до погашения, облигации могут оказаться интереснее. Всё зависит от горизонта планирования и целей конкретного человека.
4. Мои выводы после эксперимента
Если бы меня спросили, стал бы я реализовывать такую схему на практике, я бы, скорее всего, ответил отрицательно. Сама идея мне понравилась — особенно для людей, которым важна регулярность поступлений, а не редкие крупные выплаты. Пенсионеру, привыкшему к зарплатному графику, получать деньги дважды в месяц действительно может быть удобнее, чем ждать купон раз в полгода.
Но покупка сразу девяти выпусков только ради частоты выплат кажется мне излишней суетой. Слишком много операций, слишком много бумаг для отслеживания. К тому же три из них — флоатеры, а их купон зависит от рыночных ставок. Сегодняшние 34,90 рубля завтра могут превратиться в меньшую сумму, и тогда весь расчёт потеряет актуальность. Для меня лично частота выплат стоит на втором месте после доходности и надёжности.
Я бы предпочёл собрать несколько ОФЗ, ориентируясь на сроки погашения и доходность, а не на календарь купонных выплат. Регулярность можно обеспечить и другими способами — например, комбинируя вклад с облигациями или используя накопительные счета. Но если для кого-то именно ритм поступлений является ключевым фактором, то предложенная схема вполне рабочая. Это не инвестиционная рекомендация, а лишь проверка гипотезы: можно ли превратить 150 тысяч рублей в небольшую регулярную прибавку к пенсии с помощью ОФЗ. Ответ — да, можно, но с оговорками.