
Когда речь заходит о сбережениях, большинство из нас привыкло мыслить простыми категориями: ставка выросла — хорошо, ставка упала — плохо. Однако нынешняя ситуация на рынке вкладов ломает эту привычную логику. Ключевая ставка Банка России уже составляет 14% годовых, но депозитные продукты далеко не всегда следуют за ней с ожидаемой скоростью. Более того, по отдельным срокам доходность в последние месяцы не снижалась, а даже росла. Именно это противоречие заставляет внимательнее присмотреться к тому, что происходит с банковской системой и как в таких условиях вести себя обычному вкладчику.
Мне не раз приходилось слышать мнение, что после снижения ключевой ставки банки должны автоматически пересматривать проценты по всем депозитам. На практике всё оказалось сложнее. Финансовые организации конкурируют за деньги населения, оценивают собственную потребность в ликвидности и далеко не всегда мгновенно переносят решения регулятора в условия продуктов. Поэтому утверждать, что завтра все вклады станут менее выгодными, было бы слишком примитивно.
11 сентября 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых. Регулятор отметил усиление ценового давления в последние месяцы и дал понять, что дальнейшие шаги будут зависеть от инфляции, инфляционных ожиданий и ряда других факторов. На этом фоне особенно любопытно звучит позиция экономиста Валентина Катасонова, в прошлом советника ЦБ. Он предупреждает о системных рисках для финансовой системы и советует гражданам внимательнее относиться к структуре своих накоплений. Впрочем, здесь важно отделять частный экспертный прогноз от официальной оценки состояния банковского сектора.
Иллюстрация показывает, насколько по-разному могут восприниматься одни и те же цифры в зависимости от того, смотрим ли мы на них глазами частного аналитика или представителя регулятора.
1. Почему короткие депозиты сейчас выглядят привлекательнее длинных
Одна из самых заметных особенностей текущего рынка — разрыв между доходностью коротких и длинных вкладов. По данным индекса «Финуслуг», с 24 июля по 11 сентября средняя ставка в топ-20 крупнейших банков выросла до 13,63% по вкладам на три месяца и до 13,15% по шестимесячным депозитам. В то же время годовые вклады показывали 12,37%, а полуторагодовые — 11,45%. Снижение наблюдалось только по двухлетним и трехлетним продуктам.
Такая динамика говорит о том, что банки уже закладывают в долгосрочные продукты ожидания дальнейшего изменения денежно-кредитной политики. Они не готовы фиксировать высокую доходность на годы вперед, если предполагают, что в будущем привлекать средства можно будет дешевле. Для вкладчика это создает практическую дилемму. Открыв длинный депозит под относительно невысокий процент, можно зафиксировать доходность на продолжительный срок. Но если через несколько месяцев банки снова начнут активно конкурировать за деньги клиентов, возможность свободно перераспределить средства окажется ограниченной условиями уже открытого договора.
С другой стороны, слишком короткий вклад тоже не дает гарантии высокой доходности в будущем. Если ставки быстро пойдут вниз, при следующем размещении денег придется соглашаться уже на менее привлекательные условия. Именно поэтому сегодня все большее значение приобретает не только размер процента, но и срок вклада, условия досрочного расторжения, возможность частичного снятия и перспективы изменения ставок.
Я для себя давно сделал вывод: в подобные периоды неопределенности важнее не пытаться угадать идеальный момент, а честно ответить на вопрос, когда именно могут понадобиться деньги. Это помогает избежать импульсивных решений, о которых потом приходится жалеть.
2. Тревожный сценарий: что говорит бывший советник ЦБ
В оценке Валентина Катасонова ситуация выглядит значительно тревожнее, чем в официальных сводках. Экономист считает, что внешняя устойчивость банковской системы может скрывать накопившиеся проблемы, связанные прежде всего с высокой стоимостью кредитов и качеством задолженности. Его главный аргумент заключается в том, что при дорогих заемных деньгах компаниям становится сложнее привлекать новое финансирование. Одновременно банки вынуждены работать с уже выданными кредитами, часть которых может обслуживаться с трудом.
Катасонов обращает внимание на практику реструктуризации задолженности. В его интерпретации перенос сроков и изменение условий проблемных кредитов могут создавать впечатление, что качество активов банков остается приемлемым, хотя часть заемщиков испытывает серьезные трудности с обслуживанием долга. Именно отсюда появляется его предупреждение о возможном «скрытом банковском пузыре».
Однако принципиально важно понимать, что это оценка конкретного эксперта, а не установленный факт начала банковского кризиса. Официальная статистика регулятора не подтверждает тезис о состоявшемся системном крахе банковского сектора. Поэтому разумнее рассматривать позицию Катасонова как один из возможных сценариев и аргументов в дискуссии о финансовых рисках, а не как руководство к немедленным действиям.
3. Официальная позиция Банка России
Банк России продолжает характеризовать российский банковский сектор как устойчивый. Регулятор следит за достаточностью капитала, качеством кредитного портфеля и способностью банков покрывать потенциальные потери. Это принципиальный момент: наличие проблемных кредитов само по себе еще не означает неизбежного банковского кризиса. Банки существуют именно для того, чтобы учитывать кредитные риски, формировать резервы и поддерживать достаточность капитала.
Противопоставлять две позиции следует корректно. Катасонов говорит о потенциальных системных рисках и возможном накоплении проблем. ЦБ оценивает фактическое состояние банковского сектора и не говорит о неизбежности системного краха. Это две разные плоскости анализа. И вкладчику важно понимать обе, а не выбирать исключительно наиболее тревожный заголовок.
Мне кажется, именно в этом месте многие допускают ошибку. Мы склонны либо полностью доверять официальным заявлениям, либо, наоборот, искать подтверждения самым мрачным прогнозам. Истина же, как обычно, находится где-то посередине, и задача вкладчика — не впадать в крайности.
4. Сценарии для депозитного рынка до конца 2026 года
На сегодняшний день можно рассматривать несколько вариантов развития ситуации. Первый сценарий связан с дальнейшим снижением ключевой ставки. Если инфляционное давление будет ослабевать и ЦБ продолжит смягчение денежно-кредитной политики, банки, скорее всего, будут постепенно пересматривать доходность новых депозитов в меньшую сторону.
Второй сценарий предполагает паузу. Если инфляция окажется более устойчивой, чем ожидается, регулятор может дольше сохранять ставку на текущем уровне. В таком случае банковские ставки могут какое-то время оставаться относительно высокими.
Третий вариант заключается в сохранении высокой конкуренции банков за средства населения. Даже при стабильной или снижающейся ключевой ставке отдельные банки могут временно предлагать повышенные проценты по определенным срокам и для отдельных категорий клиентов.
Именно поэтому прогнозировать конкретную ставку по вкладам на последний день декабря сейчас было бы скорее гаданием, чем экономическим анализом. Гораздо надежнее следить за тремя показателями: ключевой ставкой ЦБ, инфляцией и динамикой депозитных ставок.
5. Откуда берутся рекордные проценты и стоит ли им доверять
При общем снижении процентных ставок на рынке сохраняются отдельные специальные предложения. По данным «Финуслуг», на 21 сентября 2026 года на площадке доступны предложения со ставкой до 25% годовых для премиальных вкладов, причем речь идет о предложениях от нескольких банков. Однако здесь важно не путать максимальную рекламную ставку со средней доходностью рынка. Такие предложения могут иметь ограничения по сумме, сроку, статусу клиента или действовать только на определенный вклад.
Иными словами, 25% сегодня не означают, что весь российский депозитный рынок внезапно решил раздать гражданам бесплатные деньги. Банки, как правило, не страдают приступами бескорыстия. При этом для человека, который как раз собирался разместить свободные средства, специальные предложения действительно могут представлять практический интерес.
Я считаю, что нынешний период можно назвать своеобразным «последним шансом» не только защитить сбережения от инфляции, но и заработать на них. Почему? Во-первых, такие ставки — это уже не рыночная норма, а акционные предложения, которые сильно ограничены по времени и могут исчезнуть в любой момент. Во-вторых, при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам. В-третьих, Центробанк продолжает цикл смягчения денежно-кредитной политики, а значит ставки по банковским депозитам неизбежно будут снижаться.
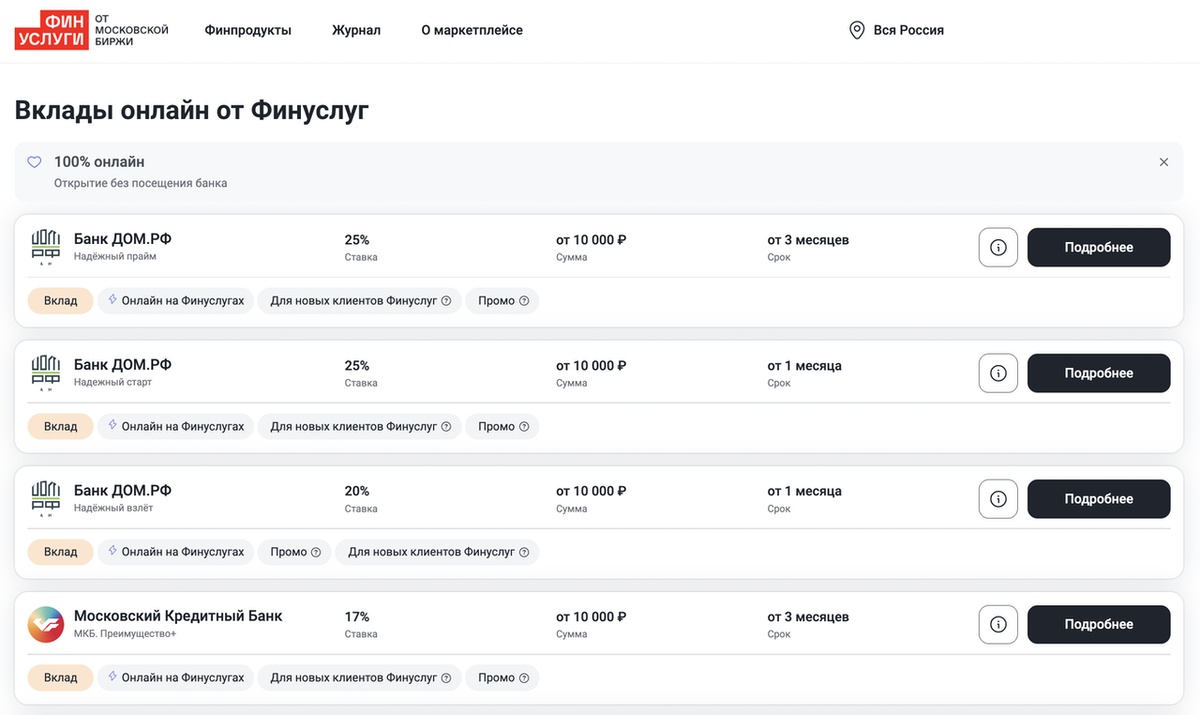
На изображении представлены актуальные предложения по вкладам с повышенной доходностью, доступные для дистанционного оформления.
Открыть вклад под 25% годовых через сервис «Финуслуги» можно полностью онлайн буквально за 10-15 минут. Для этого не придется идти в офис банка, так как весь процесс оформления происходит дистанционно. Также хочу отдельно отметить, что все вклады, которые представлены на «Финуслугах», застрахованы государством через АСВ. Размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Поэтому, если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками.
6. Стоит ли сейчас закрывать уже открытый вклад
Из текущей ситуации совершенно не следует, что вкладчикам нужно массово закрывать действующие депозиты. Наоборот, досрочное расторжение может оказаться невыгодным, если договор предусматривает пересчет процентов по ставке до востребования. Гораздо рациональнее сначала посмотреть условия конкретного договора, дату окончания вклада и размер фактически начисленного дохода.
Если депозит заканчивается в ближайшие месяцы, можно заранее сравнивать предложения банков и решать, куда направить деньги после окончания срока. Если же вклад открыт на длительный срок под привлекательный процент, досрочно закрывать его только из-за громкого прогноза отдельного эксперта может быть необоснованно. Главное правило здесь простое: не принимать финансовые решения исключительно на эмоциях.
Мне не раз приходилось наблюдать, как люди под влиянием новостей совершали поспешные действия, а потом сожалели о потерянных процентах. Поэтому я всегда советую сначала посчитать конкретные цифры, а уже потом принимать решение.
7. Золото, наличные и другие способы диверсификации
Именно такой подход предлагает Катасонов, говоря о диверсификации сбережений. Инвестиционные монеты, золотые и серебряные слитки действительно относятся к активам, которые могут использоваться для диверсификации. Но они имеют совершенно другую экономику, чем банковский вклад. Вклад дает заранее известную процентную доходность при выполнении условий договора. Золото не гарантирует фиксированный доход. Его стоимость меняется в зависимости от ситуации на мировых рынках, курса валют и спроса на драгоценный металл.
Наличные вообще не создают процентного дохода, зато позволяют использовать деньги независимо от работы банковских приложений и отдельных цифровых сервисов. Поэтому речь разумнее вести не о полном отказе от вкладов, а о диверсификации. Для одного человека основой могут быть банковские депозиты, для другого часть капитала может находиться в других инструментах. Универсального соотношения, подходящего каждому вкладчику, просто не существует.
8. Практические принципы для вкладчика
Если отбросить громкие прогнозы и посмотреть на ситуацию практично, можно выделить несколько принципов. Во-первых, не стоит ориентироваться только на максимальную процентную ставку. Нужно смотреть на срок, сумму, условия выплаты процентов и правила досрочного расторжения. Во-вторых, при значительной сумме сбережений имеет смысл учитывать лимит страхового возмещения и распределять деньги между банками в пределах разумного.
В-третьих, если ставка по конкретному вкладу существенно выше средней по рынку, необходимо внимательно изучить условия получения повышенного процента. В-четвертых, при выборе между коротким и длинным депозитом стоит учитывать собственные планы на деньги. Высокая ставка на три месяца и высокая ставка на три года решают совершенно разные финансовые задачи.
И наконец, не стоит воспринимать прогнозы о банковском кризисе как установленный факт. Позиция Катасонова заслуживает внимания именно как предупреждение о возможных рисках. Но одновременно существуют официальные данные Банка России, которые описывают банковский сектор значительно спокойнее. И пока эти две картины необходимо рассматривать параллельно.
9. Главный вывод: что делать со сбережениями до конца 2026 года
Сейчас нельзя достоверно сказать, что к концу 2026 года ставки по всем вкладам обязательно упадут до определенного уровня. Но направление рынка действительно зависит от денежно-кредитной политики и инфляции. Ключевая ставка сейчас составляет 14% годовых, а средняя максимальная ставка по вкладам в десяти крупнейших банках в первой декаде сентября была 12,95%. При этом отдельные сроки депозитов пока демонстрировали рост доходности.
Поэтому нынешний рынок нельзя описать простой формулой «ставки падают, срочно закрывайте вклад». Для вкладчика гораздо важнее то, что период сверхвысокой доходности постепенно становится менее устойчивым, а специальные предложения требуют особенно внимательного изучения условий. Предупреждение Валентина Катасонова о рисках банковской системы при этом можно рассматривать как повод проверить собственную структуру сбережений, но не как доказательство неизбежного банковского кризиса.
Самая рациональная стратегия в такой ситуации заключается в том, чтобы не делать ставку на один сценарий. Следить за решениями ЦБ, сравнивать предложения банков, учитывать страхование вкладов и распределять сбережения с учетом собственных финансовых целей. Я для себя выбрал именно такой подход: часть средств держу на коротких депозитах, чтобы сохранить гибкость, а часть — на более длинных, чтобы зафиксировать приемлемую доходность. Это не идеальная формула для всех, но она позволяет чувствовать себя увереннее в условиях неопределенности.