
Когда речь заходит о первых шагах на фондовом рынке, почти каждый второй разговор сводится к одному и тому же внутреннему спору. Хочется, чтобы деньги работали, но при этом было не страшно засыпать по ночам. Знакомо, правда? С одной стороны — желание приумножить капитал, с другой — боязнь потерять то, что нажито трудом. И вот человек мечется между двумя, казалось бы, противоположными мирами: консервативными облигациями и динамичными акциями.
На самом деле этот выбор — ложная развилка. Никто не заставляет вас выбирать что-то одно, словно между чёрным и белым. Гораздо разумнее понять, как работают оба инструмента, чем они дополняют друг друга и почему у профессиональных управляющих портфели почти всегда состоят из комбинации этих бумаг. Именно об этом я и хочу порассуждать — без упрощений в духе «акции — это риск, облигации — это скучно», а с опорой на реальную механику, цифры и здравый смысл.
За годы частных консультаций я заметила одну закономерность: большинство заблуждений возникает не из-за нехватки информации, а из-за её избытка, поданного в искажённом виде. Поэтому давайте разложим всё по полочкам — спокойно, структурно и с примерами, актуальными на сентябрь 2026 года.
1. Природа инструментов: совладелец или кредитор
Акция — это не просто строчка в приложении брокера и не абстрактная «ценная бумага». Это юридическое право на долю в бизнесе. Когда вы покупаете акцию, вы становитесь совладельцем компании, пусть и с очень скромной долей. Компания растёт, увеличивает прибыль, выходит на новые рынки — и стоимость вашей доли, как правило, следует за этими успехами. Часть заработанного распределяется среди акционеров в виде дивидендов. Но здесь кроется важный нюанс: ни рост котировок, ни дивидендные выплаты не являются обязательствами. Это всегда результат будущих событий, которые невозможно знать наверняка.
Облигация устроена принципиально иначе. Это долговая расписка, только в масштабах государства или крупной корпорации. Вы одалживаете деньги эмитенту, а он обязуется вернуть номинал в заранее оговоренный срок и регулярно платить купон — процент за пользование вашими средствами. Главное отличие от акции в том, что параметры дохода зафиксированы. Если эмитент выполняет свои обязательства, вы точно знаете, сколько и когда получите. Вопрос лишь в том, насколько надёжен сам заёмщик.
2. Сравнение ключевых параметров
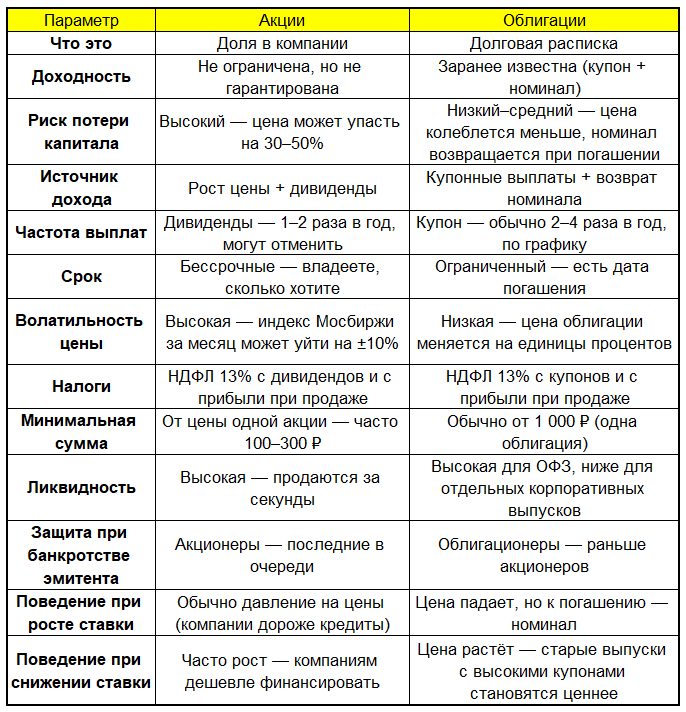
Когда смотришь на оба инструмента в одной плоскости, различия становятся особенно наглядными. Важно оценивать не только потенциальную прибыль, но и то, насколько вы готовы к волатильности, как быстро сможете выйти из позиции при необходимости и какие налоговые последствия вас ждут. Облигации дают предсказуемость, но ограничивают верхнюю планку дохода. Акции открывают путь к существенному росту, однако требуют крепких нервов и долгого горизонта планирования.
3. Что говорят цифры: актуальные ориентиры
Абстрактные рассуждения хороши для теории, но практика всегда упирается в конкретные показатели. На сегодняшний день ситуация на российском долговом рынке выглядит весьма привлекательно. Ключевая ставка держится на уровне 14% годовых, а доходность длинных государственных облигаций к погашению достигает 16,2–16,6%. Для сравнения: средняя ставка по трёхмесячным вкладам в банках составляет около 13,6%, и лишь отдельные кредитные организации предлагают до 19%. Получается, что надёжные ОФЗ дают больше, чем классический депозит, при этом оставаясь ликвидным активом, который можно продать в любой торговый день.
С акциями картина иная — более яркая, но и более непредсказуемая. Индекс Мосбиржи колеблется в диапазоне 2 250–2 300 пунктов. За прошедший год рынок успел показать и впечатляющие взлёты, и чувствительные коррекции. Средняя дивидендная доходность по индексу составляет порядка 10–12% годовых, а отдельные эмитенты выплачивают и 15%. Если добавить к этому потенциальный рост котировок, теоретическая доходность может составить 20–30% за год. Но именно слово «теоретически» и является ключевым: столь же вероятен и минус 15%.
Попробуем перевести эти проценты в рубли. Представьте, что у вас есть 100 000 рублей. Вложив их в ОФЗ с доходностью 16,3% к погашению, через год вы получите около 16 300 рублей купонного дохода до уплаты налога. Та же сумма, направленная в акции, может принести 25 000 рублей дивидендами и ростом цены — а может обернуться потерей 20 000 рублей. Разница не в том, что один вариант «хороший», а другой «плохой». Разница в уровне неопределённости, с которой вы готовы мириться.
4. Разрушаем популярные заблуждения
Первое и самое опасное заблуждение звучит так: «Облигации — это всегда безопасно». Увы, это не так. Надёжность облигации напрямую зависит от платёжеспособности эмитента. Государственные бумаги действительно считаются эталоном надёжности, потому что за ними стоит финансовая система целой страны. Но корпоративные облигации — совсем другая история. Если компания столкнётся с финансовыми трудностями или, хуже того, обанкротится, вы рискуете не получить ни купоны, ни номинал. Поэтому первое, на что я советую смотреть перед покупкой, — кредитный рейтинг эмитента.
Второй миф зеркален: «Акции — это казино». Ничего общего. В казино исход определяется случайностью, а не анализом. Акция же — это доля в реальном бизнесе с выручкой, расходами, продуктами и клиентами. Если компания систематически зарабатывает прибыль и грамотно распоряжается ресурсами, её ценность растёт. Да, предсказать, какая именно компания окажется победителем на дистанции, — задача нетривиальная. Но это вопрос компетенций и дисциплины, а не удачи.
Третье заблуждение, пожалуй, самое разрушительное: «Нужно выбрать что-то одно». Именно такой подход чаще всего приводит к разочарованиям. Человек вкладывает все сбережения в акции, рынок уходит в коррекцию, эмоции берут верх — и он фиксирует убыток на самом дне. Или, наоборот, консерватор держит всё в облигациях, ставка снижается, доходность падает, а он наблюдает со стороны, как растёт фондовый рынок. Сбалансированный портфель — это не компромисс, а осознанная стратегия.
5. Практический подход к распределению активов
Универсального рецепта не существует, но есть логика, на которую я опираюсь в работе с клиентами. Доля облигаций в портфеле обычно увеличивается с возрастом и снижается по мере роста толерантности к риску. Молодому инвестору с горизонтом в двадцать и более лет можно позволить себе агрессивную стратегию: 20% облигаций и 80% акций. Время на его стороне, а временные просадки имеют свойство отыгрываться.
К тридцати пяти годам, когда цели становятся более осязаемыми, разумно перейти к соотношению 40% облигаций и 60% акций. Это даёт баланс между потенциалом роста и стабильностью. Ближе к пятидесяти, когда защита капитала начинает превалировать над стремлением его преумножить, пропорция может сместиться к 60% облигаций и 40% акций. Наконец, после шестидесяти лет сохранность накоплений выходит на первый план: 80% облигаций и 20% акций — вполне оправданная структура.
Важно понимать: это не жёсткая догма, а лишь отправная точка. Я встречала шестидесятилетних инвесторов, которые спокойно держат 70% портфеля в акциях, и тридцатилетних, которых малейшая просадка лишает сна. Психологический комфорт всегда важнее любых формул.
6. Мой взгляд на текущую ситуацию
При ключевой ставке 14% и доходности ОФЗ выше 16% долговой рынок выглядит исключительно интересно. Я не припомню за последние годы момента, когда государственные бумаги предлагали двузначную доходность с таким низким уровнем риска. Неудивительно, что многие мои клиенты сейчас наращивают долю облигаций в своих портфелях — это рациональная реакция на конъюнктуру.
Однако это вовсе не повод избавляться от акций. Если регулятор начнёт смягчать денежно-кредитную политику — а это, судя по заявлениям, лишь вопрос времени — фондовый рынок получит мощный импульс. Компаниям станут доступнее кредиты, вырастет маржинальность, и инвесторы начнут закладывать в цены более оптимистичные сценарии. К тому же дивидендная доходность российских акций сейчас тоже находится на привлекательном уровне.
Моя позиция проста: держать оба инструмента. Облигации обеспечивают предсказуемый денежный поток и защищают портфель в периоды турбулентности. Акции дают шанс на существенный рост капитала. В текущих условиях я бы аккуратно увеличивала облигационную составляющую, но не за счёт полного отказа от акций. Разумная диверсификация — вот что действительно имеет значение.
7. Коротко о главном
Облигации — это про спокойствие и предсказуемость: вы знаете, сколько и когда получите. Акции — это про потенциал: результат может быть разным, но на длинной дистанции он обычно выше. Настоящая сила — в их сочетании. Портфель, собранный с учётом ваших целей, возраста и отношения к риску, будет работать эффективнее, чем любая одиночная ставка.