
Волна тревожных сообщений о возможной блокировке банковских депозитов снова захлестнула информационное пространство. Каждый раз, когда в новостях мелькает фраза о «внутренних источниках финансирования» или «роли сбережений граждан в экономике», социальные сети мгновенно наполняются паническими заголовками. Люди начинают задаваться вопросом: а не готовится ли государство к тому, чтобы ограничить доступ к нашим деньгам?
Меня эта тема зацепила не случайно. Последние недели я постоянно натыкаюсь на обсуждения в мессенджерах, где знакомые пересылают друг другу пугающие прогнозы и советуют срочно снимать наличные. Стало очевидно, что пора спокойно и без эмоций разобраться, откуда растут ноги у этих слухов и есть ли под ними реальная почва.
Статистика поисковых запросов красноречиво показывает масштаб беспокойства: «заморозка вкладов в 2026», «будет ли заморозка вкладов в 2026» и подобные формулировки взлетели в топ. Люди ищут хоть какую-то определенность в потоке противоречивой информации. И это понятно — речь идет о личных сбережениях, которые копились годами.
Но давайте отделим зерна от плевел. Что на самом деле происходит в финансовой системе, какие механизмы существуют для защиты вкладчиков и почему эксперты в большинстве своем скептически относятся к сценарию прямой заморозки депозитов?
1. Откуда взялась новая волна слухов
Точкой отсчета для очередного витка обсуждений стали высказывания главы Центрального банка о том, что российская экономика теперь в значительно большей степени опирается на внутренние источники финансирования. После 2022 года доступ к зарубежным капиталам существенно сузился, и финансовой системе пришлось перестраиваться.
Здесь важно понимать базовую механику: банки привлекают средства населения через депозиты, а затем направляют эти деньги на кредитование бизнеса, ипотеку, потребительские займы. Это стандартная схема, работающая десятилетиями. Вклады граждан всегда были одним из ключевых ресурсов банковской системы.
Однако некоторые интерпретаторы в социальных сетях выстроили из этого вполне обычного факта зловещую логическую цепочку. Выглядит она примерно так: экономике нужны деньги → вклады растут → государство заинтересовано во внутренних ресурсах → значит, депозиты могут заморозить. Проблема в том, что четвертый пункт из первых трех никак не следует.
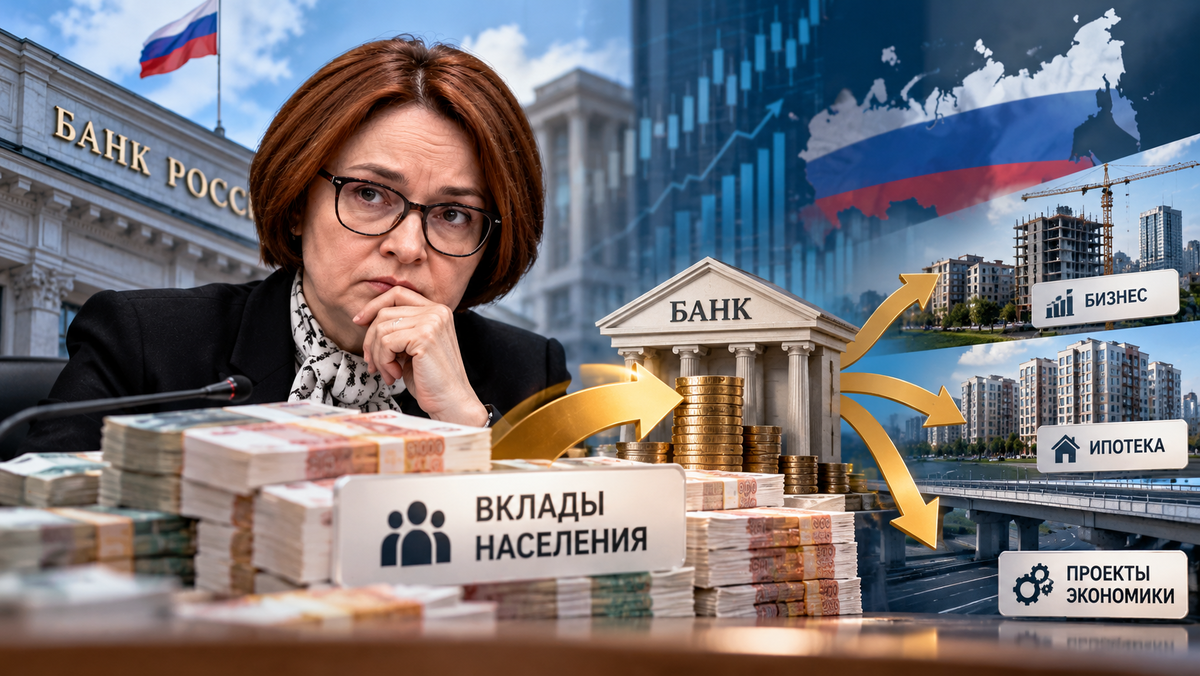
Финансовые аналитики отмечают, что средства компаний действительно постепенно сокращаются, а объем вкладов населения остается значительным. Но сам факт важности депозитов для экономики не означает, что государство планирует распоряжаться деньгами граждан напрямую, минуя рыночные механизмы.
2. Реальна ли угроза блокировки депозитов
Большинство экспертов, с которыми мне удалось ознакомиться в процессе изучения темы, считают сценарий прямой заморозки крайне маловероятным. И вот почему.
Для начала стоит определить, что вообще подразумевается под «заморозкой». В бытовом понимании это ситуация, когда человек видит деньги на счете, но не может ими воспользоваться. Для банковской системы такой шаг стал бы катастрофическим. Эксперты по финансовой грамотности подчеркивают: прямое ограничение доступа к депозитам спровоцировало бы мгновенный отток ликвидности, резкий рост спроса на наличные и массовый поиск альтернативных способов хранения сбережений.
Парадокс заключается в том, что мера, которая формально должна была бы дать финансовой системе дополнительные ресурсы, на практике запустила бы обратный процесс. Люди начали бы выводить средства, скупать валюту и другие активы, а доверие к банковскому сектору рухнуло бы в одночасье. Восстановить его потом было бы невероятно сложно.
Аналитики также указывают, что использование денег вкладчиков для решения бюджетных проблем привело бы к финансовой нестабильности и тяжелым последствиям для всей экономики. Поэтому вопрос «возможна ли заморозка вкладов в 2026 году» требует важной оговорки: теоретически можно представить любые чрезвычайные сценарии, но наличие теоретической возможности не означает подготовку соответствующего решения.
3. Что происходит на самом деле
Если ориентироваться на текущую ситуацию, признаков подготовки масштабной заморозки рублевых депозитов эксперты не видят. Поводом для тревоги стали прежде всего заявления о роли внутренних ресурсов в финансировании экономики, а не сообщения о подготовке конкретных решений по депозитам.
Один из важных факторов, который я для себя отметила, — это общий информационный фон. Новости о дефиците бюджета, изменениях в налоговой системе, состоянии экономики и стоимости денег сами по себе могут усиливать тревожность населения. Когда одновременно появляется несколько подобных тем, между ними начинают искать связь, даже если ее нет.
Но экономика устроена несколько скучнее, чем громкие заголовки в социальных сетях. Наличие бюджетного дефицита, высокая ключевая ставка и большой объем депозитов еще не означают, что следующим шагом станет изъятие или блокировка вкладов. Это разные явления, которые не связаны между собой прямой причинно-следственной связью.
4. Заморозка и ограничения — не одно и то же
Еще одна причина путаницы заключается в том, что пользователи часто смешивают разные понятия. Заморозка вкладов населения означает крайне жесткое ограничение возможности распоряжаться деньгами. Но существуют и другие меры, которые могут применяться в чрезвычайных обстоятельствах: ограничения на отдельные валютные операции, трансграничные переводы, снятие наличных или проведение некоторых финансовых операций.
Это принципиально разные вещи. Например, в валютной сфере уже действуют отдельные ограничения: существует лимит на снятие наличной иностранной валюты, суммы свыше установленного порога банки выдают в рублях по соответствующему курсу. При этом рублевые депозиты продолжают работать в обычном режиме.
Именно поэтому вопрос заморозки банковских вкладов в 2026 году нельзя автоматически приравнивать к любым ограничениям в финансовой системе. Ограничительные меры могут существовать в отдельных сегментах, но это еще не означает блокировку обычных рублевых вкладов граждан.
5. При каких обстоятельствах ограничения вообще возможны
Эксперты допускают, что в действительно чрезвычайной ситуации государство может вводить временные ограничения на отдельные финансовые операции. Речь может идти о масштабном банковском кризисе, серьезной угрозе функционированию финансовой системы или других экстраординарных обстоятельствах.
Но именно поэтому такие меры нельзя рассматривать как обычный инструмент пополнения бюджета. Даже гипотетическое изъятие вкладов не решило бы экономические проблемы автоматически. Напротив, резкое падение доверия к банковской системе могло бы привести к гораздо более серьезным последствиям.
Если граждане перестают доверять банкам, возникает цепная реакция: растет спрос на наличные и альтернативные активы, нарушается нормальная работа финансового посредничества, сокращается кредитование. В результате проблема, которую пытались решить ограничением, может только усилиться. Поэтому вопрос вероятности заморозки вкладов правильнее рассматривать не с точки зрения «существует ли такая возможность вообще», а через оценку реальных экономических стимулов и признаков подготовки подобных решений.
6. Парадокс банковской системы
Здесь есть важный парадокс, который я для себя отметила. Если говорить простым языком, банки сами заинтересованы в том, чтобы граждане продолжали хранить деньги в банковской системе. Депозиты являются одним из основных источников банковского фондирования. Банк привлекает деньги на определенный срок и использует их для проведения активных операций, в том числе кредитования.
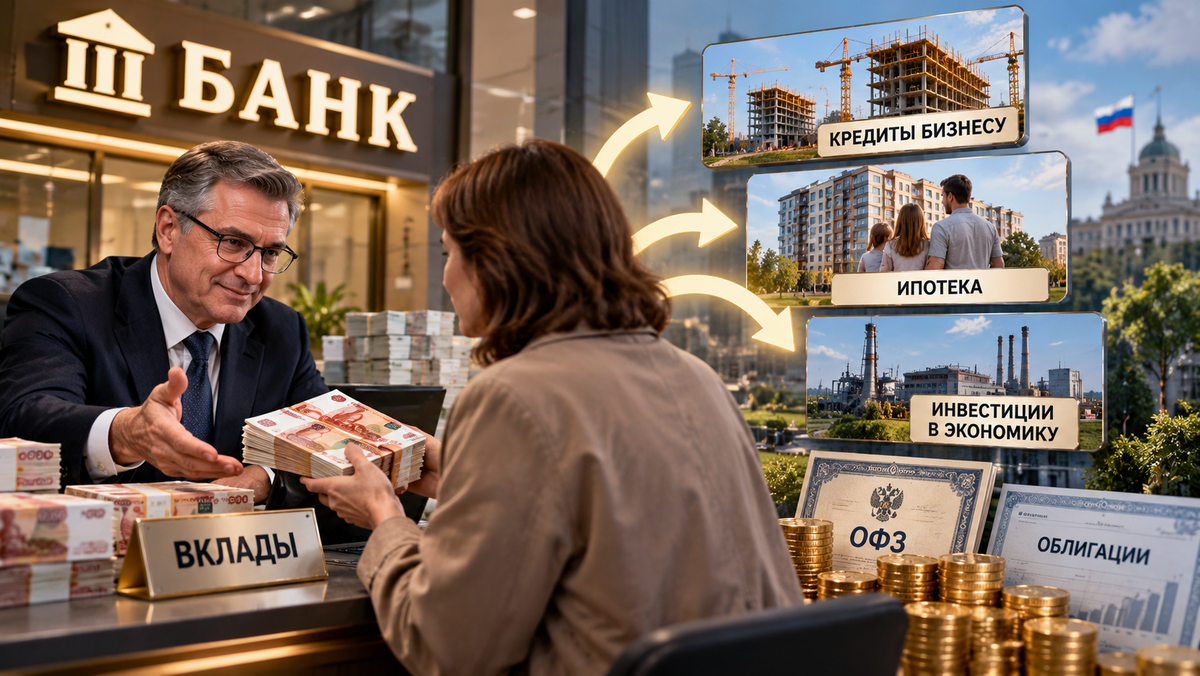
Депозиты всегда были источником финансирования банковской системы — это один из базовых принципов ее работы. Поэтому рост объема вкладов сам по себе не является тревожным сигналом. Наоборот, для банковской системы это нормальный экономический процесс.
При этом государству важно, чтобы свободные деньги граждан вообще оставались внутри финансовой системы и могли работать в экономике. Средства могут находиться не только на депозитах — они могут быть направлены в облигации, ОФЗ и другие финансовые инструменты. Получается, что задача заключается не в том, чтобы забрать деньги у вкладчиков, а в том, чтобы сохранить их участие в нормальном финансовом обороте.
7. Что делать вкладчику на фоне слухов
Главный совет экспертов здесь довольно прозаичный: не принимать финансовые решения исключительно из-за слухов. Особенно если единственным источником информации стала публикация в соцсетях с формулировкой вроде «срочно забирайте деньги из банков». Паника вообще плохо сочетается с управлением личными финансами. Человек сначала снимает деньги, потом пытается понять, зачем он это сделал.
Более рациональный подход заключается в диверсификации. Не стоит держать все сбережения в одном банке или исключительно в одном финансовом инструменте. Часть средств может оставаться на депозитах, другая часть при необходимости может быть размещена в облигациях или других консервативных инструментах в соответствии с финансовыми целями и допустимым уровнем риска.
Аналитики также рекомендуют рассматривать золото и другие инструменты, а некоторую сумму иметь в наличной форме на случай технических перебоев с электронными платежами или временных проблем с доступом к счету.
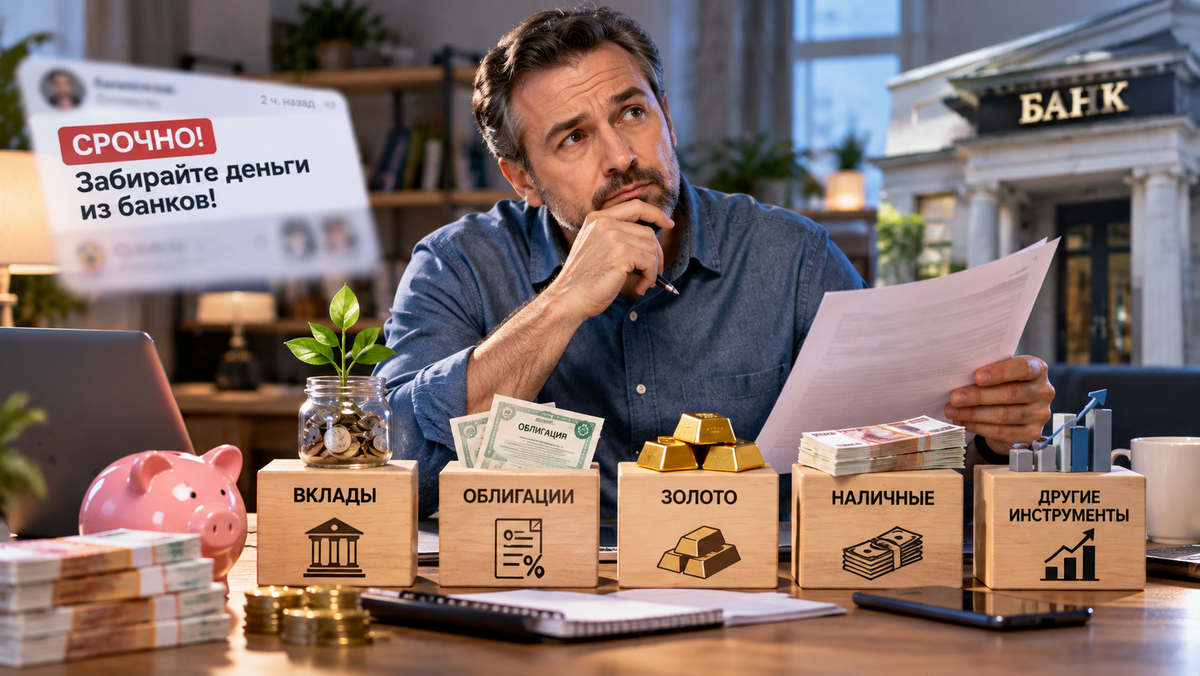
При этом диверсификация не означает, что нужно срочно превращать все сбережения в наличные. Это как раз тот случай, когда эмоциональное решение может навредить больше, чем сама гипотетическая угроза.
8. Система страхования как фактор спокойствия
Отдельно стоит учитывать систему страхования вкладов. В настоящее время государством застрахованы средства в пределах 1,4 млн рублей на одного вкладчика в одном банке. Это не отменяет необходимости внимательно выбирать финансовые инструменты и банки, но дает вкладчику дополнительный механизм защиты в рамках установленного лимита.
Поэтому при размещении крупной суммы логика распределения средств между несколькими банками имеет практический смысл: таким образом можно не концентрировать весь объем сбережений в одной кредитной организации. Важно также отличать страхование вкладов от каких-либо гарантий сохранения доходности. Система страхования защищает определенный объем средств в установленном законом порядке, но не превращает любой финансовый продукт в безрисковый.
9. Почему слухи так быстро распространяются
Причина во многом психологическая. Для большинства людей банковский вклад является максимально понятным финансовым инструментом. Человек видит конкретную сумму на счете и рассчитывает, что в нужный момент сможет ей воспользоваться. Поэтому сама идея ограничения доступа к этим деньгам вызывает гораздо более сильную реакцию, чем сложные разговоры о ликвидности, фондировании и денежно-кредитной политике.
Когда к этому добавляются новости о бюджете, инфляции, ставках и налогах, возникает благоприятная среда для тревожных интерпретаций.
Но между обсуждением роли вкладов в экономике и решением заморозить депозиты существует огромная дистанция. Именно ее важно учитывать, читая последние новости о заморозке вкладов в 2026 году.
10. Где действительно стоит проявлять осторожность
Осторожность вкладчику все-таки нужна. Только направлять ее лучше не на борьбу с неподтвержденными слухами, а на собственную финансовую устойчивость. Стоит заранее определить, какая сумма должна оставаться полностью ликвидной. Отдельно оценить сроки, на которые можно размещать деньги. Проверить условия досрочного расторжения вклада и порядок выплаты процентов.
Если используется несколько банков, имеет смысл учитывать страховой лимит и не концентрировать чрезмерно большую сумму в одной кредитной организации. Для части средств можно рассматривать другие консервативные инструменты, если они соответствуют целям и уровню риска конкретного человека.
И наконец, полезно разделять понятия «мне не нравится экономическая ситуация» и «мои деньги завтра обязательно заморозят». Первое может быть вполне обоснованным ощущением. Второе требует конкретных подтверждений. Если говорить о текущей ситуации, эксперты таких признаков подготовки прямой заморозки рублевых вкладов не отмечают.
11. Стоит ли сейчас открывать вклад
На фоне разговоров о заморозке вкладов в России в 2026 году некоторые вкладчики могут пойти в другую крайность и вообще отказаться от банковских депозитов. Но здесь тоже важно не принимать решение на эмоциях. Если деньги все равно планировалось разместить на банковском вкладе, имеет смысл сравнивать конкретные предложения банков: процентную ставку, срок, условия досрочного снятия, возможность пополнения, размер первоначальной суммы и другие параметры.
При этом высокие ставки сегодня не обязательно означают, что такие предложения сохранятся надолго. Условия банков меняются вслед за стоимостью денег и решениями Банка России. Именно поэтому для человека, который уже решил разместить свободные средства на депозите, вопрос заключается скорее в выборе подходящего предложения и срока, чем в попытке угадать, произойдет ли гипотетическая заморозка.
На рынке сейчас действительно встречаются предложения с повышенной доходностью. И если вкладчик рассматривает депозит как часть своей стратегии сбережений, отдельные акции банков и финансовых площадок могут представлять практический интерес.
Так, например, сегодня на «Финуслугах» пока еще доступны вклады под рекордные 25% годовых. Поэтому, если вы собирались разместить на вкладе средства, то самое время, считаю, это сделать. Почему это можно назвать «последним шансом» не только защитить свои сбережения от инфляции, но и заработать на них? Здесь все просто:
- Во-первых, такие ставки — это уже не рыночная норма, а акционные предложения, которые сильно ограничены по времени и могут исчезнуть в любой момент;
- Во-вторых, при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам;
- В-третьих, Центробанк продолжает цикл смягчения денежно-кредитной политики, а значит ставки по банковским депозитам неизбежно будут снижаться.
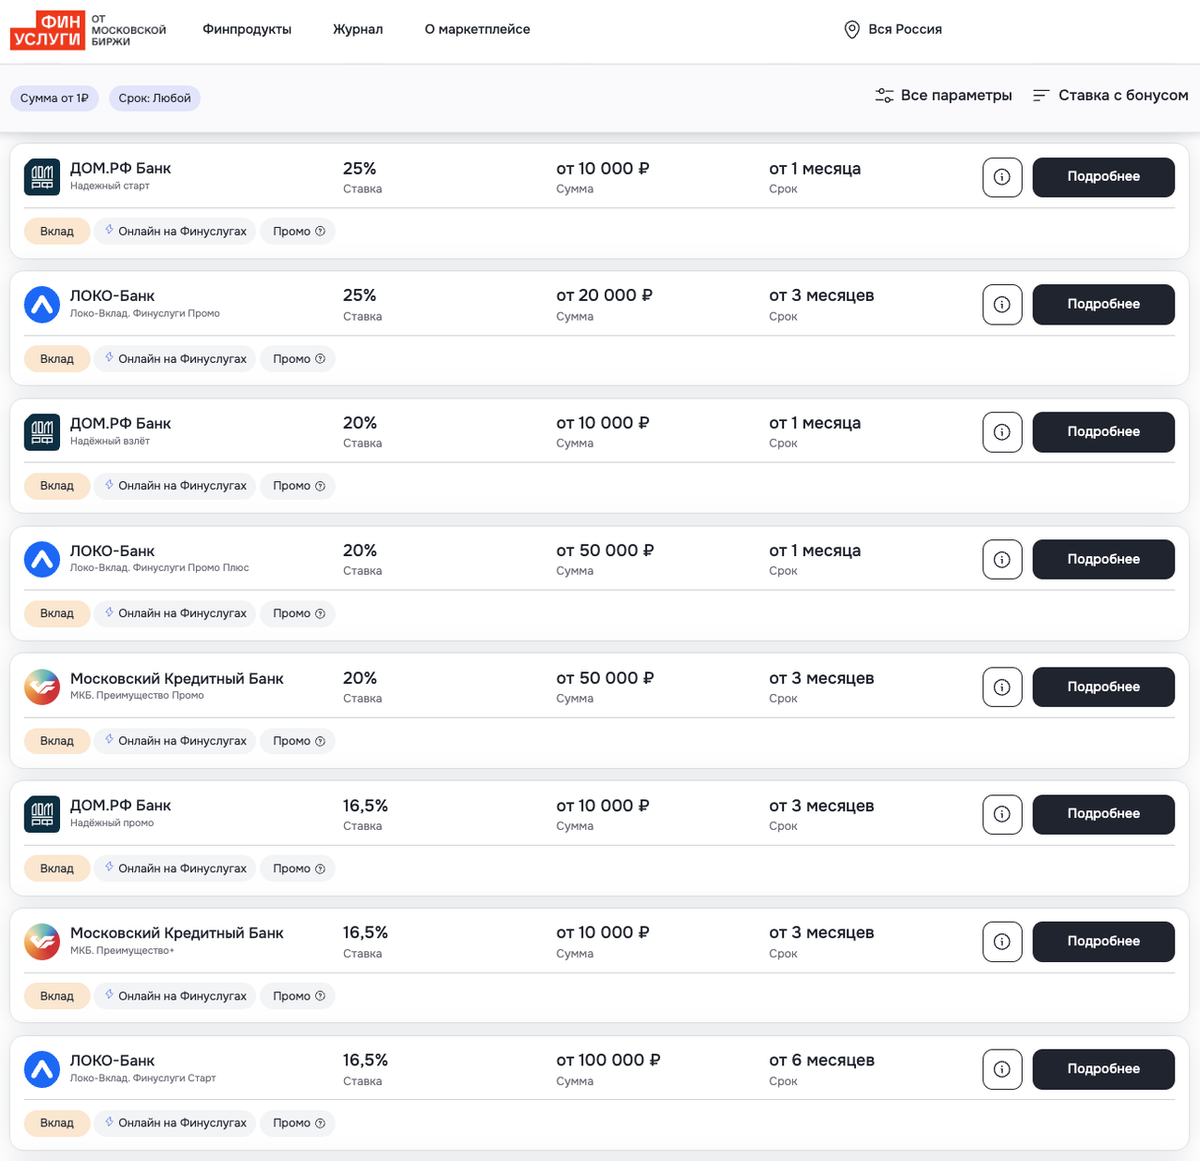
Открыть вклад под 25% годовых через сервис «Финуслуги» можно полностью онлайн буквально за 10-15 минут. Для этого не придется идти в офис банка, так как весь процесс оформления происходит дистанционно.
Также хочу отдельно отметить, что все вклады, которые представлены на «Финуслугах», застрахованы государством через АСВ. Размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Поэтому, если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками.
12. Подводя итоги
Новая волна разговоров о возможной заморозке депозитов возникла на фоне обсуждения роли внутренних сбережений в российской экономике и общего напряженного информационного фона. Но важный факт остается прежним: сами по себе заявления о том, что деньги граждан являются значимым источником финансирования экономики, не означают подготовку решения о блокировке вкладов.
Эксперты не видят признаков подготовки прямой заморозки рублевых депозитов. Более того, потенциальные последствия такого решения сделали бы его крайне болезненным для самой банковской системы: потеря доверия населения, отток средств, рост спроса на наличные и нарушение нормального кредитования могли бы создать гораздо более серьезные проблемы.
При этом полностью исключать возможность чрезвычайных ограничительных мер в любых гипотетических обстоятельствах нельзя. Экономическая и финансовая система предусматривает различные инструменты реагирования на кризисные ситуации. Но между такой теоретической возможностью и реальными признаками подготовки заморозки вкладов существует принципиальная разница.
Поэтому сегодня для вкладчика гораздо важнее не следить за каждым тревожным постом в соцсетях, а распределять сбережения, учитывать страховой лимит, выбирать подходящие сроки и сохранять достаточный запас ликвидности. Именно такой подход я считаю наиболее разумным в текущей ситуации.