
Когда речь заходит о хранении крупных сумм в банке, большинство людей привыкло ориентироваться на стандартную цифру страхового покрытия — 1,4 миллиона рублей. Однако уже через пару лет привычная картина может существенно измениться. Законодатели рассматривают инициативу, которая способна перекроить правила игры для владельцев долгосрочных депозитов и покупателей недвижимости, использующих эскроу-счета. Нововведения ещё не вступили в силу, но сама логика предстоящих изменений заслуживает того, чтобы разобраться в ней заранее.
Мне как человеку, который внимательно следит за трансформацией финансового рынка, особенно интересно наблюдать, как государство пытается одновременно решить две задачи: защитить сбережения граждан и обеспечить банковскую систему длинными деньгами. В этой истории много нюансов, которые на первый взгляд кажутся техническими, но на практике могут повлиять на финансовые решения тысяч людей.
1. Почему вообще заговорили о пересмотре лимитов
Идея повысить страховое покрытие для отдельных категорий вкладов возникла не спонтанно. Регулятор давно искал способы сделать долгосрочные рублёвые продукты более привлекательными для населения. Логика здесь простая: чем больше у банков «длинных» пассивов, тем устойчивее вся кредитная система. Короткие деньги создают постоянную необходимость перекредитовываться, а длинные позволяют финансовым организациям спокойно планировать свою деятельность на годы вперёд.
Дополнительным стимулом для банков должно стать снижение ставок отчислений в Фонд обязательного страхования вкладов по долгосрочным рублёвым продуктам. То есть финансовая система получает двойную выгоду: граждане — повышенную защиту, а банки — более дешёвое фондирование. Насколько эта конструкция окажется работоспособной, покажет время, но сама задумка выглядит вполне рациональной.
2. Какие именно вклады получат повышенную защиту
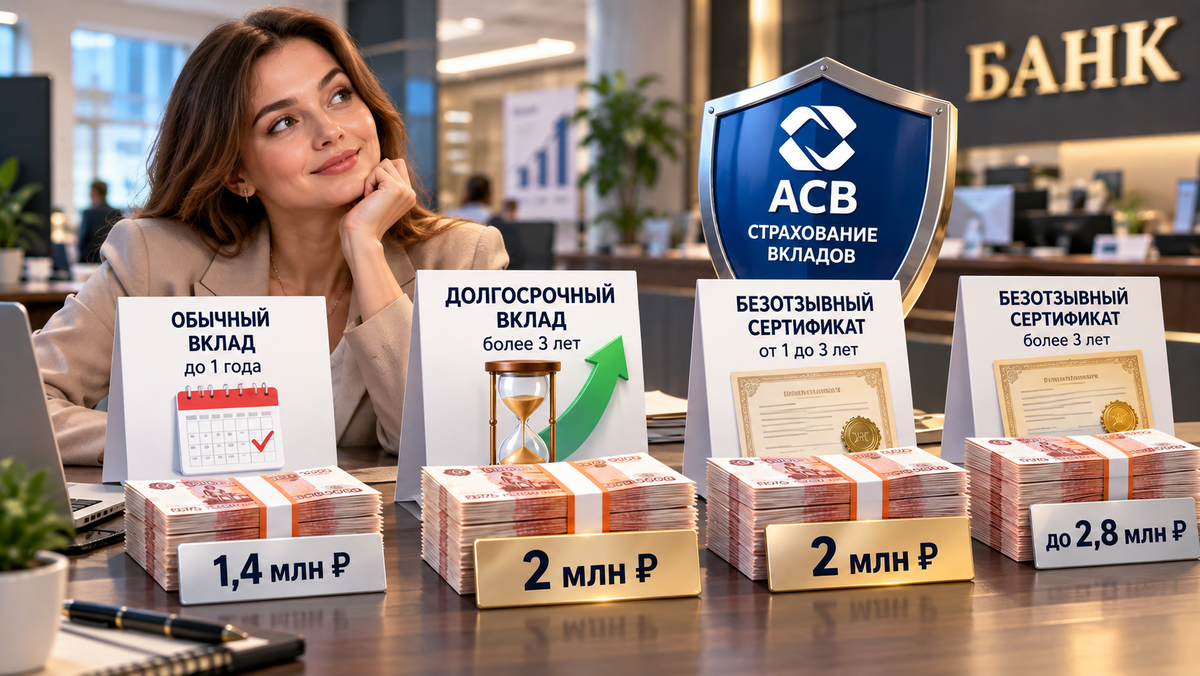
Важно понимать, что увеличение страхового лимита до 2 миллионов рублей затронет далеко не все депозиты. Речь идёт о двух конкретных категориях продуктов. Первая — это рублёвые вклады сроком более трёх лет. Вторая — безотзывные сберегательные сертификаты в рублях со сроком от одного года до трёх лет. Для последних также предлагается установить планку в 2 миллиона рублей.
 Повышенная страховая защита коснётся только долгосрочных рублёвых продуктов и безотзывных сертификатов
Обычные депозиты на несколько месяцев или стандартный годовой вклад не подпадают под новые правила. Для них продолжит действовать базовый лимит в 1,4 миллиона рублей. Это принципиальный момент, который часто упускают из виду, когда обсуждают грядущие изменения. Нельзя просто открыть любой вклад и рассчитывать на повышенную страховку — необходимо внимательно изучить условия договора и убедиться, что продукт соответствует критериям законопроекта.
Отдельно стоит упомянуть безотзывные сертификаты сроком более трёх лет. Для них регулятор ранее предлагал установить ещё более высокий лимит — 2,8 миллиона рублей. Правда, окончательная конфигурация этих норм будет зависеть от того, в каком виде документ пройдёт дальнейшие чтения.
3. Можно ли получить 3,4 миллиона рублей страховки в одном банке
Это, пожалуй, самый интригующий вопрос для тех, кто держит в одном финансовом учреждении значительные суммы. Механика расчёта повышенного возмещения предполагает, что оно будет суммироваться со стандартным лимитом по обычным вкладам. Если у человека есть долгосрочный рублёвый депозит на 2 миллиона рублей, соответствующий новым требованиям, и одновременно на обычном счёте лежит ещё 1,4 миллиона, то при наступлении страхового случая он потенциально сможет претендовать на совокупную выплату в размере 3,4 миллиона рублей.
Однако здесь важно не увлекаться математическими расчётами раньше времени. Пока законопроект не принят окончательно, говорить о гарантированном получении таких сумм преждевременно. Кроме того, реальная практика применения новых норм может выявить нюансы, которые невозможно предусмотреть на этапе обсуждения.
4. Что останется неизменным для большинства вкладчиков
Если отбросить детали, касающиеся долгосрочных продуктов, для подавляющего большинства людей ничего не поменяется. Базовый лимит в 1,4 миллиона рублей на одного вкладчика в одном банке продолжит действовать. Это означает, что человек, хранящий 5 миллионов рублей на обычных счетах в одном учреждении, по-прежнему будет защищён лишь в пределах стандартной суммы.
Поэтому старая рекомендация о распределении крупных накоплений между несколькими банками остаётся актуальной. Никакие законодательные инициативы не отменяют простого правила: если сумма существенно превышает страховой лимит, разумнее диверсифицировать размещение средств. Это базовая гигиена личных финансов, которую не стоит игнорировать даже при самых благоприятных изменениях в законодательстве.
5. Подводные камни долгосрочных вкладов
Повышенная страховка — это, безусловно, приятный бонус, но он не должен становиться единственным критерием выбора. Долгосрочный депозит имеет свою цену, и выражается она в ограниченной ликвидности. Если человек размещает деньги на три года, а через год они внезапно требуются, при досрочном расторжении договора проценты могут быть пересчитаны по ставке до востребования или иной пониженной ставке, предусмотренной условиями.
 Срок, валюта и условия договора определяют право на повышенное страховое возмещение
Поэтому выбирать трёхлетний вклад только ради увеличенного лимита страховки — стратегия сомнительная. Долгосрочные продукты логично рассматривать исключительно для той части сбережений, которая действительно не понадобится в обозримом будущем. Если же есть вероятность, что деньги потребуются раньше срока, лучше остановиться на более гибких инструментах, пусть и с меньшей страховой защитой.
6. Эскроу-счета: защита покупателей недвижимости вырастет втрое
Второе крупное изменение касается рынка недвижимости. Сегодня средства на счетах эскроу, используемых при сделках с жильём, защищены в пределах 10 миллионов рублей. Законопроект предлагает поднять этот лимит до 30 миллионов рублей. Причина очевидна: стоимость жилья за последние годы выросла настолько, что прежний потолок перестал покрывать реальные потребности покупателей.
Например, если человек вносит на эскроу-счёт 25 миллионов рублей, при действующих правилах страховая защита ограничивается лишь 10 миллионами. После вступления новых норм в силу вся сумма окажется в пределах лимита. Это существенное улучшение для тех, кто приобретает дорогую недвижимость и хочет минимизировать риски на этапе строительства.
При этом важно понимать, что речь идёт именно о специальных счетах эскроу, используемых для предусмотренных законом операций с недвижимостью. Обычные банковские счета к этой категории не относятся, и на них повышенный лимит распространяться не будет.
7. Имеет ли значение дата открытия вклада
Один из самых частых вопросов, который возникает при обсуждении грядущих изменений, касается того, будут ли новые правила применяться к вкладам, открытым до 2027 года. Логика законопроекта предполагает, что определяющим фактором станет не дата заключения договора, а момент наступления страхового случая. Если банк лишится лицензии после вступления новых норм в силу, повышенное возмещение будет применяться к тем продуктам, которые соответствуют требованиям закона, независимо от того, когда они были открыты.
Однако до окончательного принятия документа воспринимать эту схему как уже действующую гарантию нельзя. Любые прогнозы относительно того, как именно будут работать новые правила, остаются лишь предположениями до тех пор, пока закон не пройдёт все стадии согласования и не будет официально опубликован.
 Повышенная страховка не делает долгосрочный вклад автоматически лучшим выбором для каждого
До этого момента ориентироваться стоит исключительно на действующие правила. После принятия закона потребуется внимательно изучить его окончательную редакцию, поскольку в процессе обсуждения параметры могут измениться.
8. Как выбирать вклад с учётом новых перспектив
Если законопроект будет принят в предлагаемом виде, у владельцев крупных сбережений появится дополнительный аргумент в пользу долгосрочного размещения средств. Но это не означает, что нужно слепо искать самый длинный депозит. Сравнивать предложения следует по комплексу параметров: процентная ставка, срок, возможность пополнения и досрочного снятия, условия выплаты процентов, минимальная сумма, категория продукта и размер страхового покрытия.
Для денег, которые предназначены для покупки квартиры через несколько месяцев, долгосрочный депозит окажется неудобным. А вот для сбережений, которые точно не понадобятся несколько лет, повышенная страховка может стать весомым преимуществом. Всё зависит от конкретной финансовой ситуации и целей человека.
9. Текущая ситуация со ставками по вкладам
На фоне обсуждения новых правил не стоит забывать о текущей динамике доходности депозитов. Высокие ставки, которые можно наблюдать сегодня, не являются вечной данностью. При изменении денежно-кредитной политики банки периодически пересматривают условия новых вкладов, и доходность может снизиться достаточно быстро.
Сейчас на рынке ещё встречаются предложения с доходностью до 25% годовых, но это скорее акционные продукты, ограниченные по времени. При дальнейшем смягчении денежно-кредитной политики поддерживать такую доходность банки просто не смогут. Поэтому тем, кто планировал разместить средства на депозите, возможно, стоит поторопиться с принятием решения.
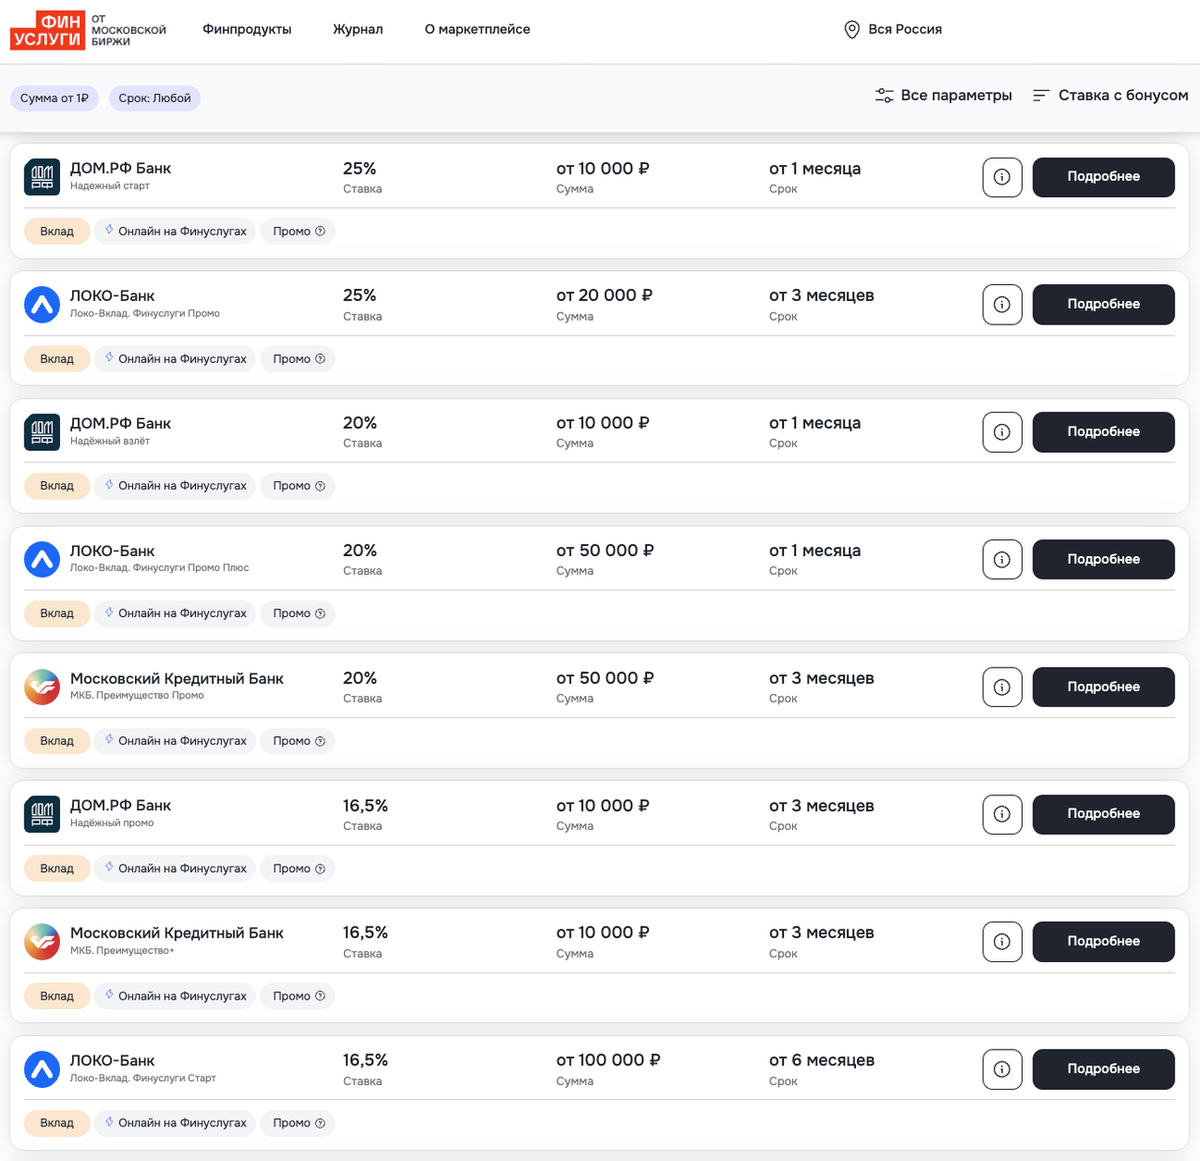 Высокие ставки по вкладам могут исчезнуть быстрее, чем ожидают многие вкладчики
При этом важно помнить, что все вклады, представленные на рынке, застрахованы государством через систему страхования вкладов. Стандартный размер возмещения составляет 1,4 миллиона рублей на одного вкладчика в одном банке. Если сумма существенно превышает этот лимит, разумно распределить деньги между несколькими финансовыми учреждениями.
10. Что в итоге получат вкладчики
Если законопроект пройдёт все стадии согласования, система страхования станет более гибкой и дифференцированной. Для обычных вкладов сохранится базовая защита в 1,4 миллиона рублей. Для отдельных долгосрочных рублёвых продуктов лимит вырастет до 2 миллионов. Для безотзывных сертификатов от одного года до трёх лет также предусматривается планка в 2 миллиона, а для сертификатов свыше трёх лет ранее обсуждался уровень до 2,8 миллиона. Для счетов эскроу защита может увеличиться до 30 миллионов рублей.
В результате человек с крупными сбережениями получит больше возможностей для долгосрочного размещения средств. Но повышенная страховка не отменяет необходимости учитывать срок вклада, условия досрочного снятия и распределение денег между банками. Это лишь дополнительный инструмент, который нужно использовать осознанно.
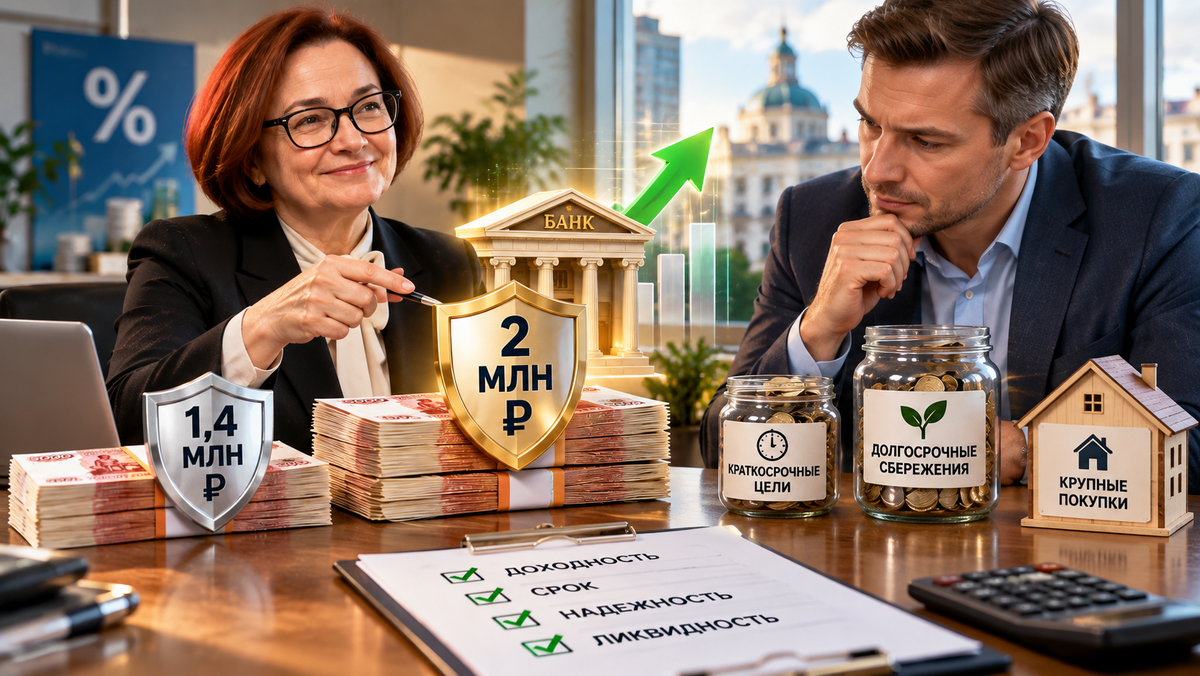 Для краткосрочных денег важна ликвидность, для долгосрочных сбережений — сочетание доходности, срока и надёжности
Для вкладчика дополнительная гарантия снижает риск при размещении крупной суммы, а для банков длинные пассивы дают больше возможностей для кредитования экономики. Это классическая ситуация, в которой интересы граждан и финансовой системы совпадают, что случается не так часто, как хотелось бы.
При этом новый лимит не означает, что любой обычный вклад автоматически будет застрахован на 2 миллиона рублей. Выбирать депозит только по красивой ставке в рекламе по-прежнему не стоит. Оптимальная стратегия зависит от цели: для краткосрочных денег важна ликвидность, для долгосрочных сбережений — сочетание доходности, срока и надёжности. А если сумма значительно превышает стандартный страховой лимит, разумно заранее продумать её распределение.