
Есть в финансовой жизни моменты, которые кажутся рутинными, но на самом деле требуют предельной концентрации. Окончание срока депозита — именно такой случай. Большинство людей привыкает к мысли, что деньги работают сами по себе, и вспоминает о них лишь тогда, когда банк присылает уведомление о пролонгации. Но если вклад завершается в двадцатых числах октября, ситуация перестаёт быть рядовой.
В этом году особенно важно следить за календарём, потому что 23 октября 2026 года состоится очередное заседание Банка России по ключевой ставке. На текущий момент показатель держится на уровне 14% годовых, и именно от решения регулятора во многом зависит, как поведут себя банки со своими депозитными линейками в ближайшие недели.
Я не раз сталкивалась с тем, что вкладчики действуют импульсивно: либо автоматически соглашаются на продление, либо снимают всё до копейки и держат наличные без движения. Оба подхода не имеют ничего общего с рациональным управлением сбережениями. Давайте разберу по шагам, как грамотно распорядиться деньгами, если срок вклада истекает буквально накануне заседания ЦБ.
Ключевая задача — не потерять накопленный процентный доход и при этом не заморозить средства на невыгодных условиях. Для этого нужно заранее понять, какие сценарии возможны и как на них реагировать.
1. Почему дата 23 октября стала точкой отсчёта
Формально 23 октября — это лишь день, когда Совет директоров Центробанка объявит своё решение. Но для рынка депозитов такие даты играют роль своеобразного триггера. Банки ориентируются на ключевую ставку, когда формируют свои предложения, хотя и не переписывают тарифы синхронно в одну минуту.
Мне кажется важным подчеркнуть: не стоит воспринимать эту дату как момент, после которого всё мгновенно изменится. Реакция кредитных организаций обычно растянута во времени. Кто-то корректирует ставки заранее, закладывая ожидания в свои расчёты, кто-то — через несколько дней после официального релиза. Поэтому ждать конкретного числа, чтобы принять решение, имеет смысл далеко не во всех случаях.
Гораздо продуктивнее рассматривать 23 октября как контрольную точку, к которой у вас уже должен быть продуманный план действий. Тогда любое решение регулятора не застанет врасплох.
2. Что происходит с деньгами, когда вклад завершается раньше заседания
Представлю типичную ситуацию: на счёте лежит миллион рублей, договор истекает 20 октября, а банк уже подготовил предложение о пролонгации. Часто в таких случаях новая ставка оказывается заметно ниже той, что действовала по старому договору. Если клиент по привычке соглашается, он фактически фиксирует для себя ухудшенные условия на длительный срок.
Ещё один нюанс, о котором многие забывают, — это судьба средств после истечения срока вклада. Если не предпринять никаких действий, деньги могут перейти на текущий счёт с минимальной доходностью или вовсе зависнуть без начисления процентов. Несколько дней такого простоя обойдутся в ощутимую сумму, особенно если речь идёт о крупном капитале.
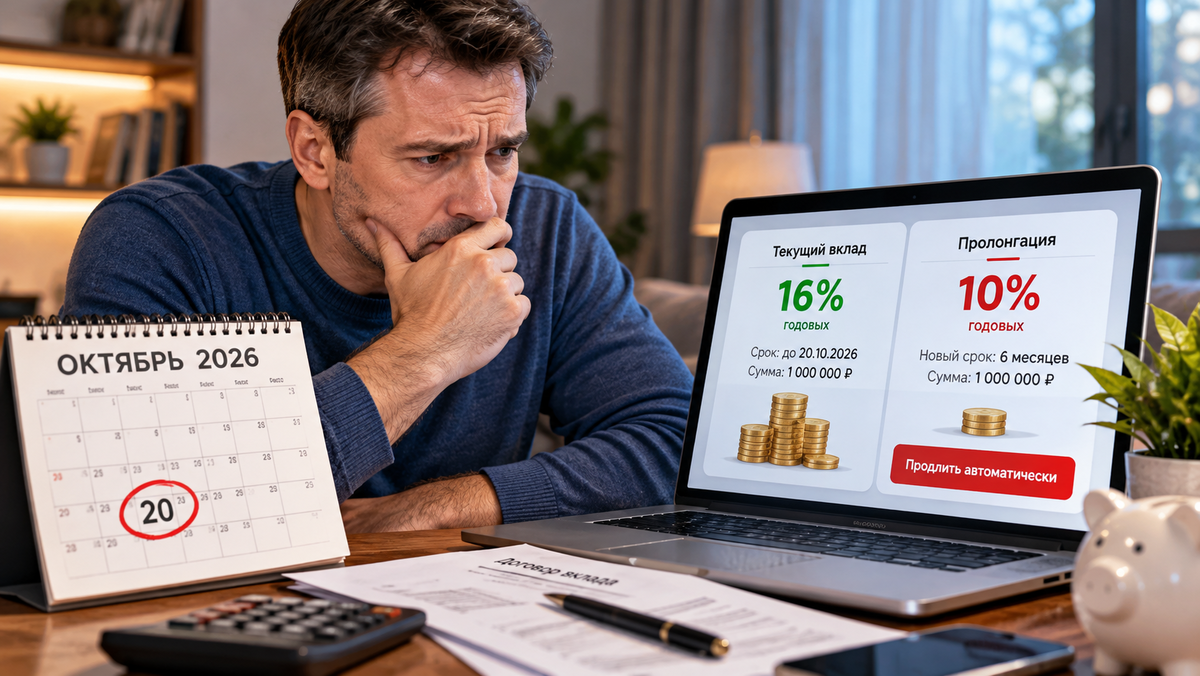
Поэтому первое, что я рекомендую сделать, — за несколько дней до окончания договора внимательно изучить параметры пролонгации. Второе — уточнить, куда именно банк перечислит средства, если вы решите не продлевать вклад. Третье — заранее сравнить альтернативные варианты, чтобы не принимать решение в спешке.
3. Когда ожидание действительно оправданно
Бывают случаи, когда короткая пауза перед заседанием ЦБ выглядит логичной. Например, если вклад заканчивается 21–22 октября, а банк не предлагает ничего привлекательного на длительный срок. В такой ситуации можно подождать пару дней, чтобы увидеть вектор движения рынка.
Но здесь критически важно посчитать цену ожидания. Миллион рублей под 14% годовых приносит примерно 1150 рублей за три дня. Если же пауза затянется на неделю или две, недополученный доход может составить уже несколько тысяч. А если речь о сумме в несколько миллионов, потери становятся ещё более заметными.
Мне представляется, что вопрос нужно формулировать не как «что решит ЦБ?», а как «сколько стоит моё ожидание и что я получу взамен?». Если потенциальная выгода от более позднего размещения не перекрывает потери от простоя, ждать бессмысленно.
4. Сценарий снижения ключевой ставки
Снижение ставки — это одновременно и надежда, и тревога для вкладчиков. С одной стороны, кредиты и ипотека могут стать доступнее. С другой — доходность новых депозитов начнёт постепенно снижаться.
Если ЦБ действительно пойдёт на смягчение, банки со временем пересмотрят свои линейки вкладов в сторону уменьшения процентов. В такой ситуации выгоднее заранее зафиксировать текущие условия, особенно если они действительно хорошие. Это касается в первую очередь тех денег, которые точно не понадобятся в ближайшие полгода-год.
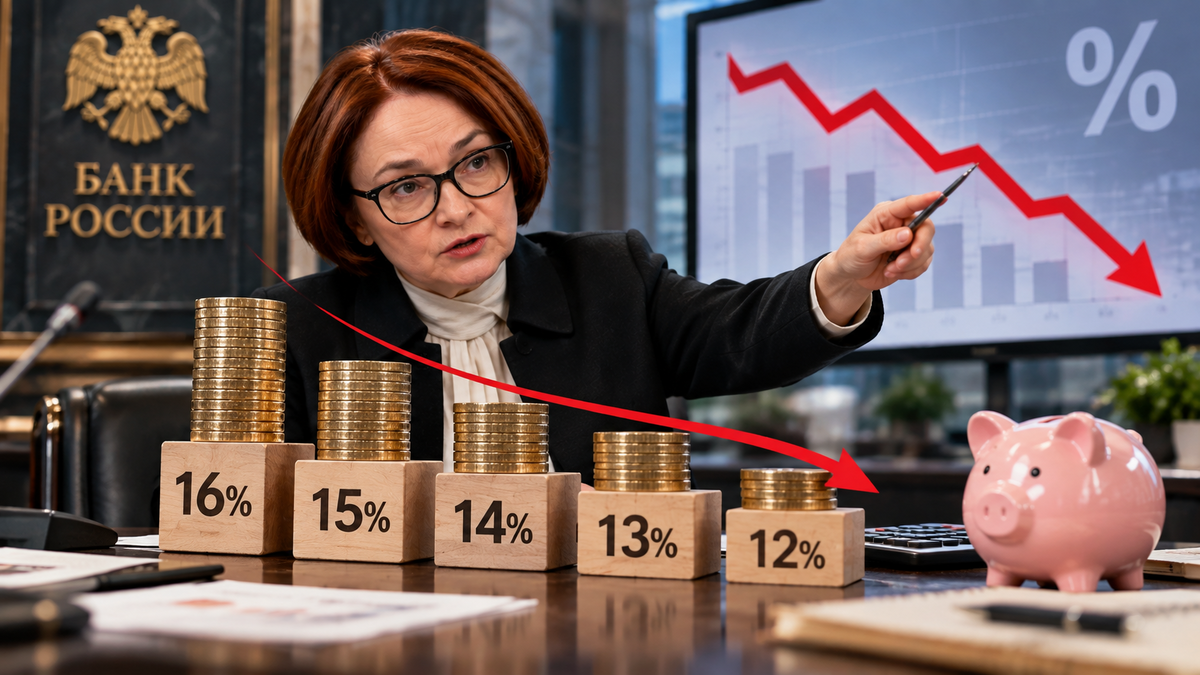
Однако не стоит думать, что все банки одновременно обнулят свои предложения на следующий день после решения. На рынке всегда остаются акционные продукты, специальные условия для новых клиентов и повышенные ставки на отдельные сроки. Поэтому после заседания стоит смотреть не только на решение регулятора, но и на фактические предложения конкретных банков.
5. Если ставка останется на уровне 14%
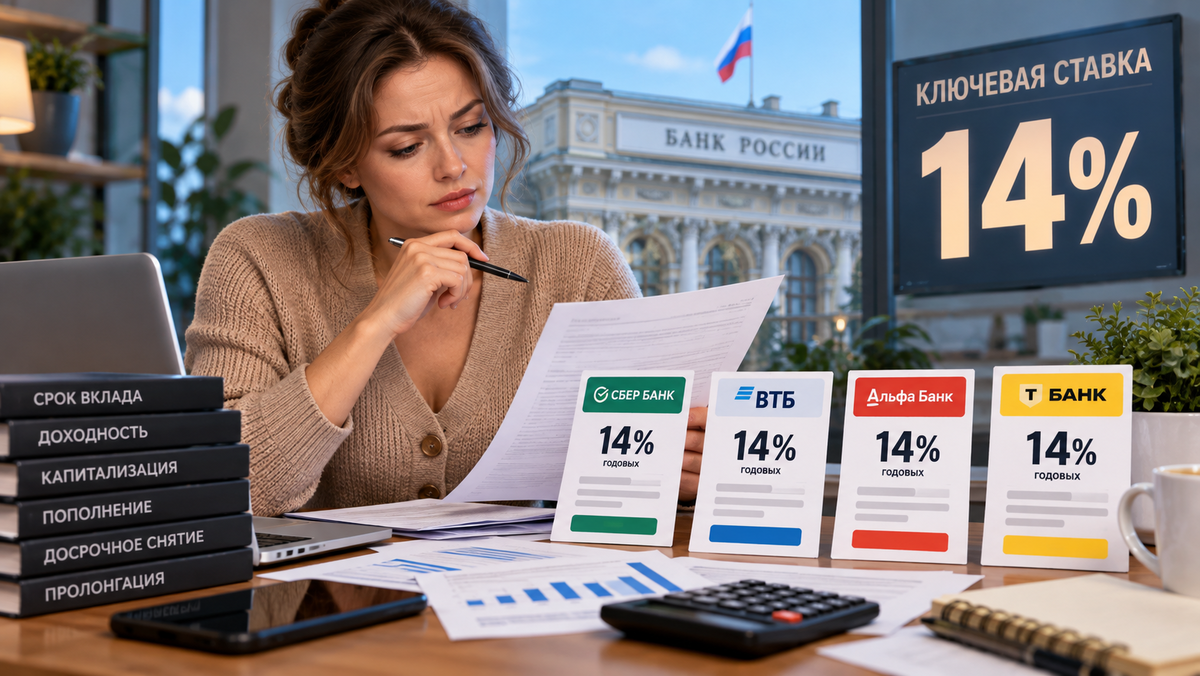
Сохранение ключевой ставки — вполне вероятный сценарий. В этом случае у вкладчика появляется больше времени для спокойного анализа. Нет необходимости срочно перекладывать деньги, можно детально сравнить условия по разным продуктам.
Я бы советовала обращать внимание не на рекламные цифры, а на реальные параметры договора: срок, эффективную доходность, наличие капитализации, возможность пополнения, условия досрочного расторжения, ставку при пролонгации и минимальную сумму размещения. Один и тот же процент в рекламе может выглядеть совершенно по-разному после прочтения полного текста договора.
Именно в такие моменты спокойствие и внимательность дают больше, чем попытки угадать будущее.
6. Неожиданный рост ставки: кому это выгодно
Хотя базовый сценарий предполагает либо снижение, либо сохранение ставки, полностью исключать её повышение нельзя. Если регулятор решит ужесточить денежно-кредитную политику, доходность новых вкладов может вырасти.
В такой ситуации выигрывают те, кто не стал замораживать все средства на длительный срок, а оставил часть денег в краткосрочных инструментах. Гибкость в этом случае оказывается ценнее максимальной ставки.
Здесь проявляется важный парадокс: самый доходный на бумаге продукт не всегда является самым удобным. Если деньги могут понадобиться через месяц, годовой вклад с высокой ставкой может оказаться менее выгодным, чем трёхмесячный депозит с процентом ниже, но без потерь при досрочном снятии.
7. План действий в зависимости от даты окончания вклада
Чтобы не запутаться, я составила для себя простую логику, которой стоит придерживаться:
- Если вклад завершается 13–19 октября, паниковать из-за заседания 23 октября не стоит. Времени достаточно, чтобы спокойно изучить рынок и выбрать лучший вариант.
- Если окончание приходится на 20–22 октября, лучше заранее подготовить два сценария: краткосрочное размещение и долгосрочный вклад на случай привлекательной ставки.
- Если договор истекает 23 октября или позже, ситуация ещё спокойнее. Не нужно менять действующие условия только из-за календарной даты.
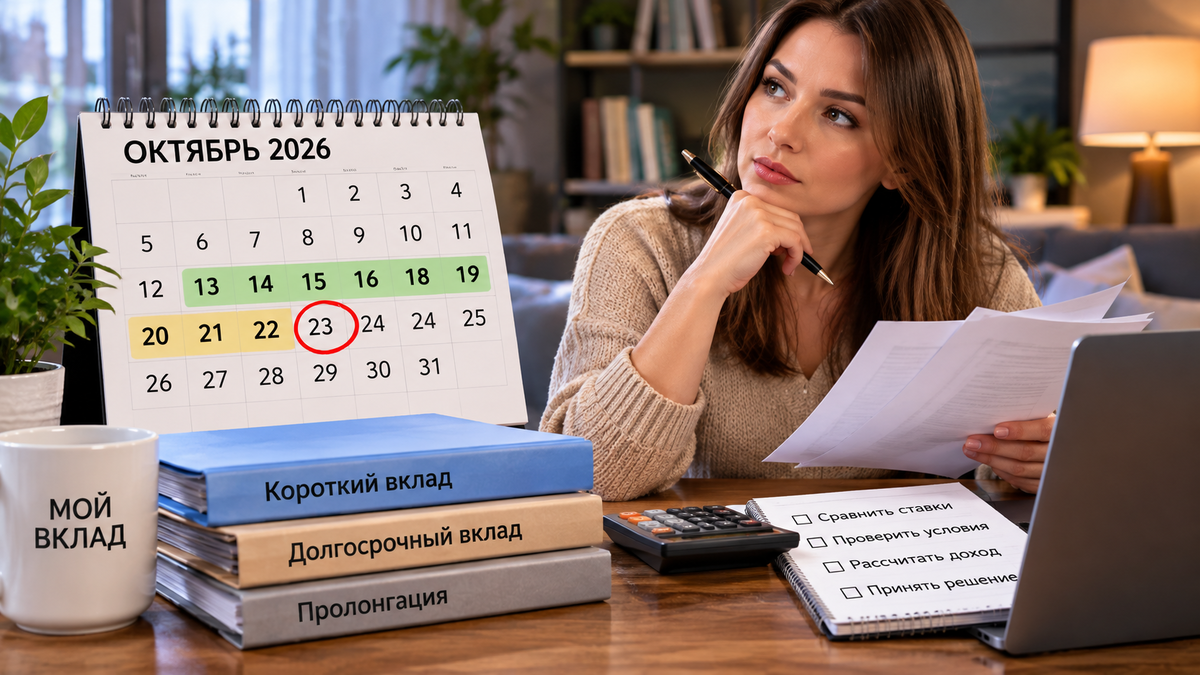
Для тех, у кого вклад заканчивается в конце октября или в ноябре, сейчас самое время внимательно изучить предложения банков и условия будущей пролонгации. Это позволит принять взвешенное решение без спешки.
8. Почему не стоит пытаться угадать идеальный момент
Психологическая ловушка, в которую попадают многие вкладчики, — это стремление найти идеальную точку входа. Кажется, что если подождать ещё немного, ставка станет выше, условия лучше, а доходность больше. На практике же ожидание часто оборачивается потерей времени и денег.
Я убеждена, что разумнее разделять средства по срокам и целям. Деньги, которые могут понадобиться в ближайшие месяцы, стоит держать в ликвидных инструментах — накопительных счетах или коротких вкладах. Средства, которые точно не потребуются длительное время, можно разместить на долгосрочном депозите с фиксированной ставкой.
Для крупных сумм оптимальна комбинация: часть разместить сейчас, часть оставить на краткосрочном инструменте. Такой подход позволяет не угадывать рынок, а управлять рисками.
9. Пять пунктов, которые нужно проверить перед окончанием вклада
Перед тем как принять окончательное решение, я рекомендую пройтись по чек-листу из пяти пунктов:
- Ставка после пролонгации. Она может оказаться значительно ниже той, что действовала по старому договору.
- Точная дата окончания. Нужно чётко понимать, когда деньги перестанут приносить прежний доход.
- Условия досрочного снятия. Высокая ставка теряет смысл, если при досрочном расторжении сгорают все проценты.
- Страхование вкладов. Для крупных сумм важно учитывать лимит страхового возмещения и не концентрировать всё в одном банке.
- Альтернативные предложения. Сравнивать нужно не только процент, но и срок, капитализацию, минимальную сумму и ограничения.
Эти простые шаги помогают избежать неприятных сюрпризов и принять решение, о котором не придётся жалеть.
10. Можно ли сейчас зафиксировать высокую доходность
На фоне ожиданий по снижению ключевой ставки некоторые банки всё ещё предлагают вклады с повышенной доходностью. Я обратила внимание, что на «Финуслугах» пока доступны депозиты под 25% годовых. Это акционные предложения, которые могут исчезнуть в любой момент.
Почему такие ставки можно считать ограниченными по времени? Во-первых, они не являются рыночной нормой и поддерживаются банками в рамках временных акций. Во-вторых, при дальнейшем смягчении денежно-кредитной политики банки просто не смогут удерживать подобную доходность. В-третьих, цикл снижения ставки означает, что депозитные проценты неизбежно пойдут вниз.
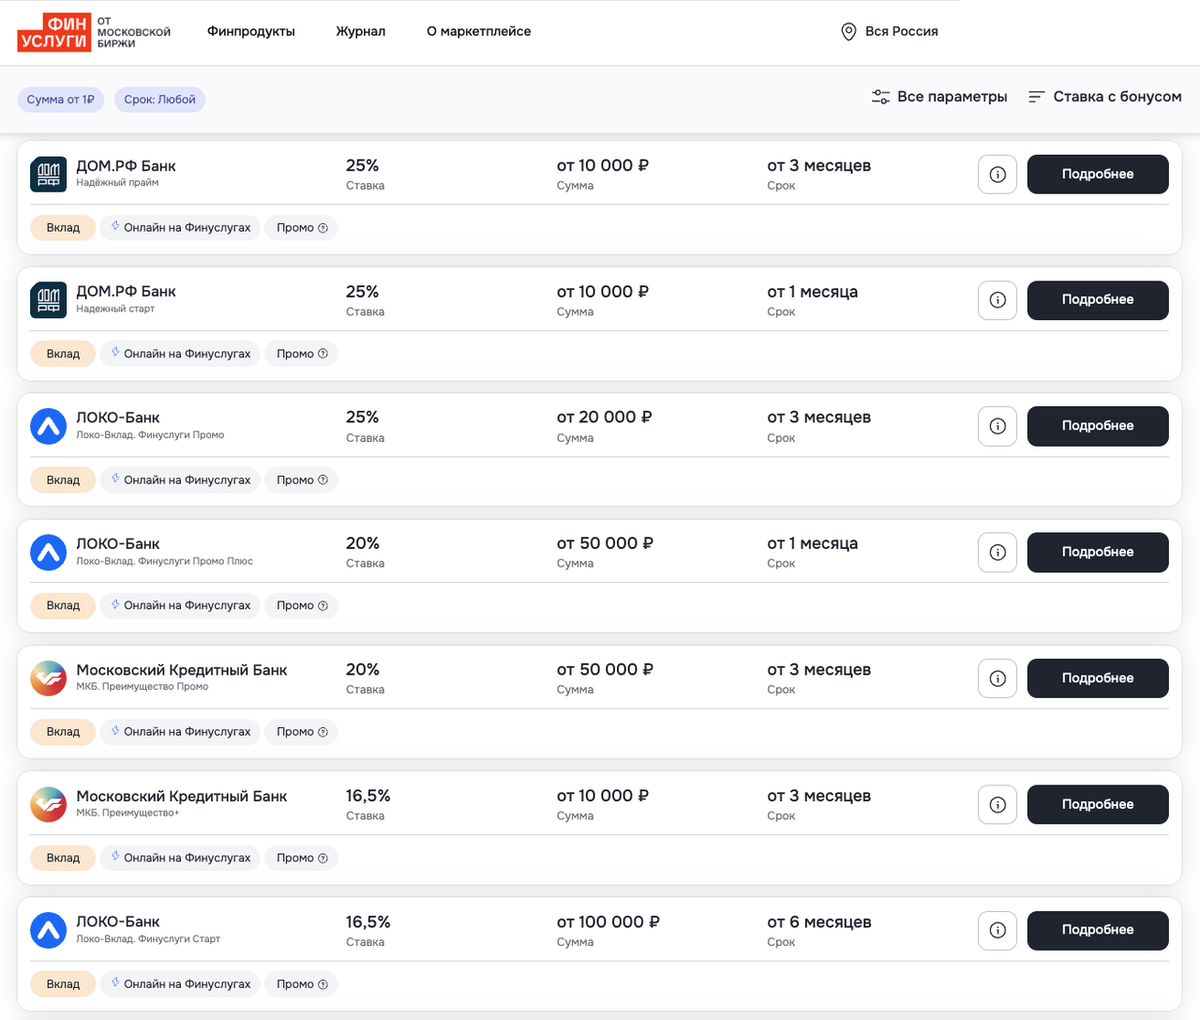
Открыть такой вклад можно полностью онлайн за 10–15 минут, без визита в офис. При этом важно помнить, что все вклады застрахованы государством через систему страхования вкладов. Размер возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Если сумма превышает этот лимит, разумно распределить средства между несколькими кредитными организациями.
Но даже самая высокая ставка не отменяет необходимости внимательно изучить условия договора. Нужно понять срок, требования к клиенту, порядок начисления процентов и последствия досрочного расторжения.
11. Что делать после 23 октября
После заседания ЦБ не стоит сразу бросаться переоформлять все вклады. Сначала нужно посмотреть на фактическое решение и реакцию банков.
Если ставка снизится и банки начнут уменьшать доходность новых депозитов, фиксация хорошей ставки на длительный срок станет более привлекательной. Если ставка сохранится, появится больше времени для спокойного сравнения. Если условия неожиданно изменятся, короткие вклады и разделение средств помогут сохранить гибкость.
Таким образом, 23 октября важно не потому, что в этот день обязательно произойдёт что-то драматическое. Его значение в другом: эта дата даёт вкладчику возможность заранее подготовить несколько вариантов действий и не принимать решение в последний момент.
12. Главный вывод
Если ваш вклад заканчивается до 23 октября 2026 года, главное сейчас — не пытаться угадать решение Банка России. Гораздо полезнее заранее узнать ставку после пролонгации, определить, когда понадобятся деньги, сравнить короткие и длинные варианты вкладов и оценить цену ожидания.
При ключевой ставке 14% рынок уже находится в другой точке, чем несколько месяцев назад. Поэтому старое правило «просто продлить вклад» больше не выглядит универсальным.
Для денег, которые понадобятся в ближайшее время, приоритетом остаётся гибкость. Для средств, которые можно заморозить на длительный срок, имеет смысл рассмотреть долгосрочный вклад, чтобы зафиксировать высокую доходность. А если сумма крупная, разумно распределять её между банками с учётом страхового лимита.
23 октября — это не день, когда нужно срочно принимать решение. Это дата, к которой решение желательно уже иметь.