
Когда я смотрю на итоговую цифру в брокерском приложении, первое чувство — лёгкое недоумение. Три года регулярных действий, сотни операций, десятки тысяч рублей начислений, а результат выглядит так, будто рынок просто вернул мне мои же деньги. И это, пожалуй, самый честный способ описать ситуацию.
Я не располагала крупной суммой в самом начале. Капитал собирался постепенно: сначала небольшие пополнения, затем покупки, выплаты по купонам и дивидендам, снова реинвестирование. В какой-то момент семейный портфель пересёк отметку в три четверти миллиона рублей, и именно тогда стало очевидно, что внешняя красота цифр не всегда совпадает с их внутренним содержанием.
Мой суммарный вклад составил 752 441 рубль. Текущая оценка активов — 766 261 рубль. Разница между этими значениями — всего 13 820 рублей. При этом статистика показывает более 62 тысяч рублей полученных начислений, а расчётный годовой пассивный доход уже превышает 100 тысяч. На первый взгляд такое сочетание кажется противоречивым, но на самом деле оно очень точно отражает устройство инвестиционного процесса.
За этими сухими цифрами скрывается несколько важных уроков. Я хочу разобрать их подробно: почему портфель почти не вырос в цене, зачем я сознательно меняю его структуру и какие выводы сделала за три года постоянной работы с фондовым рынком.
1. Облигационная основа и её неочевидные ограничения
В определённый момент я приняла решение, которое тогда казалось максимально рациональным: сформировать крупную позицию в ОФЗ. Речь шла о сумме около 400 тысяч рублей. После этой покупки доля облигаций в портфеле подскочила примерно до 70%, а на акции оставалось лишь около трети капитала.
Логика была простой: облигации создают предсказуемый купонный поток, а полученные выплаты можно направлять на постепенное увеличение доли акций. Мне хотелось построить надёжный фундамент, прежде чем наращивать более волатильные активы. Однако со временем стала заметна и обратная сторона такого подхода.
Долгосрочные государственные облигации действительно приносят купоны, но их рыночная цена чувствительна к изменению процентных ставок. Когда доходности растут, стоимость ранее выпущенных бумаг снижается. Поэтому наличие большого объёма ОФЗ вовсе не гарантирует стабильность портфеля. А главное — избыточная доля долговых инструментов ограничивает участие в потенциальном росте бизнеса, ради которого я и выходила на фондовый рынок.
Сейчас я постепенно исправляю этот перекос. Целевая структура на долгосрочном горизонте — 80% акций и 20% облигаций. Но я не собираюсь совершать резкие продажи ради красивого процента в приложении. Движение к цели происходит за счёт новых пополнений, купонов, дивидендов и погашений облигаций.
Результат уже заметен. Если раньше на облигации приходилось около 70% портфеля, то теперь их доля снизилась до 55,54%. Акции выросли до 44,33%, оставшиеся 0,13% — денежный остаток. До желаемого соотношения ещё далеко, но разница с прежней структурой существенная.
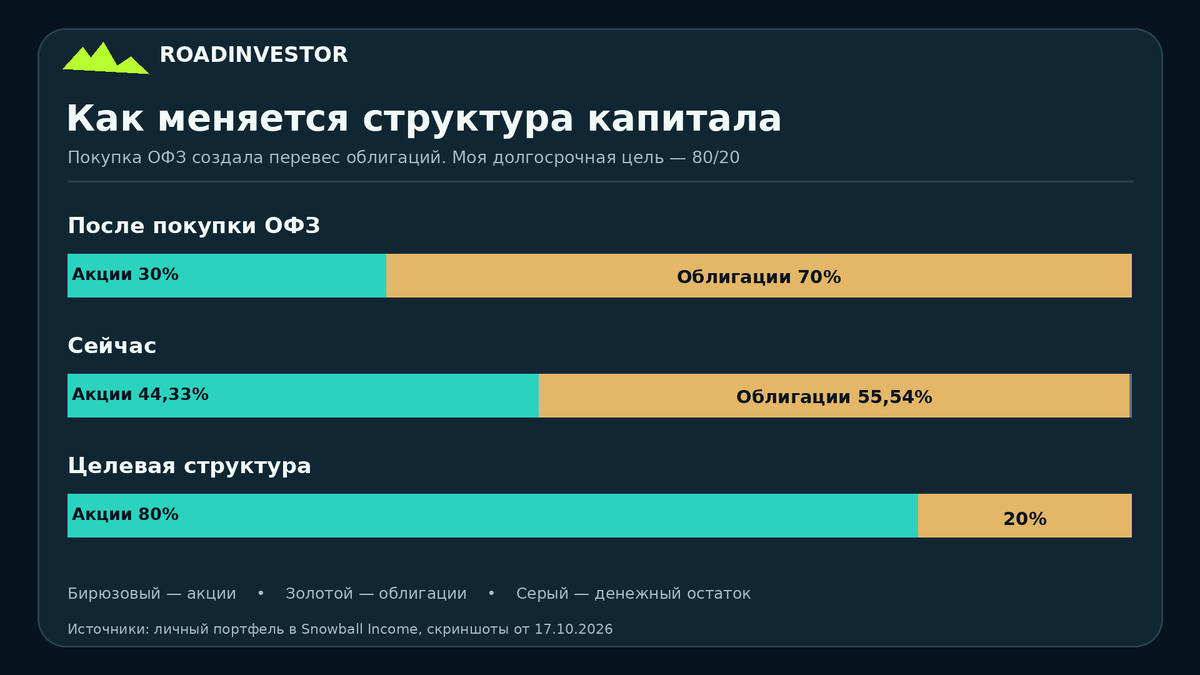
Здесь появляется интересная математика. При нынешней стоимости портфеля доля акций в 80% означала бы примерно 613 тысяч рублей вместо текущих 340 тысяч. А если не продавать облигации и пытаться достичь пропорции исключительно дополнительными покупками, потребовалось бы вложить ещё около 1,37 миллиона рублей при неизменных ценах. Именно поэтому я рассматриваю изменение структуры как длительный процесс, а не задачу одного месяца.
2. Из чего состоит портфель на 750 тысяч
На середину октября 2026 года картина выглядит так: облигации — 425 591,59 рубля, акции — 339 657,71 рубля, денежный остаток — 1 012,15 рубля. Основную массу долговых бумаг по-прежнему составляют четыре выпуска ОФЗ: 26254, 26253, 26247 и 26248. Их совокупная стоимость — около 380 тысяч рублей, то есть почти половина всего портфеля.
Это важное уточнение. Несмотря на наличие множества разных ценных бумаг, капитал распределён далеко не равномерно. Концентрация в государственных облигациях остаётся высокой, и я осознаю связанные с этим риски. Все четыре выпуска имеют длительный срок до погашения, а значит, их рыночная цена может заметно колебаться при изменении доходностей. Для меня облигационная часть — это не только стабильные выплаты, но и чувствительность к процентным ставкам.
С акциями ситуация интереснее. Крупнейшая позиция — Сбербанк: обыкновенные акции стоят 39 933 рубля, привилегированные — ещё 29 603 рубля. В сумме это около 69,5 тысячи рублей, или примерно 9% портфеля. Далее идут ЛУКОЙЛ — 30,3 тысячи, привилегированные акции Транснефти — 28,5 тысячи, Ленэнерго — 24,6 тысячи, Татнефть — 19,5 тысячи и X5 — 19,3 тысячи рублей.
Есть и более скромные позиции: Мать и дитя, Московская биржа, Черкизово, Роснефть, Т-Технологии, НОВАТЭК, ФосАгро, Сургутнефтегаз, Хэдхантер и другие компании. Акции распределены между несколькими секторами: на энергетику приходится около 15% портфеля, на финансовый сектор — почти 13%, на производителей материалов — около 5%.
Мне нравится идея владеть долями разных российских компаний, а не пытаться угадать одну акцию, которая обязательно вырастет сильнее остальных. Но количество бумаг само по себе не гарантирует качественную диверсификацию. Нефтяные компании могут одновременно пострадать от изменения цен на сырьё, налогов или валютного курса. Банковский сектор — от ухудшения качества кредитов и изменения ставок. Поэтому я оцениваю не только число эмитентов, но и факторы, от которых зависит их бизнес.
3. Прибыль, которая растворяется в просадках
Теперь самое показательное. За время формирования портфеля статистика накопила следующие данные: вложено — 752 441,71 рубля, текущая стоимость — 766 261,45 рубля, общая прибыль — 13 819,74 рубля, получено начислений — 62 684,75 рубля.
Возникает логичный вопрос: если дивиденды и купоны принесли десятки тысяч рублей, почему итоговый результат настолько скромный? Ответ скрывается в структуре прибыли. За весь период разница между текущей стоимостью активов и их учётной стоимостью дала минус 50 635 рублей. Результат закрытых сделок — ещё минус 3 679 рублей. Плюс налоги и брокерские комиссии, которые тоже уменьшают итог.
В то же время портфель получил около 62,7 тысячи рублей начислений, а накопленный купонный доход составляет ещё примерно 11,7 тысячи рублей. Когда все эти составляющие складываются, выходит итоговый плюс около 13,8 тысячи рублей.
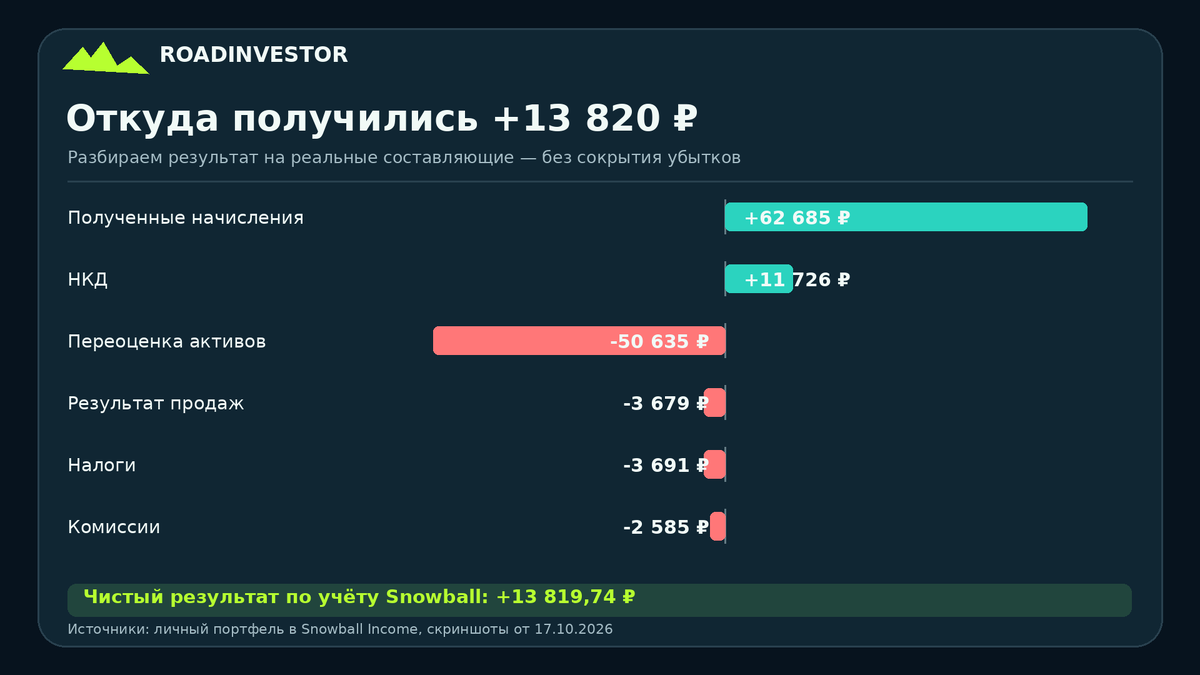
Это одна из самых показательных особенностей моего портфеля. Денежный поток уже есть, но рыночная стоимость многих бумаг находится ниже уровней покупки. Часть заработанного фактически компенсирует просадку активов. И здесь важно не обманывать ни себя, ни других.
Было бы удобно сказать, что портфель приносит больше 100 тысяч рублей в год и стратегия отлично работает. Но это не полная картина. Доход инвестора — не только купоны и дивиденды. Если рыночная стоимость капитала снижается, этот результат нельзя игнорировать. Точно так же неправильно смотреть исключительно на просадку котировок и делать вид, будто выплат не существует. Поэтому я стараюсь рассматривать портфель целиком.
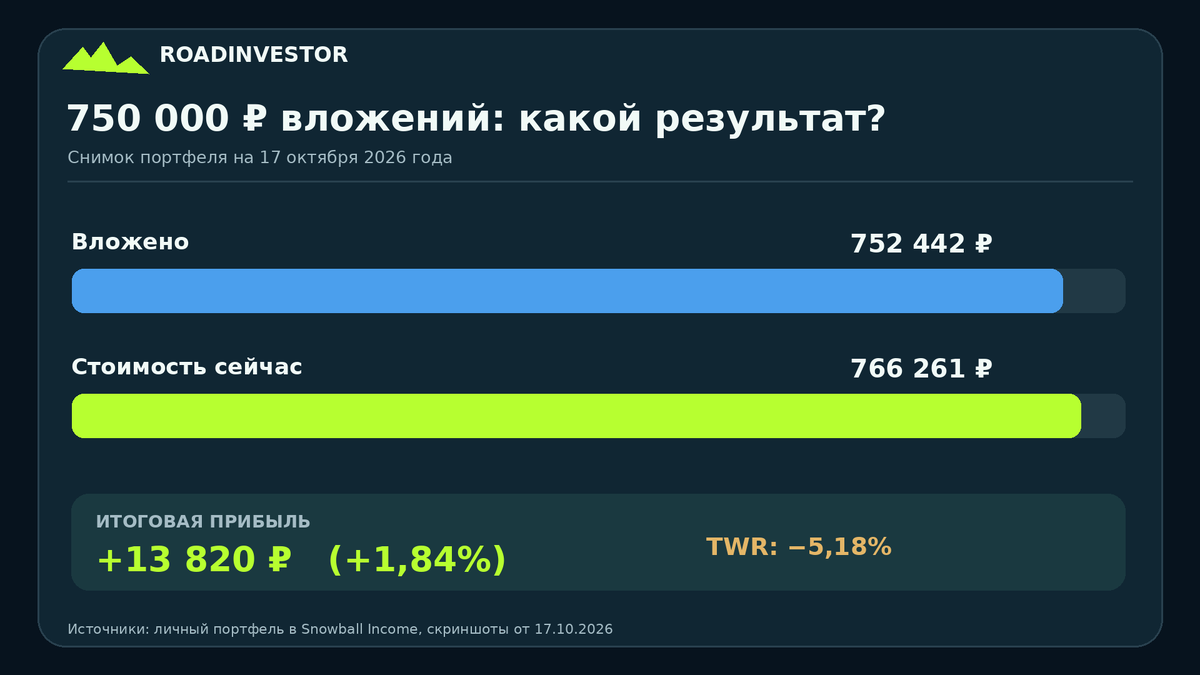
Есть ещё один показатель, заслуживающий внимания. Доходность по методу TWR составляет −5,18%. При этом простое отношение общей прибыли к вложенной сумме даёт +1,84%. Противоречия здесь нет. TWR оценивает эффективность инвестиций без влияния размеров и дат пополнений. Для портфеля, который постоянно пополняется, это особенно важно.
Представим, что сначала у меня было 50 тысяч рублей, затем 200 тысяч, а позже — более 700 тысяч. Один и тот же процент изменения цены в разные периоды даёт совершенно разный результат в рублях. Поэтому плюс в абсолютных деньгах ещё не означает, что инвестиции показывали положительную доходность на всём промежутке времени. Об этом важно говорить открыто.
4. Победители и разочарования среди акций
Среди заметных положительных результатов в текущих позициях можно выделить привилегированные акции Ленэнерго — около +21,4%, акции «Мать и дитя» — +20,27%, привилегированные акции Сбербанка — +15,36%. Обыкновенные акции Сбербанка показывают около +12,64%, ЛУКОЙЛа — +12,67%, привилегированные акции Татнефти — +10,63%. Речь идёт именно о показателях текущих позиций, а не о полной доходности каждой компании за весь период владения с учётом всех денежных потоков.
Но и убыточных позиций достаточно. Positive Technologies показывает около −47,36%, Полюс — −39,76%, Северсталь — −25,13%. Роснефть находится в минусе примерно на 15,89%, Норникель — на 15,45%, НЛМК — на 14,43%, ФосАгро — на 10,81%. Такой список не радует, однако я не считаю правильным продавать бумагу исключительно потому, что она стала красной в приложении.
Сначала нужно понять, изменилось ли что-то в самом бизнесе. Сократилась ли потенциальная прибыль? Выросла ли долговая нагрузка? Изменилась ли дивидендная политика? Стала ли компания дороже или дешевле относительно своих возможностей? И только после этого принимать решение. Обратная логика тоже работает: если акция выросла на 20%, это ещё не делает её автоматически хорошей долгосрочной инвестицией. В конечном счёте я покупаю не проценты на экране, а долю в бизнесе.
При этом свои ошибки я тоже вижу. Некоторые покупки оказались неудачными по времени. Отдельные компании столкнулись с трудностями, которые я недооценивала. Далеко не каждая инвестиционная идея развивается так, как предполагалось. Именно ради этого я и веду подробный учёт: чтобы видеть не только общий капитал, но и последствия собственных решений.
5. 100 тысяч рублей в год: приятная цифра с оговорками
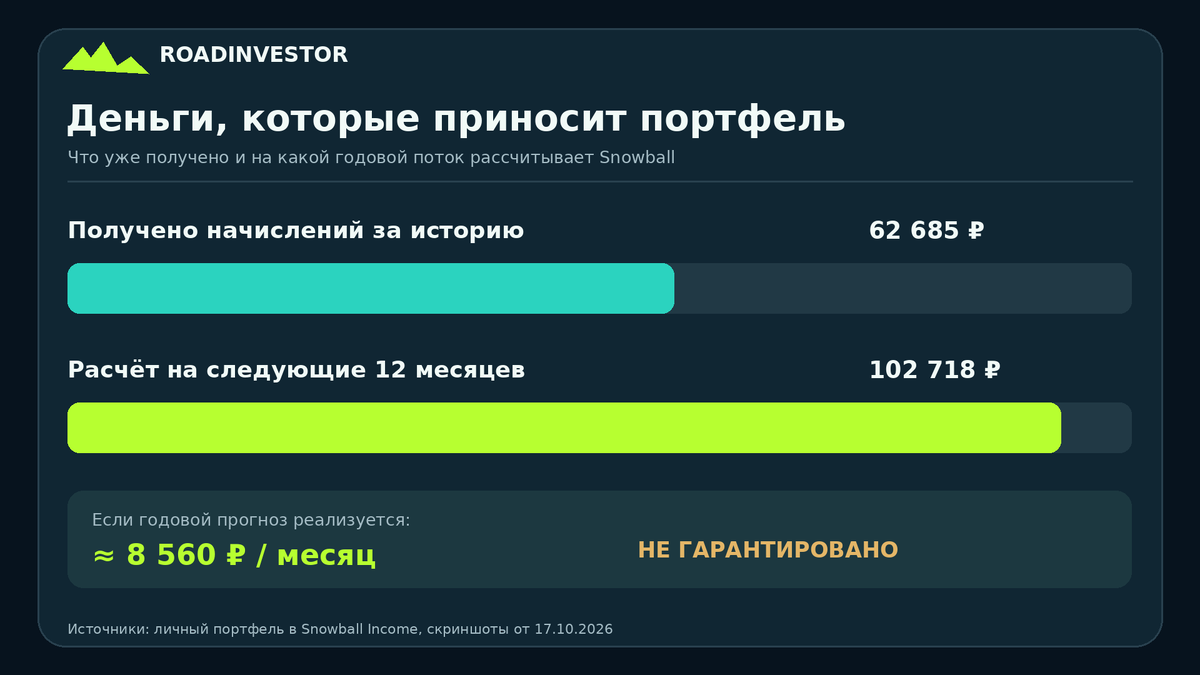
Пожалуй, самая приятная цифра в статистике — расчётный годовой пассивный доход. Сейчас он составляет 102 718 рублей, то есть примерно 8 560 рублей в месяц при равномерном делении. Но я бы не стала называть это гарантированной ежемесячной выплатой.
Во-первых, дивиденды и купоны поступают неравномерно. В отдельные месяцы доход может быть значительно выше среднего, в другие — гораздо ниже. Во-вторых, дивиденды акций зависят от решений компаний. Даже если выплаты были в прошлом, никто не обязан повторять их в том же размере. В-третьих, часть облигаций со временем будет погашаться, и условия последующего размещения капитала могут отличаться от сегодняшних. Наконец, значение в приложении — это расчёт на основании текущего состава портфеля и доступных данных о будущих выплатах.
Поэтому я разделяю две цифры. 62,7 тысячи рублей — уже учтённые полученные начисления за историю портфеля. 102,7 тысячи рублей — расчётный доход на следующие 12 месяцев, а не деньги, которые уже лежат на счёте. Разница принципиальная.
Впрочем, сам факт, что портфель такого размера потенциально способен генерировать денежный поток порядка 100 тысяч рублей в год, действительно мотивирует. Я начинала с гораздо меньших сумм. Тогда отдельная выплата в несколько десятков или сотен рублей казалась незначительной. Сейчас же денежный поток уже позволяет регулярно докупать ценные бумаги и постепенно увеличивать капитал.
Но меня интересует не только сегодняшняя сумма купонов. Если стратегия будет развиваться в сторону 80% акций, структура будущих выплат тоже изменится. Акции могут давать меньший и более нестабильный доход сегодня, но при благоприятном развитии бизнеса обеспечивать рост прибыли и дивидендов в будущем. Правда, никаких гарантий здесь нет.
6. Обгоняю ли я рынок на самом деле
Это ещё один вопрос, который я обязательно себе задаю. Мне недостаточно знать, что портфель принёс положительную сумму. Я хочу понимать, оправданы ли затраченные усилия и принятые риски. В приложении есть сравнение с индексом МосБиржи полной доходности MCFTRR. По расчёту, на показанном промежутке портфель находится впереди сравнительной линии примерно на 33,6 тысячи рублей, или 4,59%.
Но я осторожно отношусь к таким цифрам. Сравнение с индексом корректно только тогда, когда учитываются сопоставимые периоды, даты вложений и методика расчёта доходности. Кроме того, индекс полной доходности учитывает дивиденды, в отличие от обычного ценового индекса МосБиржи. А мой семейный портфель почти наполовину состоит из облигаций, поэтому и структура рисков у него другая.
Я не собираюсь заявлять, что успешно переиграла фондовый рынок, просто увидев зелёную надпись в приложении. Для меня важнее долгосрочная динамика: насколько капитал вырос за несколько лет, какую доходность он обеспечил с учётом всех пополнений, был ли этот результат достаточным по отношению к принятым рискам. Именно эти вопросы помогут понять, работает ли моя стратегия.
7. Что я планирую делать дальше
Мой главный приоритет сейчас — постепенно увеличивать долю акций. В облигациях уже сосредоточен значительный капитал. Он формирует купонный поток, но занимает больше половины портфеля, тогда как долгосрочная цель — всего 20%. Поэтому новые деньги и поступающие выплаты я планирую преимущественно направлять в акции, ориентируясь на их доли, качество бизнеса и долгосрочные перспективы.
Но это не означает, что я буду покупать всё подряд просто ради скорейшего достижения пропорции 80/20. Для меня важны прибыль компании, долговая нагрузка, денежный поток, оценка акций и способность бизнеса переживать неблагоприятные периоды.
Не менее важно сохранять регулярность инвестиций. Я не могу заранее знать, какой уровень индекса МосБиржи окажется минимальным в этом году, когда начнётся устойчивый рост и какие компании покажут лучший результат. Поэтому не хочу строить всю стратегию на попытках предсказать краткосрочные движения рынка. Мой горизонт измеряется годами, а не несколькими неделями.
Конечно, за это время многое может измениться. Будут периоды высокой инфляции, изменения процентных ставок, падения рынка и пересмотра дивидендных планов. Но именно поэтому я предпочитаю формировать капитал постепенно, а не делать одну крупную ставку на идеальный сценарий.
8. Главные выводы за три года
Если смотреть на мои цифры сегодня, они не производят впечатления фантастического успеха. Более 750 тысяч рублей вложено. Портфель стоит около 766 тысяч. Общая прибыль — меньше 14 тысяч рублей. Я вполне понимаю человека, который посмотрит на этот результат и спросит: «А стоило ли вообще инвестировать?» Это справедливый вопрос.
Но я смотрю на результат немного шире. За это время я сформировала капитал, которого раньше просто не было на брокерских счетах. Начала получать заметные выплаты, научилась внимательнее относиться к отчётности компаний, пережила периоды просадок и несколько раз пересмотрела собственные решения.
Одна из главных ошибок, которую я поняла, — структура портфеля должна соответствовать долгосрочной цели. Покупка ОФЗ на 400 тысяч рублей дала хороший старт облигационной части, но одновременно создала серьёзный перекос. Сейчас я его постепенно исправляю. Вторая важная мысль — денежный поток и итоговая инвестиционная доходность не одно и то же. Получать купоны приятно, но нельзя забывать о том, что происходит со стоимостью самого капитала. И третья — капитал редко формируется одним удачным решением.
В моём случае это сотни небольших действий: пополнение счёта, покупка акций, получение выплаты, реинвестирование, новая покупка. Не все эти действия были идеальными. Некоторые бумаги пока убыточны. Некоторые решения я сегодня приняла бы иначе. Но именно из этого и складывается реальный путь частного инвестора.
Моя следующая цель — не просто увидеть на экране миллион рублей, а сформировать такой портфель, который будет сочетать рост капитала с устойчивым денежным потоком на протяжении многих лет. Я продолжу показывать его результаты — и хорошие, и плохие.
Материал отражает личный инвестиционный опыт и не является индивидуальной инвестиционной рекомендацией.