
Рынок сбережений снова пришёл в движение. Ещё недавно казалось, что период высоких процентов постепенно завершается, однако реальность внесла свои коррективы. Крупнейшие кредитные организации одна за другой пересматривают условия по рублёвым депозитам, и средняя максимальная доходность в топ-10 банков впервые за долгое время превысила отметку в 13% годовых. Причём рост наблюдается уже второй месяц подряд, что заставляет внимательнее присмотреться к происходящему.
Ситуация действительно выглядит необычно. Ключевая ставка остаётся на уровне 14%, и параллельно с этим обсуждается вероятность её снижения. Логично было бы ожидать, что банки начнут постепенно сокращать доходность депозитов, но вместо этого они, напротив, улучшают условия по ряду продуктов. Для человека, который держит накопления и думает, как ими распорядиться, это создаёт непростую дилемму.
Я много раз сталкивался с тем, что вкладчики в такие моменты начинают метаться: открыть депозит прямо сейчас или подождать ещё немного в надежде на более щедрые проценты. Однозначного ответа, который подошёл бы всем, не существует. Всё зависит от того, на какой срок человек готов расстаться с деньгами и как быстро, по его ощущениям, будет меняться денежно-кредитная политика.
1. Что на самом деле движет банками
Доходность вкладов никогда не меняется сама по себе. За ней стоит целый комплекс причин, и ключевая ставка Центробанка — лишь одна из них, хотя и самая заметная. Когда стоимость денег в экономике высокая, кредитным организациям приходится активнее бороться за средства населения. Им нужно фондирование, а получить его можно прежде всего через вкладчиков.
При этом банки далеко не всегда действуют синхронно с регулятором. Одни могут заранее корректировать проценты, предвосхищая будущие решения по ключевой ставке. Другие ориентируются на собственные потребности в ликвидности. Третьи запускают акционные продукты, чтобы привлечь новых клиентов. Именно поэтому общая картина рынка меняется не рывками, а постепенно, и со стороны это может выглядеть как хаотичное движение ставок.
Сейчас мы как раз наблюдаем такую фазу: часть банков повышает доходность по отдельным срокам, кто-то держит прежние условия, а некоторые делают упор на специальные предложения. В результате средняя температура по больнице растёт, но за ней скрываются очень разные продукты с разными ограничениями.
2. Кто уже изменил условия
Сентябрь оказался богатым на пересмотр депозитных линеек. Сразу несколько системно значимых игроков скорректировали проценты по отдельным срокам.
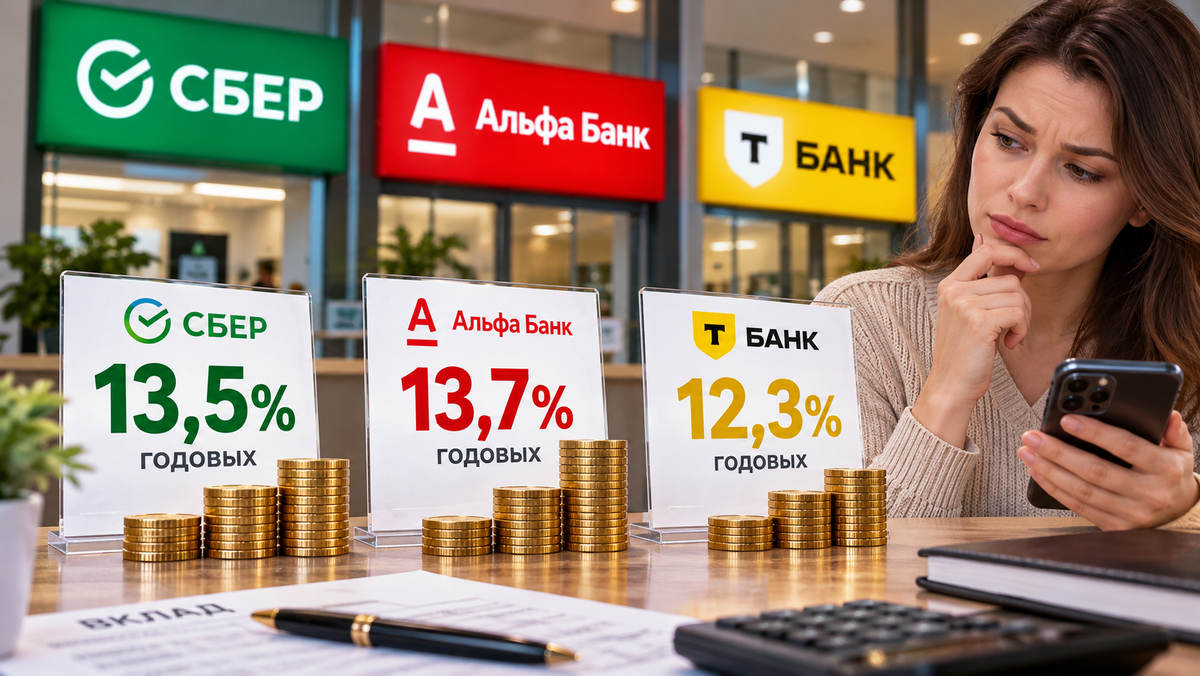
Например, с 17 сентября один из крупнейших банков страны начал предлагать 13,5% годовых по полугодовым и семимесячным вкладам. Другой крупный игрок ещё в начале месяца поднял ставку по четырёхмесячному депозиту до 13,7%. Третий увеличил доходность коротких продуктов на два и три месяца до 12,3%. Цифры звучат привлекательно, но за ними нужно видеть детали.
Я убеждён, что сравнивать только максимальные проценты — ошибка. Одна ставка может действовать исключительно для новых клиентов, другая — при выполнении дополнительных условий, третья — лишь на короткий срок и с ограничением по сумме. Иногда банк даёт повышенный процент только при открытии через онлайн-канал или при подключении определённого пакета услуг. Поэтому при выборе депозита важно оценивать не рекламный баннер, а полную доходность за весь срок, условия досрочного расторжения, возможность пополнения и параметры автоматической пролонгации.
3. Почему длинные вклады тоже дорожают
Любопытно, что движение затронуло не только короткие продукты. Во второй половине сентября доходность вкладов на один-два года находилась в диапазоне 11,1–12,5% годовых. При этом краткосрочные предложения в отдельных случаях менялись ещё быстрее.
На первый взгляд это кажется нелогичным: зачем банку привлекать деньги на длительный срок, если рынок ожидает снижения ключевой ставки? Однако для кредитной организации длинный вклад — это возможность заранее зафиксировать стоимость части фондирования и спокойнее планировать свою работу. А для вкладчика такой продукт означает другое преимущество: он может зафиксировать текущую доходность.
Если ключевая ставка действительно пойдёт вниз, банки начнут постепенно снижать проценты по новым депозитам. Тот, кто успел открыть вклад раньше, продолжит получать доходность, прописанную в договоре. Но у этой медали есть и обратная сторона: если ставки неожиданно вырастут, держатель долгосрочного депозита окажется в положении, когда его деньги работают под меньший процент, чем свежие рыночные предложения. Поэтому выбор срока сейчас становится едва ли не важнее выбора банка.
4. Как выбрать срок: три, шесть месяцев или год
Если накопления могут понадобиться в ближайшие месяцы, гнаться за максимальной ставкой на длинных сроках бессмысленно. В такой ситуации важнее сохранить доступ к деньгам и подобрать короткий депозит с адекватными условиями. Ликвидность в данном случае перевешивает потенциальный дополнительный доход.
Если же средства точно не потребуются в течение полугода и дольше, есть смысл рассмотреть более продолжительные продукты. Особенно это актуально, когда на рынке витает ожидание снижения ставок. Годовой вклад подойдёт тому, кто хочет зафиксировать доходность и не планирует использовать эти деньги длительное время.
Мне кажется разумным и промежуточный вариант — не класть всю сумму на один срок. Часть денег можно разместить на коротком депозите, а другую часть — на более длинном. Такой подход даёт одновременно гибкость и фиксацию части дохода. Вкладчик не оказывается заложником одного сценария и может спокойнее реагировать на изменения рынка.
5. Чего ждать от ставок до конца 2026 года
Ключевой ориентир здесь — дальнейшие шаги Банка России. Если регулятор возьмёт паузу и оставит ставку на текущем уровне, у банков сохранится возможность предлагать относительно высокие проценты. Но это вовсе не означает, что доходность будет бесконечно расти.
По оценкам некоторых аналитиков, при сохранении ключевой ставки на уровне 14% краткосрочные вклады к концу 2026 года могут дойти до 14,5–15% годовых. Для годовых депозитов прогноз скромнее — 13,5–14%. Это значит, что рынок ещё может немного подрасти, однако рассчитывать на бесконечное повышение было бы наивно.
Если же Центробанк начнёт смягчать политику, ситуация изменится быстро. Банки станут пересматривать условия новых депозитов, и максимальные предложения постепенно потеряют привлекательность. Именно поэтому вкладчик сейчас находится перед классической развилкой: с одной стороны, есть шанс увидеть более высокие проценты, с другой — риск дождаться не роста, а разворота тренда.
Допустим, у человека есть 500 000 рублей. На первый взгляд разница между 13% и 15% годовых кажется существенной. Но если ради гипотетических 15% он несколько месяцев держит деньги на счёте с минимальным доходом или вовсе без процентов, часть ожидаемой выгоды просто испарится. Дополнительные два процентных пункта сами по себе не гарантируют, что ожидание окажется выгодным. Нужно считать, сколько времени деньги фактически будут приносить доход и когда именно более высокая ставка станет доступна.
Поэтому я всегда советую сравнивать не только проценты, но и реальную сумму дохода за весь период. Иногда вклад под 13,5%, открытый сегодня на подходящий срок, оказывается разумнее, чем ожидание мифических 15%, которые рынок может так и не предложить на нужных условиях.
6. Когда ожидание всё-таки оправдано
Полностью исключать выжидательную стратегию тоже нельзя. Если деньги пока не нужны и человек готов принять определённый риск, несколько недель наблюдения за рынком могут быть оправданы.
Особенно это имеет смысл, когда банки начинают массово улучшать условия, а ключевая ставка остаётся неизменной. Такое поведение рынка может говорить о том, что кредитные организации пока готовы конкурировать за средства клиентов. Но здесь важно заранее определить собственные правила игры. Например: если подходящий вклад появляется по ставке 14% или выше, деньги размещаются немедленно. Такой подход гораздо рациональнее, чем бесконечное ожидание «ещё чуть-чуть».
В противном случае легко попасть в психологическую ловушку: сначала хочется 14%, затем 15%, потом 16%, а в итоге рынок разворачивается, и ставки начинают снижаться. Человек остаётся у разбитого корыта, хотя мог зафиксировать вполне достойные условия несколькими неделями ранее.
7. Где искать высокий процент
Ещё один важный момент — не ограничиваться предложением одного банка. Условия депозитов меняются постоянно, поэтому сравнивать несколько вариантов одновременно не просто полезно, а необходимо. При этом смотреть нужно не только на максимальную ставку, но и на срок, требования к клиенту, минимальную сумму, порядок начисления процентов и возможность досрочного закрытия.
Для тех, кто хочет быстро сопоставить предложения, существуют специальные финансовые сервисы. Сегодня на рынке встречаются рекламные продукты с доходностью заметно выше средних ставок по вкладам. Например, на одной из крупных онлайн-платформ пока ещё доступны депозиты под 25% годовых. Если человек действительно собирался разместить средства, то сейчас, на мой взгляд, самое время это сделать.
Почему такие условия можно назвать ограниченным по времени шансом не только защитить сбережения от инфляции, но и заработать на них? Причин несколько:
- подобные ставки — это уже не рыночная норма, а акционные предложения, которые сильно ограничены по времени и могут исчезнуть в любой момент;
- при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать такую доходность по депозитам;
- Центробанк продолжает цикл смягчения денежно-кредитной политики, а значит проценты по банковским вкладам неизбежно будут снижаться.
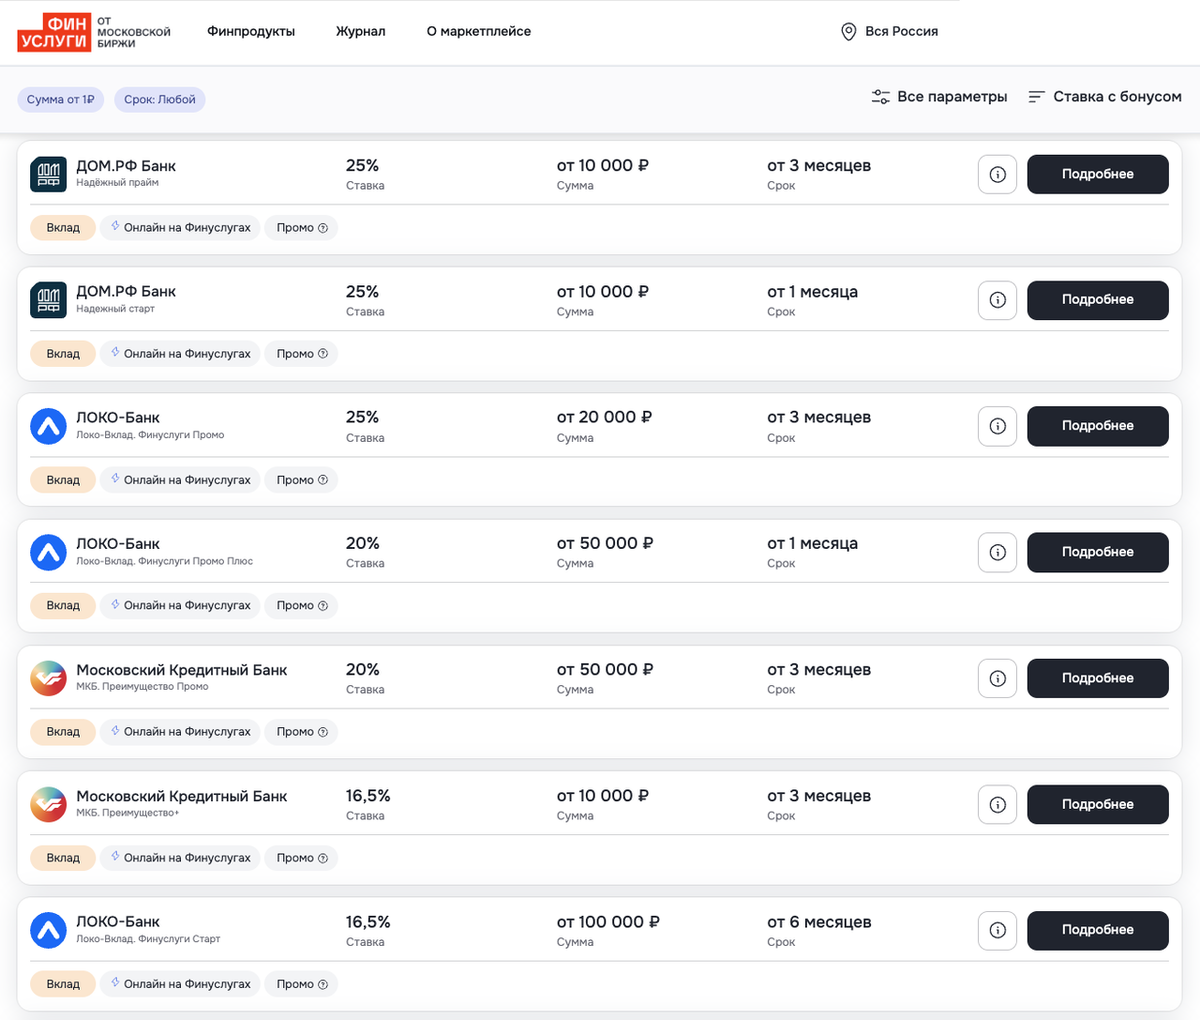
Оформление вклада с повышенной доходностью через онлайн-сервис занимает буквально 10–15 минут. Идти в офис не нужно — весь процесс проходит дистанционно. Важно помнить, что депозиты, представленные на подобных платформах, застрахованы государством через систему страхования вкладов. Размер возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Поэтому если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими кредитными организациями.
8. Что делать вкладчику прямо сейчас
На мой взгляд, пытаться угадать точку максимальной ставки — занятие неблагодарное. Гораздо разумнее сначала определить срок, на который деньги действительно можно оставить без использования, и уже после этого выбирать депозит.
- Если средства понадобятся в ближайшее время, приоритетом должна быть ликвидность, а не погоня за процентами.
- Если деньги свободны на полгода и более, стоит рассмотреть фиксацию привлекательной ставки, особенно если рынок ожидает снижения ключевой.
- Если сумма крупная, нельзя забывать о страховании вкладов. Стандартный лимит — 1,4 млн рублей на одного вкладчика в одном банке, поэтому крупные накопления разумно распределять между несколькими организациями, если это соответствует целям и условиям размещения.
Мне также близок подход, при котором деньги делятся по срокам. Часть средств размещается на коротком вкладе, часть фиксируется на более продолжительный период. Так вкладчик не оказывается полностью зависимым от одного сценария развития рынка и сохраняет пространство для манёвра.
9. Фиксировать или ждать: главный вопрос
Ситуация со ставками по вкладам сейчас действительно интересная. С одной стороны, средняя максимальная доходность крупнейших банков уже превысила 13%, а отдельные предложения находятся заметно выше этого уровня. С другой — прогнозы допускают дальнейшее изменение ключевой ставки, а вместе с ней и условий депозитов.
Стратегия «подождать максимального процента» далеко не всегда оказывается лучшей. Если ставка устраивает, срок подходит, а деньги точно не понадобятся раньше окончания депозита, фиксация доходности может быть вполне разумным решением. Если же финансовая ситуация позволяет ждать, можно наблюдать за предложениями банков, но заранее определить момент, когда деньги будут размещены.
Главное — не принимать решение исключительно из-за красивой ставки в рекламе. Нужно считать итоговый доход, учитывать срок, условия вклада, страхование и собственную потребность в деньгах. Только такой подход позволяет не пытаться угадать рынок, а действовать исходя из личных финансовых целей.
10. Вывод
Ставки по вкладам до конца 2026 года могут ещё немного измениться, однако рассчитывать на постоянный рост доходности не стоит. При сохранении высокой ключевой ставки банки способны продолжать конкурировать за средства клиентов, но при начале цикла снижения привлекательность новых депозитов, скорее всего, постепенно уменьшится.
Поэтому сейчас особенно важно ответить себе не на вопрос «где самая высокая ставка», а на вопрос «на какой срок я готов отказаться от этих денег и какую доходность считаю достаточной». Именно такой подход позволяет не гнаться за призрачными процентами, а принимать взвешенное решение, соответствующее собственным финансовым целям.