
Когда я впервые увидела новость о том, что с 1 января 2027 года вместо привычных ПБУ 9/99 и ПБУ 10/99 начинают действовать ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы», первой мыслью было: «Ну вот, опять перестраивать учёт». Но если разобраться спокойно, становится понятно — изменения не космические, хотя и требуют вдумчивой подготовки. До перехода осталось чуть больше двух месяцев, и за это время нужно успеть обновить учётную политику, определиться со способом перехода и привести в порядок учётную программу.
Сразу скажу: сроки по этим двум стандартам никто не переносил. В октябре 2026 года Минфин опубликовал проект программы разработки ФСБУ на 2027–2031 годы, и многие заголовки в новостях звучали так, будто переход откладывается на два-три года. На самом деле перенос касается пяти других стандартов, которые ещё даже не утверждены. «Участие в зависимых организациях и совместная деятельность» сдвигается на 2029 год, «Некоммерческая деятельность» — на 2030 год, а «Долговые затраты», «Финансовые инструменты» и «Биологические активы» — на 2031 год. Для ФСБУ 9/2025 и ФСБУ 10/2026 программа предусматривает только поправки: в первом стандарте с 2027 года уточнят термин «предпринимательская деятельность», во втором — с 2028 года. Сам переход остаётся с 1 января 2027 года.
Если вы, как и я, привыкли работать по ПБУ 9/99 и ПБУ 10/99, то сейчас самое время перестроиться. Новые стандарты обязательны с отчётности за 2027 год, и игнорировать их не получится.
1. Какие документы уходят в прошлое
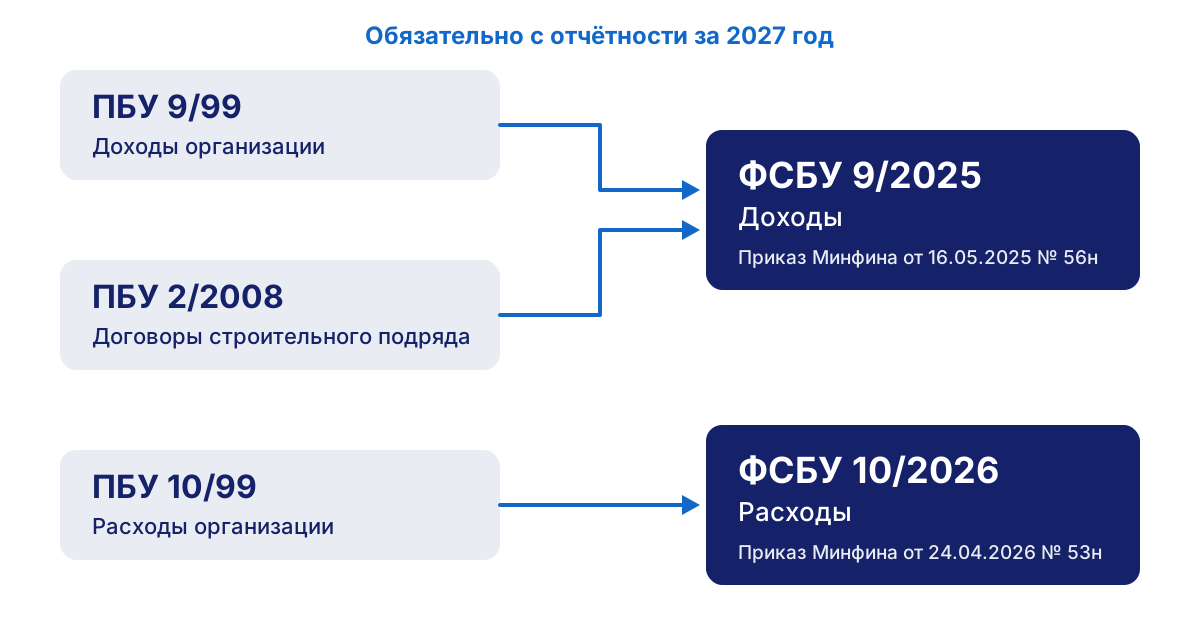
ФСБУ 9/2025 «Доходы» утверждён приказом Минфина России от 16.05.2025 № 56н. С 1 января 2027 года он заменяет сразу два документа: ПБУ 9/99 «Доходы организации» и ПБУ 2/2008 «Учёт договоров строительного подряда». Это важный момент: правила признания выручки по долгосрочным договорам теперь встроены непосредственно в сам ФСБУ 9/2025, а не существуют отдельно.
ФСБУ 10/2026 «Расходы» утверждён приказом Минфина России от 24.04.2026 № 53н и зарегистрирован Минюстом 1 июля 2026 года. Он заменяет ПБУ 10/99 «Расходы организации». Оба стандарта применяют все организации, кроме бюджетной сферы. Некоммерческие организации используют их при учёте доходов и расходов от предпринимательской и иной деятельности. Мне особенно важно понимать, что стандарты работают в паре: правила признания расходов в ФСБУ 10/2026 согласованы с правилами признания выручки в ФСБУ 9/2025.
2. Что меняется в учёте доходов
Главное изменение, которое мне пришлось осмыслить заново, — это момент признания выручки. Теперь выручку признают в момент, когда покупатель получает контроль над товаром, работой или услугой. Контроль означает, что покупатель сам решает, как использовать актив, и получает от него выгоды. По ПБУ 9/99 мы опирались на переход права собственности и подписанный документ. Теперь модель взята из МСФО (IFRS) 15, и это меняет привычную логику.
Стандарт описывает признание выручки в пять шагов. Сначала нужно определить договор с покупателем, затем выделить в договоре обязанности к исполнению, определить цену сделки, распределить цену между обязанностями и только после этого признавать выручку по мере исполнения каждой обязанности. На практике это означает несколько типовых ситуаций, которые раньше решались проще.
Например, договоры из нескольких частей. Если в одном договоре продаются товар, сервис и лицензия, выручку делят между ними пропорционально самостоятельной цене продажи каждой части. Признать всю сумму в момент отгрузки основного товара уже нельзя. Скидки, бонусы и штрафы тоже требуют нового подхода: переменное возмещение оценивают заранее и сразу включают в цену сделки. Для оценки берут ожидаемую стоимость или наиболее вероятное значение. В выручку попадает только та сумма, которую компания с высокой уверенностью получит.
Отдельная история — отсрочка платежа больше года. Выручку признают по дисконтированной стоимости, а разницу с номиналом отражают как процентный доход в течение срока отсрочки. Право на возврат товара тоже меняет картину: выручку признают только в той сумме, которую покупатель, скорее всего, не вернёт. На остаток признают обязательство по возврату средств.
Меняется и классификация. Деления на доходы от обычных видов деятельности и прочие доходы больше нет. Доходы делятся на включаемые в чистую прибыль (выручка и доходы, отличные от выручки) и не включаемые в неё. Перечень доходов, отличных от выручки, теперь закрытый. Требования к раскрытию в отчётности заметно шире: нужно раскрывать суждения руководства и график признания выручки во времени.
3. Что меняется в учёте расходов
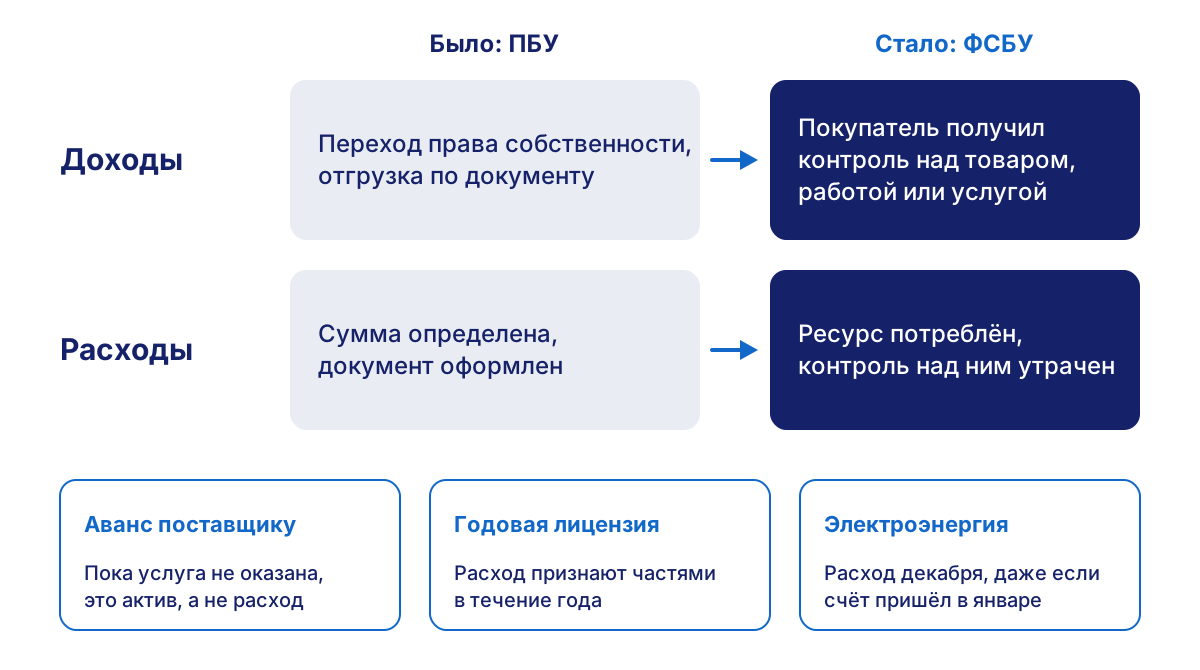
Расход признают, когда организация утрачивает контроль над экономическим ресурсом и это уменьшает её экономические выгоды. Сам факт оплаты расходом ещё не делает. Мне пришлось объяснять коллегам, что теперь нужно смотреть, когда ресурс был фактически потреблён, а не когда прошла оплата.
Несколько примеров, которые я разбирала для себя. Аванс поставщику за услугу — это актив, а расход появится, когда услуга будет оказана и принята. Годовую лицензию, оплаченную одной суммой, признают в расходах частями в течение года, а не разом в месяц оплаты. Электроэнергия, потреблённая в декабре, — расход декабря, даже если счёт пришёл в январе. Чтобы закрывать период вовремя, понадобятся ежемесячные расчётные справки или сверка показаний.
Классификация меняется так же, как в доходах. Расходы делятся на включаемые в чистую прибыль (расходы по обычным видам деятельности и расходы, отличные от них) и не включаемые в неё. Перечень экономических элементов из стандарта убрали: раскрытие расходов по элементам теперь регулирует ФСБУ 4/2023.
Отсрочка платежа больше года — ещё один важный момент. Если компания покупает товары или услуги с оплатой позже чем через 12 месяцев, расход признают по дисконтированной стоимости. Разницу с номиналом признают процентным расходом постепенно, в течение срока отсрочки. Для малого бизнеса на упрощённом учёте сделано исключение. Долгосрочные договоры тоже меняют подход: если выручку признают по мере готовности объекта, связанные с ней затраты списывают пропорционально признанной выручке. Финансовый результат распределяется по периодам, а не появляется целиком в момент сдачи объекта.
4. Что закрепить в учётной политике
Изменения в учётную политику нужно утвердить до начала применения стандартов, то есть до 1 января 2027 года. Компаниям на общем порядке учёта по ФСБУ 9/2025 нужно закрепить несколько обязательных положений. Во-первых, методику признания выручки — по ФСБУ 9/2025 или по МСФО (IFRS) 15; выбор есть у компаний с обязательным аудитом, которые не составляют отчётность по МСФО. Во-вторых, метод оценки степени завершённости долгосрочных договоров — по доле выполненных работ или по доле понесённых затрат. В-третьих, способ перехода на стандарт и применённые упрощения. Также нужно определить, признаётся ли выручка по договорам сроком до года в момент передачи контроля, какой метод оценки скидок используется — ожидаемая стоимость или наиболее вероятное значение, и оценивается ли выручка по номинальной сумме поступлений, когда это допускает стандарт.
По ФСБУ 10/2026 всем нужно закрепить перечень статей затрат. Его формируют исходя из управленческих задач, отрасли, технологии производства и доли каждого вида затрат в себестоимости. У организаций, которые вправе вести упрощённый учёт, набор короче. В том числе они могут признавать расходы по мере оплаты, если выручку признают по мере поступления оплаты, и оценивать расходы по договорной цене без учёта скидок и отсрочки.
5. Как выбрать способ перехода
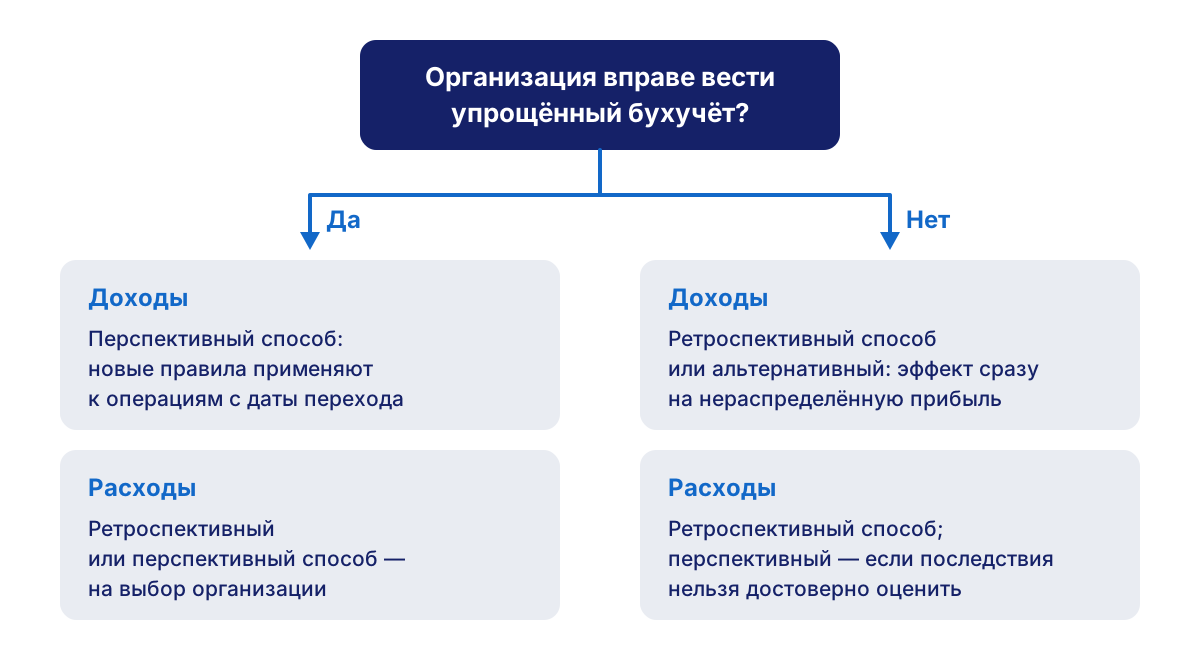
По доходам общий способ — ретроспективный: отчётность пересчитывают так, как будто новые правила действовали всегда. ФСБУ 9/2025 разрешает и альтернативный способ. Кумулятивный эффект на дату начала применения единовременно относят на нераспределённую прибыль, сравнительные данные не пересчитывают, а влияние изменений раскрывают в пояснениях. Малые предприятия на упрощённом учёте переходят перспективно.
По расходам специальных правил перехода в ФСБУ 10/2026 нет. Действуют общие нормы ПБУ 1/2008: ретроспективный или перспективный способ. Если доходы переводить упрощённо, а расходы ретроспективно, доходы и расходы переходного периода будут сформированы по разным моделям. На это обращают внимание аудиторы, поэтому сочетание способов лучше согласовать с аудитором заранее.
6. Как подготовить учётную программу
Фирма «1С» сообщила, что изменения по ФСБУ 10/2026 в решениях «1С:Предприятие 8» будут поддержаны одновременно с ФСБУ 9/2025. Статус по каждой конфигурации публикуется в «Мониторинге законодательства». Поддержка придёт с обновлениями, поэтому к ним нужно подготовиться заранее.
Я составила для себя план действий до 31 декабря. Первым делом проверяю, что программа получает обновления. Для версий ПРОФ и КОРП официальные обновления приходят по договору 1С:ИТС. Если договор закончился, его стоит продлить до конца года, а не в январе. Затем оцениваю доработки: нетиповую конфигурацию обновлять дольше, доработки нужно перенести на новый релиз и проверить. Закладываю на это время уже сейчас.
Отдельная задача — навести порядок в договорах. По новым правилам выручка привязана к договору и обязанностям по нему. Справочник договоров с дублями и «общими» договорами усложнит переход. Собираю договоры, которые учитываются по-новому: с отсрочкой платежа больше года, с бонусами и ретроскидками, с правом возврата, договоры из нескольких частей и долгосрочные договоры. Сверяю статьи затрат: справочник в 1С должен совпадать с перечнем статей, который будет закреплён в учётной политике. Утверждаю учётную политику на 2027 год с выбранными способами перехода и упрощениями. И, конечно, планирую обучение: бухгалтерии и тем, кто оформляет документы в продажах и закупках, нужно понимать, как теперь определяется дата признания дохода и расхода.
7. Ответы на частые вопросы
С какой даты обязательны новые стандарты? С 1 января 2027 года, начиная с отчётности за 2027 год. Отчётность за 2026 год сдают по ПБУ 9/99 и ПБУ 10/99.
Касаются ли новые стандарты малого бизнеса? Да. Организации, которые вправе вести упрощённый учёт, применяют стандарты с послаблениями: переходят перспективно и закрепляют в учётной политике меньше положений.
Можно ли перейти на ФСБУ 9/2025 досрочно? Да, стандарт разрешает досрочное применение по решению организации. Решение нужно закрепить в учётной политике.
Нужно ли пересчитывать данные за 2026 год? Зависит от способа перехода. При ретроспективном способе сравнительные показатели пересчитывают. При альтернативном способе для доходов корректируют только нераспределённую прибыль на дату перехода.
Когда в учётной программе появится поддержка новых стандартов? Поддержка ФСБУ 9/2025 и ФСБУ 10/2026 будет реализована одновременно. Сроки по конкретной программе смотрите в мониторинге законодательства.