
Когда речь заходит о налогах на банковские вклады, большинство людей привыкло мыслить довольно прямолинейно: положил определенную сумму, получил проценты, заплатил с них фиксированный процент. Однако уже в обозримом будущем эта логика может перестать работать. Система, которую сейчас обсуждают, способна сделать налоговую нагрузку индивидуальной даже для двух человек с абсолютно одинаковыми депозитами.
Вот почему эта тема вызывает у меня особый интерес. В ней соединяются сразу несколько важных вещей: личные сбережения, инфляция, банковские ставки и государственная налоговая политика. Разобраться во всех деталях действительно важно, особенно если на депозите лежит крупная сумма.
1. Одинаковые вклады — разный налог: в чем парадокс
Представьте себе двух вкладчиков. Оба разместили в банке по 10 млн рублей под 12% годовых. Каждый из них за год получит примерно 1,2 млн рублей процентного дохода. На первый взгляд, и налоговые обязательства у них должны быть идентичными. Но если предложение Минфина будет реализовано, ситуация может кардинально измениться.
 Одинаковые депозиты могут привести к разным налоговым последствиям: почему новый подход меняет правила игры
Всё дело в том, что на размер налоговой нагрузки сможет влиять не только процентный доход по депозиту, но и совокупный доход человека за год. Зарплата, доходы от бизнеса, другие источники поступлений — всё это может оказаться в единой налоговой базе. При этом важно понимать: пока это лишь инициатива, а не действующий закон. Поэтому не стоит воспринимать обсуждаемую шкалу как уже установленное правило.
2. Что облагается налогом сегодня
Многие до сих пор путают две принципиально разные вещи: сумму самого вклада и доход, который он приносит. Налог никогда не взимается с денег, которые человек разместил в банке. Если на депозите лежит 10 млн рублей, эта сумма сама по себе не является объектом налогообложения. НДФЛ рассчитывается именно с полученных процентов.
Сейчас доходы от процентов по вкладам учитываются отдельно от основной налоговой базы. Это означает, что зарплата человека сама по себе не приводит к автоматическому применению той же ставки к процентному доходу по депозиту. Именно этот принцип Минфин и предлагает пересмотреть.
3. Новая логика: процентный доход как часть общего дохода
Суть инициативы заключается в том, чтобы учитывать процентный доход по вкладам вместе с другими доходами человека при определении налоговой ставки. Предлагаемая прогрессивная шкала выглядит следующим образом:
- Годовой доход до 2,4 млн рублей — ставка НДФЛ 13%
- Годовой доход от 2,4 до 5 млн рублей — ставка НДФЛ 15%
- Годовой доход от 5 до 20 млн рублей — ставка НДФЛ 18%
- Годовой доход от 20 до 50 млн рублей — ставка НДФЛ 20%
- Годовой доход свыше 50 млн рублей — ставка НДФЛ 22%
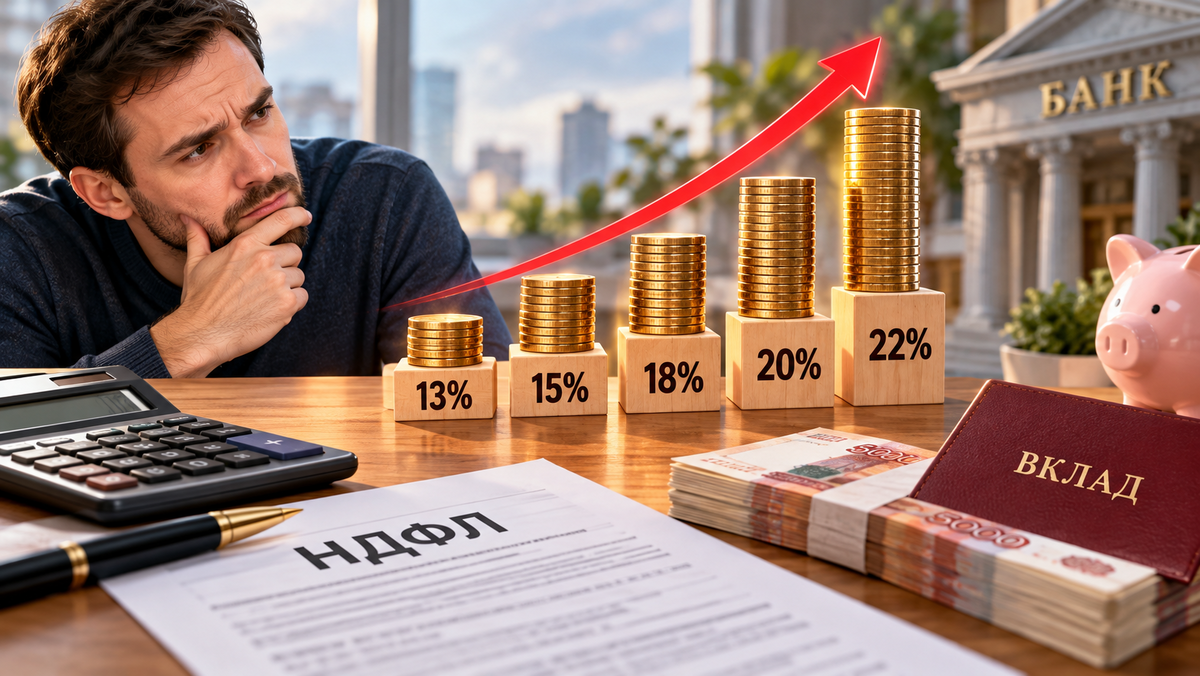 Предлагаемая прогрессивная шкала НДФЛ: как процентный доход может влиять на итоговую ставку
Здесь кроется важный нюанс, который часто понимают неправильно. Повышенная ставка не означает, что весь доход человека автоматически будет облагаться по максимальному тарифу. В прогрессивной системе повышенная ставка применяется только к соответствующей части налоговой базы. Поэтому фраза «налог на вклад составит 22%» может вводить в заблуждение. Правильнее говорить о ставке НДФЛ до 22% в зависимости от размера совокупного дохода.
4. Почему два вкладчика с одинаковыми депозитами могут заплатить по-разному
Вернемся к нашему примеру. У каждого из двух вкладчиков есть депозит на 10 млн рублей под 12% годовых. Процентный доход составляет примерно 1,2 млн рублей. Но вот их совокупные доходы различаются существенно.
- Первый человек получает зарплату 200 тыс. рублей в месяц, то есть около 2,4 млн рублей в год.
- Второй получает 500 тыс. рублей в месяц, или около 6 млн рублей в год.
Сам вклад у них одинаковый. Процентная ставка тоже одинаковая. Но если предлагаемая Минфином модель будет принята, процентный доход может учитываться вместе с остальными доходами при определении налоговой базы. В результате одинаковые 1,2 млн рублей процентов будут иметь разное значение для налогового расчета. Именно это является одним из главных изменений предлагаемого подхода. При этом сегодняшний порядок нельзя путать с будущей инициативой — сейчас такой механизм для процентов по вкладам пока еще не действует.
5. Сколько можно заработать на вкладе 10 млн рублей
Чтобы оценить потенциальную налоговую нагрузку, сначала полезно посмотреть на сам процентный доход. При ставке 12% годовых:
- 1 млн рублей принесет около 120 тыс. рублей процентов;
- 5 млн рублей — около 600 тыс. рублей;
- 10 млн рублей — около 1,2 млн рублей;
- 20 млн рублей — около 2,4 млн рублей.
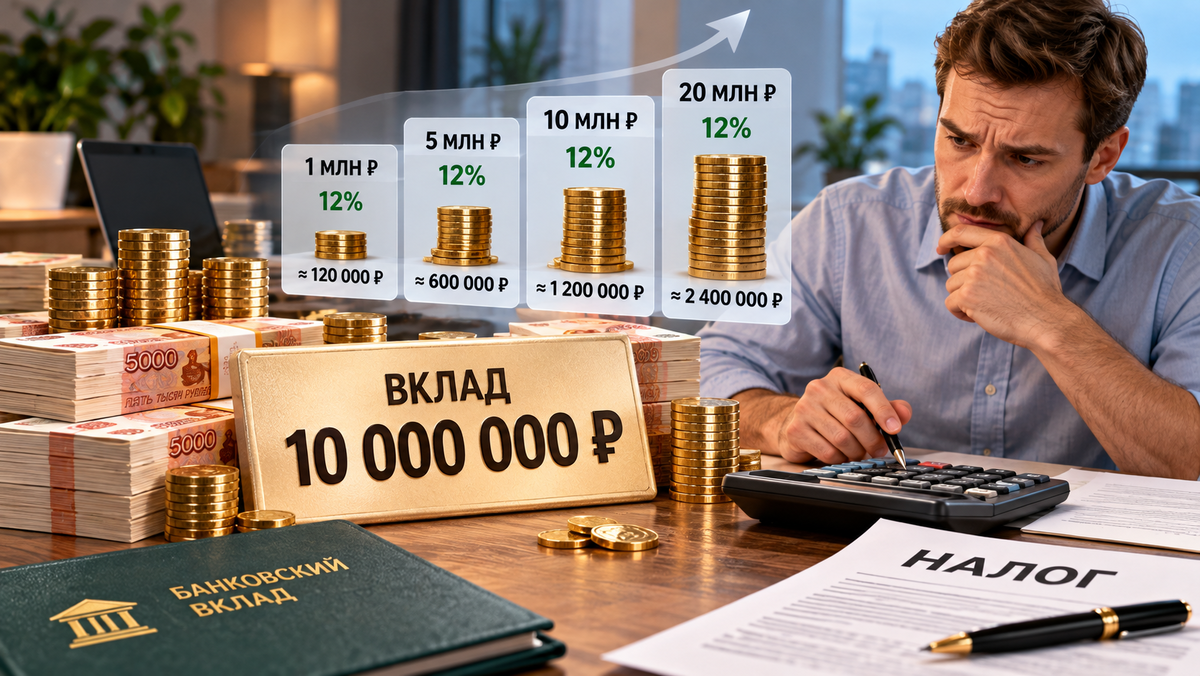 Потенциальный процентный доход при ставке 12% годовых для разных сумм вклада
Это расчет для простой ситуации, когда вся сумма находится на депозите полный год и ставка не меняется. На практике результат может отличаться. Вклад может быть открыт не с начала года, проценты могут капитализироваться, а ставка может зависеть от условий конкретного банковского продукта. Кроме того, налогообложение зависит не просто от размера депозита, а от полученного процентного дохода и действующих правил. Поэтому вопрос «с какой суммы вклада начинается налог» не совсем корректен. Гораздо правильнее спрашивать, какой процентный доход получен и какая его часть облагается налогом.
6. Необлагаемый лимит: почему важна не сумма вклада, а сумма процентов
Отдельное значение имеет необлагаемая сумма процентов. Для доходов по вкладам за 2027 год расчет необлагаемого лимита будет связан с максимальной ключевой ставкой, действовавшей в предыдущем году. При максимальной ставке 2026 года в 16% получается лимит в размере 160 тыс. рублей.
То есть речь идет не о том, что человек сможет иметь вклад только на определенную сумму без налогов. Лимит относится именно к процентному доходу. Например, депозит может быть значительно больше 1 млн рублей, но если фактически полученные проценты укладываются в необлагаемую величину, налог с соответствующей части не возникает.
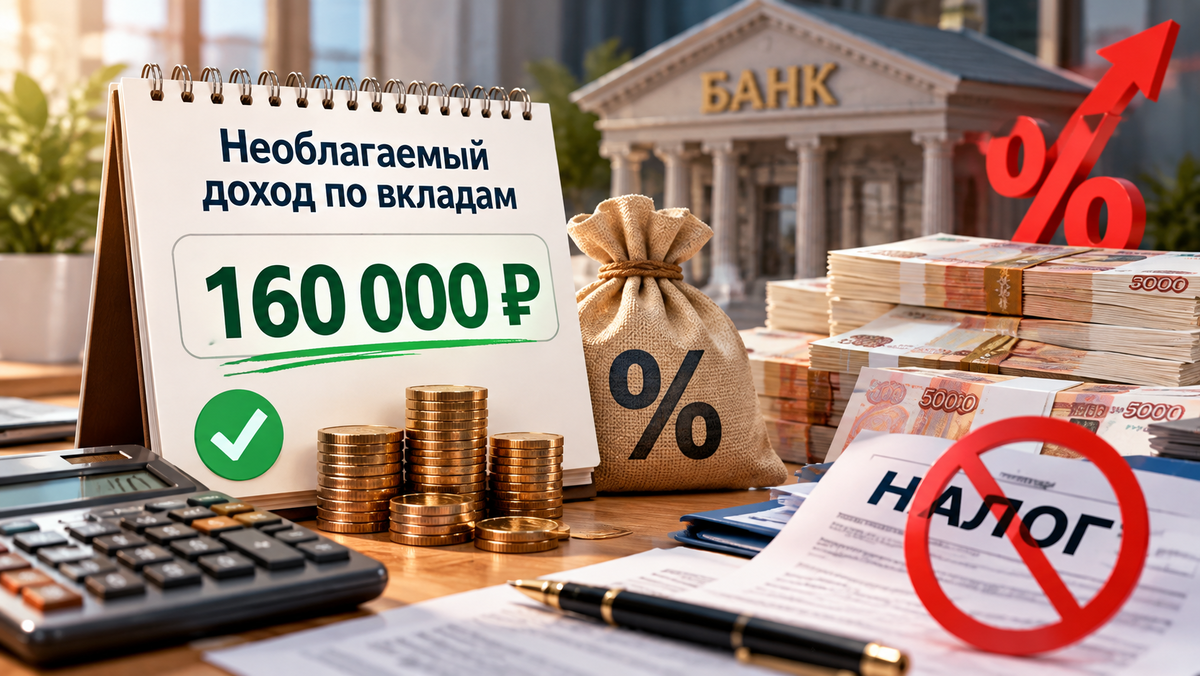 Необлагаемый лимит по вкладам: почему важнее смотреть на проценты, а не на сумму депозита
Поэтому владельцам вкладов важно смотреть не только на рекламируемую процентную ставку, но и на фактический доход за соответствующий налоговый период.
7. Почему сейчас особенно важно обращать внимание на ставку по вкладу
Изменения в налогообложении происходят на фоне другой тенденции: процентные ставки по депозитам зависят от движения ключевой ставки. Чем дешевле становятся деньги в экономике, тем меньше у банков возможностей сохранять очень высокую доходность по новым депозитам.
Поэтому человек, который планирует разместить крупную сумму, сегодня фактически решает сразу две задачи: выбирает банк и оценивает будущую доходность после налогов. При этом не стоит принимать решение только из-за громких заголовков о возможном повышении налогов. Если деньги всё равно планировалось разместить на депозите, гораздо разумнее сравнить доступные условия, срок, ставку и ограничения конкретного продукта.
Сегодня на рынке еще встречаются вклады с очень привлекательными ставками — вплоть до 25% годовых. Если вы собирались разместить средства на депозите, то сейчас действительно подходящий момент. Почему это можно назвать «последним шансом» не только защитить свои сбережения от инфляции, но и заработать на них? Здесь всё просто:
- Во-первых, такие ставки — это уже не рыночная норма, а акционные предложения, которые сильно ограничены по времени и могут исчезнуть в любой момент;
- Во-вторых, при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам;
- В-третьих, Центробанк продолжает цикл смягчения денежно-кредитной политики, а значит ставки по банковским депозитам неизбежно будут снижаться.
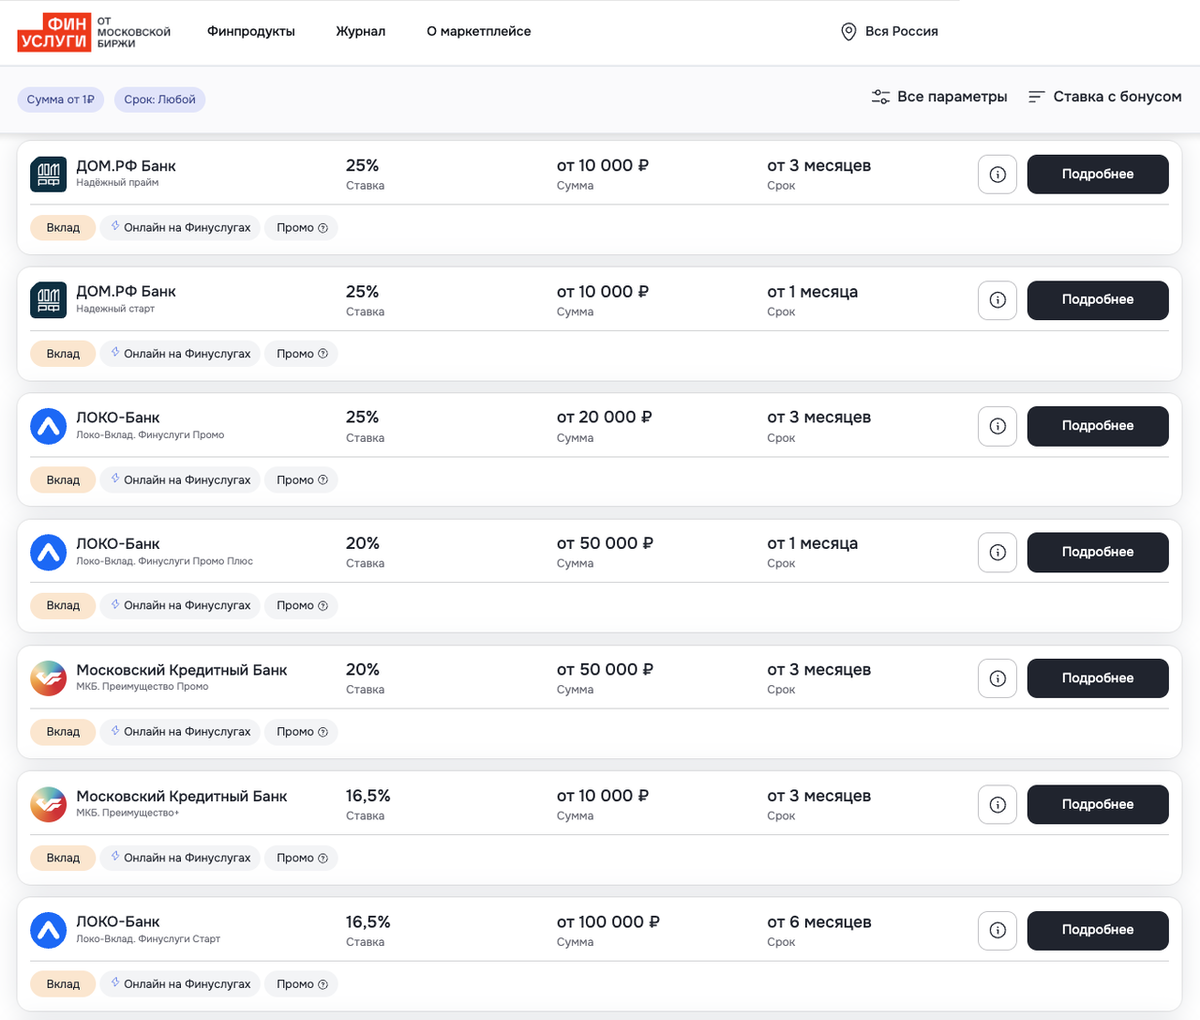 Высокие ставки по вкладам: почему акционные предложения могут исчезнуть в ближайшее время
Оформить вклад с высокой ставкой можно полностью онлайн буквально за 10–15 минут. Для этого не придется идти в офис банка, так как весь процесс оформления происходит дистанционно. Отдельно стоит отметить, что все вклады, которые представлены на подобных онлайн-платформах, застрахованы государством через АСВ. Размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Поэтому, если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками.
8. Нужно ли сейчас закрывать вклады
Изменение правил налогообложения не означает, что вклад необходимо срочно закрывать. Во-первых, предлагаемая схема еще должна пройти законодательные процедуры. Во-вторых, условия конкретного депозита могут оказаться выгоднее, чем попытка угадать будущие изменения налоговой политики.
Владельцам крупных накоплений имеет смысл спокойно сравнить несколько важных показателей:
- процентную ставку;
- срок размещения;
- возможность пополнения;
- условия досрочного расторжения;
- порядок выплаты процентов;
- возможность пролонгации;
- налоговую нагрузку;
- условия страхования вкладов.
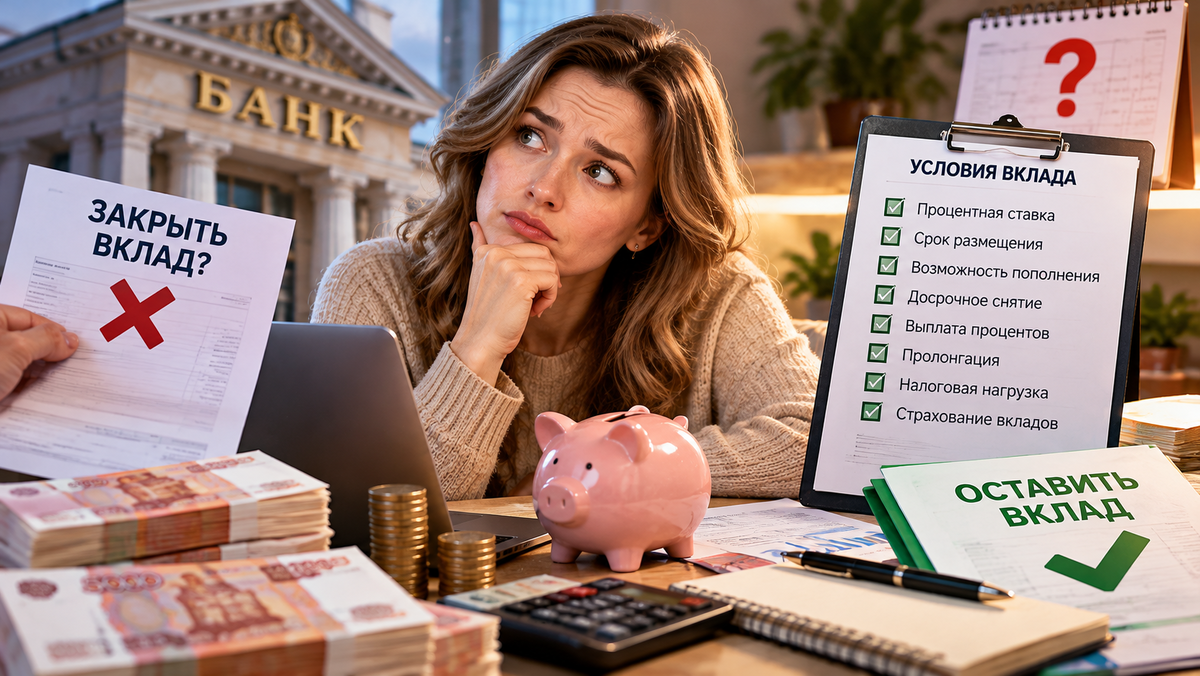 Стоит ли закрывать вклад: ключевые параметры для взвешенного решения
Особенно важно не путать высокую рекламную ставку с гарантированной доходностью на весь срок. У некоторых предложений повышенный процент действует только при выполнении определенных условий или ограниченное время.
9. Кого новый порядок может затронуть сильнее
В первую очередь потенциальные изменения интересны людям с крупными накоплениями и одновременно высоким официальным доходом, доходом от бизнеса или других источников. Если человек держит небольшую сумму на депозите и получает сравнительно небольшой процентный доход, эффект от изменения правил может быть ограниченным.
Совсем другая ситуация у владельца нескольких крупных вкладов. Даже при одинаковой ставке процентный доход становится существенным, а вместе с другими доходами может заметно увеличивать налоговую базу. Поэтому крупным вкладчикам имеет смысл оценивать не только доходность «грязными», но и сумму, которая останется после налогов.
10. Будет ли банк сам удерживать налог
Отдельный вопрос касается механизма уплаты. Обсуждается вариант, при котором банки смогут выступать налоговыми агентами и самостоятельно удерживать налог с процентных доходов. Для вкладчика это было бы удобнее, поскольку не пришлось бы рассчитывать обязательства по каждому депозиту. Но при наличии нескольких источников дохода окончательный расчет всё равно должен учитывать данные налоговой системы.
 Механизм уплаты налога: как банки могут стать налоговыми агентами по вкладам
Поэтому не стоит воспринимать удержание налога банком как признак того, что именно банк самостоятельно определяет всю налоговую нагрузку гражданина.
11. Что делать вкладчику уже сейчас
Самый разумный вариант — не принимать финансовые решения исключительно на основании новостей. Если вклад уже открыт, сначала стоит посмотреть его условия и срок окончания. Если деньги только планируется разместить, нужно сравнить другие предложения банков и оценить доходность после налогов. А если сумма большая, желательно помнить и о страховом лимите: размещение всех средств в одном банке увеличивает концентрацию риска. Главное — дождаться окончательной редакции законодательных изменений, если они будут приняты, так как между предложением ведомства и действующим законом может быть существенная разница.
12. Что в итоге изменится для вкладчиков
Главная идея инициативы Минфина заключается в возможном изменении самого подхода к налогообложению процентного дохода. Сейчас проценты по вкладам учитываются в отдельной налоговой базе. Предлагаемая модель предполагает большую связь между процентным доходом и совокупным доходом гражданина. Из-за этого два человека с одинаковыми депозитами потенциально могут столкнуться с разной налоговой нагрузкой.
При этом пока не стоит говорить, что новый налог уже введен. На данный момент важно разделять действующие правила, уже предусмотренные изменения на 2027 год, и предложения по дальнейшему изменению налоговой системы. Для владельцев крупных депозитов главный вывод простой: при оценке вклада нужно смотреть не только на красивую ставку в рекламе, но и на реальную доходность после налогов, срок размещения и условия конкретного банка.