
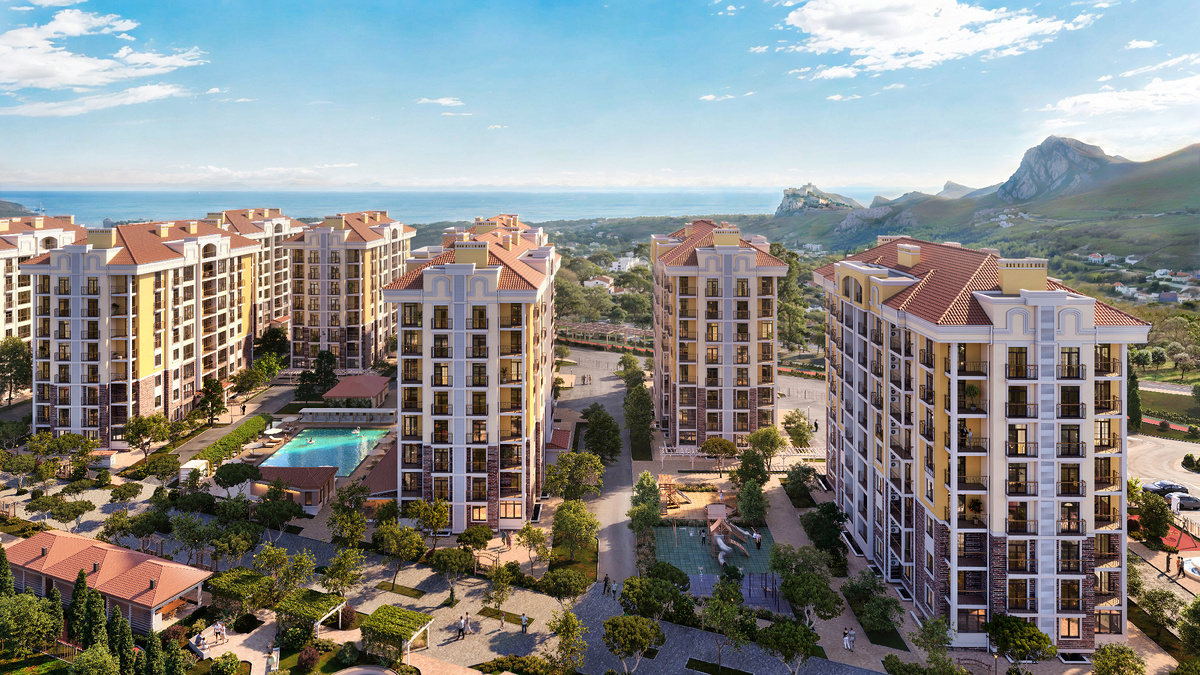
Жилой комплекс «Италика» в Судаке — один из примеров строящихся объектов, которые потенциально могут участвовать в новой программе льготного кредитования.
1. Неожиданный поворот для крымского рынка недвижимости
Рынок новостроек на полуострове переживает непростой период. Близость к зоне боевых действий, логистические трудности, нестабильное энергоснабжение и перебои с топливом сделали своё дело: покупательская активность заметно снизилась. Застройщики оказались в ситуации, когда квартиры строятся, но продажи буквально замерли. Именно на этом фоне родилась идея отдельной ипотечной программы, которая могла бы вдохнуть жизнь в отрасль.
Изначально озвучивались более смелые цифры. Губернатор Севастополя Михаил Развожаев ещё в начале октября говорил о возможности запустить программу со ставкой 6%. Однако в итоге утверждённые параметры оказались скромнее — 8% годовых. Многие потенциальные покупатели, видевшие заголовки про «шесть процентов», до сих пор путаются в условиях. Стоит чётко понимать: действующая программа работает именно с восемью процентами, а шестипроцентная инициатива так и осталась на уровне обсуждений.
По информации «Российской газеты», приём заявок стартовал 2 ноября, и первым о запуске объявил ВТБ. Другие крупные игроки — Сбер и ПСБ — на момент публикации официальных заявлений не делали, хотя их участие в программе ожидается. Это создаёт определённую интригу: доступность программы будет зависеть от того, насколько быстро подключатся остальные банки.
2. Разбираем ключевые параметры программы
Программа рассчитана на покупку жилья в строящихся домах и апартаментах на территории Республики Крым и Севастополя. Принципиальное отличие от многих региональных льгот — отсутствие требований к месту прописки или составу семьи. Оформить кредит может любой гражданин России, независимо от того, где он живёт сейчас.
Максимальная сумма кредита ограничена восемью миллионами рублей, а первоначальный взнос должен составлять не менее двадцати процентов от стоимости объекта. Существует и ценовой потолок: квадратный метр не может стоить дороже 350 тысяч рублей. Это автоматически отсекает премиальный сегмент и ориентирует покупателей на массовое жильё.
Срок субсидирования составляет пятнадцать лет. Это важный нюанс: кредит можно оформить и на более длительный период, но льготная ставка будет действовать только первые полтора десятилетия. После этого банк вправе пересмотреть условия, и заёмщику придётся платить уже по рыночной ставке.
Отдельного внимания заслуживает возможность дистанционного оформления. Сделку можно провести через платформы, с которыми работает банк, что особенно актуально для покупателей из других регионов, не готовых ехать в Крым ради подписания документов.
Программа имеет ограниченный срок действия — около полугода. По данным отраслевых публикаций, приём заявок продлится с 1 ноября 2026 года до 30 апреля 2027 года. Это означает, что у потенциальных покупателей есть всего несколько месяцев на принятие решения, сбор документов и оформление сделки.
3. Математика выгоды: считаем на конкретных цифрах
Чтобы понять, насколько существенна разница между льготной и рыночной ставкой, достаточно произвести простые расчёты. Возьмём максимальную сумму кредита — восемь миллионов рублей на пятнадцать лет.
При ставке 8% ежемесячный платёж составит примерно 76 тысяч рублей, а совокупная переплата за весь срок — около 5,8 миллиона рублей. Теперь сравним с рыночными условиями. Ориентировочная ставка по стандартным ипотечным программам в крымских банках сейчас находится в районе 17,5%. В этом случае ежемесячный платёж вырастает до 126 тысяч рублей, а переплата достигает 14,7 миллиона.
Разница в пятьдесят тысяч рублей каждый месяц — это не просто приятный бонус. За пятнадцать лет набегает сумма, сопоставимая со стоимостью ещё одной небольшой квартиры. Именно поэтому программа вызывает такой интерес у тех, кто давно присматривался к покупке недвижимости на полуострове, но не решался из-за высоких ставок.
Разумеется, все расчёты носят ориентировочный характер и выполнены по аннуитетной схеме. Точные цифры для конкретного заёмщика сможет предоставить только банк после оценки его платёжеспособности и выбранного объекта.
4. Кому действительно стоит присмотреться к программе
Программа открывает двери тем, кто раньше не подходил под условия других льготных ипотек. Бездетные пары, одинокие покупатели, люди, чьи дети уже выросли — все они теперь могут рассчитывать на ставку значительно ниже рыночной. Отсутствие требований к составу семьи делает программу по-настоящему универсальной.
Отдельная категория — те, кто рассматривает недвижимость как инвестиционный инструмент. Допуск апартаментов к участию в программе расширяет возможности для получения арендного дохода. Однако здесь требуется холодный расчёт: необходимо сопоставить ежемесячный платёж с реальными арендными ставками в конкретном районе, а не с обещаниями из рекламных буклетов.
Программа также подходит тем, кто давно мечтал о переезде на юг, но откладывал решение из-за финансовых соображений. Возможность оформить кредит дистанционно, без необходимости иметь крымскую прописку, снимает многие барьеры. Жильё для родителей, дом для семьи, дача у моря — теперь эти сценарии становятся более реалистичными.
5. Кому стоит проявить осторожность
Программа имеет чёткие ограничения, и не всем она подойдёт. Тем, кто ищет готовую квартиру на вторичном рынке, придётся разочароваться: льготные условия распространяются исключительно на строящееся жильё у застройщиков. Покупка у частного лица в рамках этой программы невозможна.
Стоит внимательно оценить и текущую инфраструктурную ситуацию на полуострове. Перебои с электроснабжением и топливом — реальность 2026 года, которую нельзя игнорировать. Это не повод отказываться от покупки, но серьёзный аргумент в пользу тщательного выбора конкретного проекта и района.
Необходимость внести минимум двадцать процентов собственных средств также может стать препятствием. При максимальной сумме кредита в восемь миллионов рублей первоначальный взнос составит не менее 1,6 миллиона рублей — это существенная сумма, которую нужно иметь в распоряжении.
6. Почему решение лучше не откладывать
Временное окно программы — главный фактор, заставляющий действовать быстрее. Полгода пролетят незаметно, особенно если учесть, сколько времени занимает подготовка документов, одобрение заявки банком и проверка застройщика. Начав процесс в марте, можно просто не успеть к апрельскому дедлайну.
Выбор объектов в начале программы всегда лучше. Наиболее привлекательные планировки, этажи с хорошими видами, оптимальные по расположению квартиры — всё это разбирают первыми. Через несколько месяцев останется лишь то, что не нашли своего покупателя, и выбор будет существенно ограничен.
Застройщики сейчас находятся в сложном положении и готовы к диалогу. Рынок просел, продажи замедлились, и девелоперы заинтересованы в привлечении покупателей. В начале программы у клиента больше переговорной силы, чем будет через несколько месяцев, когда спрос может оживиться.
7. Практический чек-лист для осознанной покупки
Прежде чем принимать решение, стоит пройти несколько обязательных шагов. Первым делом нужно обратиться в банк за предварительным решением и уточнить актуальные условия. Параллельно следует заняться проверкой застройщика: изучить разрешительную документацию, проектную декларацию, историю сданных объектов.
Особое внимание стоит уделить схеме расчётов. Деньги покупателя должны быть защищены через эскроу-счета — это стандартная практика для строящихся объектов, но убедиться в этом необходимо до подписания договора.
Статус объекта тоже имеет значение. Квартира и апартаменты — это разные категории недвижимости с разными правилами регистрации и налогообложения. Стоит заранее разобраться в этих различиях, чтобы не столкнуться с неприятными сюрпризами после покупки.
Оценка района — ещё один важный этап. Инфраструктура, транспортная доступность, стабильность энергоснабжения — всё это напрямую повлияет на качество жизни и ликвидность объекта в будущем.
Если недвижимость приобретается для сдачи в аренду, необходимо провести честный расчёт доходности, опираясь на реальные ставки в конкретном районе, а не на обещания застройщика или риелтора.
8. Ответы на самые частые вопросы
Нужна ли крымская прописка для оформления кредита? Нет, программа открыта для всех граждан России, независимо от региона проживания. Это одно из главных отличий от многих региональных льготных программ.
Какая ставка действует по программе? Восемь процентов годовых на срок субсидирования пятнадцать лет. После этого периода ставка определяется банком самостоятельно. Шесть процентов, о которых писали в новостях, были лишь предложением и не вошли в итоговые условия.
Можно ли купить апартаменты? Да, программа допускает приобретение как квартир, так и апартаментов в строящихся домах.
Распространяется ли программа на вторичное жильё? Нет, только на объекты, приобретаемые напрямую у застройщиков в строящихся домах.
Какой максимальный размер кредита? До восьми миллионов рублей.
Какой первоначальный взнос требуется? Не менее двадцати процентов от стоимости объекта.
Сколько будет действовать программа? Около полугода с момента запуска. По имеющимся данным, приём заявок продлится до 30 апреля 2027 года.
Подходит ли программа людям без детей? Да, состав семьи не имеет значения, в отличие от семейной ипотеки.
Какие банки уже выдают кредиты по программе? О старте приёма заявок объявил ВТБ. Сбер и ПСБ, по сообщениям СМИ, также планируют подключиться, но на момент публикации официальных заявлений не делали.
9. С чего начать, если программа заинтересовала
Если появилось желание разобраться в деталях, но нет времени на изучение десятков источников, можно обратиться за консультацией. Специалисты помогут подобрать проекты, соответствующие условиям программы, рассчитать платёж и потенциальную доходность под конкретный бюджет и цель — будь то собственное проживание или сдача в аренду.
Проверка застройщика и объекта до внесения первого платежа — обязательный этап, который поможет избежать рисков. Консультация ни к чему не обязывает: если программа по каким-то причинам не подходит, об этом скажут прямо.
Материал носит информационный характер и не является публичной офертой или индивидуальной инвестиционной рекомендацией. Условия программы могут уточняться банками и органами власти, перед сделкой необходимо проверять актуальную информацию. Данные приведены по состоянию на 2 ноября 2026 года.