
Завершение депозитного договора часто воспринимается как рядовое событие, однако именно на этом этапе решается судьба накопленных средств. Банк может автоматически продлить размещение на менее выгодных условиях, выдать деньги не сразу или заставить клиента несколько дней ждать нужную сумму. Подготовка к этой дате требует не меньше внимания, чем выбор самого вклада.
На мой взгляд, оптимально начинать действовать за семь-четырнадцать дней до завершения срока. Такой запас времени позволяет спокойно изучить договор, сопоставить предложения разных кредитных организаций и определить, каким образом удобнее распорядиться деньгами. Спешка в последний момент почти всегда приводит к упущенной выгоде.
1. Почему дата окончания вклада важнее, чем кажется
Многие вкладчики уверены, что после истечения срока банк просто вернет деньги, и никаких дополнительных действий не требуется. В реальности ситуация сложнее. Существует автоматическая пролонгация, при которой договор продлевается без участия клиента, но уже на условиях, актуальных для банка на момент продления. Процентная ставка при этом нередко оказывается заметно ниже первоначальной.
Поэтому первое, что я рекомендую сделать, — проверить точную дату завершения договора. Она указана в самом документе, а также доступна в мобильном приложении или личном кабинете. Дополнительно стоит выяснить, на какой срок произойдет автоматическое продление, какая доходность будет применяться и существует ли возможность от него отказаться. Если предложенные условия не устраивают, отказ лучше оформить заранее.
Внимание к деталям договора помогает избежать ситуации, когда средства без ведома клиента оказываются зафиксированы на новый срок с низкой доходностью. Иногда достаточно одного визита в отделение или пары кликов в приложении, чтобы предотвратить нежелательное продление.
2. Автоматическое продление не всегда равно выгоде
Распространенное заблуждение состоит в том, что предложение банка продлить вклад автоматически воспринимается как забота о клиенте. На практике это стандартная процедура, которая может быть удобна банку, но не обязательно выгодна вкладчику. Условия нового периода способны существенно отличаться от прежних, особенно в периоды изменения ключевой ставки.
Мне не раз приходилось наблюдать, как люди соглашались на пролонгацию, даже не взглянув на новую ставку. Между тем сравнение доступных вариантов в этот момент может дать значительно более интересный результат. Важно оценивать не только размер процента, но и срок, возможность пополнения, капитализацию, условия досрочного расторжения и требования для получения максимальной доходности.
Сравнивать продукты стоит при одинаковых параметрах. Например, один вклад может предлагать привлекательную ставку, но не допускать пополнения. Другой — давать чуть меньший процент, зато иметь удобный срок и гибкие условия. Решение должно опираться на личную финансовую ситуацию, а не только на цифру в рекламном баннере.
3. Заранее определить маршрут для денег
После завершения срока у владельца средств есть несколько путей: получить наличные, оставить деньги на текущем счете, открыть новый депозит или перевести сумму в другую кредитную организацию. Определиться с выбором лучше до того, как средства поступят на счет.
Если планируется новый вклад, стоит заранее изучить актуальные предложения и подготовить необходимые действия. Перевод на накопительный счет требует проверки момента начала начисления дохода и его условий, поскольку ставка по таким продуктам может быть переменной. При переводе в другой банк необходимо уточнить лимиты и возможные комиссии. Внутри одного банка перемещение обычно проходит проще, а для межбанковских операций можно рассмотреть Систему быстрых платежей, если сумма и условия позволяют.
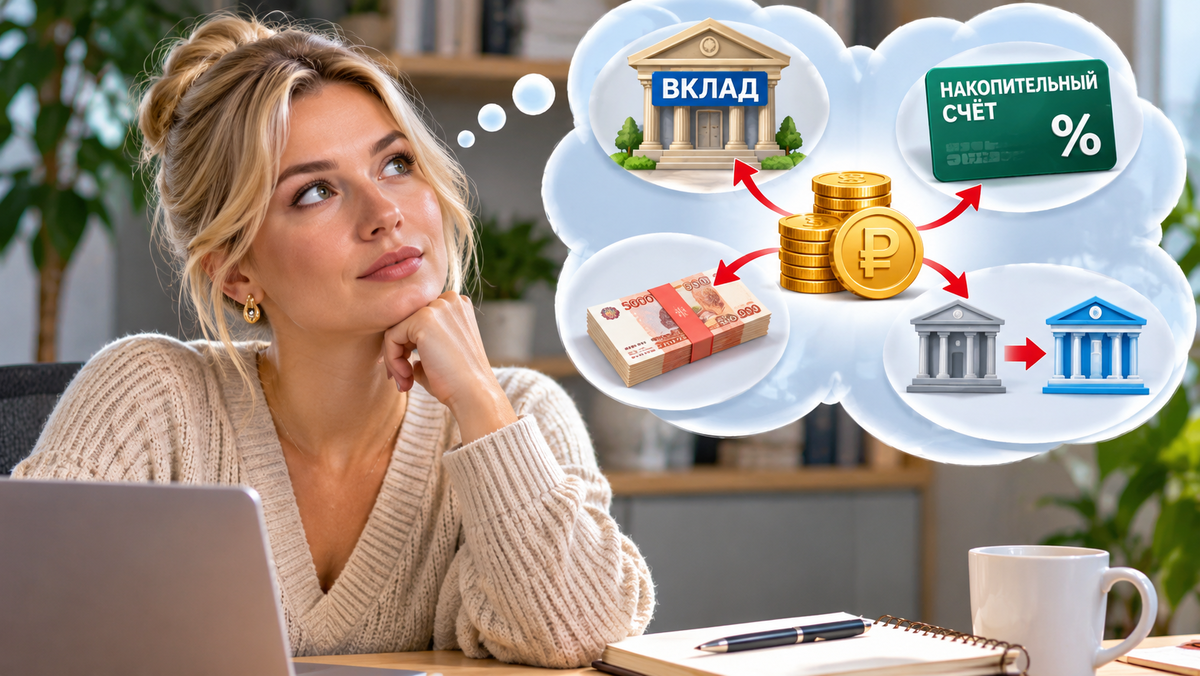
Основная цель — не оставлять деньги без движения на несколько дней. Каждый день простоя означает недополученный доход, особенно если речь идет о значительной сумме. Продуманный маршрут для средств помогает избежать этой потери.
4. Наличные требуют предварительного заказа
Отдельного внимания заслуживает ситуация, когда после окончания вклада нужны именно наличные. Крупную сумму не всегда можно получить в кассе в день обращения. Банку может потребоваться предварительная заявка, а подготовка денег занимает несколько рабочих дней.
Банкомат в таких случаях тоже не всегда спасает. Существуют суточные лимиты на снятие, которые могут растянуть получение крупной суммы на несколько дней. Кроме того, нельзя полностью исключать технические сбои или ограничения конкретной карты. Поэтому я советую заранее уточнить в банке, требуется ли заказ наличных, за сколько дней его оформлять, есть ли лимиты и комиссии, а также какие документы понадобятся.
Такая подготовка особенно важна, если деньги планируется использовать сразу после завершения вклада — например, для крупной покупки или другой запланированной цели. Несколько дней ожидания наличных могут нарушить эти планы.
5. Ожидание более высокой ставки: ловушка или стратегия
Иногда возникает соблазн подождать несколько недель в надежде, что банки повысят доходность по депозитам. Но если денежно-кредитная политика движется в сторону смягчения, такое ожидание может обернуться потерей. Пока деньги лежат без дохода, потенциальная выгода от будущего повышения ставки сокращается.
Например, при сумме в полмиллиона рублей месяц ожидания означает недополученный процент, который может оказаться больше, чем разница между текущей и будущей ставкой. Поэтому я считаю разумным сравнивать не только проценты, но и стоимость самого ожидания. Иногда выгоднее зафиксировать текущие условия, чем рисковать ради неопределенного улучшения.
Решение о размещении средств должно приниматься на основе анализа, а не эмоций. Если текущее предложение соответствует целям и срокам, откладывать его оформление ради гипотетического роста ставки не всегда оправданно.
6. Где искать актуальные предложения по вкладам
Для сравнения условий разных банков удобно использовать специализированные финансовые сервисы, где продукты собраны в одном месте. Это экономит время и позволяет быстро сопоставить ставки, сроки и дополнительные параметры без необходимости открывать десятки отдельных страниц.
Сегодня на рынке еще встречаются предложения с доходностью до 25% годовых. Такие условия я бы назвал акционными, поскольку они ограничены по времени и могут исчезнуть в любой момент. При дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность. Поэтому тем, кто рассматривает размещение средств, стоит действовать оперативно.
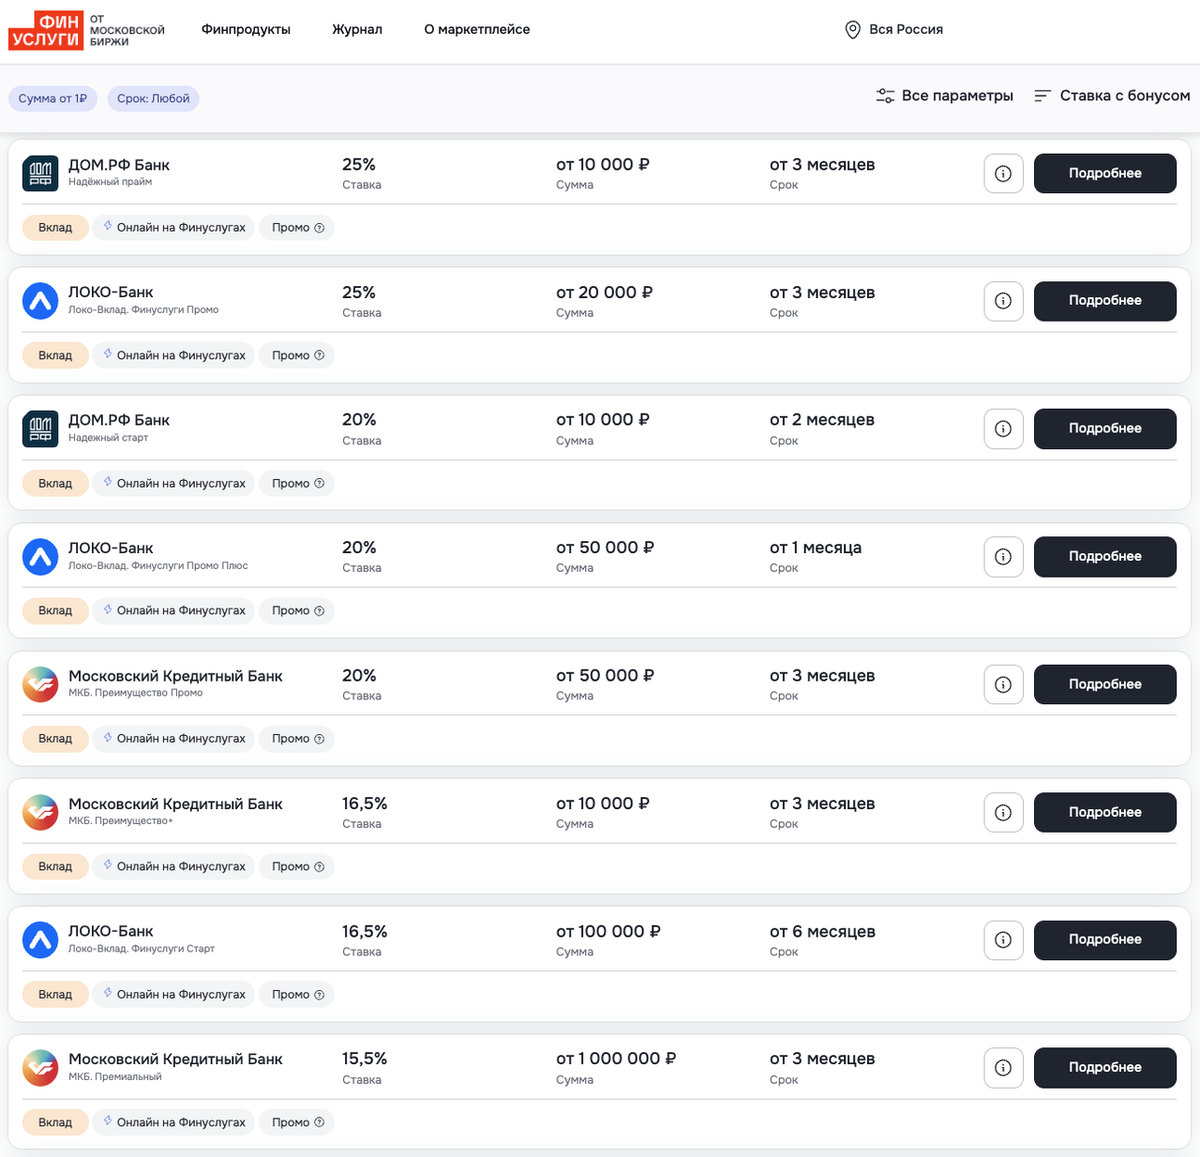
Оформление вклада онлайн занимает буквально десять-пятнадцать минут и не требует визита в офис. При этом важно помнить о страховании вкладов. Возмещение составляет 1,4 млн рублей на одного вкладчика в одном банке, поэтому суммы, превышающие этот лимит, разумно распределять между несколькими кредитными организациями.
7. Что проверить в день завершения договора
В день окончания срока недостаточно просто убедиться, что деньги поступили на счет. Я рекомендую проверить несколько ключевых моментов: сумму первоначального вклада, начисленные проценты, итоговую сумму, статус закрытия, счет зачисления и отсутствие нежелательной автоматической пролонгации.
Полезно также получить банковскую выписку или иной документ, подтверждающий операцию. Это не означает, что банк обязательно допустит ошибку. Но финансовые документы имеют свойство становиться особенно ценными именно тогда, когда детали уже стерлись из памяти. Если средства переводятся в другой банк, стоит проверить факт поступления и сохранить подтверждение.
Такой подход позволяет зафиксировать все важные детали и при необходимости быстро восстановить картину произошедшего. Несколько минут проверки в день завершения договора могут сэкономить часы разбирательств в будущем.
8. Простой алгоритм действий перед окончанием вклада
Чтобы не держать в голове весь процесс, я свела его к короткому алгоритму. За одну-две недели до завершения срока стоит найти точную дату окончания, проверить условия пролонгации, узнать будущую ставку при автоматическом продлении и сравнить ее с предложениями других банков.
За пять-семь дней нужно определить, куда направить деньги, при необходимости отказаться от пролонгации, заказать наличные заранее и проверить лимиты на перевод. В день окончания останется лишь убедиться в правильности начисленных процентов, закрытии или продлении вклада, поступлении средств и сохранить подтверждающие документы.
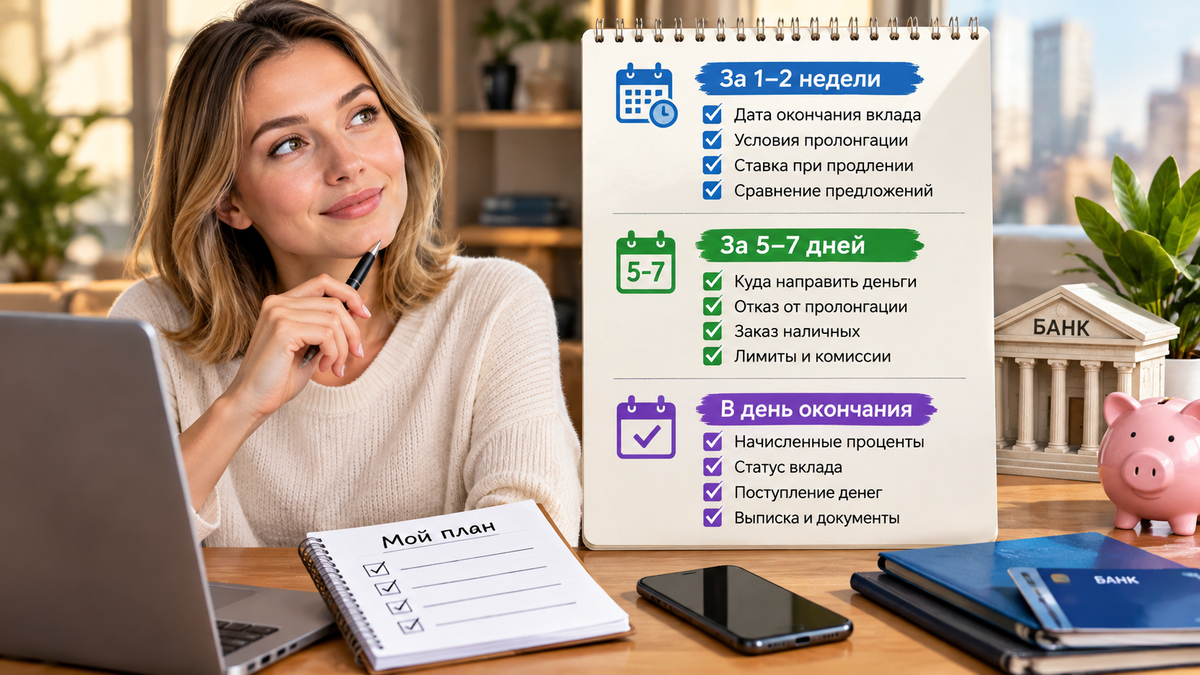
Такой порядок действий помогает избежать самой неприятной ситуации, когда невыгодная пролонгация или проблема с получением крупной суммы обнаруживается уже после того, как изменить что-либо становится сложно. Подготовка занимает немного времени, но дает уверенность и контроль над собственными средствами.
9. Главный вывод
Завершение вклада — это не формальность, а момент принятия нового финансового решения. Оставить деньги в том же банке, открыть новый депозит, перевести средства или получить наличные — каждый вариант требует осознанного выбора. Автоматическое согласие на первое предложенное условие редко бывает оптимальным.
Проверка даты окончания, условий пролонгации, актуальных ставок и порядка получения денег занимает немного времени, но помогает избежать потерь. Особое внимание стоит уделять крупным суммам: наличные лучше заказывать заранее, а при переводе в другой банк — проверять лимиты и комиссии. Новый вклад следует сравнивать не только по процентной ставке, но и по сроку, капитализации, условиям досрочного расторжения и другим параметрам.
Несколько минут подготовки за неделю до завершения договора способны избавить от лишних поездок в банк, задержек с получением денег и невыгодного автоматического продления. Именно такой подход я считаю наиболее рациональным для сохранения и приумножения накоплений.