
Существует распространённое заблуждение, будто налог на доходы с банковских депозитов касается исключительно обладателей многомиллионных сбережений. На практике же ключевое значение имеет не объём размещённых средств, а сумма процентной прибыли, зачисленной на счёт в течение отчётного года. Это принципиально меняет картину для многих вкладчиков.
При высоких ставках по депозитам налоговые обязательства могут возникнуть даже при относительно скромной сумме вклада. В то же время человек, разместивший гораздо более крупный капитал под низкий процент, способен полностью избежать уплаты НДФЛ. Всё зависит от конкретных условий договора и динамики ключевой ставки Центрального банка.
Для 2026 года уже вырисовывается важный ориентир: если текущая динамика сохранится, необлагаемый процентный доход будет зафиксирован на уровне 160 тысяч рублей. Это та сумма, которую можно получить от банков без каких-либо отчислений в бюджет. Разберёмся, как она формируется, какие вклады могут подпасть под налогообложение и когда действительно придётся платить.
1. Механизм расчёта необлагаемого лимита
Налоговый кодекс РФ в статье 214.2 устанавливает особый порядок для процентных доходов по банковским вкладам. Согласно этому порядку, каждый год определяется сумма, которая освобождается от налогообложения. Формула достаточно проста: один миллион рублей умножается на максимальное значение ключевой ставки Банка России, зафиксированное на первое число любого месяца в течение соответствующего календарного года.
В 2026 году на начало января и февраля ключевая ставка составляла 16% годовых. В дальнейшем наблюдалось её постепенное снижение. Таким образом, по состоянию на начало ноября максимальный показатель, который будет использован для расчёта, равен именно 16%. Произведя несложные вычисления, получаем: 1 000 000 × 16% = 160 000 рублей. Если до конца года ставка на первое число какого-либо месяца не поднимется выше этого уровня, именно эта сумма станет окончательным необлагаемым пределом.
Важно понимать: речь идёт не о величине самого вклада, а о процентах, которые банк фактически выплатил вкладчику за год. Это ключевое различие, которое часто упускают из виду.
2. Какие суммы вкладов остаются вне налогообложения
Порог, после которого возникает обязанность платить НДФЛ, напрямую зависит от доходности конкретного депозита. Если банк предлагает 15% годовых, то вклад примерно на 1,06 миллиона рублей принесёт за полный год около 160 тысяч рублей процентов — ровно столько, сколько разрешено получить без налога. При ставке 20% для достижения того же дохода достаточно разместить 800 тысяч рублей. А если доходность составляет 23%, необлагаемый предел будет достигнут уже при сумме около 696 тысяч рублей.
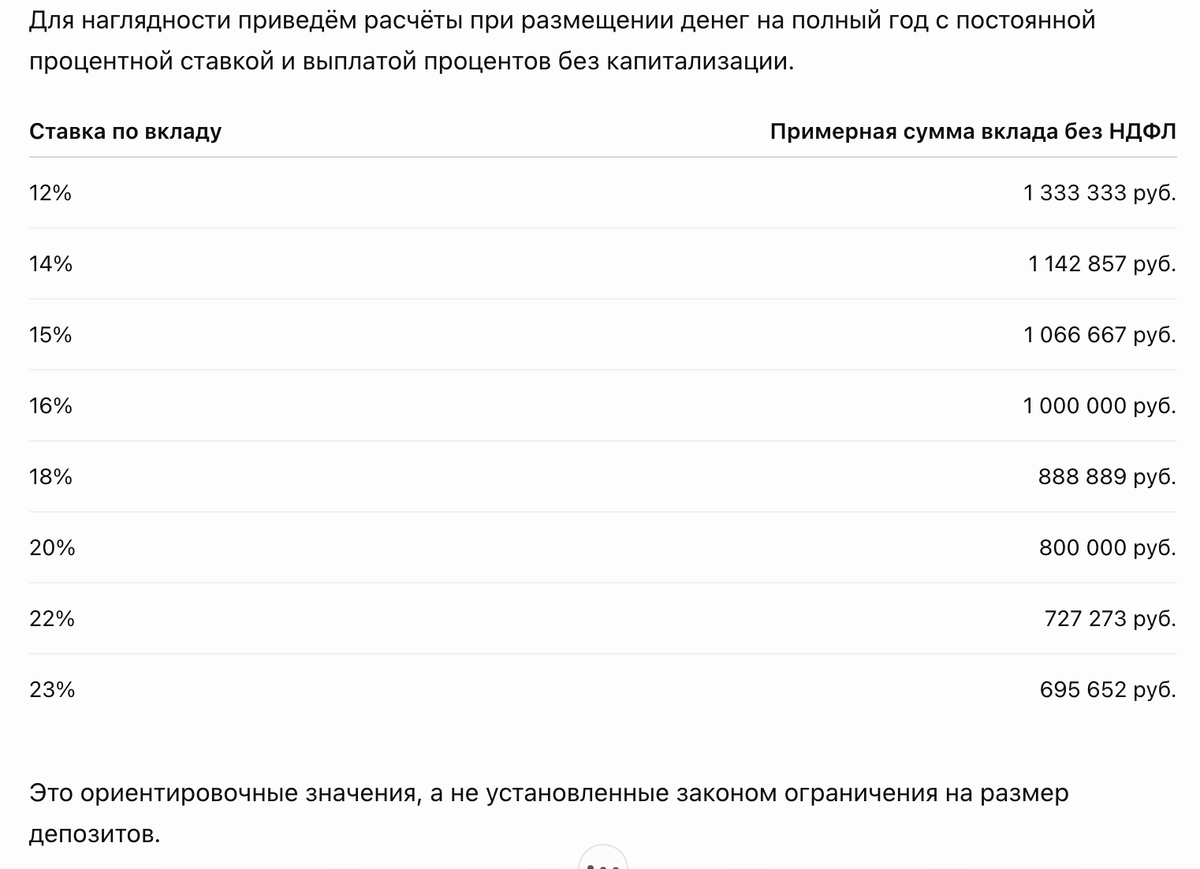
На итоговую сумму налога влияет множество факторов: дата выплаты процентов, срок действия договора, изменение ставки в течение периода, наличие капитализации, а также присутствие других банковских счетов. Поэтому универсального ответа на вопрос «сколько можно хранить без налога» не существует — каждый случай требует индивидуального анализа.
3. Что происходит при превышении лимита
Рассмотрим практический пример. Гражданин разместил один миллион рублей под 20% годовых. За год банк выплатил ему 200 тысяч рублей процентов. Из этой суммы 160 тысяч рублей освобождаются от налогообложения. Оставшиеся 40 тысяч рублей формируют налоговую базу. При стандартной ставке НДФЛ 13% налог составит 5 200 рублей. Это довольно скромная сумма по сравнению с полученным доходом.
Принципиально важно, что налогом не облагается весь вклад в один миллион рублей. Не нужно платить 13% со всех 200 тысяч рублей процентов. НДФЛ рассчитывается только с той части, которая превышает установленный необлагаемый предел. Такой подход делает налогообложение вкладов достаточно щадящим для большинства вкладчиков.
4. Вклады в разных банках: суммирование доходов
Один из самых важных нюансов, о котором стоит помнить: налоговая служба суммирует процентные доходы, полученные гражданином во всех российских банках за календарный год. Это означает, что распределение сбережений между несколькими кредитными организациями не позволяет получить отдельный необлагаемый лимит в каждой из них.
Например, один банк выплатил человеку 90 тысяч рублей процентов, второй — 60 тысяч, а третий — ещё 40 тысяч. Общий доход составит 190 тысяч рублей. При необлагаемой сумме в 160 тысяч рублей налоговая база будет равна 30 тысячам рублей. При ставке 13% НДФЛ составит 3 900 рублей. Если бы каждый банк учитывался отдельно, налога бы не возникло вовсе, но закон работает иначе.
При этом проценты, полученные супругами по принадлежащим каждому из них вкладам, учитываются отдельно у каждого налогоплательщика. Однако искусственное перераспределение доходов между супругами только на бумаге, без действительного изменения принадлежности средств, не допускается.
5. Двухступенчатая шкала НДФЛ
С 2025 года для процентных доходов по банковским вкладам действует двухступенчатая шкала налогообложения. Для налоговых резидентов РФ применяется ставка 13% к налоговой базе в пределах 2,4 миллиона рублей и 15% к сумме превышения этого порога. При определении применимой ставки учитываются правила формирования совокупности налоговых баз, установленные Налоговым кодексом.
Утверждение, что ставка 15% возникает только при годовом доходе свыше пяти миллионов рублей, уже не соответствует действующему законодательству. Для подавляющего большинства вкладчиков с относительно небольшим процентным доходом применяется стандартная ставка 13%.
6. Проценты по накопительным счетам
Многие ошибочно полагают, что налогообложению подлежат только классические срочные вклады. На самом деле в расчёт включаются и процентные доходы по банковским счетам, в том числе накопительным. Если человек получает проценты по накопительному счёту, эти суммы в общем случае также учитываются при определении налоговой базы.
Существуют определённые исключения. Налогом не облагаются проценты по рублёвым вкладам и счетам, ставка по которым в течение всего налогового периода не превышала 1% годовых. Также исключены доходы по счетам эскроу. При этом не имеет значения, снимал ли вкладчик полученные проценты наличными или оставлял их в банке. Важен сам факт получения дохода в соответствующем налоговом периоде.
7. Сроки уплаты и практические аспекты
Самостоятельно рассчитывать НДФЛ и подавать декларацию по обычным процентным доходам от российских банков гражданам, как правило, не требуется. Банки передают необходимые сведения в Федеральную налоговую службу. На основании этих данных налоговый орган рассчитывает сумму к уплате и направляет уведомление.
Налог с процентов, полученных в 2026 году, необходимо будет уплатить в 2027 году, по общему правилу не позднее 1 декабря. Проверить сведения о процентных доходах можно в личном кабинете налогоплательщика на сайте ФНС России.
8. Возможности законной оптимизации
Прежде всего стоит учитывать, что НДФЛ возникает по фактически полученным процентам, а не просто из-за наличия крупной суммы на банковском счёте. Поэтому значение имеют условия договора и дата выплаты дохода. Если проценты по долгосрочному вкладу выплачиваются в конце срока, налоговые последствия могут отличаться от ситуации, когда банк перечисляет проценты каждый месяц.
Для отдельных долгосрочных вкладов с выплатой процентов в конце срока Налоговый кодекс предусматривает специальный порядок учёта необлагаемой суммы за соответствующие годы. Это позволяет избежать ситуации, когда весь доход за несколько лет необоснованно сравнивается только с лимитом одного года.
Однако выбирать вклад исключительно ради снижения НДФЛ не всегда выгодно. Более высокая процентная ставка даже после уплаты налога может принести больше денег, чем низкодоходный депозит без налога. Поэтому при размещении сбережений следует сравнивать итоговую доходность после налогообложения, а не только возможность уложиться в необлагаемый предел.
9. Ключевые выводы для вкладчиков
По состоянию на начало ноября 2026 года необлагаемый процентный доход составляет 160 тысяч рублей при условии, что до конца года максимальная ключевая ставка на первое число месяца не превысит 16%. При доходности 16% годовых такой доход принесёт вклад в один миллион рублей. При ставке 20% — вклад в 800 тысяч рублей, а при ставке 23% — примерно 696 тысяч рублей.
Единого ограничения на сумму банковских сбережений не существует. Человек может хранить на счетах любую сумму в пределах условий банка, а налог будет зависеть от полученных процентов и установленных законом правил их расчёта. Главное — внимательно относиться к условиям договора и заранее просчитывать налоговые последствия.