
Банковские депозиты долгое время воспринимались как один из самых простых и понятных инструментов сбережения. Разместил деньги, получил проценты — и, казалось бы, никаких дополнительных сложностей. Однако уже в ближайшие годы привычная схема может заметно измениться. Речь идет не о доходности вкладов как таковой, а о том, каким образом государство будет взимать налог с процентного дохода.
Сразу отмечу: законопроект, о котором пойдет речь, пока не принят окончательно. Он прошел только первое чтение, и ко второму, а затем и к третьему чтению формулировки могут скорректировать. Тем не менее уже сейчас полезно разобраться в предлагаемой логике, чтобы понимать, к чему готовиться вкладчикам.
Представленная инициатива предполагает переход к новой модели администрирования налога на доходы от депозитов. Если сегодня основную работу по расчету сумм выполняет Федеральная налоговая служба, то в перспективе ключевая роль может перейти непосредственно к банкам.
1. Банки как налоговые агенты: в чем суть перемен
Действующий порядок выглядит так: по завершении года банки передают в налоговые органы сведения о процентах, выплаченных каждому клиенту. Налоговая служба аккумулирует информацию по всем кредитным организациям, рассчитывает итоговую сумму налога и направляет гражданину уведомление. Только после этого человек самостоятельно перечисляет деньги в бюджет.
Законопроект предлагает принципиально иной подход. С 1 января 2027 года банки могут стать налоговыми агентами по процентным доходам. Это означает, что удержание налога будет происходить автоматически в момент выплаты процентов. Вкладчик станет получать на руки уже очищенную от налога сумму, и ему не придется ждать уведомления и самостоятельно заниматься перечислением средств.
Подобная практика давно применяется, например, в отношении заработной платы: работодатель удерживает налог до того, как деньги поступают сотруднику. Распространение этого принципа на доходы по вкладам, с одной стороны, упрощает жизнь гражданам, а с другой — меняет восприятие доходности депозитов, поскольку проценты будут приходить уже в уменьшенном размере.
2. Прогрессивная шкала и ее влияние на вкладчиков
Еще одно существенное новшество касается ставок налога. Согласно проекту, процентные доходы планируется включить в основную налоговую базу наряду с другими поступлениями. Это открывает дорогу к применению прогрессивной шкалы налогообложения.
Предполагаемые ступени выглядят следующим образом: при совокупном доходе до 2,4 млн рублей действует ставка 13%, от 2,4 до 5 млн — 15%, от 5 до 20 млн — 18%, от 20 до 50 млн — 20%, а свыше 50 млн — 22%. Важно понимать, что повышенная ставка применяется не ко всему доходу целиком, а лишь к той его части, которая попадает в соответствующий диапазон.
Из этого следует важный вывод: проценты по депозитам больше не будут существовать в налоговом смысле изолированно от прочих доходов человека. Заработная плата, доходы от инвестиций и другие поступления, входящие в основную базу, могут повлиять на итоговую ступень шкалы. Поэтому два человека с одинаковой суммой процентов по вкладу могут заплатить разный налог, если их общий доход отличается.
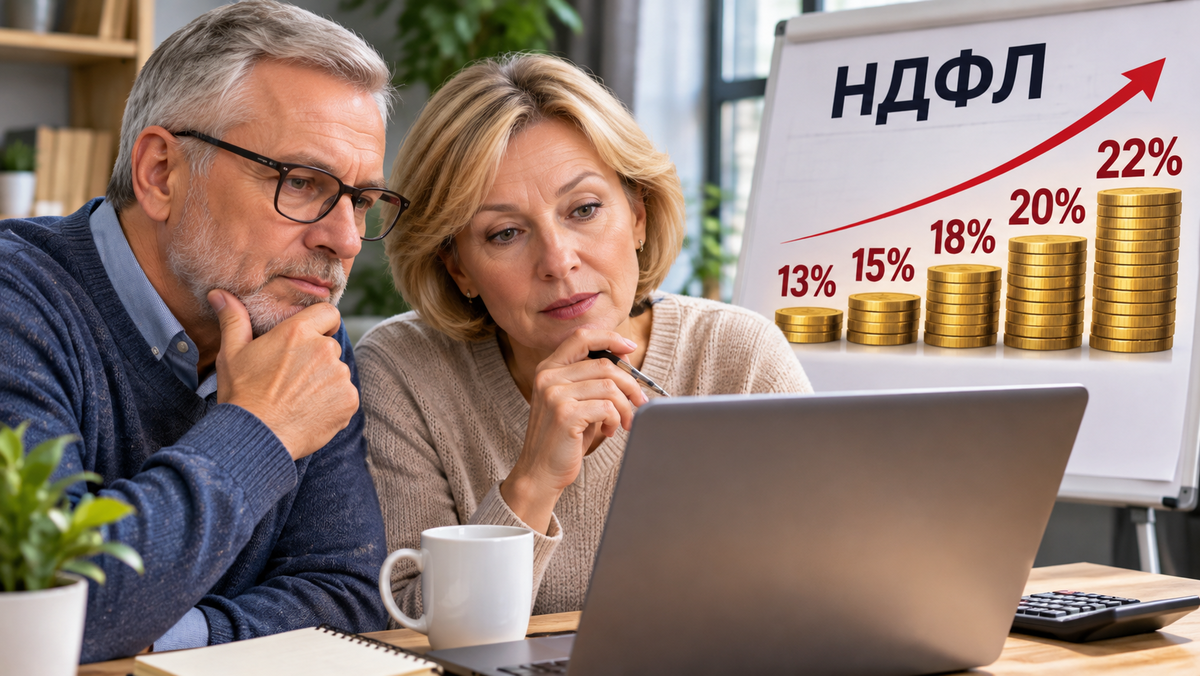
Расчет налога в таком случае становится менее предсказуемым. Простое умножение суммы процентов на 13% может дать неверный результат, если у вкладчика есть другие значимые доходы. Итоговая цифра будет зависеть от совокупной налоговой базы, применяемых вычетов и окончательной редакции закона.
3. Как может измениться необлагаемый минимум
Налогом облагается не весь процентный доход. Сегодня существует необлагаемый минимум, который рассчитывается исходя из одного миллиона рублей и максимальной ключевой ставки Банка России за налоговый период. Проценты, не превышающие этот порог, налогом не облагаются.
Законопроект предлагает скорректировать расчетный период. Вместо максимальной ключевой ставки текущего года планируется использовать показатель предыдущего календарного года. Например, для налога за 2027 год будет браться максимальная ставка 2026 года. Сам принцип необлагаемого минимума сохраняется, но его фактический размер может измениться из-за сдвига расчетного периода.
На практике это означает, что вкладчикам придется внимательнее следить за динамикой ключевой ставки не только в текущем, но и в предшествующем году. Ведь именно от нее будет зависеть, какая часть процентного дохода останется полностью свободной от налогообложения.
4. Несколько банков — несколько налоговых историй
Многие вкладчики держат средства в разных кредитных организациях, стремясь получить лучшие условия или не превышать страховой лимит. В новой модели каждый банк будет удерживать налог только со своих собственных выплат, не имея информации о депозитах клиента в других местах.
Финальную сверку по-прежнему будет проводить налоговая служба. Она сопоставит сведения, поступившие от всех банков, и определит, не возникла ли необходимость в доплате. Вкладчику не придется самостоятельно собирать справки и что-то доказывать, однако при наличии нескольких депозитов разумно внимательно проверять итоговое уведомление от ФНС.
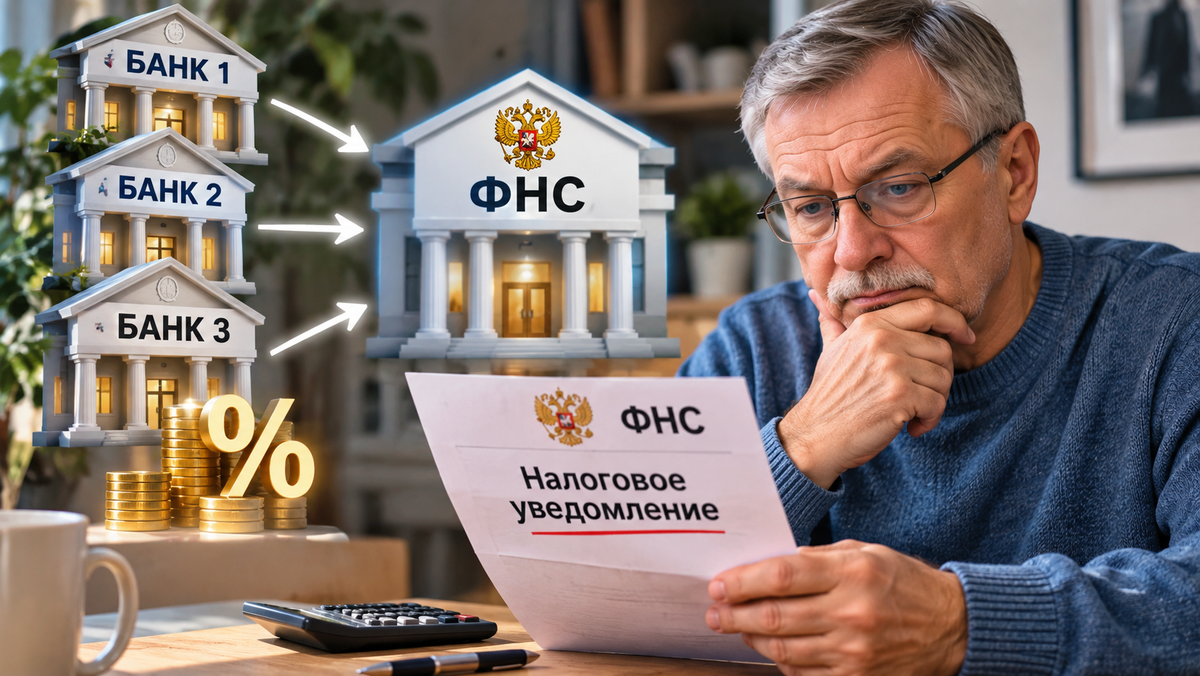
Система, при которой удержание происходит автоматически, но итоговая ответственность за правильность расчета остается на налоговом органе, выглядит сбалансированной. Однако она требует от вкладчика определенной финансовой грамотности, особенно если его доходы складываются из нескольких источников.
5. Стоит ли сейчас открывать вклад под высокий процент
Обсуждение налоговых изменений не должно становиться поводом для отказа от размещения средств на депозитах. Главным ориентиром по-прежнему остаются реальная доходность и условия конкретного договора. Промоставки, которые банки периодически предлагают, часто действуют лишь короткое время, распространяются на ограниченные суммы или доступны только новым клиентам.
Прежде чем принять решение, стоит проверить срок вклада, лимиты по сумме, порядок выплаты процентов и условия досрочного расторжения. Сравнивать нужно не только номинальные ставки, но и то, сколько останется на руках после уплаты налога с учетом возможных изменений законодательства.
На рынке еще встречаются предложения с доходностью около 22% годовых. Такие ставки сложно назвать рыночной нормой — это скорее временные акционные условия, которые могут исчезнуть в любой момент. При дальнейшем смягчении денежно-кредитной политики банки просто не смогут поддерживать подобную доходность, поэтому период высоких ставок может оказаться ограниченным.
Оформление вклада сегодня занимает минимум времени и может быть выполнено полностью дистанционно. Не нужно посещать офис, достаточно воспользоваться онлайн-сервисом. При этом важно помнить о системе страхования вкладов: государство гарантирует возврат средств в пределах 1,4 млн рублей на одного вкладчика в одном банке. Если сбережения существенно превышают этот лимит, разумно распределить их между несколькими кредитными организациями.
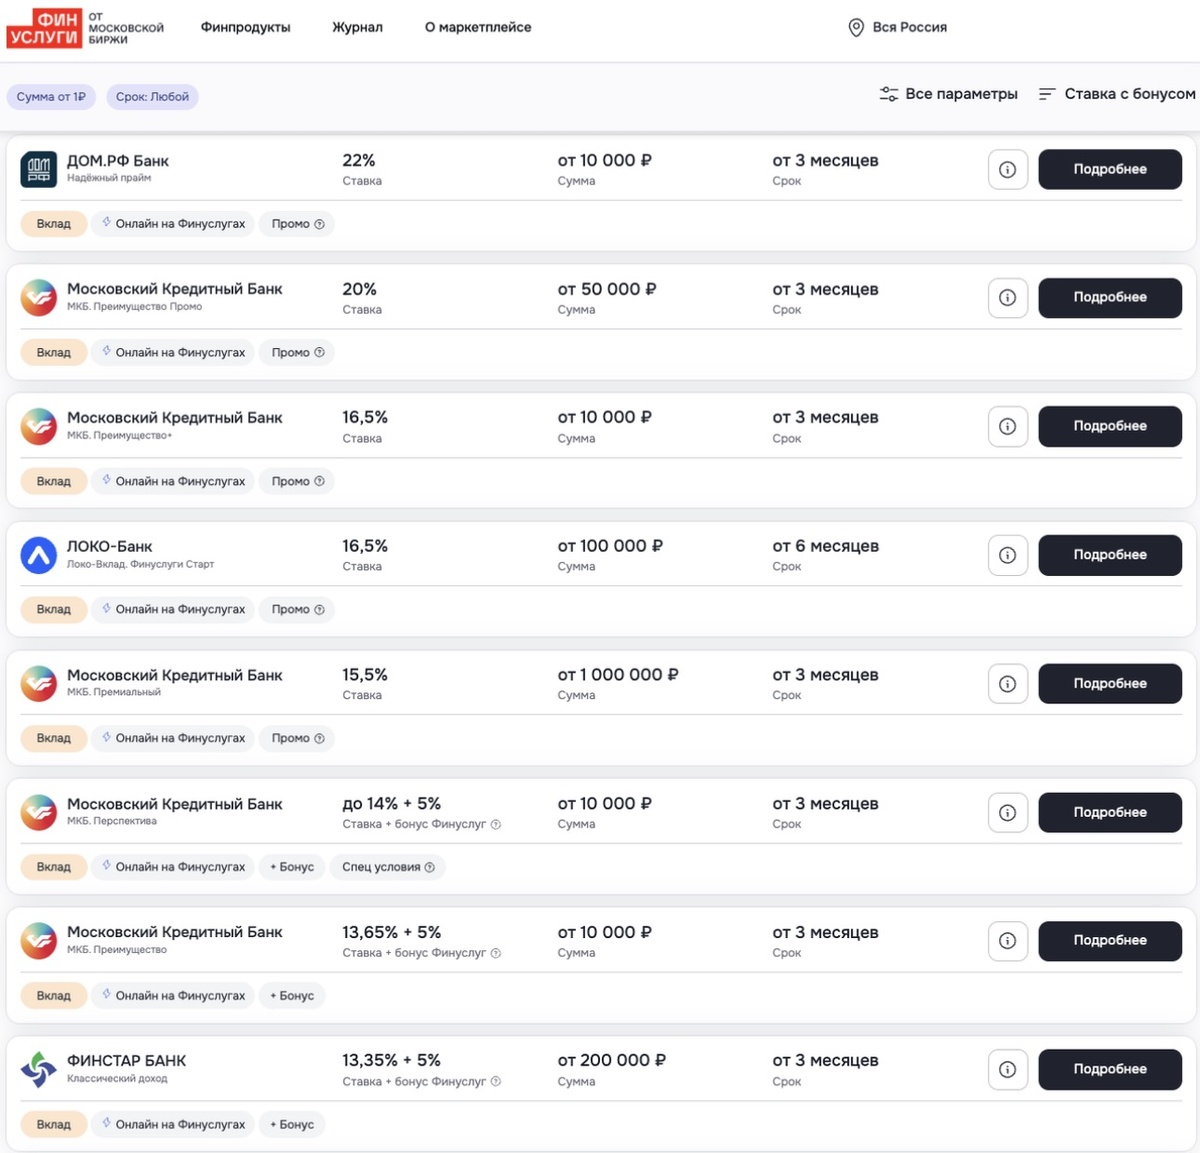
Выбор депозита — это всегда баланс между доходностью, надежностью и ликвидностью. Налоговые новации добавляют еще один параметр, который следует учитывать, но не превращать в единственный решающий фактор.
6. Сроки и перспективы принятия законопроекта
Документ был внесен в конце сентября и принят в первом чтении в конце октября. Поправки к нему собираются принимать до середины ноября, а предполагаемая дата вступления новых правил в силу — 1 января 2027 года. До этого момента действующий порядок сохраняется.
Окончательный текст закона еще может претерпеть изменения. Практика показывает, что между первым и вторым чтениями нередко вносятся существенные корректировки, поэтому следить за новостями стоит, но принимать поспешные решения на основе промежуточных версий не следует.
7. Что важно запомнить вкладчикам
Ключевое изменение, которое обсуждается в рамках законопроекта, — переход к удержанию налога банками непосредственно при выплате процентов. Параллельно предлагается включить процентные доходы в основную налоговую базу и изменить порядок расчета необлагаемого минимума.
Закрывать действующие вклады только из-за обсуждения поправок точно не стоит. Гораздо важнее оценивать доходность после уплаты налогов, учитывать страховой лимит и периодически проверять актуальную информацию о законодательных инициативах. Финансовая система постепенно усложняется, и вкладчикам приходится становиться более внимательными, но базовые принципы выбора депозита остаются неизменными: реальная доходность, надежность банка и понятные условия договора.