
Свободные 300 000 рублей — это одновременно и подушка безопасности, и накопления на запланированный весенний отпуск. Ситуация знакома многим: деньги есть, а чёткого понимания, где им лучше лежать, нет. Банковская реклама со всех сторон обещает заманчивые проценты, но реальная доходность часто оказывается совсем не такой, как на ярком баннере. Пришлось сесть с калькулятором и детально разобраться, сколько же можно получить за три и за шесть месяцев в каждом из вариантов.
Первое, что бросается в глаза, — это разница между маркетинговыми обещаниями и фактическими условиями. Красивая цифра «до 15,5%» привлекает внимание, но за ней могут скрываться ограничения по срокам, суммам или категориям клиентов. Поэтому честный расчёт требует внимательного изучения всех условий, а не только заголовков рекламных предложений.
1. Реальная картина ставок в ноябре
Ключевая ставка Центробанка держится на уровне 14%, и именно от неё отталкиваются банки при формировании своих продуктов. По вкладам наиболее привлекательные предложения в начале ноября составляют около 14,5% на сроки три и шесть месяцев. Иногда встречаются варианты с 15%, однако они, как правило, сопровождаются дополнительными условиями: либо это спецпредложение для новых клиентов, либо действует ограничение по максимальной сумме, либо ставка распространяется только на так называемые «новые деньги», которых раньше не было в этом банке.
С накопительными счетами ситуация более запутанная. Здесь существует две принципиально разные ставки. Первая — приветственная, достигающая 15–15,5%, но действует она лишь первые два-три месяца и исключительно для новых клиентов. Вторая — базовая, которая останется после окончания приветственного периода. Вот тут и кроется главный подвох: в октябре средняя базовая ставка по двадцати крупнейшим банкам составила всего 8,3%. У некоторых организаций она держится на уровне 10–10,5%, но встречаются и совсем непривлекательные 3%.
Ещё один критически важный момент — стабильность условий. Ставка по вкладу фиксируется в договоре на весь срок и не может измениться. А вот ставку по накопительному счёту банк имеет право пересмотреть в любой момент без согласования с клиентом. Учитывая, что следующее заседание Центробанка по ключевой ставке запланировано на 18 декабря, риск снижения доходности накопительных счетов становится вполне реальным. Если ключевая ставка пойдёт вниз, именно накопительные счета подешевеют в первую очередь.
2. Математика доходности: три и шесть месяцев
Чтобы сравнение было объективным, я рассмотрела четыре сценария размещения средств. Расчёты проводились без учёта капитализации процентов, а ставки по накопительным счетам принимались как неизменные на протяжении всего периода. Это допущение важно, потому что в реальности банк может скорректировать условия в любой момент.
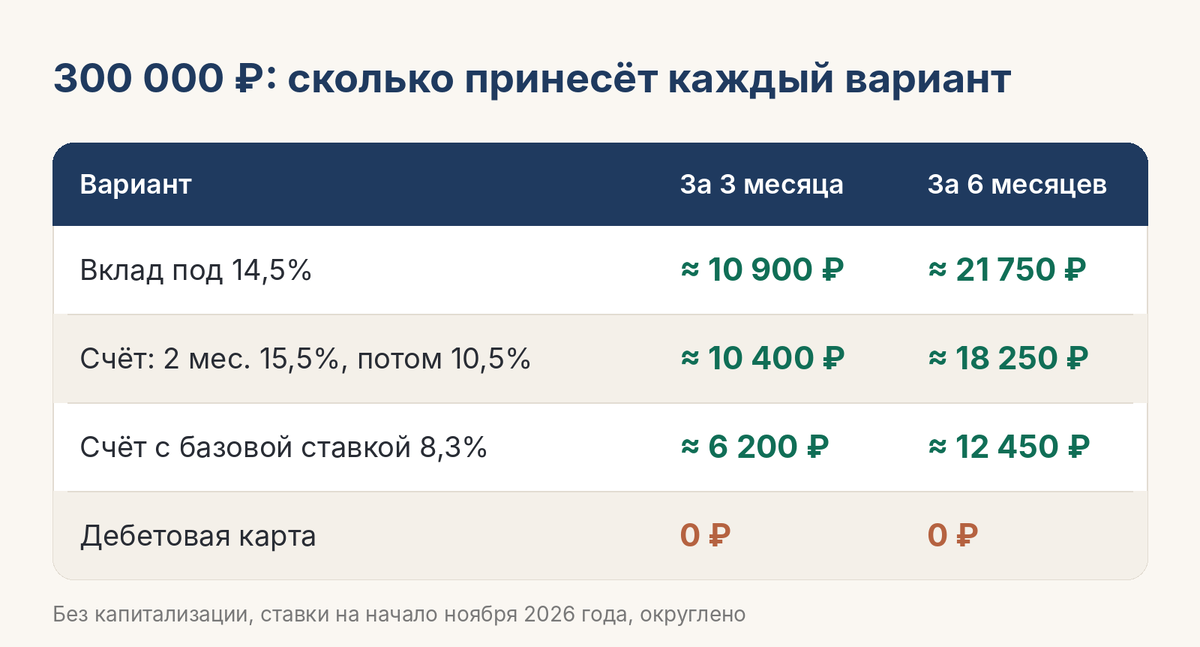
Результаты получились показательными. На горизонте трёх месяцев классический вклад и накопительный счёт с приветственной ставкой демонстрируют практически одинаковую доходность — разница составляет всего около 500 рублей. При этом накопительный счёт даёт важное преимущество: деньги можно забрать в любой момент без потери начисленных процентов. Это серьёзный аргумент для тех, кто ценит ликвидность.
Ситуация кардинально меняется при рассмотрении шестимесячного периода. Здесь вклад уверенно выигрывает, обеспечивая примерно на 3 500 рублей больше дохода. Причина проста: приветственная ставка по накопительному счёту заканчивается через два-три месяца, а фиксированная ставка по вкладу продолжает действовать весь срок. Если же Центробанк в декабре примет решение о снижении ключевой ставки, разрыв станет ещё более существенным в пользу вклада.
Отдельного внимания заслуживает накопительный счёт с базовой ставкой. Его доходность оказывается почти вдвое ниже, чем у вклада. Если сбережения давно лежат на старом счёте, стоит проверить актуальную ставку — вполне возможно, она уже давно не имеет ничего общего с теми привлекательными 15%, которые когда-то привлекли внимание. Налоговый вопрос в данном случае не критичен: за 2026 год не облагается налогом сумма процентного дохода до 160 000 рублей по всем банковским счетам и вкладам вместе взятым.
3. Критерии выбора между счётом и вкладом
Накопительный счёт оказывается более подходящим инструментом в нескольких ситуациях. Во-первых, когда речь идёт о подушке безопасности — средствах, которые могут экстренно понадобиться в любой непредвиденный момент. Во-вторых, если есть возможность воспользоваться приветственной ставкой и планируется держать деньги на счёте не дольше двух-трёх месяцев. В-третьих, если человек готов регулярно отслеживать изменения условий и оперативно перекладывать средства при снижении ставки.
При выборе накопительного счёта важно обратить внимание на механизм начисления процентов. Существует два варианта: на ежедневный остаток и на минимальный остаток за период. Для денег «на всякий случай» принципиально важен именно ежедневный остаток, иначе можно потерять значительную часть дохода при временном снятии средств.
Вклад, в свою очередь, предпочтителен, когда деньги гарантированно не понадобятся в течение полугода или дольше. Фиксация ставки особенно ценна в период, когда рынок ожидает снижения ключевой ставки. Также вклад подходит тем, кто не хочет тратить время на мониторинг условий и перекладывание средств между счетами. Однако следует помнить о существенном ограничении: при досрочном закрытии вклада начисленные проценты, как правило, пересчитываются по минимальной ставке, близкой к нулю. Поэтому на вклад стоит размещать только те деньги, которые точно не потребуются до окончания срока.
4. Личная стратегия распределения средств
Проанализировав все варианты, я приняла решение разделить накопления на две части с разными задачами. Сто тысяч рублей отправились на накопительный счёт — это подушка безопасности, которая должна оставаться максимально доступной. Остальные двести тысяч размещены на шестимесячном вкладе. Эти деньги предназначены для майского отпуска, и до этого момента они точно не понадобятся. Зафиксированная ставка защищает от возможного снижения ключевой ставки в декабре.
Такой подход позволяет совместить два важных принципа: ликвидность для экстренных ситуаций и надёжный процентный доход на основной сумме. Деньги на случай форс-мажора не заморожены, а большая часть сбережений работает с гарантированной доходностью. Подобная схема не требует сложных финансовых инструментов и подходит любому человеку, который хочет грамотно распорядиться накоплениями без погружения в тонкости инвестирования.