
Система налогообложения доходов по банковским депозитам в ближайшие годы может серьёзно преобразиться. Обсуждаемые поправки способны затронуть не только крупных инвесторов, но и обычных людей, привыкших считать вклад простым и предсказуемым инструментом накопления. Прежде чем принимать какие-либо решения, стоит разобраться, как работает нынешний механизм и что именно предлагают изменить.
Меня давно интересует тема личных финансов, поэтому постаралась изучить законопроект внимательно, без эмоциональных оценок. Первое, что бросается в глаза, — речь идёт не о налоге на сумму депозита, а о налоге на полученный процентный доход. Это принципиальный момент, который часто теряется за громкими цифрами в заголовках.
1. Что облагается налогом сегодня
Действующий порядок предполагает, что налоговая база формируется из совокупного процентного дохода по всем вкладам и накопительным счетам в российских банках. Само тело депозита — 100 тысяч рублей или несколько миллионов — НДФЛ не облагается. Значение имеет только то, сколько процентов начислили финансовые организации за календарный год.
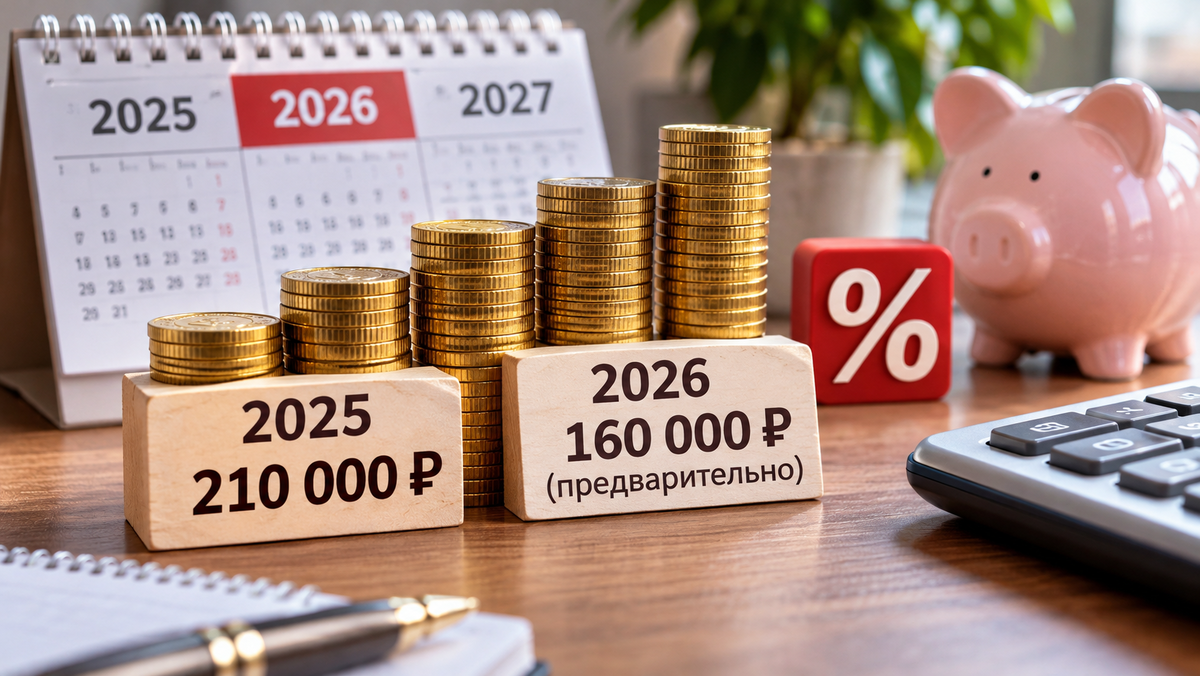
Для доходов, полученных в 2025 году, установлен необлагаемый лимит в размере 210 тысяч рублей. Расчёт строится на умножении одного миллиона рублей на максимальную ключевую ставку Центробанка, зафиксированную на первое число каждого месяца в течение года. В 2025 году этот максимум достигал 21%, что и дало итоговую цифру.
Если совокупный процентный доход оказался выше лимита, налог начисляется только на разницу. Допустим, все депозиты принесли 270 тысяч рублей. Из них 210 тысяч освобождены от налога, а оставшиеся 60 тысяч облагаются по ставке 13%. В результате человек заплатит 7 800 рублей. Если же доход не превысил порог, налоговое обязательство не возникает вовсе.
Важно понимать, что проценты по накопительным счетам тоже суммируются с доходом по срочным вкладам. Наличие нескольких депозитов в разных банках не даёт права на отдельный необлагаемый лимит для каждого. Банки самостоятельно передают сведения в налоговую службу, после чего ФНС рассчитывает сумму к уплате и направляет уведомление. Декларацию 3-НДФЛ только из-за процентов по обычным вкладам подавать, как правило, не требуется. Оплатить налог за 2025 год нужно до 1 декабря 2026 года.
2. Суть предложений Минфина
Главное изменение, которое обсуждается, — включение процентных доходов по вкладам в основную налоговую базу по НДФЛ. Сейчас для них действует отдельная шкала: 13% в пределах 2,4 миллиона рублей и 15% с суммы превышения. Новая концепция предполагает объединение нескольких видов доходов физических лиц и применение к ним общей прогрессивной шкалы от 13% до 22%.
В эту общую базу, помимо банковских процентов, могут войти дивиденды, доходы от операций с ценными бумагами и цифровыми правами, поступления от продажи имущества и долей участия, а также некоторые другие категории. Законопроект уже прошёл первое чтение в Госдуме, но окончательная редакция ещё не утверждена. Это значит, что параметры могут измениться в процессе дальнейшего рассмотрения.
Пока документ находится на стадии доработки, воспринимать максимальную ставку 22% как уже принятое решение точно не стоит. Гораздо важнее понимать логику предлагаемой системы: размер налога будет зависеть от совокупного дохода человека, попадающего в соответствующую базу. Для кого-то с небольшой зарплатой и одним вкладом итоговая нагрузка может остаться минимальной, тогда как обладатели крупных накоплений и инвестиционного дохода окажутся в другой ситуации.
3. Кому действительно грозит повышенная ставка
Утверждение, что с 2027 года все вкладчики начнут платить 22%, было бы неверным. Прогрессивная шкала устроена иначе: повышенная ставка применяется только к той части налоговой базы, которая превышает установленный порог. Если часть дохода попадает под более высокую ступень, это не означает, что весь процентный доход будет облагаться по максимальной ставке.
Представим человека с несколькими вкладами и доходом от инвестиций. При определении применимой ставки будут учитываться не только проценты по депозитам, но и другие поступления, включённые в общую базу. Однако расчёт остаётся ступенчатым: сначала доход делится на части, и каждая из них облагается по своей ставке. Поэтому опасения, что налоговая заберёт почти четверть всех заработанных процентов у каждого вкладчика, пока не имеют оснований.
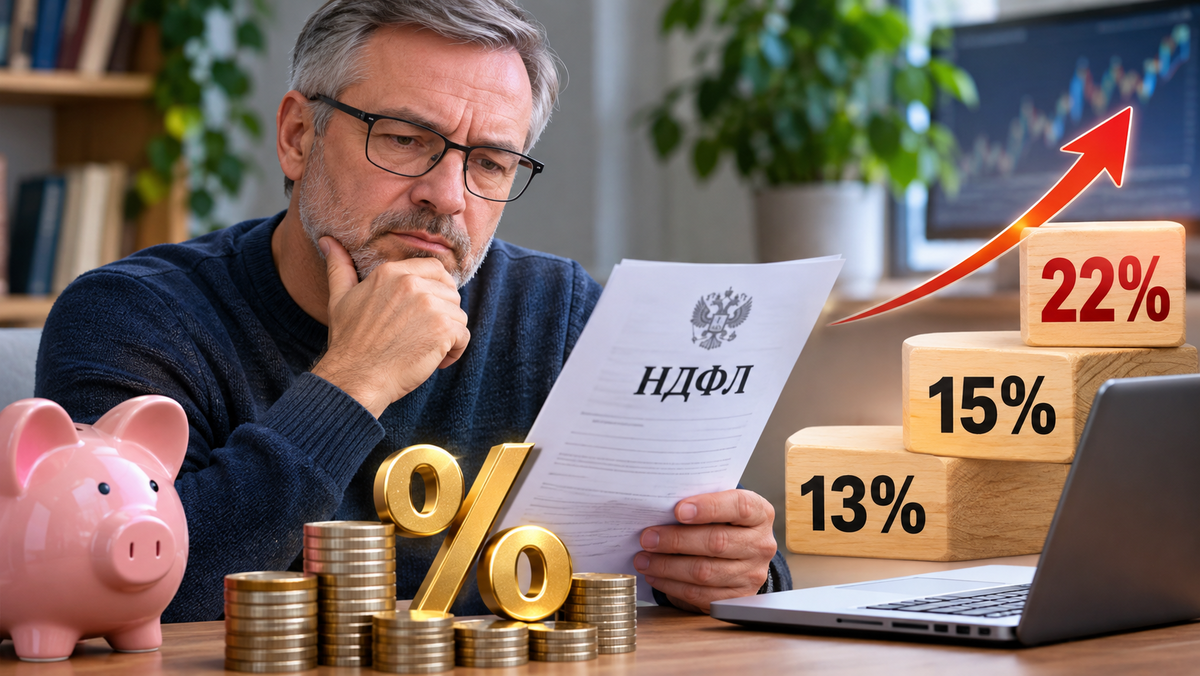
Тем не менее для людей с высоким совокупным доходом нагрузка действительно может вырасти. Особенно это касается тех, кто одновременно получает крупные проценты по депозитам, дивиденды и доходы от продажи активов. Им стоит заранее просчитать возможные сценарии и при необходимости скорректировать структуру сбережений.
4. Роль банков в новой системе
Ещё одно важное изменение касается механизма уплаты налога. Сейчас банки лишь передают сведения о начисленных процентах в ФНС, а расчёт и рассылка уведомлений остаются за налоговой службой. Законопроект предлагает с 1 января 2027 года сделать банки налоговыми агентами по процентным доходам. Это означает, что финансовые организации будут самостоятельно рассчитывать и удерживать налог при выплате процентов клиентам.
Для вкладчика такой подход меняет привычный порядок получения дохода. Вместо того чтобы получать всю сумму процентов, а затем оплачивать налог по уведомлению, человек будет получать доход уже с учётом удержанной суммы. При этом речь идёт именно о налогообложении процентного дохода с учётом необлагаемого минимума, а не об удержании средств с тела вклада.
Проект также предусматривает изменение порядка расчёта необлагаемого минимума. Для доходов начиная с 2027 года предлагается использовать максимальное значение ключевой ставки за предыдущий налоговый период. Это важная деталь, поскольку итоговый порог будет зависеть от окончательной редакции закона и фактической динамики ставки.
5. Необлагаемый лимит: как он может измениться
Для доходов 2025 года лимит составляет 210 тысяч рублей. Для процентов, полученных в 2026 году, он определяется по максимальной ключевой ставке, действовавшей на первое число каждого месяца в течение этого года. По состоянию на ноябрь 2026 года максимальное значение для расчёта составляло 16%, что даёт предварительный лимит в 160 тысяч рублей. Впрочем, до завершения года ставка ещё может измениться, поэтому цифра не окончательная.
Если предложенный порядок утвердят, с 2027 года необлагаемый минимум будут рассчитывать с использованием показателей предыдущего года. Для процентов, полученных в 2027 году, значение будет иметь ключевая ставка за 2026 год. Здесь легко запутаться, поэтому подчеркну: сравнивать с лимитом нужно не сумму вклада, а именно начисленные проценты. Депозит на два миллиона рублей не означает, что именно эта сумма будет сопоставляться с налоговым порогом.
Понимание этой разницы помогает трезво оценивать собственные перспективы. Даже при снижении необлагаемого лимита большинство вкладчиков с умеренными суммами, скорее всего, не столкнутся с драматическим ростом налога. А вот для тех, кто держит на депозитах значительные средства, каждый процентный пункт ставки и каждый рубль лимита имеют значение.
6. Практические шаги для вкладчиков
На мой взгляд, сейчас самое разумное — не совершать резких движений. Закрывать действующие депозиты, переводить деньги между банками или полностью отказываться от вкладов только из-за обсуждаемых поправок не имеет смысла. Налоговая нагрузка зависит от совокупного дохода и окончательно утверждённых правил, а не от количества банков, в которых хранятся деньги.
Гораздо полезнее провести ревизию собственных накоплений: посчитать, сколько процентов приносят все вклады и накопительные счета, когда заканчиваются договоры и какие условия предлагают банки на новые сроки. При выборе депозита стоит обращать внимание не только на рекламную ставку, но и на ограничения по сумме, сроку, пополнению и досрочному снятию. Иногда вклад с чуть меньшей доходностью оказывается выгоднее благодаря более гибким условиям.
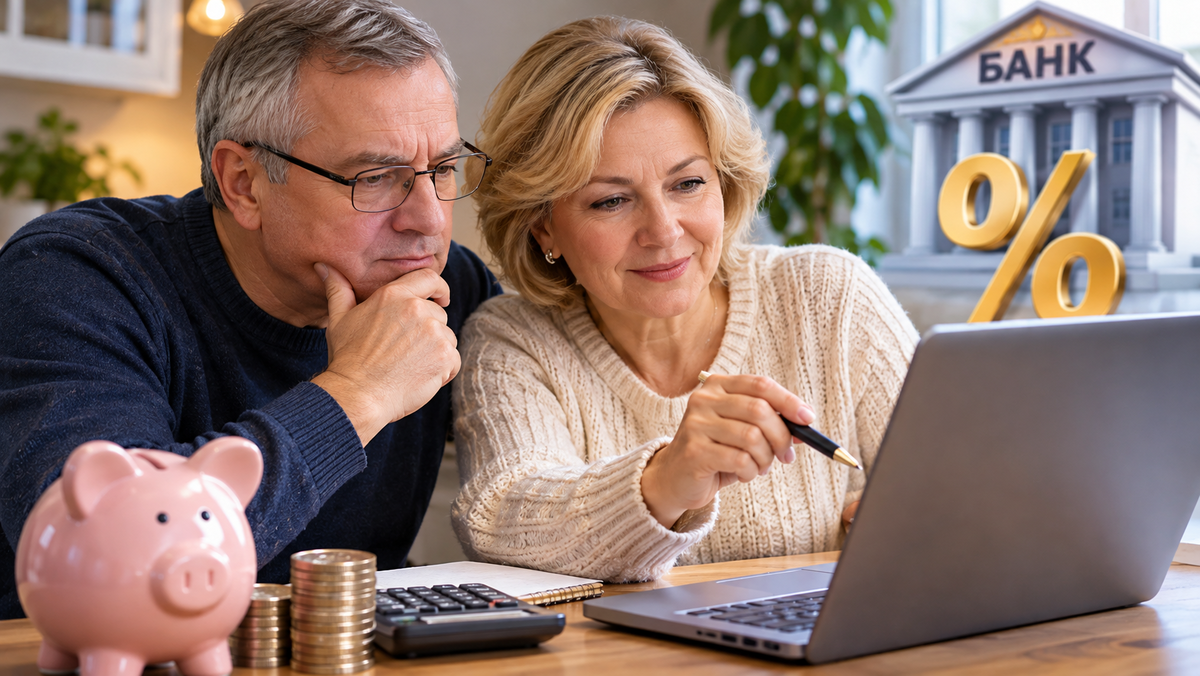
Тем, кто только планирует разместить накопления, стоит сравнить доступные предложения и не откладывать решение надолго. Особенно это касается краткосрочных акционных ставок, которые банки могут быстро менять. Сейчас ещё встречаются предложения с доходностью около 22% годовых, но такие условия, как правило, ограничены по времени и сумме. При дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам, поэтому окно возможностей может закрыться.
Открыть вклад с повышенной ставкой можно полностью онлайн, не посещая офис. Достаточно выбрать подходящее предложение и пройти дистанционное оформление. При этом стоит помнить о системе страхования вкладов: государство гарантирует возмещение в пределах 1,4 миллиона рублей на одного вкладчика в одном банке. Если сумма существенно превышает страховой лимит, разумно распределить деньги между несколькими финансовыми организациями.
Не стоит забывать и о налоговых уведомлениях. Если ФНС уже рассчитала налог за 2025 год, нужно проверить, правильно ли указаны проценты, применённый необлагаемый лимит и сумма начисления. При обнаружении расхождений лучше обратиться за разъяснениями в банк или налоговую службу, чтобы избежать ошибок и лишних переплат.
7. Что в итоге ждёт владельцев депозитов
Главная особенность предстоящих изменений, как мне кажется, заключается даже не в потенциальном повышении НДФЛ до 22%, а в смене самого подхода к налогообложению доходов граждан. Проценты по вкладам могут перестать рассматриваться как отдельный источник дохода с собственной шкалой. Вместо этого их предлагается учитывать вместе с другими поступлениями, а банки могут получить обязанность самостоятельно удерживать налог при выплате процентов.
Пока законопроект не прошёл все необходимые стадии, говорить о полностью утверждённых правилах преждевременно. Вкладчикам важно следить за окончательной редакцией документа, а не принимать финансовые решения на основании громких заголовков. Сам по себе банковский вклад по-прежнему может оставаться удобным инструментом сохранения накоплений. Главное — учитывать не только рекламную процентную ставку, но и реальный доход после возможного налогообложения, условия договора и защиту средств системой страхования вкладов.