
Когда речь заходит о деньгах, которые лежат на банковском счёте, мы привыкли думать, что в любой момент можем прийти и забрать их. Но с валютой последние несколько лет всё устроено иначе. Очередное решение Центрального банка снова напомнило: наличные доллары и евро — это не то же самое, что безналичные остатки на счёте. Ограничения, которые появились ещё весной 2022 года, продлены до 9 марта 2027 года. Для кого-то это просто новость в ленте, а для кого-то — повод ещё раз пересмотреть свою стратегию сбережений.
Если у вас есть валютный вклад или вы только думаете о покупке долларов, стоит разобраться в деталях. Потому что на практике всё зависит от даты открытия счёта, суммы, которая там лежала, и от того, когда именно вы купили валюту.
1. Главное правило: лимит привязан к марту 2022 года
Никаких новых запретов не появилось. Регулятор просто продлил действующий механизм ещё на полгода. Но именно в этом механизме скрывается много нюансов, которые легко упустить.
Если валютный счёт или вклад был открыт до 9 марта 2022 года, у владельца сохраняется право получить наличными сумму в пределах остатка на эту дату. Звучит просто, но дальше начинаются ограничения. Максимальный порог — 10 000 долларов или эквивалент в евро. Это не значит, что каждый может снять 10 000. Это значит, что больше этой суммы наличными не выдадут никому.
Например, если на 9 марта 2022 года на счету лежало 7 000 долларов, то именно 7 000 и можно получить в кассе. Если же остаток был 30 000, то наличными выдадут только 10 000. Причём воспользоваться этим правом можно лишь один раз. Если человек уже получал разрешённую сумму ранее, повторно снять валюту по этому механизму не выйдет.
Для меня здесь важен не сам лимит, а принцип: валюта на счёте остаётся, но её ликвидность в наличной форме ограничена. И это стоит учитывать при планировании.
2. Что происходит с суммой сверх лимита
Самое тревожное заблуждение — что деньги могут заморозить или списать. Это не так. Остатки на валютных счетах никуда не исчезают. Но получить их наличными долларами или евро сверх установленного порога нельзя.
Если возникает необходимость забрать средства, банк может выдать их в рублях. И вот здесь появляется важный момент, связанный с курсом конвертации. Если валюта поступила на счёт до 9 сентября 2022 года, рублёвая сумма при выдаче не может быть меньше той, что рассчитана по официальному курсу Центрального банка на день выплаты. Это своего рода защита от невыгодного курса.
А вот для более поздних поступлений правила жёстче. Если доллары или евро зачислены после 9 сентября 2022 года, конвертация идёт по курсу банка на день выдачи. Это может оказаться заметно менее выгодно, чем курс ЦБ.
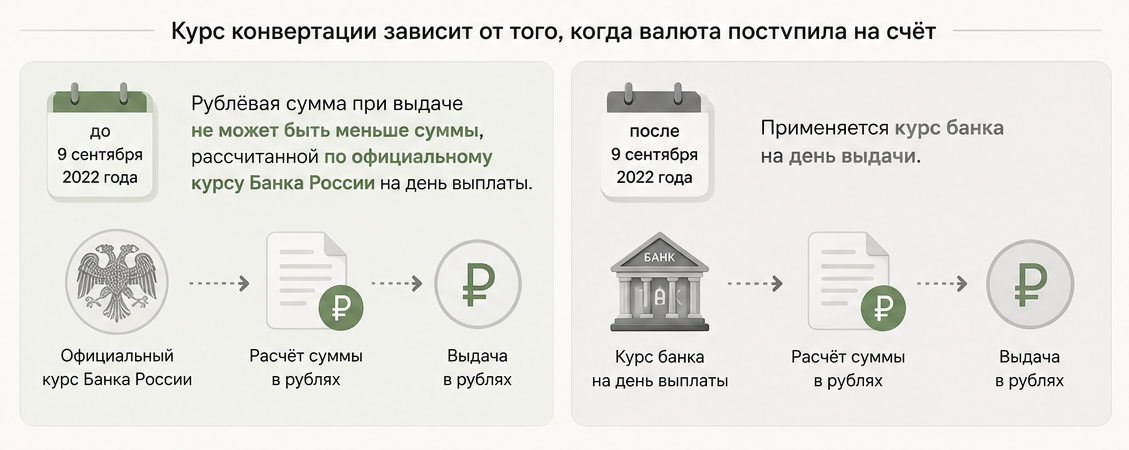
Разница между официальным курсом и внутренним курсом конкретного банка иногда бывает существенной. Поэтому перед тем как принимать решение о снятии крупной суммы в рублях, я бы советовал внимательно смотреть не только на сам факт возможности, но и на то, сколько в итоге вы получите на руки.
3. Недавно купленная валюта: почему её нельзя просто снять
Теперь о ситуации, которая вызывает больше всего вопросов. Допустим, вы открыли валютный счёт в 2025 или 2026 году. Купили 5 000 долларов. Логично предположить, что эти деньги можно забрать наличными. Но механика ограничений так не работает.
Для средств, зачисленных на новый валютный счёт после 9 сентября 2022 года, выплата при снятии осуществляется в рублях по курсу банка на день выдачи. Проще говоря, вы можете закрыть счёт и получить рублёвый эквивалент, но не наличные доллары. Открыть счёт сегодня, купить валюту, а завтра прийти за наличной — не получится.
Это не всегда очевидно, особенно для тех, кто раньше не сталкивался с валютными ограничениями. Многие думают, что покупка валюты на бирже или в приложении банка автоматически означает возможность получить её в кассе. Но между безналичной валютой и наличной сейчас существует серьёзный разрыв.
4. Покупка наличных долларов в кассе — это другое
При этом важно не путать снятие с валютного счёта и покупку наличной валюты за рубли. Это два разных процесса. Банки по-прежнему могут продавать гражданам наличные доллары и евро, если такая валюта поступает к ним в рамках разрешённых операций.
Поэтому возможна парадоксальная на первый взгляд ситуация: безналичные доллары со своего счёта снять нельзя, а вот купить наличные за рубли в том же или другом банке — вполне реально. Всё зависит от наличия валюты в конкретной кассе и от курса, который банк установил на день сделки.
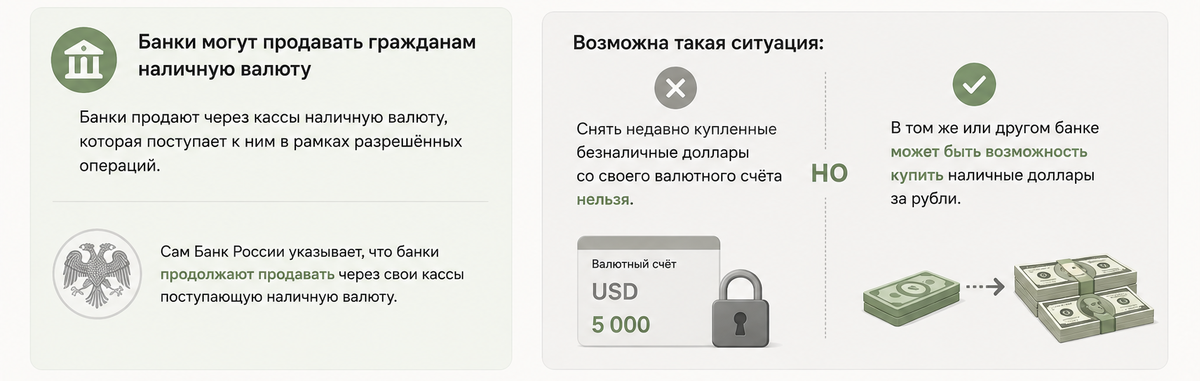
Для меня это выглядит как важный сигнал: если цель — именно наличная валюта, то банковский валютный счёт не всегда лучший инструмент. Иногда проще и быстрее купить наличные напрямую, если они есть в наличии.
5. Комиссии и запреты: что изменилось для банков
Есть и позитивный момент. Вместе с продлением ограничений Центральный банк сохранил запрет на взимание комиссии с физических лиц за выдачу разрешённой наличной иностранной валюты со счетов и вкладов. Это правило тоже будет действовать до 9 марта 2027 года.
Кроме того, банк не вправе брать комиссию за конвертацию иностранной валюты в доллары или евро, если она проводится именно для последующей разрешённой выдачи наличных. То есть если вам положено снять сумму в рамках лимита, дополнительные сборы за саму операцию быть не должны.
Это снижает издержки для тех, кто попадает под действие льготного механизма. Но, повторюсь, касается это только тех, у кого счёт был открыт до 9 марта 2022 года и кто ещё не использовал своё право на снятие.
6. Почему ограничения продлевают снова и снова
Официальная причина не меняется уже больше четырёх лет. Санкции ограничивают возможности российских банков приобретать наличную валюту западных стран. Пока сохраняется этот внешний фон, регулятор не готов полностью отменить действующий режим.
Впервые ограничения появились в марте 2022 года. С тех пор их продлевают каждые полгода. Предыдущий срок истекал 9 сентября 2026 года, теперь он сдвинут до 9 марта 2027 года. Это уже привычный цикл, но каждый раз он напоминает о том, что свободное обращение наличной валюты в прежнем виде пока не вернулось.
Я не склонен драматизировать этот факт. Но игнорировать его тоже не стоит. Валютные ограничения стали частью реальности, и планировать личные финансы нужно с их учётом.
7. Означает ли это, что валюта на счетах под угрозой
Нет. Здесь важно разделять два совершенно разных понятия: сохранность средств и возможность получить их в конкретной форме. Ограничение касается только выдачи наличных долларов и евро. Сами средства остаются на счетах и вкладах.
Центральный банк отдельно подчёркивает, что деньги граждан в иностранной валюте находятся в безопасности. Их можно хранить, конвертировать, использовать в доступных операциях. Поэтому утверждение, что людям запретили снимать собственные деньги, было бы некорректным. Ограничена именно наличная форма выдачи определённой валюты.
Для меня это означает, что валютный счёт остаётся рабочим инструментом, но с понятными рамками. Если вы готовы к тому, что наличными получите не всё и не всегда, — вопросов не возникнет.
8. Что делать с валютой на счёте: практический взгляд
Ответ зависит от цели. Если доллары или евро покупались как долгосрочная валютная часть сбережений, продление ограничений само по себе не повод срочно всё продавать. Но если задача — иметь именно наличную валюту, то банковский счёт сейчас даёт очевидное ограничение: недавно купленные безналичные доллары нельзя просто снять в кассе.
Есть и ещё один фактор — доходность. Валютные счета и вклады часто дают минимальные ставки по сравнению с рублёвыми инструментами. Держать крупную сумму в валюте только из расчёта на то, что курс когда-то вырастет, — это ставка на одно событие. При этом деньги практически не работают.
Я бы рассматривал валюту как элемент диверсификации, а не как основное хранилище сбережений. Небольшая доля в портфеле может защитить от ослабления рубля, но делать её ядром стратегии сейчас кажется мне неоправданным.
9. Выводы для тех, у кого есть валютные сбережения
Очередное продление ограничений — это напоминание о том, что валюту сегодня нужно оценивать не только через курс, но и через свободу распоряжения. Наличная и безналичная валюта стали разными активами с разными правилами. И это стоит учитывать до того, как принимать решение о покупке.
Я не считаю, что нужно полностью отказываться от валютной диверсификации. Рубль может вести себя по-разному, и небольшая валютная часть портфеля способна выполнять защитную функцию. Но держать крупные суммы в безналичных долларах или евро без чёткой цели — решение всё менее очевидное. Доходность низкая, а возможности использования ограничены.
Поэтому перед покупкой валюты я бы задавал себе простой вопрос: зачем она нужна? Для поездок и наличных расходов, для защиты от ослабления рубля или как часть инвестиционного портфеля. От ответа зависит и инструмент, и стратегия. А главное — не окажется ли в нужный момент, что деньги есть, но получить их в той форме, которая действительно нужна, невозможно.
Сейчас Покупаю, только Наличку $ -Новыми! Государству-Не Верю!!! Бизнес через Казахстан обналичивает млд, а с "сидоровых коз" шерсть Дерут! Смешно!