
Сентябрь на долговом рынке традиционно оказывается насыщенным, но в этом году всё складывается особенно напряжённо. Большое количество эмитентов стремится занять деньги до конца месяца, а инвесторы пытаются понять, какие бумаги действительно заслуживают внимания. Ситуацию усложняет заседание Центробанка по ключевой ставке, назначенное на 11 сентября. Решение регулятора будет опубликовано в 13:30 по московскому времени, и именно оно способно быстро изменить привлекательность как фиксированных купонов, так и флоатеров. Поэтому, когда я смотрю на выпуски, книги которых собираются 8–9 сентября, то сразу выделяю для себя главный сценарий: бумаги с фиксированной ставкой между закрытием книги и выходом на вторичные торги несут дополнительный процентный риск. Флоатеры в этом смысле выглядят спокойнее, потому что их последующие купоны автоматически подстроятся под изменившуюся ключевую ставку.
Дальше я хочу пройтись по основным выпускам, которые сейчас находятся в фокусе. Это не рекомендация к покупке, а скорее попытка разложить по полочкам, где премия действительно интересна, а где высокая ставка лишь компенсирует повышенный кредитный риск.
1. ФосАгро и другие качественные флоатеры
Начну с ФосАгро, потому что этот выпуск показался мне показательным с точки зрения баланса между надёжностью и доходностью. Книга по бумаге БО-02-07 прошла 2 сентября, объём в итоге увеличили с двадцати до сорока миллиардов рублей. Размещение запланировано на 7 сентября, номинал стандартный — тысяча рублей, купон выплачивается раз в тридцать дней. Итоговый спред установили на уровне ключевой ставки плюс сто пятнадцать базисных пунктов. Организатором выступил Газпромбанк. Если смотреть на кредитное качество, то здесь всё максимально спокойно: АКРА подтверждает рейтинг AAA(RU) со стабильным прогнозом, у Эксперт РА тоже ruAAA. Мой собственный календарь долга показывает, что в ближайшие двенадцать месяцев у компании известны выплаты основного долга примерно на тридцать пять миллиардов рублей, причём ближайшая — уже 8 сентября. Правда, покрытие календаря лишь три из восьми выпусков, поэтому полную картину рефинансирования я назвать не могу.
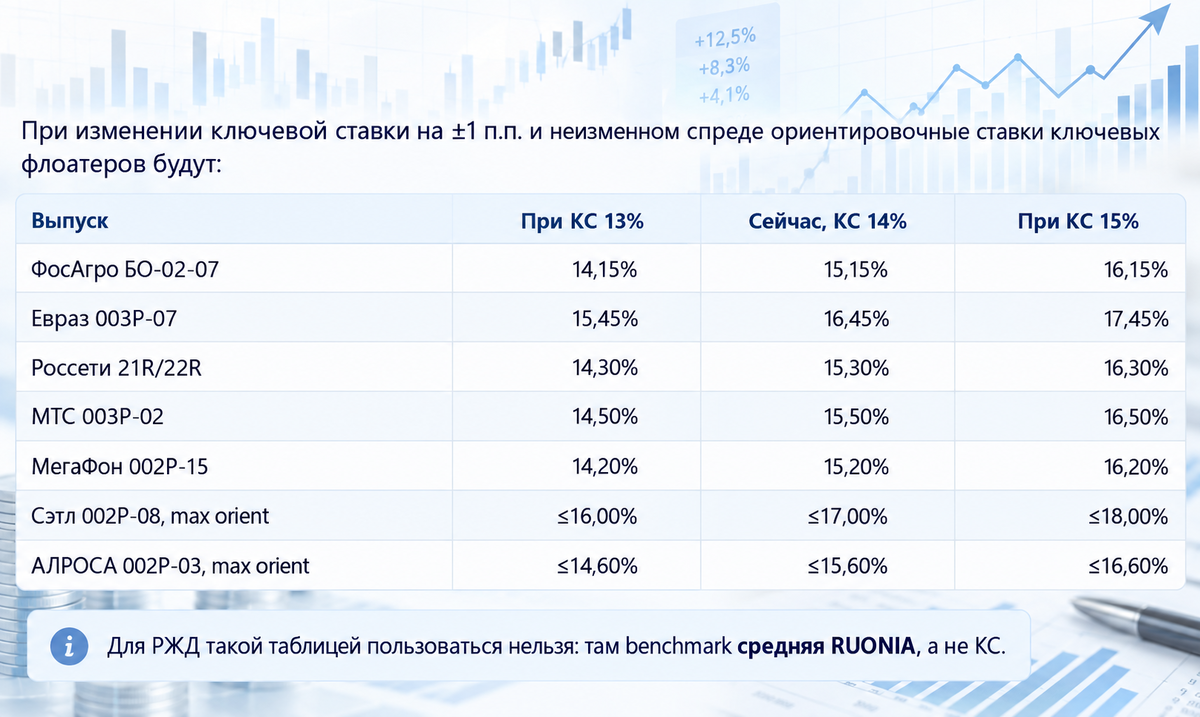
Что мне кажется важным: это один из самых качественных корпоративных кредитов на рынке, а плавающая ставка заметно снижает процентный риск. Однако финальный спред плюс сто пятнадцать базисных пунктов находится примерно в середине того диапазона, который рынок закладывал ранее — от ста десяти до ста двадцати. Иначе говоря, явной подарочной премии здесь нет. Более того, если сравнивать с другими эмитентами рейтинга AAA, то Россети дают плюс сто тридцать базисных пунктов, МТС по базовому выпуску — плюс сто пятьдесят, а АЛРОСА пока ориентирует до плюс ста шестидесяти. Конечно, сравнение требует учёта сроков, цены и ликвидности, но в целом ФосАгро выглядит как качественная бумага без очевидного ценового преимущества.
Отдельно отмечу, что перед покупкой я бы обязательно проверил окончательные эмиссионные документы, доступность бумаги неквалифицированным инвесторам и актуальные долговые коэффициенты по свежей отчётности. Без этого любые выводы о справедливости спреда остаются предварительными.
2. ЕвразХолдинг Финанс: высокая премия с кредитными нюансами
Совсем другая история — ЕвразХолдинг Финанс с выпуском 003P-07. Здесь книга закрылась 3 сентября, а объём увеличили с пятнадцати до двадцати трёх миллиардов рублей. Финальный спред установлен на уровне ключевой ставки плюс двести сорок пять базисных пунктов. Срок обращения — около двух лет и девяти месяцев, купон также выплачивается каждые тридцать дней. Поручителем выступает ПАО «ЕВРАЗ», организаторами — сразу несколько крупных банков.
На первый взгляд премия выглядит щедро. Но когда я начинаю разбираться в кредитном профиле, становится понятно, что рынок не зря требует такую доходность. АКРА ещё 5 августа понизило рейтинг до AA-(RU), а НКР 4 сентября — до AA-.ru. В обосновании указывается рост долговой нагрузки: отношение совокупного долга к FFO до чистых процентных платежей составляло 3,4x в 2025 году и может приблизиться к 4,6x в 2026-м. Покрытие процентов находится около 2x — это уже не самый комфортный уровень. Мой календарь показывает известные погашения на 40,45 миллиарда рублей в следующие двенадцать месяцев и более ста миллиардов за двадцать четыре месяца. Правда, покрыты только три из пяти выпусков, поэтому модельный риск рефинансирования я оцениваю как неизвестный.
Плюс здесь очевиден: двести сорок пять базисных пунктов — это существенно выше, чем у AAA-флоатеров. Но минус не менее важен: премия сопровождается недавними снижениями рейтингов, растущим левериджем и заметным графиком погашений. Поэтому для себя я определяю этот выпуск как интересный, но требующий осознанного принятия более высокого кредитного риска.
3. Россети: лучший баланс риска и доходности среди AAA
Теперь о том, что мне показалось наиболее сбалансированным в текущем календаре. Россети размещают сразу два выпуска — 001Р-21R и 001Р-22R. Оба сроком на три года, с тридцатидневным купоном и ценой сто процентов от номинала. Финальный спред — ключевая ставка плюс сто тридцать базисных пунктов. Первый выпуск зелёный, объёмом пятнадцать миллиардов рублей, второй — не менее пятнадцати миллиардов.
Кредитное качество эмитента не вызывает вопросов: AAA(RU) со стабильным прогнозом. Здесь мой календарь долга особенно полезен, потому что покрыты все тридцать один активный выпуск. Известные погашения на ближайшие двенадцать месяцев составляют сто восемнадцать миллиардов рублей, но ближайшее крупное — только 22 октября 2026 года. Это даёт определённую уверенность в отсутствии немедленной нагрузки на рефинансирование. Однако без сопоставимых данных по денежному потоку и EBITDA модельный риск всё равно остаётся неизвестным.
С точки зрения относительной стоимости среди уже зафиксированных AAA-флоатеров спред Россетей на десять базисных пунктов выше, чем у МегаФона, и на пятнадцать — чем у ФосАгро. Для меня это выглядит как один из наиболее интересных вариантов по соотношению риска и доходности, при условии нормальной ликвидности и отсутствия ограничений у конкретного брокера.
4. Полипласт и Сэтл Групп: высокая доходность с оговорками
Полипласт с выпуском П02-БО-17 выходит на размещение 9 сентября. Объём небольшой — 1,4 миллиарда рублей, срок два года, купон ежемесячный. Объявлен финальный ориентир 17,75%, но я предпочитаю не называть его установленным купоном до юридического определения ставки. При гипотетической цене сто процентов эффективная годовая доходность при месячных выплатах составила бы около 19,27%, однако фактическая YTM требует подтверждённой цены. Важный момент: соседний выпуск П02-БО-18, который планировался одновременно, перенесён на неопределённый срок. Сам по себе перенос не является дефолтным событием, но это повод разобраться в причинах изменения плана фондирования.
Кредитный рейтинг АКРА у Полипласта — A(RU) со стабильным прогнозом. Мой API показывает шестнадцать активных выпусков, но календарь покрывает лишь шесть. Известные погашения — почти одиннадцать миллиардов за год и около четырнадцати за два. Для эмитента с таким объёмом бизнеса это существенно. Поэтому высокая ставка не должна быть единственным аргументом: необходимо смотреть денежный поток и Net Debt/EBITDA. Я оцениваю этот выпуск как требующий повышенного внимания.
Сэтл Групп собирает книгу 8 сентября, а размещение намечено на 11 сентября — прямо в день заседания ЦБ. Выпуск зелёный, от пяти миллиардов рублей, сроком три года и четыре месяца. Это месячный флоатер с ориентиром спреда не выше трёхсот базисных пунктов к ключевой ставке. Бумага предназначена только для квалифицированных инвесторов. АКРА ещё в мае снизило рейтинг до A-(RU) со стабильным прогнозом, отметив ухудшение размеров бизнеса, рентабельности, долговой нагрузки и покрытия процентов при сохранении сильной ликвидности. Календарь полностью покрывает пять выпусков, в ближайший год погашения составляют двенадцать миллиардов рублей. Сравнивать плюс триста базисных пунктов с уровнем AAA-эмитентов напрямую нельзя: это совершенно другой кредитный и отраслевой риск.
5. АЛРОСА и МегаФон: спреды, которые требуют уточнения
АЛРОСА выходит с выпуском 002P-03, книга по которому также собирается 8 сентября. Планируемый объём — не менее двадцати миллиардов рублей, срок полтора года, купон ежемесячный, ориентир — ключевая ставка плюс не более ста шестидесяти базисных пунктов. Кредитный рейтинг — AAA(RU) со стабильным прогнозом. Известные погашения по API составляют лишь около 0,2 миллиарда рублей за двенадцать месяцев, но покрытие неполное — три из четырёх выпусков. Если книга закроется около верхней границы ориентира, это будет самый высокий announced spread среди рассматриваемых AAA-флоатеров: выше, чем у МТС, Россетей, МегаФона и ФосАгро. Но пока это лишь ориентир, и окончательные выводы можно будет делать только после финального спреда и цены.
МегаФон с выпуском БО-002P-15 уже зафиксировал финальный объём на уровне 7,5 миллиарда рублей. Спред установлен как ключевая ставка плюс сто двадцать базисных пунктов, срок — 2,6 года, купоны тридцатидневные. Рейтинги — AAA(RU) и ruAAA, ожидаемый рейтинг выпуска eAAA(RU). Календарь полностью покрывает десять активных выпусков: шестьдесят один миллиард рублей погашений в ближайшие двенадцать месяцев и сто шесть миллиардов за двадцать четыре. По спреду новый МегаФон даёт на пять базисных пунктов больше ФосАгро, но на десять меньше Россетей. Без подтверждённой цены и точной вторичной маржи это не полноценная оценка премии, но в целом бумага выглядит как качественный AAA-флоатер с pricing, близким к рынку.
6. МТС и РЖД: допвыпуски с нюансами цены
МТС планирует 9 сентября дополнительное размещение выпуска 003P-02 на сорок миллиардов рублей. Базовый выпуск имеет формулу ключевая ставка плюс полтора процента для первых тридцати шести купонов. Ключевой вопрос здесь — цена допразмещения. Подтверждённой цены я не нашёл, поэтому говорить о премии или итоговой доходности к оферте пока некорректно. Формально при ключевой ставке четырнадцать процентов ставка формулы сегодня составляет пятнадцать с половиной процентов, но покупка выше или ниже номинала изменит итоговую доходность. Календарь МТС покрывает все двадцать семь сохранённых выпусков: известно о двадцати семи миллиардах рублей погашений за год и около трёхсот шести миллиардов за два года. Цена допразмещения — обязательный параметр перед сравнением с Россетями, МегаФоном или ФосАгро.
РЖД с допвыпуском 001P-54R показался мне наиболее интересным именно с точки зрения цены. Пятнадцать миллиардов рублей размещаются по 99,50% плюс накопленный купонный доход. Основной выпуск имеет формулу средняя RUONIA плюс сто девяносто базисных пунктов, put-оферту 8 ноября 2029 года по номиналу и отсутствие амортизации. При текущей RUONIA около 13,97% условная ставка составляет примерно 15,87%, но это лишь мгновенный срез. Дисконт в полпроцента дополнительно создаёт ценовую доходность к оферте: при сохранении оферты по номиналу это эквивалентно примерно плюс 0,16 процентного пункта годовых к IRR за оставшиеся 3,2 года только за счёт дисконта, без учёта НКД и изменения RUONIA. Полную доходность к оферте заранее зафиксировать нельзя. РЖД имеет рейтинги AAA(RU) и ruAAA. Календарь показывает известные погашения на сто девять с половиной миллиардов рублей за год, но покрытие неполное — шестьдесят два из семидесяти двух выпусков. Кредитное качество высокое, цена ниже номинала улучшает экономику, однако важно учитывать квал-статус и специфику RUONIA-формулы.
7. Высокодоходные истории: ТД РКС и Арлифт Интернешнл
ТД РКС размещает выпуск 002P-09 объёмом один миллиард рублей сроком на тысячу восемьдесят дней. Цена — сто процентов, купон фиксированный месячный с ориентиром не выше двадцати четырёх процентов, ориентир доходности — до 26,83%. Без амортизации и оферты. Средства планируется направить на расширение портфеля девелоперских проектов. Гарант РКС Девелопмент имеет рейтинг BBB.ru со стабильным прогнозом. НКР приводило ожидаемый Debt/OIBDA около 7,7x и OIBDA/interest около 1,3x — это сочетание высокой долговой нагрузки и небольшого запаса по процентам, что требует повышенной осторожности. На вторичке собственный выпуск 002P-08 ранее давал около 28,5% доходности, тогда как новый ориентирует примерно на 26,8%. То есть вместо премии за новый выпуск получается ориентировочно минус 1,7 процентного пункта относительно собственной более доходной бумаги, хотя сроки и структура не полностью идентичны. Кредитный сигнал я оцениваю как высокий.
Арлифт Интернешнл с выпуском 002P-01 — это уже откровенно высокорисковая история. Объём триста миллионов рублей, срок три года, месячный фиксированный купон с ориентиром до 24,5%, что соответствует доходности около 27,45%. Предусмотрен call примерно через полтора года. Выпуск только для квалифицированных инвесторов. Эксперт РА присвоил рейтинг ruBB+ со стабильным прогнозом, отметив высокую процентную нагрузку. Ранее существующий выпуск торговался с доходностью около тридцати одного процента, то есть новый ориентир снова не показывает очевидной положительной премии к собственной кривой. Ближайшие известные погашения основного долга сравнительно небольшие до 2029 года, но модельный риск рефинансирования неизвестен из-за отсутствия сопоставимых данных по денежному потоку и EBITDA. Здесь я вижу высокий кредитный сигнал и оцениваю бумагу как высокорисковую.
8. ЗАСЛОН: главный процентный риск сентября
ЗАСЛОН с выпуском 002P-01 собирает книгу 9 сентября, а размещение запланировано на 14 сентября. Объём — два миллиарда рублей, срок три года, номинал тысяча рублей. Фиксированный купон будет установлен по итогам книги, предварительный ориентир — до 17,5%, что соответствует примерно 18,98% эффективной доходности при цене сто процентов и месячном купоне. Цена пока не подтверждена. Рейтинг Эксперт РА — ruA- со стабильным прогнозом. При верхней границе ставка лишь на три с половиной процентных пункта выше текущей ключевой — это существенно меньше типичной премии высокодоходных облигаций, хотя кредитное качество здесь выше BB/BBB-сегмента. Главный специфический риск в том, что книга закрывается 9 сентября, то есть до решения ЦБ 11 сентября. Для бумаги с фиксированной ставкой это заметный процентный event-risk: если регулятор повысит ставку, зафиксированный купон может быстро потерять привлекательность ещё до выхода на вторичные торги.
Подводя итог, могу сказать, что сентябрьский календарь предлагает широкий спектр возможностей — от спокойных AAA-флоатеров до откровенно рискованных историй с фиксированными купонами. Главное — не поддаваться магии высоких цифр, а внимательно смотреть на кредитный профиль, график погашений и цену размещения. Особенно в те дни, когда рынок замер в ожидании решения Центробанка.