
Когда ждёшь одного решения, а получаешь другое — это всегда заставляет задуматься. 11 сентября 2026 года Банк России оставил ключевую ставку на уровне 14% годовых, хотя многие надеялись на очередное смягчение. Вместо ожидаемого шага вниз рынок получил сигнал о том, что регулятор пока не готов торопиться. И если разобраться в свежих данных, становится понятно: у такой осторожности есть веские основания.
Мне кажется, это решение можно назвать не разворотом, а скорее сознательной остановкой. Центральный банк словно даёт понять: снижение возможно, но не раньше, чем появятся убедительные доказательства того, что инфляция действительно успокоилась. А пока таких доказательств недостаточно.
1. Что произошло на заседании 11 сентября
Совет директоров Банка России опубликовал своё решение в 13:30 по московскому времени. Ключевая ставка осталась на уровне 14,00% годовых. В официальном комментарии регулятор отметил, что экономика в третьем квартале продолжает расти умеренными темпами, однако ценовое давление в последние месяцы заметно усилилось.
По оценке ЦБ, устойчивый рост цен сейчас находится в диапазоне 5–6% в пересчёте на год. При этом часть нынешнего ускорения может быть временной — например, из-за сокращения производственных мощностей в отдельных отраслях.
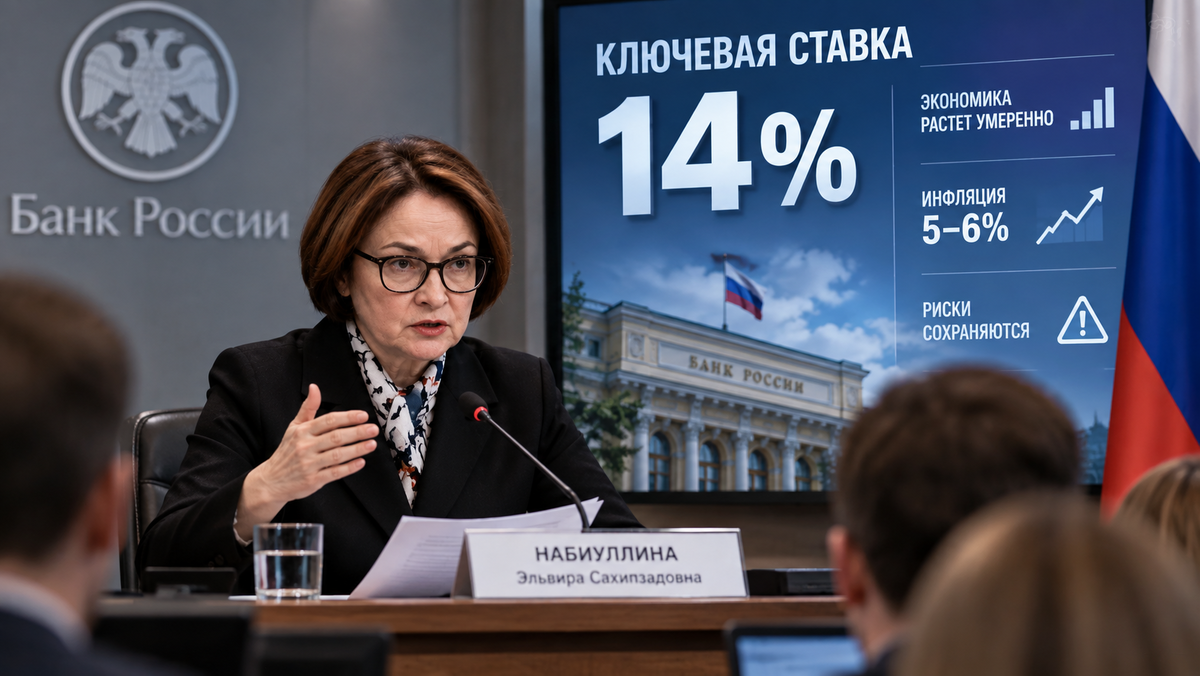
На графике видно, что ставка после периода снижения замерла на одной отметке. Это наглядное подтверждение того, что регулятор взял паузу для оценки ситуации.
В сообщении Банка России говорится: «По мере исчерпания этих эффектов и при сдержанном росте совокупного спроса снижение устойчивой инфляции возобновится».
Именно сочетание временных факторов и сохраняющихся рисков делает текущий момент особенно неопределённым. Регулятор не хочет действовать вслепую, предпочитая дождаться более ясной картины.
2. Почему снижение отложили
На первый взгляд может показаться, что оснований для паузы нет: годовая инфляция значительно ниже пиковых значений, экономика растёт умеренно, а ставка уже прошла заметный путь вниз. Однако если копнуть глубже, вырисовывается иная картина.
Годовая инфляция на 7 сентября составляла 6,3%. Но Центральный банк смотрит не только на эту цифру. Гораздо важнее то, как цены ведут себя в последние недели и месяцы. И здесь появились тревожные сигналы.
В июле текущий рост цен с поправкой на сезонность достиг 11,6% в пересчёте на год. Для сравнения: во втором квартале этот показатель в среднем был 5,3%. Базовая инфляция тоже ускорилась — до 7% против 4,6% кварталом ранее.
Я бы сравнил это с вождением автомобиля: зеркало заднего вида показывает, что дорога позади была неплохой, но лобовое стекло открывает впереди неровности. Именно поэтому регулятор предпочитает не разгоняться.
3. Что дорожает сильнее всего
Особое внимание Банк России уделяет волатильным товарам — тем, чьи цены могут резко меняться. Среди них выделяются моторное топливо и плодоовощная продукция.
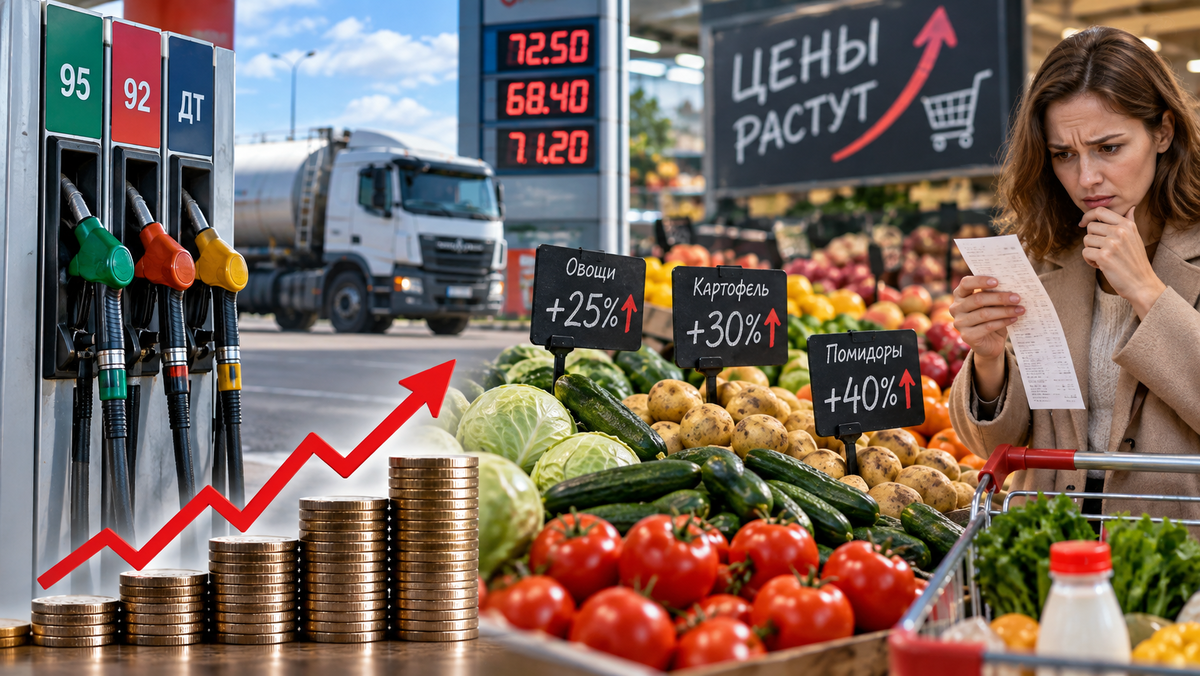
Рост стоимости топлива особенно опасен, поскольку он запускает цепную реакцию. Дорожает бензин — увеличиваются транспортные расходы — растут издержки бизнеса — повышаются конечные цены для потребителей. У производителя или перевозчика в такой ситуации немного вариантов: сокращать прибыль, искать резервы экономии или перекладывать затраты на покупателя. На практике чаще всего происходит последнее.
Регулятор учитывает не только текущую стоимость конкретных товаров, но и возможные эффекты второго порядка. Отдельная проблема — инфляционные ожидания, которые пока остаются повышенными. Бизнес, предполагая дальнейшее удорожание, может заранее закладывать будущие расходы в цены. Люди, ожидая роста цен, стремятся быстрее совершать крупные покупки. Так формируется замкнутый круг, разорвать который непросто.
4. Экономика: рост есть, но темпы уже не те
Ещё один важный аспект — состояние российской экономики. По оперативным данным, в третьем квартале 2026 года она продолжает расти умеренными темпами. Потребительский спрос замедляется, но остаётся повышенным. При этом инвестиционная активность восстанавливается по сравнению с началом года.
Для устойчивого снижения инфляции недостаточно просто увидеть более низкую годовую цифру. Необходимо, чтобы совокупный спрос пришёл в соответствие с возможностями экономики. Если спрос остаётся слишком высоким, а предложение за ним не поспевает, цены получают дополнительный стимул к росту. Поэтому преждевременное снижение ставки могло бы только усугубить ситуацию.
5. Рынок труда: позитивные сдвиги
Хорошие новости тоже есть. Напряжённость на рынке труда постепенно снижается. Дефицит кадров продолжает сокращаться, рост зарплат замедляется и постепенно сближается с ростом производительности труда. Однако полного равновесия пока не достигнуто.
Безработица остаётся вблизи исторических минимумов, а разрыв между ростом зарплат и производительности всё ещё существенный. Для Центрального банка это тоже инфляционный фактор. Когда зарплаты растут быстрее производительности, у компаний увеличиваются затраты на персонал. Если возможности для повышения эффективности ограничены, часть этих затрат неизбежно попадает в стоимость товаров и услуг.
6. Главный риск — устойчивая инфляция
В новом решении прямо говорится, что проинфляционные риски выросли и преобладают над дезинфляционными на среднесрочном горизонте. Основная опасность связана с возможным дисбалансом спроса и предложения.
Если внутренний спрос окажется выше ожиданий, а производственные мощности в отдельных отраслях будут восстанавливаться дольше, инфляционное давление может сохраниться. Дополнительный риск создают повышенные инфляционные ожидания и продолжающийся рост зарплат темпами выше производительности труда. Не стоит забывать и о внешних факторах — мировой экономике, геополитической напряжённости и возможном росте ценового давления за рубежом.
Но есть и противоположный сценарий. Если внутренний спрос замедлится сильнее, чем предполагается сейчас, инфляция может пойти вниз быстрее. Именно поэтому Банк России пока не даёт рынку гарантированного маршрута движения ставки.
7. Чего ждать в октябре
Следующее заседание Совета директоров запланировано на 23 октября 2026 года. Регулятор прямо указывает, что дальнейшие решения будут зависеть от динамики инфляции, инфляционных ожиданий и оценки внутренних и внешних рисков. Поэтому утверждать, что в октябре ставка обязательно будет снижена, сейчас нельзя.
На мой взгляд, после решения 11 сентября сценарий выглядит следующим образом:
- Если свежие данные покажут устойчивое замедление инфляционного давления, ЦБ получит возможность продолжить снижение ставки.
- Если же рост цен останется повышенным, а инфляционные ожидания не начнут уверенно снижаться, регулятор вполне может снова взять паузу.
Октябрьское решение будет интересно ещё и по другой причине. Банк России ожидает уточнения параметров бюджетной политики после внесения правительством новых бюджетных проектировок на среднесрочный период. Если бюджетные параметры будут предполагать более высокий структурный первичный дефицит, может потребоваться более жёсткая денежно-кредитная политика, чем предусмотрено базовым сценарием. Иными словами, на октябрьском заседании значение будут иметь не только цены в магазинах, но и бюджетная политика.
8. Что это значит для вкладов
Для вкладчиков сохранение ставки на уровне 14% — скорее хорошая новость. При более высокой ключевой ставке банки получают меньше причин резко снижать доходность депозитов.
Конечно, ключевая ставка и ставка по конкретному вкладу — не одно и то же. Банки самостоятельно определяют условия своих продуктов. Но направление денежно-кредитной политики оказывает на рынок вкладов большое влияние. Если ЦБ продолжит снижать ставку, доходность новых депозитов, скорее всего, тоже будет постепенно уменьшаться.
Поэтому тем, кто давно собирался разместить свободные деньги на вкладе, стоит не только смотреть на сегодняшние предложения, но и учитывать возможную дальнейшую динамику ставок.
Где ещё можно найти высокую доходность
На фоне снижения средних ставок особенно заметны отдельные промо-предложения. Сегодня на некоторых финансовых платформах пока ещё доступны вклады под 25% годовых. Если вы собирались разместить средства, то сейчас, пожалуй, самое время это сделать.
Почему такие предложения можно назвать «последним шансом» не только защитить сбережения от инфляции, но и заработать на них? Здесь всё просто:
- Во-первых, такие ставки — это уже не рыночная норма, а акционные предложения, которые сильно ограничены по времени и могут исчезнуть в любой момент.
- Во-вторых, при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам.
- В-третьих, период смягчения денежно-кредитной политики создаёт предпосылки для дальнейшего снижения ставок по банковским депозитам.
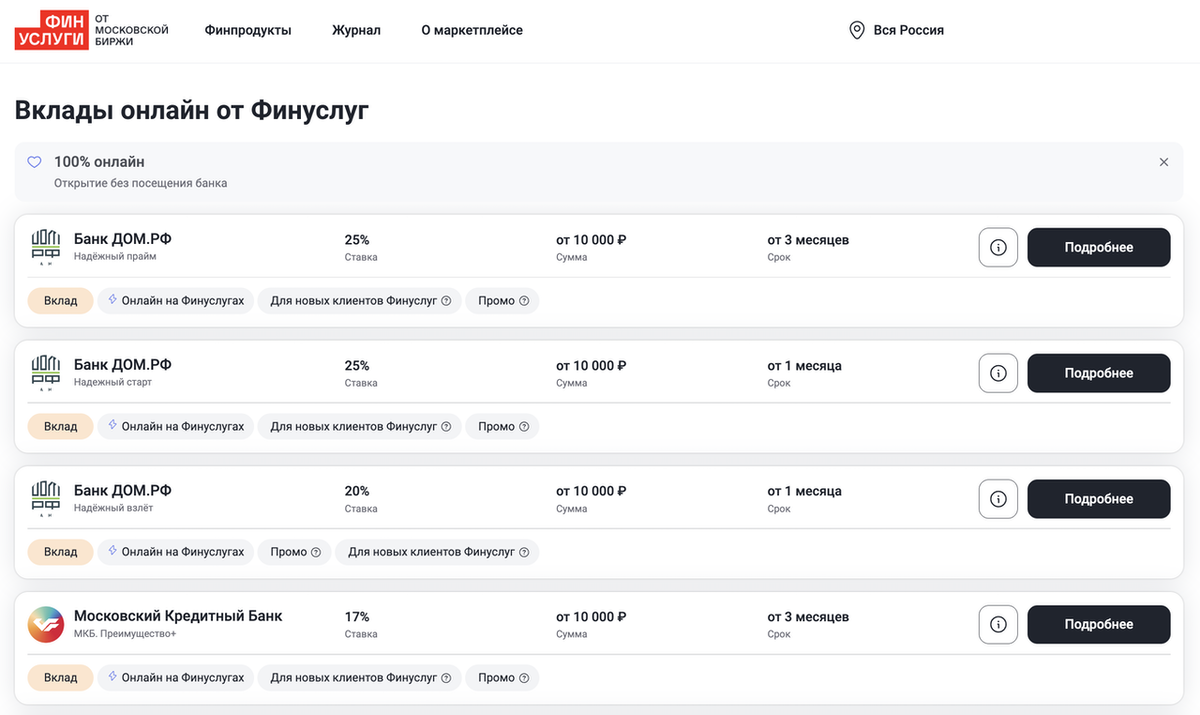
Открыть вклад под 25% годовых можно полностью онлайн буквально за 10–15 минут. Для этого не придётся идти в офис банка, так как весь процесс оформления происходит дистанционно.
Важно отметить, что вклады, представленные на таких платформах с соответствующей защитой, застрахованы государством через АСВ. Размер страхового возмещения составляет до 1,4 млн рублей на одного вкладчика в одном банке. Поэтому, если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками.
Однако 25% годовых — это не новая рыночная норма, а отдельное высокодоходное предложение с определёнными условиями. Сравнивать нужно не только процент, но и срок, минимальную сумму, возможность пополнения, досрочного снятия и требования к клиенту.
9. А что с кредитами и ипотекой
Здесь ситуация противоположная. Сохранение ключевой ставки на уровне 14% означает, что рассчитывать на резкое и массовое удешевление кредитов прямо сейчас не стоит. Особенно это касается необеспеченных потребительских кредитов.
Банки учитывают не только ключевую ставку, но и стоимость фондирования, риски заёмщиков, требования регулятора и собственную кредитную политику. Поэтому даже после будущего снижения ставки ЦБ потребительские кредиты не обязательно станут дешевле на ту же величину.
С ипотекой ситуация ещё сложнее. Для существенного снижения ипотечных ставок необходимо более продолжительное смягчение денежно-кредитных условий и улучшение общей ситуации с инфляцией. Тем, кто ждёт мгновенного падения ставок после каждого заседания ЦБ, придётся запастись терпением. Банк России, судя по последнему решению, явно не собирается снижать ставку любой ценой.
10. Ждать октября или действовать сейчас
Для заёмщика и вкладчика ответ будет разным. Если человек планирует брать кредит, ожидание может иметь смысл — особенно если покупка не срочная и есть основания предполагать дальнейшее снижение ставок. Но рассчитывать на гарантированное удешевление кредита уже в октябре не стоит.
Для вкладчика ситуация интереснее. Если деньги уже свободны и подходящий вклад найден, есть смысл внимательно сравнить условия сейчас. При дальнейшем снижении ключевой ставки привлекательные предложения по депозитам могут становиться менее щедрыми.
При этом не стоит бросаться на первую попавшуюся высокую цифру. Главный вопрос — сколько денег реально заработает вклад за весь срок, а не какая цифра крупно написана в рекламе. Именно здесь короткие промо-вклады могут выглядеть гораздо привлекательнее обычных предложений, но необходимо читать условия полностью.
11. Пауза, а не отказ от снижения
Если посмотреть на решение Банка России целиком, картина получается достаточно логичной. Регулятор не говорит, что инфляция вышла из-под контроля. Наоборот, в базовом сценарии ЦБ по-прежнему ожидает годовую инфляцию на уровне 6–7% в 2026 году, её возвращение к 4% в 2027 году и нахождение около цели в дальнейшем.
Но одновременно Банк России видит усиление текущего ценового давления. Поэтому регулятор предпочёл не торопиться. И это, пожалуй, главный вывод заседания 11 сентября.
Ставка 14% — это не обязательно новая вершина и не обязательно окончательная остановка. Это прежде всего сигнал о том, что ЦБ хочет получить больше уверенности в устойчивом замедлении инфляции.
Следующее важное событие — публикация 23 сентября 2026 года Резюме обсуждения ключевой ставки. А уже 23 октября состоится следующее заседание Совета директоров Банка России, на котором будет рассмотрен вопрос об уровне ключевой ставки. К этому моменту у регулятора будет гораздо больше свежих данных.
Поэтому сейчас я бы не пытался угадать одну конкретную цифру будущей ставки. Гораздо полезнее следить сразу за тремя показателями: инфляцией, инфляционными ожиданиями и внутренним спросом.
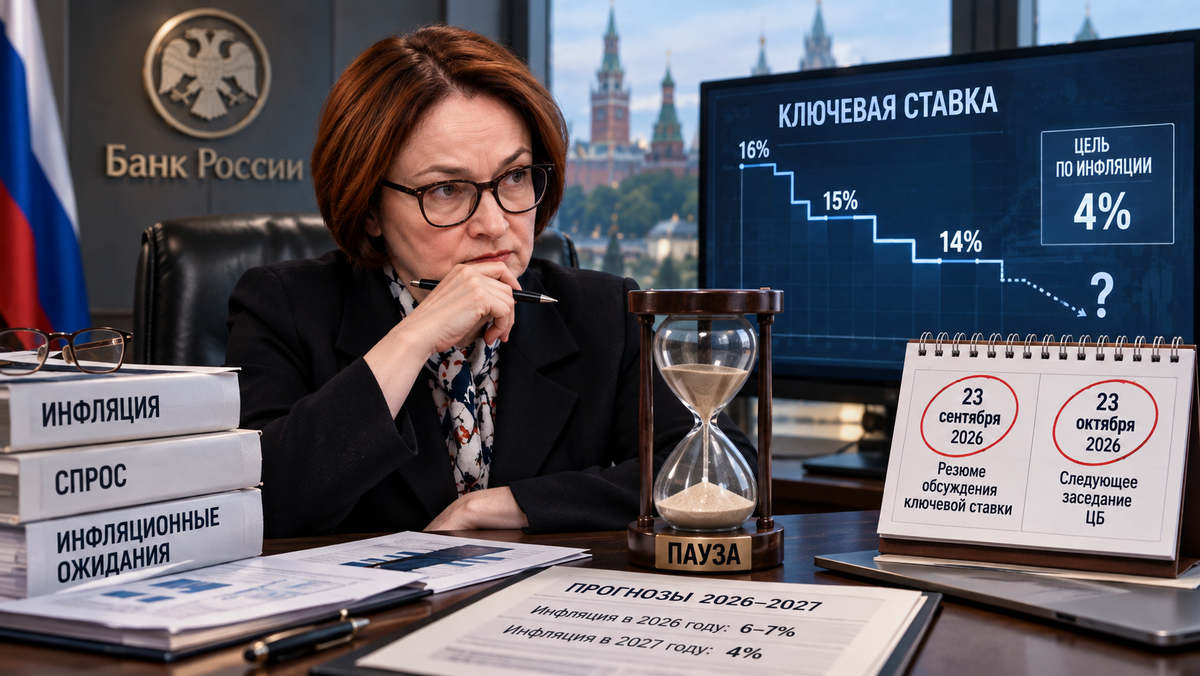
Именно они в ближайшие недели могут показать, получит ли ЦБ возможность снова вернуться к снижению ставки или ему придётся ещё немного подержать экономику на «тормозах».
12. Частые вопросы о ключевой ставке
Какая ключевая ставка ЦБ сейчас? С 11 сентября 2026 года ключевая ставка Банка России сохраняется на уровне 14% годовых.
- Почему ЦБ оставил ставку 14%? Главная причина — усиление текущего ценового давления и рост проинфляционных рисков. При этом регулятор продолжает рассчитывать на дальнейшее замедление устойчивой инфляции.
- Будет ли снижение ключевой ставки в октябре? Гарантировать это нельзя. Следующее решение будет зависеть прежде всего от динамики инфляции, инфляционных ожиданий и других экономических факторов.
- Что будет со ставками по вкладам? При сохранении высокой ключевой ставки у банков остаётся больше возможностей предлагать привлекательную доходность. Однако отдельные промо-вклады могут исчезнуть независимо от решения ЦБ.
- Снизятся ли ставки по кредитам? Быстрого и пропорционального снижения ждать не стоит. Стоимость кредита зависит не только от ключевой ставки, но и от других факторов.
13. Вывод
Решение Банка России 11 сентября 2026 года сохранить ключевую ставку на уровне 14% выглядит скорее как осторожная пауза, чем как разворот денежно-кредитной политики.
ЦБ видит положительные изменения: экономика растёт умеренно, дефицит кадров сокращается, рост зарплат замедляется, потребительский спрос постепенно охлаждается. Но одновременно свежая динамика цен пока не даёт регулятору возможности спокойно продолжать снижение ставки. Именно поэтому октябрьское заседание становится особенно важным.
- Если инфляционное давление ослабнет, а ожидания населения и бизнеса начнут устойчиво снижаться, возможность нового уменьшения ставки сохранится.
- Если же цены продолжат расти слишком быстро, ЦБ может снова выбрать осторожность.
Для обычного человека сегодняшнее решение означает довольно простую вещь: дорогие деньги пока никуда не исчезли. Зато для тех, у кого есть свободные сбережения, сохраняется возможность зафиксировать привлекательную доходность по отдельным депозитным предложениям. А вот заёмщикам рассчитывать на мгновенное удешевление кредитов пока явно не стоит.
Иными словами, Банк России сегодня дал понять рынку примерно следующее: снижать ставку можно, но сначала нужно убедиться, что инфляция действительно движется в правильном направлении.
А как считаете вы: начнёт ли Банк России снова снижать ключевую ставку уже в октябре 2026 года или ЦБ придётся дольше удерживать её на уровне 14%? Обязательно поделитесь своим мнением в комментариях!