
Когда смотришь на свежие цифры Росстата, первое желание — сразу пересчитать недельные колебания в годовые и понять, насколько картина согласуется с ожиданиями рынка. На этот раз цены за неделю практически не сдвинулись: минус 0,01%, что в пересчёте на год даёт около минус 0,5%. Для сравнения, неделей ранее фиксировался небольшой плюс. Формально это шаг назад, но по сути — продолжение бокового движения, которое наблюдается уже несколько недель.
С начала года накопленный рост цен составил 4,7%. Если отбросить наиболее волатильные позиции, картина выглядит ещё спокойнее: результат без учёта весов сократился с -0,19% до -0,11%. Это довольно показательный момент — рынок постепенно стабилизируется, хотя отдельные товарные группы продолжают вести себя разнонаправленно.
Мне кажется важным не просто фиксировать цифры, а попытаться увидеть за ними общую логику. Когда число дорожающих позиций растёт с 55 до 65, а количество товаров с темпом выше 0,5% увеличивается с 7 до 8, это говорит о расширении инфляционного фона. Но одновременно с этим в лидерах роста остаётся лишь одна позиция с темпом выше 1% — это чай. Такая комбинация скорее указывает на вялотекущую инфляцию без резких всплесков, чем на устойчивое ускорение.
Нейросетевая иллюстрация к материалу: визуализация недельной ценовой динамики.
Отдельно обращает на себя внимание бензин. Он продолжает дорожать тем же темпом, что и ранее: плюс 0,9% за неделю и уже более 20% с начала года. Дизель при этом находится в небольшом минусе. Топливо остаётся главным возмутителем спокойствия, поскольку его удорожание транслируется в издержки по широкому кругу товаров и услуг. Пока этот фактор не угаснет, говорить о полноценном развороте инфляционного тренда преждевременно.
1. Что происходит с отдельными категориями
Продуктовый сегмент демонстрирует смешанную динамику. Сахар и яйца дорожают на 0,9% и 0,6% соответственно, хотя ещё неделю назад яйца дешевели. Это напоминает о том, насколько чувствительны продовольственные цены к сезонным и логистическим факторам. Овощи продолжают дешеветь, но темпы снижения немного замедлились: от 1,2% до 4,3% за неделю против 2–4,6% ранее. Это ожидаемо для конца лета, когда сезонное предложение постепенно сокращается.
Смартфоны замедлили рост: плюс 0,5% за неделю против 0,9% ранее. Накопленный результат с начала года — около 3,9%. Не сказал бы, что это впечатляющая цифра, но она отражает общий тренд на охлаждение потребительского спроса в непродовольственном сегменте.
Курорты Чёрного моря держат инфляцию в отрицательной зоне: минус 6,2% за неделю, что совпадает с прошлым значением. Это сезонная история: после пика летнего спроса цены на отдых традиционно идут вниз. А вот зарубежные турпоездки, напротив, ускорились. Такой разрыв между внутренним и внешним туризмом выглядит логичным на фоне валютных колебаний и перераспределения потребительских предпочтений.
2. Лидеры и аутсайдеры четырёхнедельного периода
Если смотреть на четырёхнедельную динамику, то средний рост в пятёрке лидеров составил 5,2%, а среднее падение в пятёрке аутсайдеров — 15,6%. Неделей ранее эти значения были 4,8% и 13,2% соответственно. Разница между первым и последним местом увеличилась с 20,9% до 30,1%, и основной вклад в этот разрыв внесли именно курортные истории.
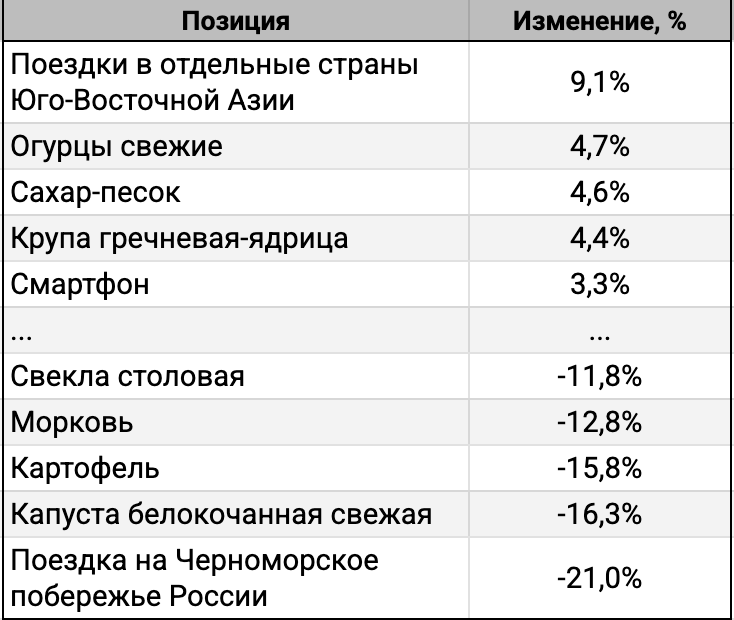
Сравнение наиболее подорожавших и подешевевших позиций за четыре недели.
При этом общий результат за четыре недели остаётся около нуля: -0,08%, что в годовом выражении даёт примерно -1%. Это лучше, чем неделей ранее, когда показатель составлял -0,09% или -1,2% в пересчёте. Фактически мы видим, что инфляционное давление в краткосрочном горизонте ослабевает, но говорить о выходе на целевые значения пока рано.
Оценка августа по недельным данным складывается на уровне -0,08%. Для сравнения: целевой диапазон предполагал -0,38%, в августе 2024 года был плюс 0,2%, а в августе 2025 года — минус 0,4%. То есть нынешний август оказывается заметно лучше прошлогоднего, но хуже, чем два года назад. Средняя инфляция за три месяца с сезонной корректировкой составляет 9,7%, а реальная ставка — около 4,3%. Важно, что реальная ставка снижается три месяца подряд. Это создаёт двоякую ситуацию: с одной стороны, бизнес получает более мягкие денежно-кредитные условия, с другой — растут инфляционные риски, которые ЦБ не может игнорировать.
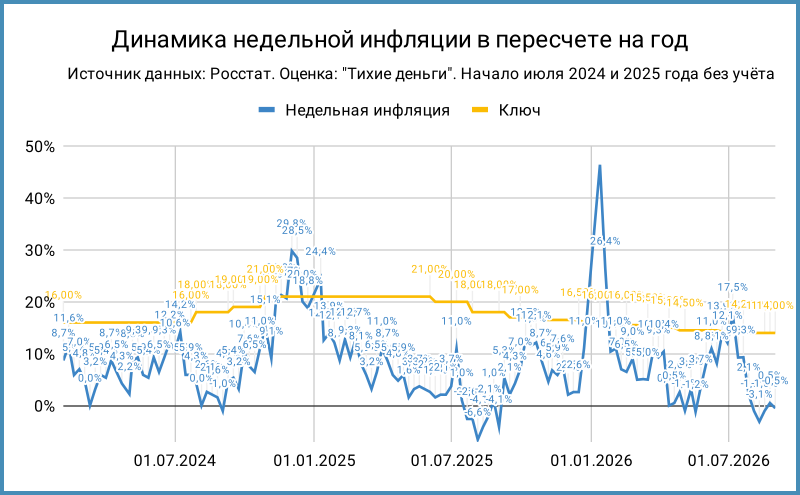
Понедельная инфляционная динамика.
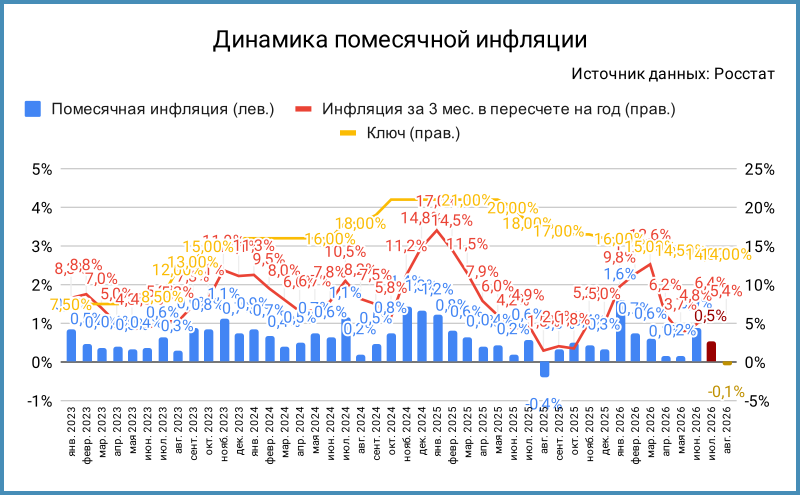
Помесячная инфляция, август 2026 года — предварительная оценка.
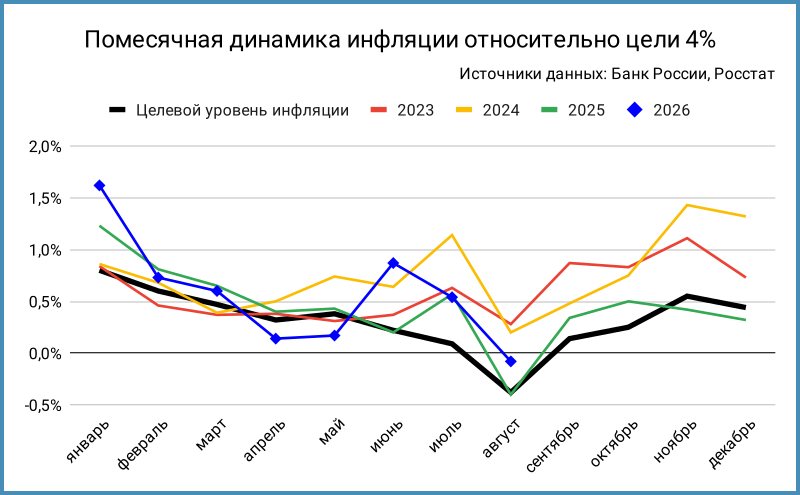
Целевая траектория инфляции с учётом августовской оценки.
3. Долговой рынок и аукционы
На долговом рынке произошло заметное событие: Минфин полностью разместил новый специальный флоатер ОФЗ 29031 номиналом 1 трлн рублей. Без поддержки Банка России не обошлось — регулятор выдал банкам 5,3 трлн рублей на аукционах РЕПО при спросе 7,1 трлн рублей. Неделей ранее объёмы были скромнее: 4,4 трлн рублей выдачи при спросе 6,5 трлн рублей. Это показывает, насколько сильно рынок зависит от ликвидности, предоставляемой Центробанком.
Ставки денежного рынка остаются высокими: RUSFAR — 14,15% годовых, RUONIA — 13,97% годовых. Такой уровень полностью соответствует текущей ключевой ставке и не сигнализирует о скором смягчении. Длинные ОФЗ пытаются ожить: с даты последнего отчёта Росстата они прибавили около 0,4%, а индекс RGBI приближается к 114 пунктам. Однако в последние дни движение было разнонаправленным — дальние выпуски колебались от -0,3% до +0,3%. Это говорит о том, что участники рынка пока не готовы к активным покупкам.
Итоги аукциона ОФЗ 2 сентября: заметная роль операций РЕПО с Центробанком.
Линкеры ОФЗ 52004 и 52005 подорожали на 0,5–0,8%. Вменённая инфляция выросла до 8,2–9%, что существенно выше среднего исторического уровня 7,1%. Это любопытный сигнал: рынок либо не верит в способность Банка России быстро вернуть инфляцию к цели, либо считает линкеры переоценёнными, а классические выпуски — перепроданными. Истина, вероятно, где-то посередине.
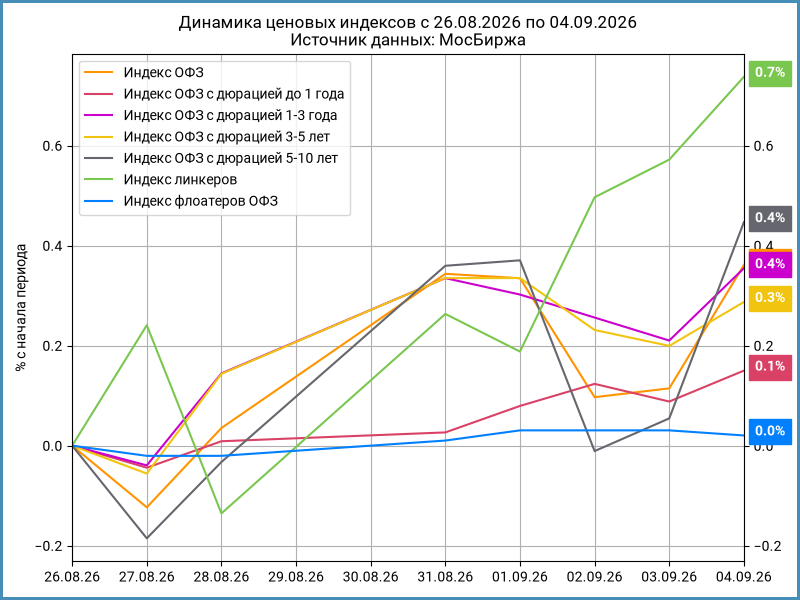
Динамика ценовых индексов ОФЗ с даты предыдущего статистического отчёта.
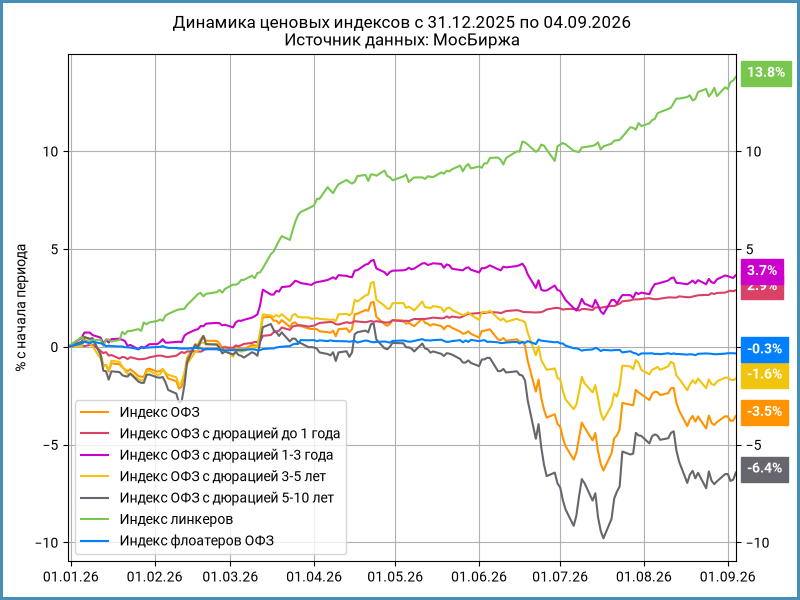
Динамика ценовых индексов ОФЗ с начала текущего года.
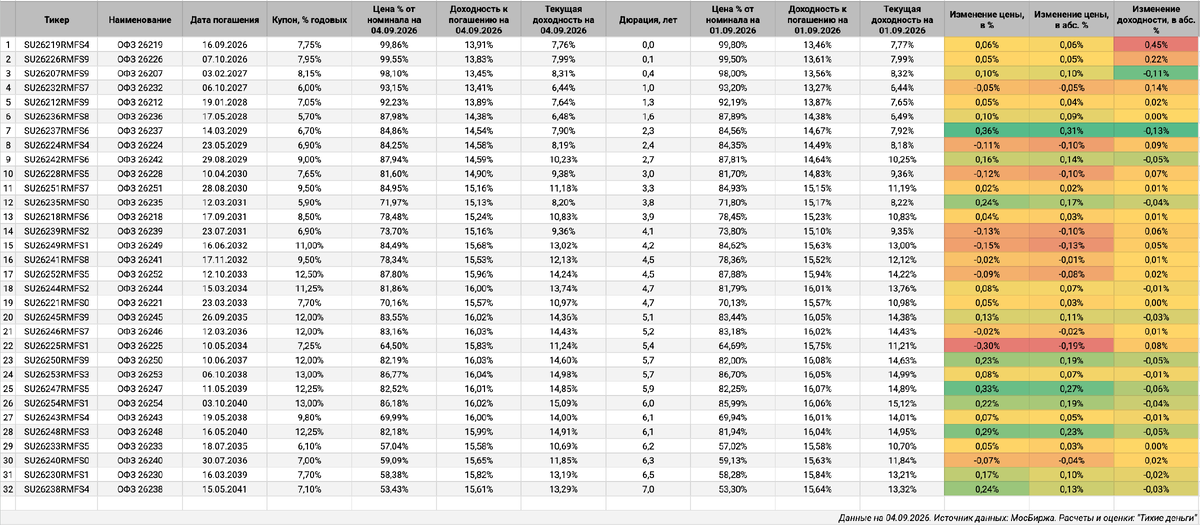
Изменение цен ОФЗ с фиксированным купоном за трёхдневный период.
4. Взгляд на политику ЦБ и ближайшее заседание
Банк России в своих комментариях обозначил несколько важных трендов. Во-первых, темпы роста цен с сезонной корректировкой в июле и августе оставались высокими из-за разовых факторов, но к ним добавились вторичные эффекты от удорожания топлива. Плодоовощная динамика пока выше сезонной нормы, что может временно искажать общую картину. Во-вторых, регулятор отметил потенциальный дезинфляционный эффект от сложностей с вывозом зерна, но предупредил о возможном усилении проинфляционных рисков в следующем сезоне, если аграрии начнут экономить из-за текущих проблем.
В-третьих, исчерпалось дезинфляционное влияние укрепления рубля. Курсовой эффект от ослабления пока не заработал в полную силу, но его влияние неизбежно проявится в ценах на импортные товары. В-четвёртых, устойчивая инфляция заметно выросла в июле, хотя математически это может быть следствием разовых факторов. В-пятых, рынок труда постепенно успокаивается: замедляется динамика реальной и номинальной зарплат. Одновременно растёт потребление, что отчасти связано с накопленными эффектами смягчения денежно-кредитных условий. В-шестых, кредитование начало ускорять динамику спроса, при этом корпоративное кредитование остаётся повышенным.
Рынок готовится к паузе по ключевой ставке. Кривая ROISFIX не закладывает снижения до конца года, а на 2027 год даже намекает на возможный рост. Разница между ключевой ставкой и доходностями длинных ОФЗ остаётся близкой к 2%, что указывает на готовность рынка к развороту денежно-кредитной политики в ближайшие год-полтора. Рубль обновляет минимумы с начала года, что добавляет аргументов в пользу сохранения ставки на уровне 14%.
Мне кажется, что предстоящее заседание 11 сентября станет проверкой для регулятора. Победит ли осторожность и прежний последовательный подход или возьмёт верх политическая целесообразность? Теоретически ЦБ мог бы пойти на микрошаг вниз до октябрьского заседания, чтобы порадовать бизнес и рынок. Но такой шаг окончательно запутал бы инвесторов в части коммуникации. Поэтому наиболее вероятным сценарием выглядит сохранение ключевой ставки без изменений.
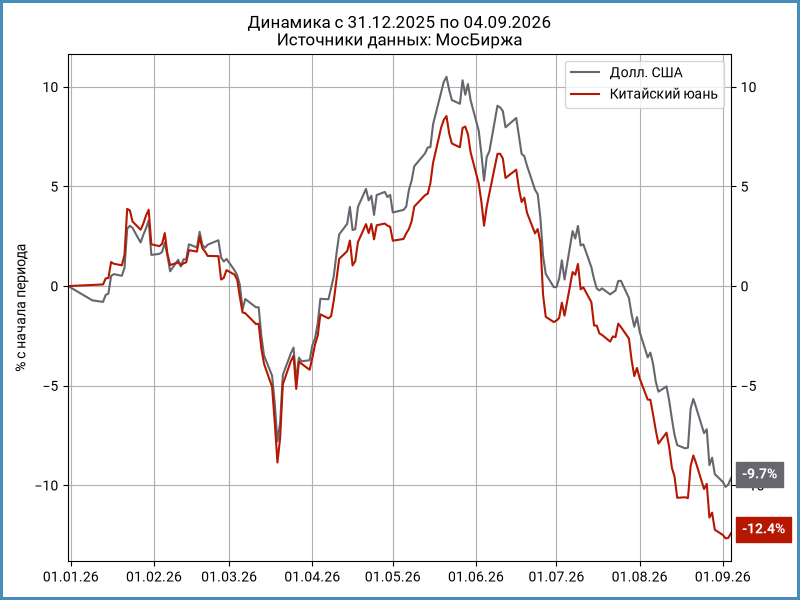
Динамика курса рубля в текущих условиях.
В итоге недельная статистика не преподнесла сюрпризов, способных изменить ожидания. Инфляция стабилизировалась, но остаётся выше целевого уровня. Долговой рынок продолжает искать равновесие. Решение ЦБ будет во многом определять дальнейшую траекторию и ставок, и курса, и инфляционных ожиданий. Остаётся дождаться заседания и посмотреть, какой сигнал регулятор направит рынку.