Сентябрь 2026 года принес заметное изменение в поведении Банка России. После пятнадцати месяцев последовательного смягчения денежно-кредитной политики регулятор решил остановиться и сохранить ключевую ставку на уровне 14 процентов годовых. Это решение стало сигналом того, что период уверенного снижения завершился, а дальнейшие шаги будут зависеть от множества факторов, которые пока не позволяют действовать быстро. Одновременно Федеральная резервная система США продолжает удерживать ставку в диапазоне 3,50–3,75 процента, создавая интригу относительно того, как долго продлится эта пауза.
Мне кажется важным разобраться в том, какие сценарии рассматривают ведущие аналитические центры, и что это может означать для повседневных финансовых решений. В этой статье я хочу не просто перечислить прогнозы, но и объяснить логику, которая за ними стоит, а также показать, как эти ожидания могут отразиться на вкладчиках, заемщиках и инвесторах в ближайшие месяцы.
1. Почему пауза стала необходимостью
Решение Банка России сохранить ставку на уровне 14 процентов не было спонтанным. Инфляционные показатели, очищенные от сезонных колебаний, в июле достигли 11,6 процента в пересчете на год, а базовый показатель ускорился до 7 процентов против 5,3 процента в июне. Эти цифры говорят о том, что устойчивое ценовое давление остается значительным, и быстрое смягчение могло бы свести на нет все достигнутые результаты.
Отдельным источником напряжения стал топливный рынок. В июле цены на топливо выросли на 5,9 процента по сравнению с предыдущим месяцем, что добавило примерно 0,3 процентного пункта к общей инфляции. Логистические сбои и рост транспортных издержек также создают дополнительный фон, мешающий замедлению цен. Одновременно усилилась кредитная активность, особенно в корпоративном сегменте, а денежная масса продолжает расти. В таких условиях регулятор посчитал, что дальнейшее снижение ставки было бы преждевременным, и взял паузу для оценки устойчивости замедления инфляции.
2. Чего ждут от Банка России к концу года
Если собрать воедино прогнозы десяти ведущих источников, то консенсус выглядит следующим образом: к концу декабря 2026 года ключевая ставка может опуститься до диапазона 13,0–13,5 процента. Медиана прогнозов составляет 13,5 процента, а среднее арифметическое значение — 13,23 процента. Это означает снижение на 0,5–1,0 процентного пункта с текущего уровня.
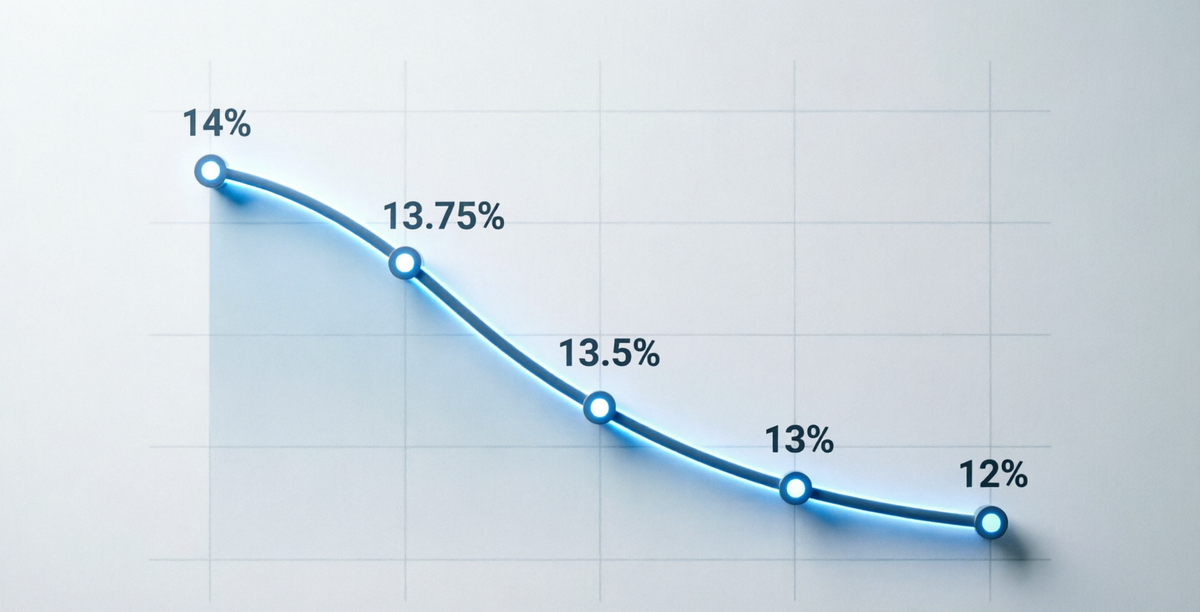
Самые оптимистичные оценки дают Goldman Sachs и глава ВТБ Андрей Костин, которые допускают снижение до 12 процентов. На противоположном полюсе находится Freedom с прогнозом 13,75 процента. Базовый сценарий SberCIB Research предполагает, что в сентябре ставка останется на уровне 14 процентов, в октябре–ноябре снизится до 13,75 процента, а в декабре достигнет 13,5 процента. Глава комитета Госдумы по финансовому рынку Анатолий Аксаков также считает, что к концу года ставка может опуститься до 13,5 процента, причем снижение может происходить шагами по 0,25 процентного пункта на двух ближайших заседаниях.
Такой разброс мнений отражает осторожный оптимизм: инфляция замедляется, но недостаточно быстро, чтобы регулятор мог позволить себе решительные шаги. Пространство для маневра сузилось, и каждый следующий шаг будет тщательно выверяться.
3. Инфляция как главный ориентир
Банк России в сентябре 2026 года обновил свои ориентиры по инфляции. Согласно официальному прогнозу, годовая инфляция по итогам 2026 года сложится в диапазоне 6–7 процентов. Это заметно выше целевого уровня в 4 процента, который регулятор надеется достичь только в 2027 году. Такая траектория объясняет, почему осторожность стала главным принципом текущей политики.
Если инфляция будет замедляться быстрее ожиданий, у Центрального банка появится больше пространства для снижения ставки. Если же ценовое давление сохранится, пауза может затянуться. Топливный кризис остается одним из главных проинфляционных рисков, однако регулятор рассчитывает, что временное сокращение производства и логистические проблемы будут постепенно решены. Анатолий Аксаков связывает возможность снижения ставки с тем, что ситуация на топливном рынке берется под контроль, и этот фактор уменьшит свое влияние на инфляционные процессы.
Для меня очевидно, что динамика инфляции останется ключевым фактором, определяющим решения регулятора в ближайшие месяцы. Пока целевой уровень в 4 процента не достигнут, пространство для активного смягчения будет ограниченным.
4. ФРС: неопределенность как норма
Ситуация со ставкой Федеральной резервной системы США выглядит еще более неоднозначной. Текущий уровень составляет 3,50–3,75 процента. Рынок оценивает вероятность повышения ставки на ближайшем заседании в 70 процентов, однако большинство экономистов ожидают сохранения ставки. По данным опроса Reuters, около 70 процентов экономистов (65 из 93) считают, что ФРС сохранит ставку в текущем диапазоне на заседании 15–16 сентября и до конца года. При этом доля тех, кто ожидает хотя бы одного повышения, выросла более чем вдвое по сравнению с предыдущим месяцем.
Председатель ФРС Кевин Уорш придерживается жесткой риторики, и его выступление на симпозиуме в Джексон-Хоул было воспринято как «ястребиное». Это усиливает риски повышения ставки, особенно если данные по инфляции преподнесут сюрприз. Morgan Stanley, JPMorgan и UOB (Сингапур) придерживаются мнения, что ФРС сохранит ставку без изменений до конца 2026 года, а снижение начнется только в 2027 году. Опрос Bloomberg среди 48 экономистов подтверждает этот взгляд: 35 из 48 ожидают сохранения ставки, и только 13 — повышения.
Goldman Sachs оказался единственным крупным банком, прогнозирующим снижение на 25 базисных пунктов до 3,25–3,50 процента в декабре 2026 года, с переносом второго снижения на март 2027 года. Barclays и TD Securities, напротив, ожидают двух повышений до 4,00–4,25 процента. TD Securities прогнозирует три повышения: в сентябре 2026, октябре 2026 и январе 2027. UBS также присоединился к «ястребиному» лагерю, изменив свой прогноз с «без изменений» на два повышения по 25 базисных пунктов в сентябре и декабре. Такое разнообразие мнений отражает высокую степень неопределенности относительно дальнейшей траектории инфляции и экономического роста в США.
5. Сравнение двух регуляторов
Если сравнить консенсус-прогнозы по двум регуляторам, картина становится ясной. Банк России с текущей ставкой 14 процентов с высокой вероятностью снизит ее до 13–13,5 процента к концу 2026 года, то есть на 0,5–1,0 процентного пункта. ФРС с текущей ставкой 3,50–3,75 процента с наибольшей вероятностью сохранит ее на том же уровне. Медиана прогнозов по ЦБ РФ составляет 13,5 процента, по ФРС — сохранение в диапазоне 3,50–3,75 процента.
Российский регулятор продолжает цикл смягчения, хотя и с осторожностью, тогда как американский регулятор предпочитает выжидательную позицию. Разница в подходах объясняется разными инфляционными условиями: в России инфляция замедляется, но остается выше целевого уровня, в США инфляция также остается повышенной, но экономические данные в последние недели были сильными, что снижает необходимость в смягчении. Эта разница в подходах — не просто теоретический вопрос, она напрямую влияет на то, как будут вести себя рынки и какие решения придется принимать обычным людям.
6. Что это значит для повседневных финансовых решений
Для обычного человека эти прогнозы имеют практическое значение. Если ключевая ставка Банка России снизится до 13,5 процента к концу года, ставки по банковским вкладам также будут постепенно снижаться. Это означает, что доходность депозитов, которая сейчас составляет 12,8–14,6 процента годовых, может уменьшиться. Тем, кто планирует открыть вклад, возможно, стоит рассмотреть долгосрочные депозиты с фиксированной ставкой, пока доходности остаются высокими.
Для заемщиков снижение ключевой ставки означает постепенное удешевление кредитов, включая ипотеку. Однако этот процесс будет медленным: SberCIB ожидает, что значительных изменений в доходностях по вкладам не произойдет, а банки могут даже повышать ставки по коротким депозитам для привлечения клиентов. Для инвесторов в облигации снижение ставки создает потенциал для роста цен на длинные ОФЗ, хотя этот потенциал ограничен, поскольку рынок уже закладывает часть снижения в текущие котировки.
7. Итоговые цифры и выводы
Консенсус-прогноз по ключевой ставке Банка России на конец декабря 2026 года составляет 13,0–13,5 процента. Большинство аналитиков ожидают снижения на 0,5–1,0 процентного пункта с текущего уровня 14 процентов. Базовый сценарий предполагает паузу в сентябре–октябре с последующим снижением в ноябре–декабре. Консенсус-прогноз по ставке ФРС — сохранение на уровне 3,50–3,75 процента. Рынок закладывает 70-процентную вероятность повышения, однако институциональные аналитики в большинстве своем ожидают паузы. Goldman Sachs — единственный крупный банк, прогнозирующий снижение в декабре 2026 года.
Для обычного человека эти прогнозы означают, что период высоких ставок по вкладам постепенно подходит к концу, но резкого снижения ожидать не стоит. Кредиты будут дешеветь медленно, а инфляция останется выше целевого уровня в 4 процента до 2027 года. Я продолжу следить за данными по инфляции и решениями регуляторов, чтобы обновлять свои оценки по мере поступления новой информации. В среднесрочной перспективе динамика инфляции останется главным ориентиром для денежно-кредитной политики, и именно она определит, насколько быстро и решительно будут действовать регуляторы.
8. Послесловие: как использовать эти прогнозы
Если ключевая ставка Банка России снизится до 13,5 процента к концу года, ставки по банковским вкладам также будут постепенно снижаться. Доходность депозитов, которая сейчас составляет 12,8–14,6 процента годовых, может уменьшиться. Тем, кто планирует открыть вклад, возможно, стоит рассмотреть долгосрочные депозиты с фиксированной ставкой, пока доходности остаются высокими. Для заемщиков снижение ключевой ставки означает постепенное удешевление кредитов, включая ипотеку. Однако этот процесс будет медленным: SberCIB ожидает, что значительных изменений в доходностях по вкладам не произойдет, а банки могут даже повышать ставки по коротким депозитам для привлечения клиентов.
Для инвесторов в облигации снижение ставки создает потенциал для роста цен на длинные ОФЗ, хотя этот потенциал ограничен, поскольку рынок уже закладывает часть снижения в текущие котировки. В среднесрочной перспективе динамика инфляции останется главным ориентиром для денежно-кредитной политики. Внимательное наблюдение за данными по инфляции и решениями регуляторов позволит обновлять оценки по мере поступления новой информации. В конечном счете, ставка отражает коллективное терпение и ожидания, и рынок учится ждать, когда регулятор решит, что время пришло.