
Когда речь заходит о денежно-кредитной политике, большинство из нас привыкло мыслить линейно: если ставку начали снижать, значит, этот тренд сохранится надолго. Однако реальность регулярно опровергает подобные ожидания, и нынешняя ситуация — яркий тому пример. Ещё недавно рынок обсуждал не саму возможность снижения ключевой ставки, а лишь темпы, с которыми регулятор продолжит смягчение. Теперь же на первый план выходит совершенно иной сценарий — возврат к ужесточению.
Сентябрьское заседание Банка России стало поворотной точкой. Ставка осталась на уровне 14% годовых, но сам факт паузы заставил многих пересмотреть прогнозы. Регулятор прямо указал на усиление ценового давления и оценил устойчивую инфляцию в диапазоне 5–6% в годовом выражении. Это не просто цифры — это сигнал о том, что прежняя логика смягчения больше не работает.
Оценка вероятности повышения ставки в декабре достигла 90%
Мне как человеку, внимательно следящему за финансовой конъюнктурой, особенно интересно наблюдать, как быстро меняется риторика. Ещё в начале осени казалось, что вопрос лишь в том, насколько агрессивно ЦБ продолжит снижение. Но уже к середине сентября стало очевидно: инфляционные риски вернулись, и они достаточно серьёзны, чтобы заставить регулятора взять паузу. Прогноз экономиста Сергея Суетина о 90-процентной вероятности повышения 18 декабря — это, конечно, не официальная позиция Центробанка, но после сентябрьского решения подобная оценка уже не выглядит фантастикой.
1. Сентябрьская пауза как зеркало новых рисков
Изначально предполагалось, что 11 сентября регулятор может снизить ставку на четверть процентного пункта. Этого не произошло. Показатель зафиксировался на уровне 14%, и для рынка это стало важным маркером: автоматического продолжения смягчения не будет. Пауза — это не просто техническая остановка, это пересмотр баланса рисков.
Сентябрьское решение ещё не означает начало нового цикла повышения. Но оно демонстрирует, что инфляционные факторы вновь вышли на первый план. Для меня очевидно: регулятор оказался перед выбором между поддержкой экономического роста и сдерживанием цен, и пока приоритет отдан второму.
2. Инфляционное давление: от топлива до ожиданий
Ключевая причина, по которой вновь заговорили о повышении ставки, — это устойчивое инфляционное давление. Летние месяцы показали ускорение роста цен, и ситуация на топливном рынке сыграла здесь не последнюю роль. Подорожание топлива бьёт не только по кошелькам автомобилистов, но и по издержкам компаний по всей цепочке поставок. Когда такие издержки начинают переноситься на широкий круг товаров и услуг, разовый фактор превращается в системную проблему.
Второй важный момент — инфляционные ожидания. Если люди и бизнес ждут дальнейшего роста цен, они начинают действовать соответственно: больше тратить, быстрее покупать, закладывать удорожание в контракты. Это само по себе подогревает спрос и поддерживает инфляцию. Именно поэтому повышение ключевой ставки и инфляция связаны напрямую: более высокая ставка должна охлаждать спрос и возвращать цены к целевому уровню.
Инфляционные ожидания остаются ключевым фактором для регулятора
Я замечаю, что в последние недели всё чаще слышу от знакомых и коллег разговоры о том, что «цены снова поползли вверх». Это и есть тот самый эффект ожиданий, который Центробанк пытается сдержать. Когда население начинает верить в неизбежность подорожания, остановить инфляцию становится кратно сложнее.
3. Декабрьский сценарий: почему 90% не выглядят преувеличением
Прогноз Суетина опирается на целый комплекс факторов. Бюджетный дефицит, ослабление рубля, последствия топливного кризиса, новые санкционные риски и изменение тарифов ЖКХ — всё это создаёт крайне непростую картину. Эксперт также напоминает о резких разворотах денежно-кредитной политики в прошлом, когда рынок ещё недавно ждал снижения, а получал жёсткое решение.
«Последние резкие развороты денежно-кредитной политики показывают, что ставку могут повысить сразу на несколько процентных пунктов, даже если за несколько недель до заседания рынок не ожидает такого решения. Дополнительным аргументом в пользу декабрьского повышения является пересмотр Банком России прогноза средней ключевой ставки на 2026 год. Давление на рубль в ноябре и декабре также может потребовать более жесткой политики регулятора».
Для меня эта цитата — не просто экспертное мнение, а напоминание о том, насколько быстро может измениться конъюнктура. Вопрос «будет ли повышение ключевой ставки в декабре?» пока остаётся открытым, но игнорировать такой сценарий было бы наивно. Решение будет зависеть от данных, которые поступят в ближайшие месяцы.
4. Триггеры ужесточения: инфляция, рубль и бюджет
Если разбирать факторы, способные подтолкнуть ЦБ к повышению, то на первый план выходят три ключевых блока. Первый — устойчиво высокая инфляция. Если рост цен окажется не временным, а закрепится в ожиданиях, регулятору придётся дольше сохранять жёсткие условия. Важно не только реагировать на уже случившееся подорожание, но и не допустить закрепления инфляционных ожиданий.
Второй блок — курс рубля. Ослабление национальной валюты увеличивает стоимость импортных товаров, оборудования и комплектующих. Если при этом сохраняется высокий внутренний спрос, инфляционное давление усиливается. Третий фактор — бюджетная политика. Если государственные расходы будут поддерживать спрос сильнее ожидаемого, регулятор может компенсировать это более жёсткой ставкой.
Я часто думаю о том, как эти факторы переплетаются в повседневной жизни. Дорогой импорт — это не абстракция, а конкретные цены в магазинах. Бюджетный дефицит — это будущие налоговые решения. А высокая ставка — это стоимость денег для всех нас.
5. Механика повышения: что происходит с кредитами и вкладами
Чтобы понять последствия, достаточно разобраться в базовой механике. При повышении ключевой ставки в первую очередь дорожают деньги для банков. Затем это отражается на кредитах для граждан и бизнеса. Повышение ключевой ставки для кредитов обычно означает более высокую стоимость нового финансирования. Банки пересматривают условия потребительских кредитов, корпоративных займов и части ипотечных продуктов.
Кредиты становятся дороже, а вклады — привлекательнее
Для бизнеса высокая ставка означает более дорогие заёмные средства. Некоторые инвестиционные проекты становятся менее выгодными, компании осторожнее относятся к кредитованию. Для вкладчиков картина противоположная: при повышении ключевой ставки, как правило, происходит и повышение процентов по вкладам. Банки получают стимул активнее привлекать деньги клиентов, поэтому доходность новых депозитов может вырасти.
Мне не раз приходилось объяснять знакомым эту простую, но важную взаимосвязь: когда ставка растёт, заёмщики платят больше, а вкладчики получают больше. Всё зависит от того, на какой стороне финансового уравнения вы находитесь.
6. Вклады: успеть до разворота
Если ЦБ действительно повысит ставку, банки могут улучшить условия по новым депозитам. Но уже открытый вклад автоматически выгоднее не станет: при фиксированном проценте условия обычно сохраняются до окончания срока. Поэтому важны не только цифры в рекламе, но и срок, условия досрочного расторжения и требования к клиенту.
Сегодня на рынке ещё доступны предложения с рекордной доходностью до 25% годовых. Я считаю, что если вы собирались разместить средства на вкладе, то сейчас действительно подходящий момент. Почему это можно назвать «последним шансом» не только защитить сбережения от инфляции, но и заработать на них? Во-первых, такие ставки — это уже не рыночная норма, а акционные предложения, которые сильно ограничены по времени и могут исчезнуть в любой момент. Во-вторых, при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам. В-третьих, если Центробанк продолжит цикл смягчения, ставки по банковским депозитам неизбежно будут снижаться.
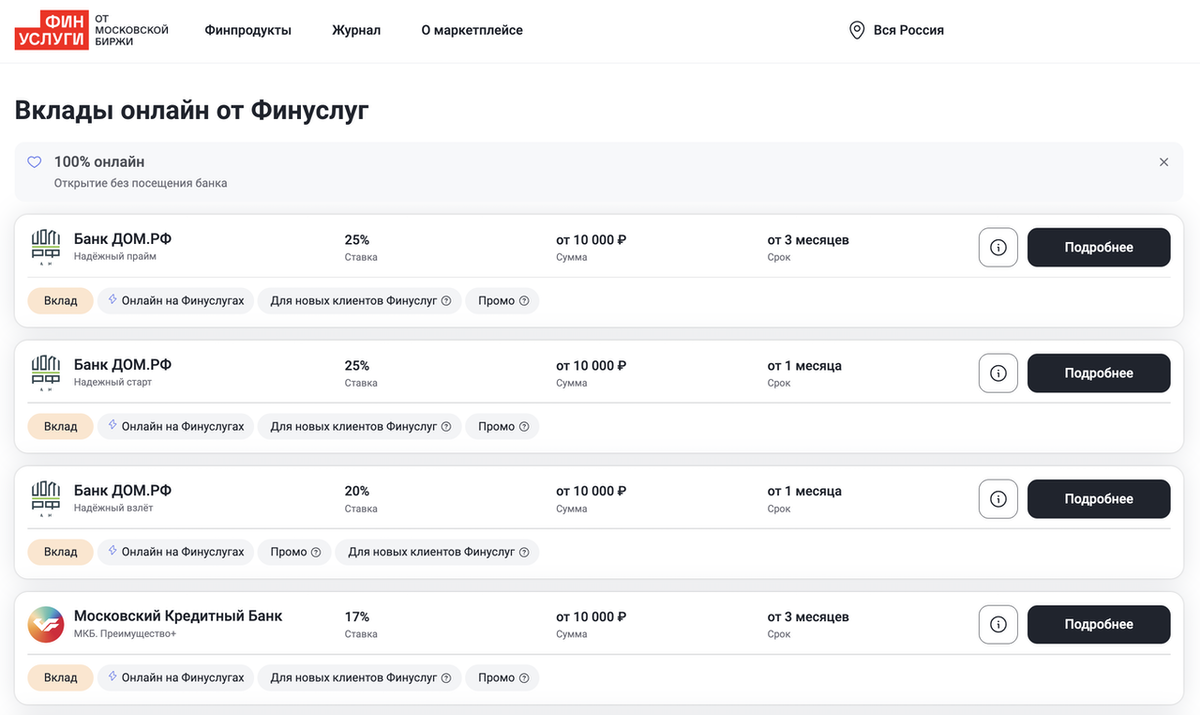
Высокая доходность по вкладам может оказаться временной
Оформление вклада с такой доходностью занимает буквально 10–15 минут и проходит полностью онлайн. Не нужно идти в офис банка — весь процесс дистанционный. Отдельно отмечу, что все вклады застрахованы государством через систему страхования вкладов. Размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Поэтому, если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками.
7. Облигации: разная судьба для старых и новых инвесторов
Высокая ставка влияет и на рынок облигаций. Для новых инвесторов рост доходности может быть интересным, а владельцы старых бумаг с фиксированным купоном могут столкнуться со снижением их рыночной цены. Поэтому повышение ключевой ставки облигации затрагивает по-разному: кто-то получает возможность зафиксировать более высокую доходность, а кто-то видит просадку портфеля.
Я не раз наблюдал, как инвесторы, купившие облигации в период низких ставок, оказываются в неприятной ситуации при развороте политики. Рыночная цена их бумаг падает, даже если купонный доход остаётся прежним. Поэтому при планировании вложений важно учитывать не только текущую доходность, но и вероятность изменения ставки в будущем.
8. Декабрь: решение ещё не принято
Пока правильнее говорить о возможном сценарии, а не о неизбежном решении. Прогноз Суетина в 90% выглядит очень жёстким, но это оценка отдельного экономиста. Банк России будет смотреть на фактические данные. Если инфляция замедлится, рубль стабилизируется, бюджетные параметры окажутся менее проинфляционными, а спрос начнёт охлаждаться, необходимость повышения может исчезнуть. Если же ценовое давление сохранится, инфляционные ожидания останутся высокими, а риски усилятся, повышение ставки станет гораздо более логичным.
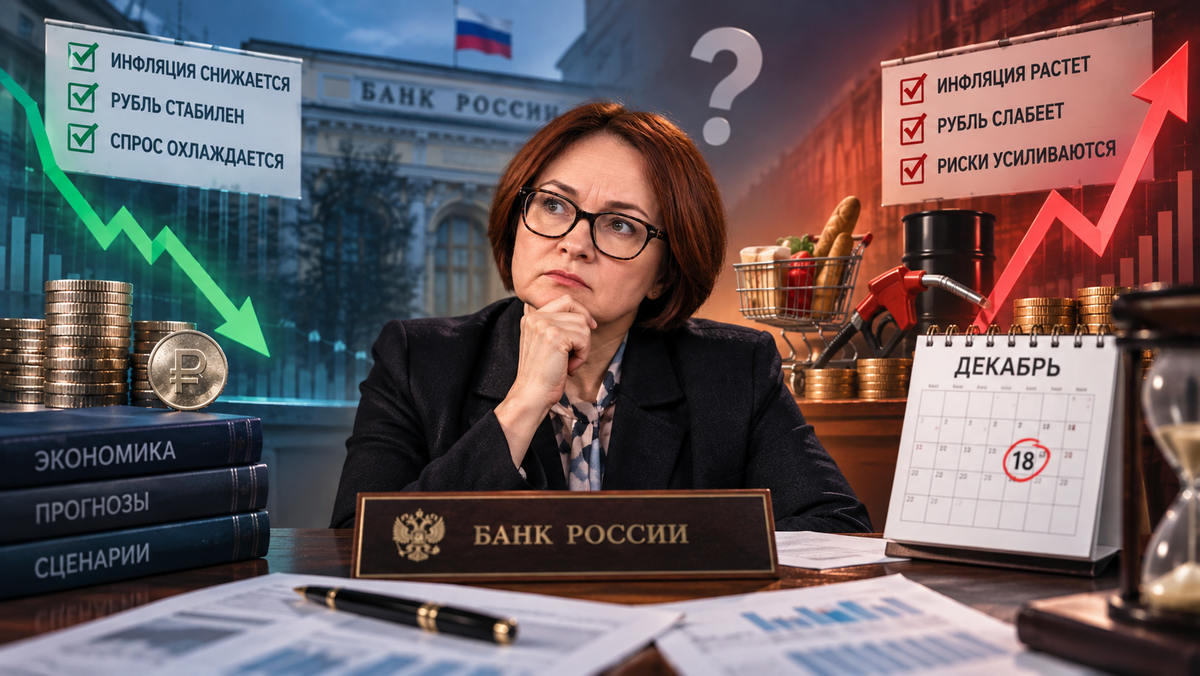
Прогноз по ключевой ставке лучше воспринимать как набор сценариев
Поэтому прогноз по ключевой ставке я воспринимаю как набор возможных сценариев, а не как готовый ответ на будущее. Слишком много переменных, и каждая из них может повести ситуацию в свою сторону.
9. Что это значит для обычного человека
При высокой ставке кредиты становятся дороже, зато растёт привлекательность депозитов и некоторых рублёвых инструментов. Тем, кто планирует крупную покупку в кредит, стоит сравнивать полную стоимость займа, а тем, у кого есть свободные деньги, — внимательно изучить условия вкладов. Особенно важно смотреть на срок уже открытого депозита. Если ставки изменятся, предложения банков после решения ЦБ могут заметно отличаться от сегодняшних.
Для меня главный практический вывод таков: в периоды неопределённости лучше действовать на опережение. Если есть возможность зафиксировать высокую доходность по вкладу — стоит это сделать. Если планируется кредит — стоит поторопиться с решением, пока условия не ужесточились.
10. Итоговый расклад
Сейчас ситуация выглядит так: Банк России в сентябре сохранил ключевую ставку на уровне 14%, одновременно признав усиление ценового давления. Это важный сигнал для рынка. Прогноз Сергея Суетина о 90-процентной вероятности повышения в декабре нельзя выдавать за официальную позицию ЦБ. Но после сентябрьской паузы сценарий ужесточения денежно-кредитной политики действительно заслуживает внимания.
В ближайшие месяцы ключевыми факторами станут инфляция, инфляционные ожидания, курс рубля, бюджетные параметры, ситуация на топливном рынке и внутренний спрос. Изменение ключевой ставки в конце 2026 года может оказаться важным событием для заёмщиков, вкладчиков и инвесторов. Для вкладчика потенциальное повышение способно означать новые доходные предложения, для заёмщика — риск дальнейшего удорожания кредита, а для инвестора — необходимость внимательнее оценивать облигации и акции.
Оснований утверждать, что в декабре Банк России обязательно повысит ключевую ставку, пока нет. Но после сентябрьской паузы такой сценарий нельзя исключать. Если инфляционное давление сохранится, регулятор может предпочесть повышение продолжению снижения. Поэтому до декабрьского заседания важнее следить за реальными экономическими показателями, а не за эмоциональными прогнозами.