
Сентябрьское решение Банка России сохранить ключевую ставку на уровне 14% стало для многих неожиданным поворотом. После серии последовательных снижений рынок уже начал привыкать к мысли, что деньги будут дешеветь и дальше. Однако регулятор решил иначе, и теперь каждому, кто держит сбережения или планирует крупные покупки, приходится заново оценивать свои финансовые сценарии.
Это не просто новость для экономических обозревателей. Ставка определяет, сколько банки будут платить по депозитам, насколько дорогими останутся кредиты и как поведут себя облигации. По сути, это базовая цена денег в экономике, от которой расходятся тысячи повседневных решений — от выбора вклада до оформления ипотеки.
Когда я впервые увидел эту новость, первым делом подумал не о макроэкономике, а о вполне бытовых вещах: стоит ли сейчас открывать долгосрочный вклад, имеет ли смысл ждать снижения процентов по кредитам и не пора ли присмотреться к облигациям как альтернативе депозиту. Давайте разбираться по порядку.
1. Почему регулятор взял паузу именно сейчас
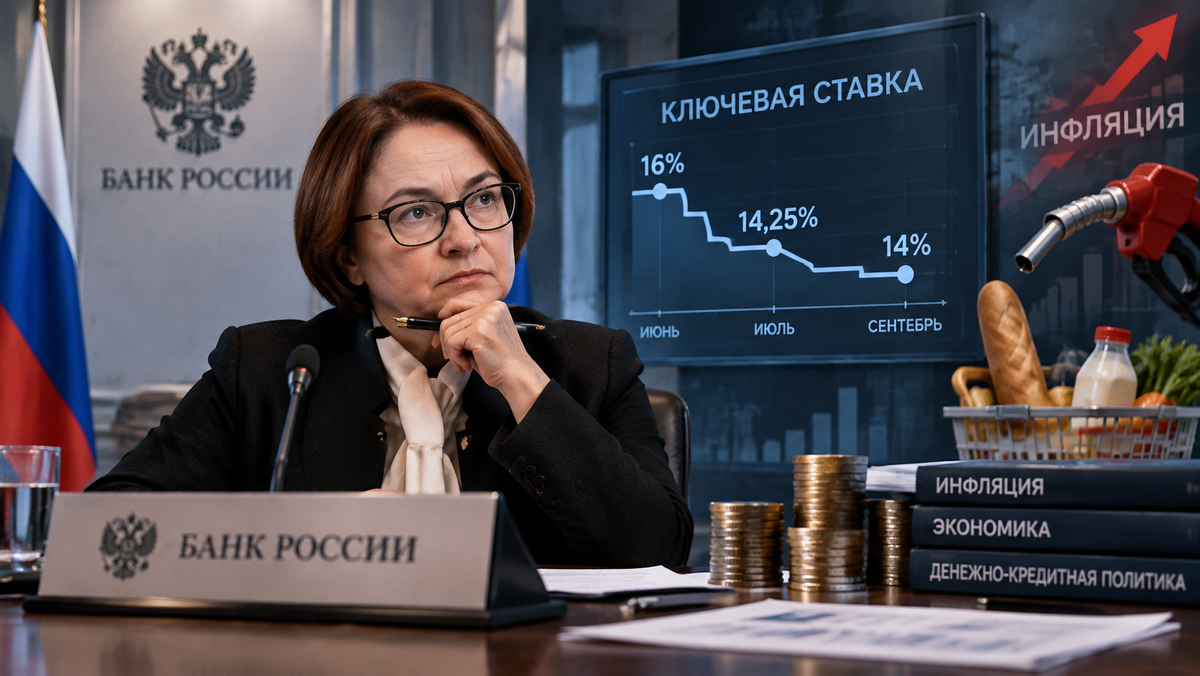
Формально ничего драматичного не произошло: ставка осталась на том же уровне, который был установлен ещё в июле. Но сам факт остановки после цикла снижения — важный сигнал. Это значит, что Центробанк видит факторы, которые мешают продолжать смягчение денежно-кредитной политики прежними темпами.
Основная причина — усиление ценового давления. По оценкам регулятора, устойчивый рост цен ускорился до 5–6% в пересчёте на год. В июле и августе инфляция оказалась выше ожиданий, и хотя часть этого роста связана с временными факторами, включая ситуацию на топливном рынке, Центробанку важно понять, насколько глубоко эти явления проникли в экономику.
Решение оставить ставку неизменной не означает, что цикл снижения завершён окончательно. Скорее, это осознанная остановка для оценки ситуации. Регулятор прямо заявил, что дальнейшие шаги будут зависеть от динамики инфляции, инфляционных ожиданий и других экономических показателей. Ближайшее заседание назначено на 23 октября 2026 года, и именно оно покажет, в какую сторону двинется денежно-кредитная политика дальше.
Для меня эта пауза выглядит скорее логичной, чем тревожной. Слишком быстрое снижение ставки могло бы разогнать инфляцию ещё сильнее, и тогда пришлось бы принимать гораздо более жёсткие меры. Лучше сделать шаг назад и оценить обстановку, чем бежать вперёд с закрытыми глазами.
2. Что происходит с вкладами: почему сейчас удачный момент для вкладчиков
Для тех, кто держит деньги на депозитах, сохранение ставки на уровне 14% — скорее хорошая новость. Банки по-прежнему вынуждены конкурировать за средства клиентов, а значит, доходность по вкладам остаётся на привлекательном уровне. Более того, в некоторых случаях ставки по депозитам существенно превышают текущую инфляцию, что делает сбережения реально выгодными.
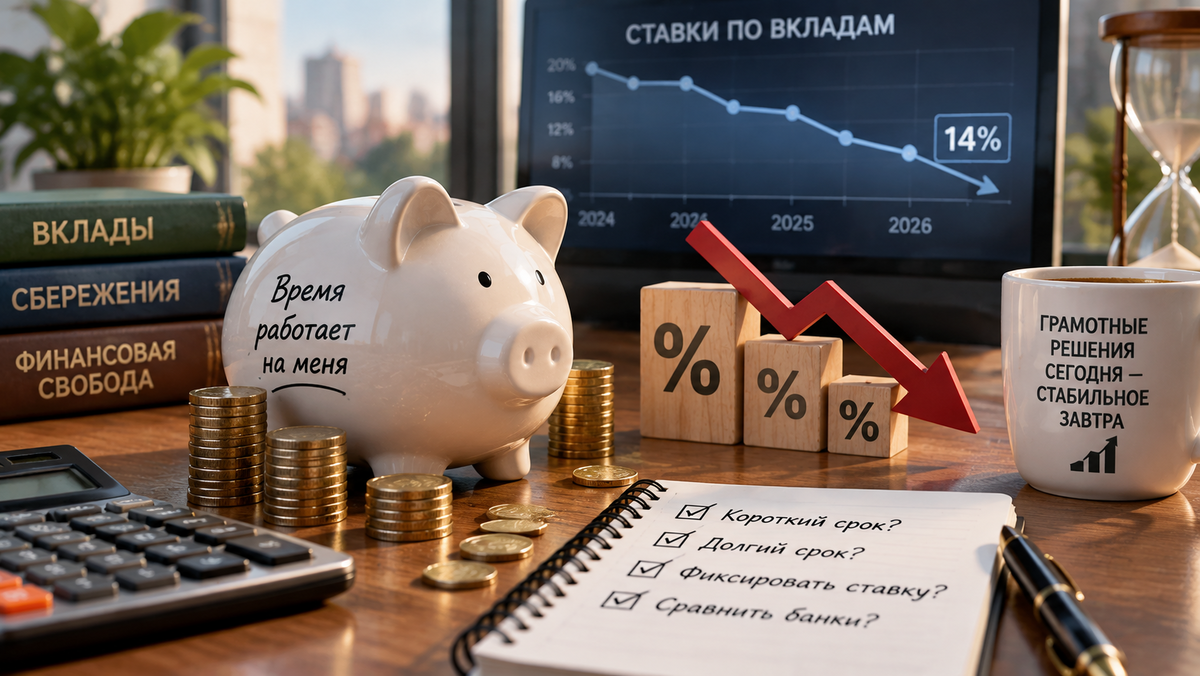
Однако здесь кроется важный психологический момент. Многие люди откладывают открытие вклада, ожидая «самого удачного момента». Им кажется, что если подождать ещё немного, можно поймать более высокую ставку. Но в текущей ситуации такая стратегия может сыграть против вкладчика. Если Центробанк возобновит снижение ключевой ставки, банки довольно быстро начнут уменьшать доходность по депозитам. Тот, кто ждал идеального момента, рискует остаться с менее выгодными условиями.
Мне кажется, сейчас гораздо важнее не пытаться угадать будущую траекторию ставки, а честно ответить себе на вопрос: на какой срок я готов разместить деньги и какая доходность меня устроит. Если средства понадобятся через несколько месяцев, логично выбирать короткие депозиты с понятными условиями. Если же деньги не потребуются год и более, стоит рассмотреть долгосрочные вклады с фиксированной ставкой — они позволят зафиксировать текущую привлекательную доходность на весь срок.
Отдельно хочу подчеркнуть: сегодня на рынке встречаются акционные предложения, которые заметно выше обычных рыночных ставок. Такие продукты обычно ограничены по времени и сумме, поэтому их нужно отслеживать особенно внимательно. Если видите депозит с доходностью, которая существенно превышает средний уровень, — это повод как минимум изучить условия подробнее.
3. Облигации как альтернатива: кому подойдут ОФЗ
Второй инструмент, который часто упоминают в контексте высокой ключевой ставки, — облигации федерального займа. Государственные бумаги традиционно считаются одним из самых надёжных активов на рынке, и при ставке 14% их доходность выглядит вполне достойно. Но я бы не стал уравнивать ОФЗ и банковский вклад, потому что это принципиально разные инструменты с разной логикой работы.
Вклад — это понятный и предсказуемый продукт: вы заранее знаете ставку, срок и сумму, которую получите в конце. Кроме того, средства застрахованы государством в пределах установленного лимита. Облигация же — рыночный инструмент, цена которого может меняться в зависимости от множества факторов. Если держать бумагу до погашения, результат более предсказуем, но если продать её раньше срока, можно как выиграть, так и потерять на изменении рыночной цены.
Поэтому ОФЗ я бы рекомендовал только тем, кто понимает механику облигационного рынка и готов к колебаниям стоимости своих вложений. Для консервативного инвестора, который просто хочет сохранить деньги и получить заранее известный процент, банковский депозит остаётся более простым и понятным решением. Не стоит усложнять себе жизнь там, где можно обойтись надёжным и прозрачным инструментом.
4. Кредиты: почему заёмщикам пока не стоит расслабляться
Если для вкладчиков пауза ЦБ — это возможность зафиксировать хорошую доходность, то для заёмщиков ситуация выглядит куда менее радужно. Кредиты по-прежнему дорогие, и даже если ключевая ставка начнёт снижаться, это не приведёт к мгновенному удешевлению займов. Банки учитывают не только решение регулятора, но и стоимость фондирования, риски конкретного клиента и собственную маржу.
Одна из самых опасных ловушек — брать кредит в расчёте на то, что через полгода или год ставки упадут, и можно будет рефинансировать долг на более выгодных условиях. На бумаге такая схема выглядит привлекательно, но в реальности никто не гарантирует ни сроки снижения ставки, ни её масштаб. Сам Центробанк неоднократно подчёркивал, что решения будут приниматься исходя из фактической инфляции, а не из чьих-то ожиданий.
Мне кажется, к кредитной нагрузке сейчас нужно подходить с особой осторожностью. Прежде чем оформлять заём, стоит честно оценить, сможете ли вы обслуживать его при текущих ставках, а не при гипотетических будущих. Если платёж комфортно укладывается в бюджет — кредит допустим. Если же вся надежда только на то, что «потом станет легче», лучше отложить решение.
Особенно это касается ипотеки, где даже небольшая разница в ставке на длинном горизонте выливается в сотни тысяч рублей переплаты. Потенциальное рефинансирование не должно быть единственным аргументом в пользу оформления кредита. Сначала — реальная платёжеспособность, потом — оптимистичные прогнозы.
5. Стратегия на ближайшие месяцы: что делать с деньгами
Если попытаться свести все рассуждения к практическим шагам, получится довольно простая картина. Тем, у кого есть свободные средства, стоит в первую очередь сравнить доступные банковские вклады и выбрать предложение с понятными условиями и адекватной доходностью. Не нужно гнаться за экзотикой — надёжность и прозрачность сейчас важнее.
Если деньги не понадобятся в ближайший год и более, разумно рассмотреть долгосрочные депозиты с фиксированной ставкой. Это позволит застраховаться от возможного снижения доходности в будущем. Если же вы готовы к рыночным колебаниям и понимаете, как работают облигации, можно присмотреться к ОФЗ — но только как к дополнению, а не замене вклада.
Тем, у кого уже есть кредиты, я бы посоветовал не рассчитывать на скорое рефинансирование. Сначала стоит оценить реальную переплату и возможность досрочного погашения. А если вы только планируете взять заём, принимайте решение исходя из текущих условий и своей платёжеспособности, а не из надежд на будущее снижение ставок.
И ещё один важный принцип: не стоит складывать все деньги в один инструмент, каким бы выгодным он ни казался сегодня. Диверсификация — это не просто модное слово, а реальный способ снизить риски в условиях неопределённости. Комбинация вкладов разной срочности, возможно, части средств в облигациях и разумного резерва наличными — вот что я считаю наиболее взвешенным подходом в текущей ситуации.
6. Чего ждать от октябрьского заседания
Следующее заседание Банка России состоится 23 октября 2026 года, и оно станет важным ориентиром для рынка. Если инфляция начнёт замедляться, у регулятора появится пространство для возобновления снижения ставки. Если же ценовое давление останется устойчивым, ставка может задержаться на текущем уровне дольше, чем ожидают многие.
Нельзя исключать и более жёсткий сценарий, при котором появятся новые инфляционные риски, и тогда денежно-кредитная политика может стать строже. Именно поэтому строить финансовые планы, опираясь только на один прогноз, было бы ошибкой. Разумнее рассматривать несколько вариантов развития событий и готовиться к каждому из них.
Лично я не пытаюсь угадать, снизит ли ЦБ ставку на следующем заседании или оставит её без изменений. Гораздо важнее понимать, зачем мне нужны деньги, на какой срок я готов их разместить и какой уровень риска для меня приемлем. Ответы на эти вопросы важнее любых прогнозов.
7. Главный вывод: время не для паники, а для осознанных решений
Сохранение ключевой ставки на уровне 14% — это не повод для резких движений. Скорее, это сигнал к тому, что период быстрого снижения ставок оказался менее прямолинейным, чем многим хотелось бы. Рынок входит в фазу, когда особенно важно внимательно следить за условиями и не полагаться на автоматические сценарии.
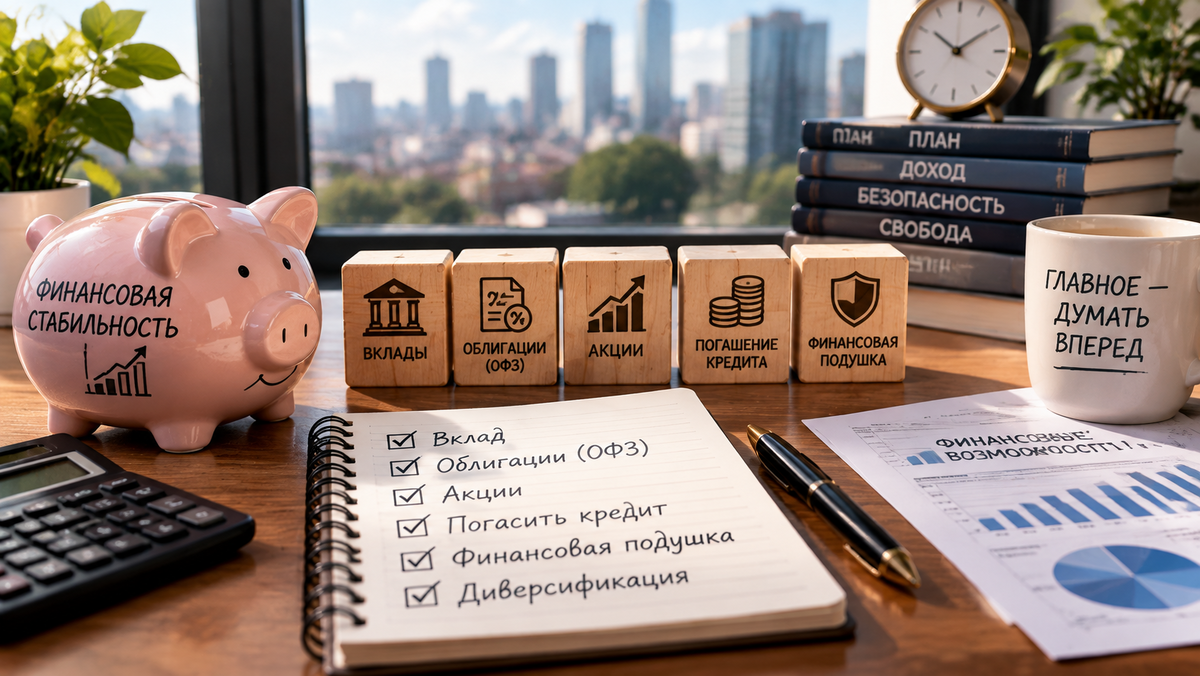
Вклады остаются привлекательным инструментом для консервативных сбережений, особенно если удаётся зафиксировать высокую ставку на длительный срок. Облигации могут быть интересны подготовленным инвесторам, готовым к рыночным колебаниям. А вот с кредитами лучше сохранять осторожность: ставки всё ещё высоки, и строить планы исключительно на будущем снижении стоимости заёмных денег — рискованная стратегия.
В конечном счёте выигрывает не тот, кто точнее предскажет следующее решение Центробанка, а тот, кто заранее понимает свои цели, сроки и допустимый уровень риска. Именно такой подход я считаю самым разумным в нынешних условиях.