
Сентябрь 2026 года запомнится рынку не столько цифрами в отчетах, сколько сменой настроений. Еще в конце лета все обсуждали, насколько уверенно Банк России продолжит смягчение денежно-кредитной политики. Казалось, что тренд на снижение ключевой ставки уже никуда не денется, и вопрос лишь в темпе. Однако реальность оказалась сложнее: регулятор взял паузу, и теперь участникам рынка приходится пересматривать свои ожидания.
Когда 11 сентября стало известно, что ставка остается на уровне 14% годовых, первая реакция была предсказуемой — многие восприняли это как сигнал того, что дешевые деньги откладываются. Но если копнуть глубже, становится понятно: Центробанк не столько ужесточает позицию, сколько пытается выиграть время для более точной оценки происходящего в экономике.
Мне как человеку, который внимательно следит за финансовыми рынками, это решение видится не поводом для паники, а скорее приглашением к более вдумчивому планированию. Слишком много факторов сейчас указывают на то, что привычные стратегии могут дать сбой, если не учитывать нюансы.
1. Ценовая картина сентября: за общими цифрами скрывается разная реальность
Если смотреть только на официальные данные, может сложиться впечатление, что инфляция почти остановилась. С 8 по 14 сентября потребительские цены выросли лишь на 0,02%, а с начала месяца прирост составил 0,07%. К 21 сентября накопленный показатель с начала года достиг 4,81%. Вроде бы ничего драматичного.
Но за этими скромными цифрами прячется довольно противоречивая картина. С одной стороны, сезонное удешевление плодоовощной продукции тянет общий индекс вниз. Картофель за неделю потерял 3,4%, капуста — 3,3%, морковь — 3%, яблоки — 2,6%. Это классический осенний эффект, который повторяется из года в год.
С другой стороны, есть категории, которые дорожают заметно быстрее. Яйца прибавили 2,4% всего за одну неделю, гречка — 0,6%, мясо кур — 0,5%. Смартфоны и телевизоры выросли на 0,8%, а бензин — на 0,36%. И вот здесь начинается самое интересное: потребительская корзина конкретной семьи может показывать рост, сильно отличающийся от средней температуры по больнице.
Именно поэтому я все чаще советую не полагаться только на официальные индексы. Важно отслеживать, как меняются цены именно на те товары и услуги, которые занимают заметную долю в личных расходах. Для кого-то решающим фактором станет подорожание топлива, для кого-то — рост цен на продукты животного происхождения, а кто-то вообще не заметит изменений, если его основные траты приходятся на сезонные овощи.
2. Почему регулятор решил не двигать ставку
Объяснение Банка России на первый взгляд выглядит сдержанным, но между строк читается серьезная озабоченность. Регулятор прямо указал, что текущее ценовое давление в последние месяцы существенно усилилось, а устойчивый рост цен ускорился до 5–6% в пересчете на год. Это не те цифры, при которых можно спокойно продолжать снижение ставки.
Отдельного внимания заслуживает ситуация на топливном рынке. Летнее ускорение цен было во многом связано именно с ним, и хотя сам по себе этот фактор считается временным, его последствия распространяются на более широкий круг товаров и услуг. Транспортные расходы закладываются в стоимость практически всего — от продуктов до бытовой техники.
Есть и еще один важный момент, о котором часто забывают. Инфляционные ожидания остаются высокими, а для Центробанка это принципиально. Если люди и компании заранее закладывают в свои планы заметный рост цен, то инфляция начинает воспроизводить сама себя. Продавцы повышают цены, ожидая удорожания сырья, работники требуют повышения зарплат, покупатели спешат потратить деньги, пока они не обесценились. Разорвать этот круг гораздо сложнее, чем просто дождаться сезонного снижения цен на овощи.
Поэтому сентябрьскую паузу я бы трактовал не как отказ от дальнейшего смягчения, а как попытку получить больше информации. Регулятор прямо заявил, что дальнейшие решения будут зависеть от динамики инфляции, инфляционных ожиданий, а также от внутренних и внешних рисков. Это классическая позиция выжидания, и она имеет право на существование.
3. Траектория ставки: почему рынку придется жить в неопределенности
После сентябрьского заседания главный ориентир сместился на будущие встречи Совета директоров. Вопрос теперь не в том, будет ли вообще снижение, а в том, насколько быстро оно возможно при сохраняющемся ценовом давлении. И здесь регулятор не оставил рынку четких подсказок.
В опубликованном позже резюме обсуждения Банк России указал, что участники дискуссии сочли обоснованным не давать сигнала о направлении дальнейших шагов. Это довольно необычная ситуация: обычно рынок получает хотя бы намек на то, чего ожидать в ближайшие месяцы. Теперь же инвесторам и вкладчикам придется действовать в условиях повышенной неопределенности.
Мне такой подход кажется одновременно и честным, и неудобным. Честным — потому что никто не пытается делать вид, что будущее предсказуемо. Неудобным — потому что планировать финансовые решения становится сложнее. Ставка 14% пока остается реальностью, но рассчитывать на ее сохранение в течение многих лет было бы слишком смело.
Все будет зависеть от множества факторов: инфляции, ожиданий населения и бизнеса, динамики кредитования, внешней конъюнктуры. Именно поэтому сейчас так важно строить стратегию, которая не зависит от одного конкретного решения регулятора.
4. Вклады: передышка для ставок, но не возврат к максимумам
Для вкладчиков пауза ЦБ означает, что ставки по депозитам получили временную передышку от дальнейшего снижения. Но это не повод расслабляться: возвращения к прежним максимальным уровням ждать не стоит. Банки уже давно закладывают в свои предложения ожидания по будущему снижению ключевой ставки.
Особенно показательно выглядит кривая доходности: чем длиннее срок вклада, тем ниже процент. Банки не готовы фиксировать высокую ставку на несколько лет вперед, потому что сами ориентируются на постепенное удешевление денег. Это значит, что выбор срока вклада становится не менее важным, чем выбор самой ставки.
Например, ставка 13–14% на короткий срок может оказаться практичнее, чем 10–11% на несколько лет. Если деньги понадобятся через полгода, нет смысла замораживать их на три года только ради ощущения стабильности. Стабильность бывает дорогой, особенно когда ее покупают за счет низкой доходности.
При этом на рынке сохраняются отдельные промо-предложения, которые заметно выше средних ставок. Но здесь нужно особенно внимательно читать условия: повышенный процент может действовать только для новых клиентов, ограниченной суммы или короткого срока. Именно поэтому сравнивать предложения нужно не по одной красивой цифре, а по полной экономике вклада.
Сейчас на рынке еще можно найти вклады с доходностью до 25% годовых, но это уже не рыночная норма, а акционные предложения, которые сильно ограничены по времени. При дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам. Поэтому если вы собирались разместить средства на вкладе, то самое время это сделать.
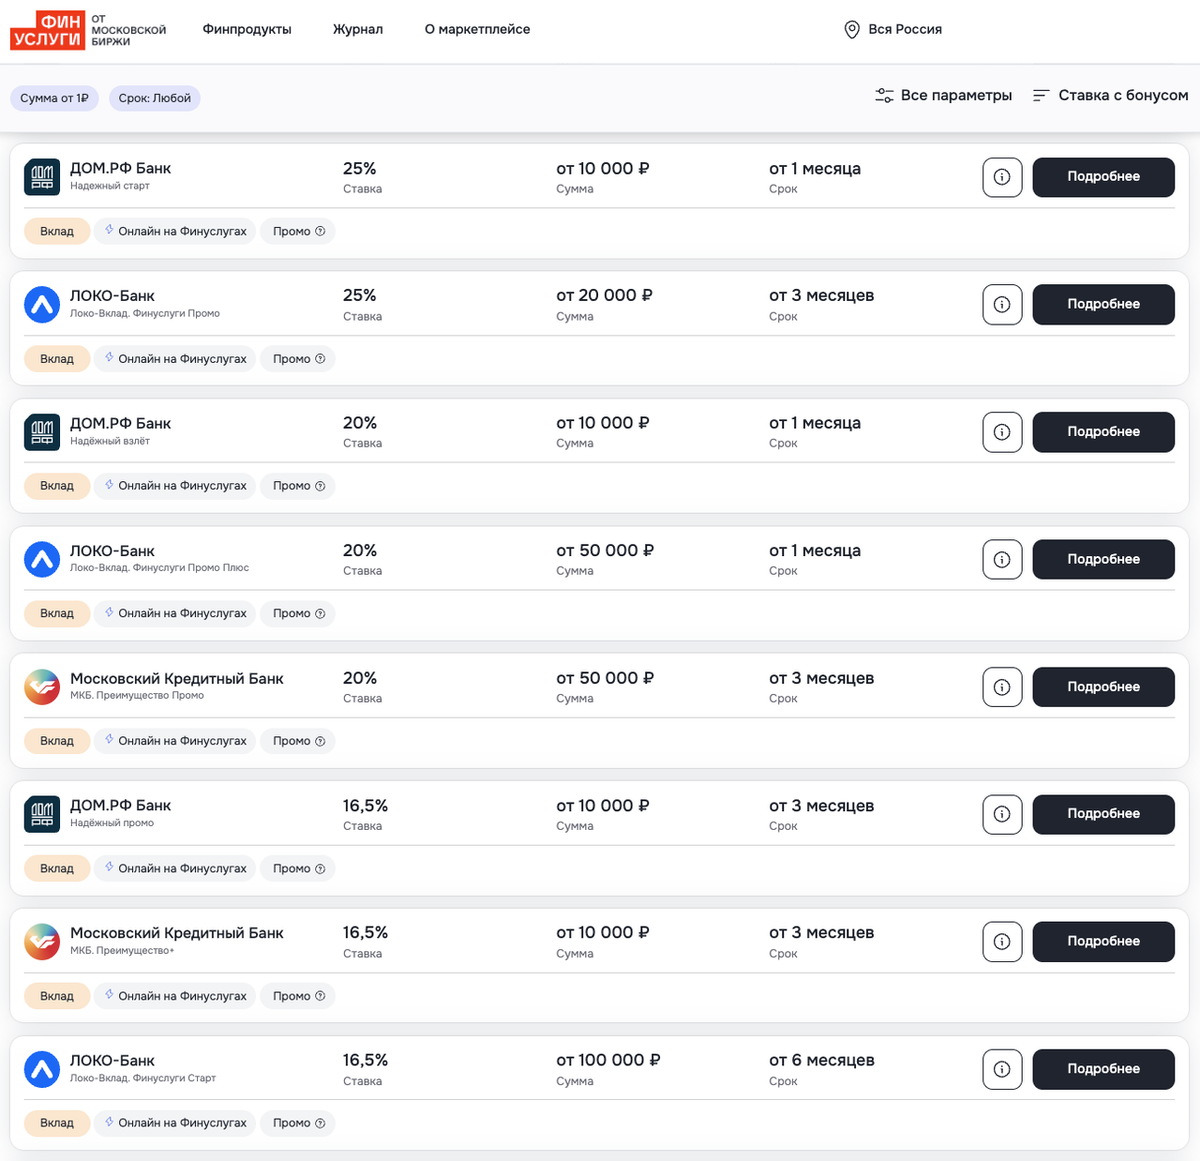
Открыть вклад с повышенной доходностью можно полностью онлайн буквально за 10–15 минут. Для этого не придется идти в офис банка, так как весь процесс оформления происходит дистанционно. Отдельно стоит отметить, что все вклады, которые представлены на финансовых маркетплейсах, застрахованы государством через систему страхования вкладов. Размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Поэтому, если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками.
Главное правило здесь простое: срок вклада должен соответствовать сроку, на который вам реально не нужны эти деньги. В период высоких ставок естественно хочется зафиксировать доходность как можно дольше, но структура предложений банков показывает, что длинные сроки сейчас требуют особенно внимательного расчета.
5. Облигации: игра на опережение или ловушка ожиданий
Долговой рынок при ключевой ставке 14% выглядит привлекательно, но только для тех, кто понимает механику ценообразования. Доходности облигаций могут быть высокими, однако цена уже купленной бумаги зависит от движения рыночных ставок. Если доходности новых облигаций снижаются, ранее выпущенные бумаги с более высоким купоном могут дорожать. Именно на этом механизме инвесторы рассчитывают получить не только купонный доход, но и рост цены облигации.
Но обратная сторона тоже работает. Если снижение ставок откладывается, длинные облигации могут испытывать давление. Поэтому покупка длинных ОФЗ только в расчете на быстрое снижение ставки означает ставку на конкретный сценарий денежно-кредитной политики. А с учетом того, что регулятор отказался от заранее заданного сигнала, такой сценарий становится все менее определенным.
Короткие и среднесрочные облигации в такой ситуации позволяют снизить чувствительность портфеля к резким изменениям доходностей. Однако кредитный риск никуда не исчезает: корпоративная облигация с высокой доходностью может компенсировать инвестору риск проблем эмитента, а не просто подарить лишние проценты. Поэтому при выборе бумаг важно смотреть не только на купон, но и на финансовое состояние компании-эмитента.
6. Акции: дорогой кредит продолжает давить на рынок
Для акций ключевая ставка важна сразу по нескольким причинам. Дорогой кредит увеличивает стоимость финансирования компаний, снижает доступность заемных денег и может ограничивать потребительский спрос. Кроме того, высокая доходность депозитов и облигаций создает альтернативу рискованным активам. Зачем инвестору покупать акции с неопределенным результатом, если можно получить гарантированный доход по вкладу или облигациям?
Но падение рынка само по себе не означает автоматическую недооцененность компаний. При выборе акций важнее смотреть на долговую нагрузку, денежный поток, устойчивость бизнеса, экспортную выручку, зависимость от внутреннего спроса и дивидендную политику. Иными словами, стратегия «бумага сильно упала, значит ее надо покупать» работает примерно так же надежно, как попытка определить качество автомобиля исключительно по тому, насколько дешево его продают.
Мне не раз приходилось наблюдать, как инвесторы попадают в ловушку так называемых «падающих ножей» — покупают акции, которые продолжают дешеветь, потому что фундаментальные проблемы компании никуда не исчезли. Поэтому при текущей ставке особенно важно проводить собственный анализ, а не полагаться на общие рекомендации.
7. Стратегия сбережений: как не зависеть от одного решения ЦБ
Условно стратегию можно разделить на несколько подходов в зависимости от целей и горизонта планирования. Если главная цель — сохранить деньги, можно использовать вклады и инструменты денежного рынка, сохраняя часть средств ликвидной. Важнее всего срок, доступность денег и условия конкретного продукта.
Если горизонт составляет несколько лет, можно постепенно добавлять качественные облигации, учитывая срок до погашения и кредитный риск эмитента. Если инвестор готов к колебаниям, в портфеле может присутствовать доля акций, но выбирать бумаги стоит по финансовым показателям компаний, а не только по тому, насколько сильно они упали.
Если сумма крупная, нельзя забывать о концентрации риска. Для банковских вкладов особенно важно учитывать страховой лимит и распределять средства между банками, если сумма его существенно превышает. Это простое правило позволяет избежать неприятных сюрпризов даже в случае проблем у отдельного банка.
Именно поэтому сейчас особенно важно не пытаться угадать одно конкретное решение ЦБ. Гораздо полезнее построить финансовую стратегию так, чтобы она не зависела от одной цифры в пресс-релизе. Диверсификация по срокам, инструментам и эмитентам — это не просто модное слово, а реальный способ снизить зависимость от непредсказуемых решений регулятора.
8. Вывод: время гибкости, а не радикальных решений
Инфляция в сентябре 2026 года пока не дает оснований говорить о полном исчезновении ценового давления. По данным статистики, в середине сентября цены продолжали расти, хотя темпы оставались умеренными. Одновременно отдельные категории товаров дорожали заметно быстрее среднего, а сезонное снижение цен на овощи частично сглаживало общую картину.
На этом фоне Банк России сохранил ключевую ставку на уровне 14% годовых. Регулятор отметил усиление текущего ценового давления и инфляционные риски, а позже отказался от заранее заданного сигнала о направлении следующих шагов. Для вкладчика это означает, что период высоких ставок еще не закончился, но рассчитывать на их сохранение на нынешнем уровне в течение многих лет было бы слишком смело.
Для инвестора высокая ставка одновременно создает возможности в долговых инструментах и повышает требования к выбору акций и корпоративных облигаций. Поэтому главный вопрос сейчас не «куда вложить все деньги», а как распределить их между ликвидностью, фиксированной доходностью и более рискованными активами так, чтобы одна ошибка в прогнозе ЦБ не испортила весь финансовый план.
Я убежден, что в текущих условиях выиграет не тот, кто попытается угадать следующее решение регулятора, а тот, кто заранее продумает несколько сценариев и подготовит портфель к любому из них. Финансовая гибкость сегодня ценнее, чем стремление получить максимальную доходность любой ценой.