
Когда я впервые увидела сентябрьские цифры по инфляционным ожиданиям, первое, что пришло в голову — насколько по-разному люди воспринимают ближайшее будущее и перспективу в несколько лет. С одной стороны, тревога по поводу роста цен в течение следующего года усилилась. С другой — пятилетний горизонт стал выглядеть заметно спокойнее. Именно это противоречие, на мой взгляд, и заслуживает самого пристального внимания, потому что за сухими процентами скрываются реальные решения миллионов семей: тратить или откладывать, фиксировать доходность или подождать, верить ли официальным прогнозам или собственным ощущениям от похода в магазин.
Давайте разберёмся, что именно показало свежее исследование и почему эти данные важны не только для экономистов, но и для каждого, кто планирует личный бюджет.
1. Что говорят цифры: короткий и длинный горизонт
Сентябрьский опрос зафиксировал рост инфляционных ожиданий населения на ближайшие двенадцать месяцев с 13,7% до 14,2%. Одновременно оценка уже произошедшего подорожания поднялась ещё выше — до 15,1%. Это означает, что люди не просто предполагают ускорение роста цен в будущем, но и считают, что в последнее время цены росли быстрее, чем им казалось ранее.
Однако самое любопытное скрывается в долгосрочных ожиданиях. Если в августе россияне предполагали, что инфляция на горизонте пяти лет составит около 12,4%, то в сентябре этот показатель снизился до 10,7%. На первый взгляд это выглядит как парадокс: как можно одновременно сильнее опасаться роста цен в ближайший год и при этом спокойнее смотреть на пятилетнюю перспективу?
Настроения потребителей в сентябре оказались противоречивыми, но в этом и заключается их ценность для анализа.
На самом деле противоречия здесь нет. Человек вполне способен предполагать, что ближайшие месяцы будут сложными с точки зрения цен — из-за курсовых колебаний, сезонных факторов или удорожания отдельных товаров, — но при этом верить, что в течение нескольких лет ситуация постепенно нормализуется. Краткосрочная тревога и долгосрочный оптимизм могут сосуществовать, и сентябрьские данные это наглядно подтверждают.
2. Почему ожидания вообще имеют значение
Мне не раз приходилось слышать мнение, что инфляционные ожидания — это что-то абстрактное, не имеющее отношения к реальной жизни. Но это далеко не так. Когда значительная часть населения начинает предполагать заметный рост цен, меняется само поведение людей. Кто-то стремится совершить крупные покупки уже сейчас, пока товары не подорожали ещё сильнее. Другие, наоборот, начинают активнее откладывать деньги, формируя подушку безопасности на случай ухудшения ситуации.
Кроме того, высокие ожидания влияют на переговоры о заработной плате, на ценовую политику компаний и на общий потребительский настрой. Работники просят повышения, работодатели закладывают будущий рост издержек в стоимость продукции, а покупатели корректируют свои привычки. В результате ожидания сами становятся фактором, который может поддерживать инфляционное давление. Именно поэтому регулятор так внимательно следит за этим показателем.
Важно понимать и другое: инфляционные ожидания — это не прогноз фактической инфляции. Это субъективное восприятие людей, основанное на их личном опыте, наблюдениях за ценами в магазинах, на заправках, в сфере услуг. Человек может сталкиваться с подорожанием отдельных товаров особенно остро и переносить это ощущение на общую картину. Поэтому цифра 14,2% не означает, что цены в следующем году вырастут ровно на столько. Это сигнал о настроениях, а не точное предсказание.
3. Откуда берётся разрыв между наблюдаемой и ожидаемой инфляцией
В сентябре оценка уже произошедшего роста цен достигла 15,1%, что выше, чем ожидания на будущий год. Такая ситуация довольно показательна. Люди склонны придавать больше веса недавним событиям, особенно если эти события затрагивают их повседневные расходы. Если человек регулярно видит, как дорожают продукты, бензин или услуги, его личное восприятие инфляции оказывается выше официальных данных, которые рассчитываются по широкой потребительской корзине.
Экономисты при обсуждении сентябрьской статистики обращали внимание на несколько факторов, которые могли усилить тревожность населения. Среди них — ситуация на валютном рынке и динамика топливных цен. Для обычного потребителя это вполне понятная логика: рост стоимости топлива быстро отражается на ценах большинства товаров, поскольку увеличиваются транспортные издержки. А колебания курса рубля напрямую влияют на стоимость импорта, который составляет заметную часть потребительской корзины.
Разница между наблюдаемым ростом цен и ожиданиями на будущее отражает сложность потребительского восприятия.
Получается своеобразная цепочка: люди оценивают уже увиденное подорожание достаточно высоко и одновременно предполагают, что в ближайшие месяцы цены продолжат расти быстрыми темпами. При этом на длинной дистанции они всё же надеются на постепенное замедление инфляции. Именно поэтому сравнивать 14,2% и 10,7% как два взаимоисключающих прогноза неправильно — это оценки для разных временных горизонтов.
4. Сберегательное поведение: больше половины россиян предпочитают откладывать
Ещё один важный показатель сентябрьского опроса — доля тех, кто предпочитает откладывать заработанные деньги. Она достигла 52,9%. Это довольно высокий уровень, который говорит об осторожном отношении населения к расходам. Одновременно индекс потребительских настроений вырос на три пункта и достиг 96, однако всё ещё оставался ниже уровней, наблюдавшихся в предыдущие годы.
Связь между этими показателями нельзя трактовать как доказанную причинно-следственную зависимость, но общая картина выглядит вполне логично. На фоне высоких инфляционных ожиданий сбережения становятся для многих способом защититься от будущей неопределённости. Причём речь идёт не только о банковских вкладах. Деньги могут храниться на накопительных счетах, депозитах, в наличной форме или в других инструментах.
Для меня как для человека, который внимательно следит за личными финансами, здесь важен один принципиальный момент: при высокой ожидаемой инфляции недостаточно смотреть только на номинальную процентную ставку. Необходимо учитывать, насколько доходность конкретного инструмента способна компенсировать рост цен, а также налоги, срок размещения денег и возможность досрочно ими воспользоваться. Реальная доходность — вот что действительно имеет значение.
5. Что рост ожиданий означает для ключевой ставки
Инфляционные ожидания населения — один из показателей, которые учитываются при принятии решений в области денежно-кредитной политики. В сентябре 2026 года ключевая ставка находилась на уровне 14% годовых. Сам по себе рост ожиданий до 14,2% не означает автоматического повышения или сохранения ставки на определённом уровне. Решение регулятора зависит от совокупности экономических данных, включая фактическую инфляцию, динамику кредитования, состояние рынка труда и множество других факторов.
Но повышенные ожидания имеют значение. Если население и бизнес долгое время будут предполагать ускоренный рост цен, регулятору необходимо учитывать риск закрепления этих ожиданий. Ведь чем дольше люди верят в высокую инфляцию, тем сложнее вернуть её к низким значениям. Именно поэтому за показателем «инфляционные ожидания» стоит следить тем, кто интересуется не только ценами в магазинах, но и будущими ставками по кредитам и депозитам.
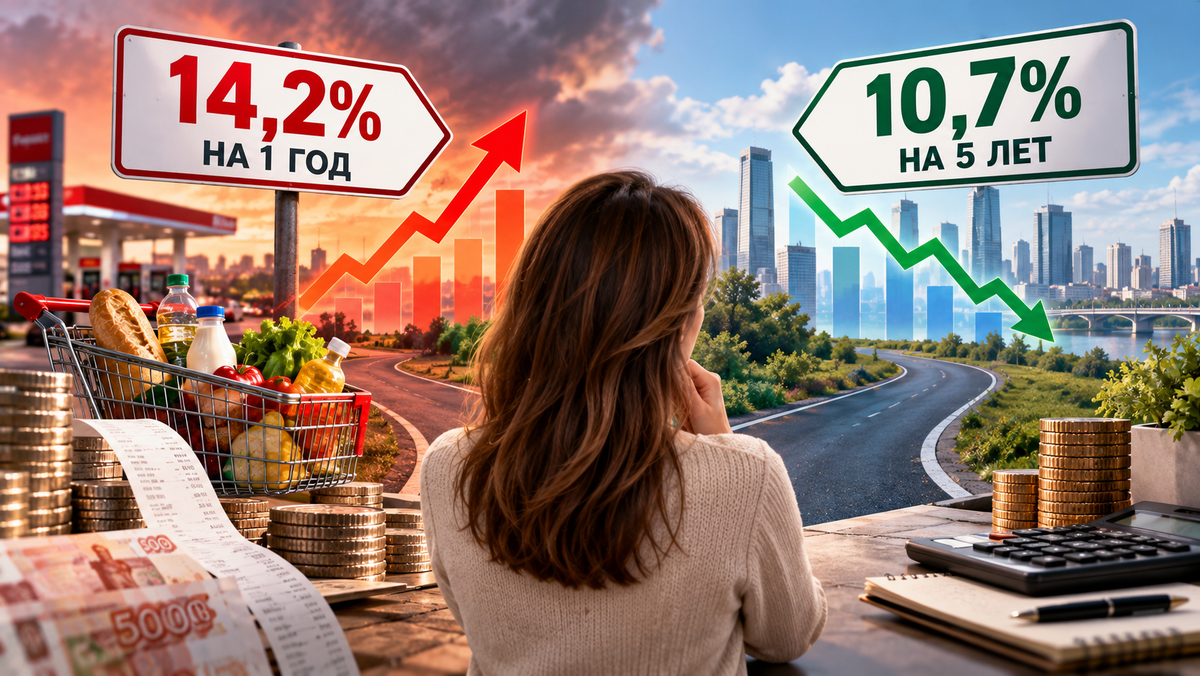
Краткосрочные и долгосрочные ожидания движутся в разных направлениях, и это нормально для разных временных горизонтов.
На мой взгляд, особенно важно понимать, что ожидания — это не приговор. Они могут меняться довольно быстро под влиянием новых данных. Если ситуация с курсом рубля стабилизируется, а инфляционное давление начнёт ослабевать, то и ожидания населения могут скорректироваться вниз. Но пока этого не произошло, регулятор будет вынужден учитывать повышенный уровень тревожности в своих решениях.
6. Практические выводы для вкладчиков
Для тех, кто держит сбережения в банках, изменение инфляционных ожиданий особенно интересно. Если человек считает, что цены в течение года могут вырасти на 14,2%, он естественным образом сравнивает эту цифру с доходностью банковского вклада. Однако такое сравнение нельзя делать механически. Во-первых, 14,2% — это ожидание населения, а не официальный прогноз фактической инфляции. Во-вторых, ставка по вкладу зависит от конкретного банка, срока и условий продукта. В-третьих, важна реальная доходность после учёта налогов и фактического роста цен.
Поэтому при выборе вклада стоит смотреть не только на процентную ставку в рекламном предложении, но и на срок действия ставки, возможность пополнения, условия досрочного расторжения и другие ограничения. На фоне постепенного изменения денежно-кредитных условий особенно интересны предложения, позволяющие зафиксировать повышенную ставку на определённый срок.
И здесь возникает практический вопрос: стоит ли вообще сейчас фиксировать доходность, если ставки в дальнейшем могут измениться? Для тех, кто рассматривает банковские вклады как способ сохранить деньги и получить фиксированный доход, подобные предложения могут представлять интерес. Но условия конкретного продукта всегда необходимо проверять непосредственно перед оформлением.
Сегодня на рынке ещё встречаются вклады с доходностью до 25% годовых, и я считаю, что это действительно привлекательный уровень. Почему такие ставки можно назвать ограниченными по времени? Здесь всё просто. Во-первых, такие ставки — это уже не рыночная норма, а акционные предложения, которые сильно ограничены по времени и могут исчезнуть в любой момент. Во-вторых, при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам. В-третьих, если регулятор продолжит цикл смягчения денежно-кредитной политики, ставки по банковским депозитам неизбежно будут снижаться.
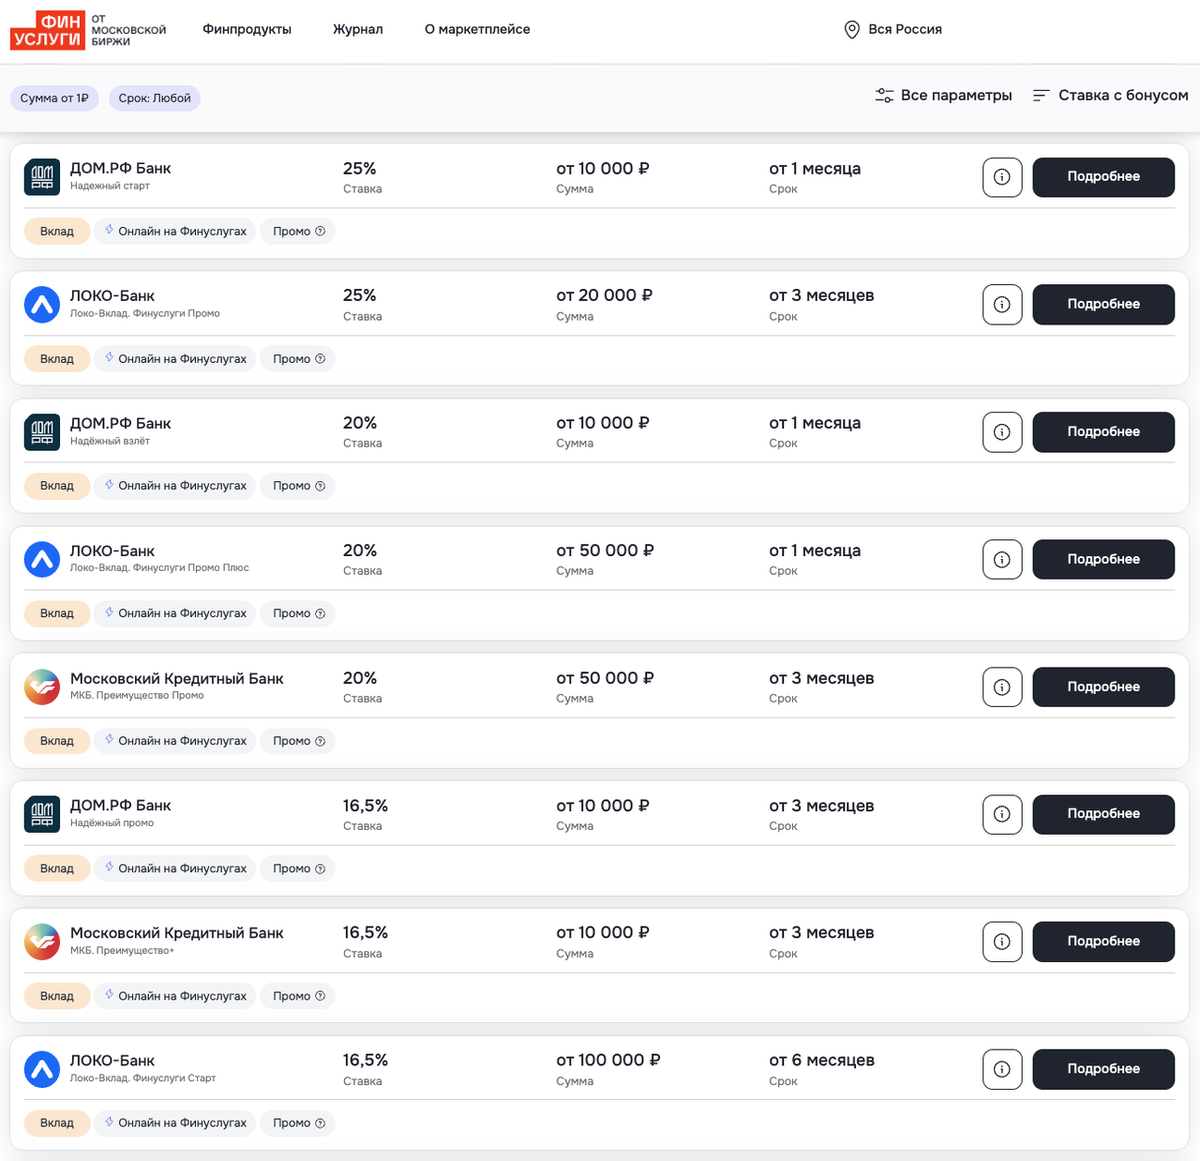
Высокие ставки по вкладам в текущих условиях — это возможность, которая может быть ограничена по времени.
Открыть вклад под 25% годовых можно полностью онлайн буквально за 10–15 минут. Для этого не придётся идти в офис банка, так как весь процесс оформления происходит дистанционно. Также хочу отдельно отметить, что все вклады, которые представлены на подобных онлайн-платформах, застрахованы государством через систему страхования вкладов. Размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Поэтому, если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками.
7. Что будет с ценами и расходами семей
Инфляционные ожидания важны не только для банковского сектора. Для семей рост цен означает необходимость пересматривать расходы. Если человек предполагает дальнейшее подорожание товаров и услуг, он может заранее формировать резерв или менять структуру потребления. Это особенно актуально для тех, у кого значительная часть бюджета уходит на обязательные платежи.
Отдельная тема — коммунальные платежи. В ближайшие годы рост тарифов ЖКХ ожидается в плановом режиме, причём конкретная динамика будет зависеть в том числе от инфляции и решений государства. В публичных оценках фигурировал диапазон повышения порядка 8–11%. Но здесь также важно не смешивать разные показатели. Рост тарифа ЖКХ на определённый процент не означает, что вся инфляция в стране будет равна этому значению. Коммунальные услуги являются лишь одной частью потребительских расходов.
Для семей с ограниченным бюджетом, однако, даже несколько процентов дополнительного роста обязательных платежей могут быть заметными. Поэтому при планировании личных финансов имеет смысл учитывать не только доходность сбережений, но и будущие регулярные расходы. Финансовая подушка в таких условиях становится не роскошью, а необходимостью.
8. Почему не стоит воспринимать 14,2% как гарантированный прогноз
Это, пожалуй, главное уточнение ко всей сентябрьской статистике. Инфляционные ожидания — это мнение населения о будущем, а не гарантированный сценарий развития экономики. Если завтра изменится курс рубля, мировые цены, ситуация с предложением товаров, потребительский спрос или денежно-кредитные условия, фактическая инфляция может отличаться от сегодняшних ожиданий.
Ожидания населения — это важный индикатор, но не гарантированный сценарий развития событий.
Поэтому цифру 14,2% правильнее воспринимать как сигнал о настроениях населения, а не как точный прогноз цен на следующий год. При этом сам сигнал нельзя игнорировать. Высокие ожидания показывают, что значительная часть населения пока не уверена в быстром возвращении инфляции к низким значениям. И это само по себе является важной информацией для всех, кто принимает финансовые решения.
9. Итоговые выводы
Если свести все данные к нескольким практическим выводам, картина получается достаточно интересной. Первое: россияне стали ожидать более высокой инфляции на ближайший год. Второе: оценка уже наблюдаемого роста цен также увеличилась. Третье: пятилетние инфляционные ожидания, напротив, снизились. Четвёртое: больше половины опрошенных предпочитают откладывать заработанные деньги. Пятое: при сохранении повышенных инфляционных ожиданий важность финансовой подушки для многих семей возрастает.
И наконец, тем, кто хранит значительную сумму в банке, имеет смысл смотреть не только на рекламную ставку, но и на реальную доходность, срок вклада, налоговые последствия, условия досрочного снятия и страхование средств. Сентябрьские данные показывают неоднозначную картину: на горизонте одного года инфляционные ожидания выросли до 14,2%, а оценка уже произошедшего роста цен достигла 15,1%. Одновременно пятилетние ожидания снизились до 10,7%. Это означает, что население по-прежнему воспринимает ближайшую перспективу роста цен достаточно настороженно, но при этом допускает постепенное замедление инфляции на более длинном горизонте.
Для экономики важны оба показателя. Краткосрочные ожидания могут влиять на потребительское и сберегательное поведение, а долгосрочные позволяют оценивать, насколько устойчивыми население считает текущие инфляционные процессы. Для вкладчиков сентябрьская статистика также имеет практическое значение: при принятии решений важно сопоставлять доходность банковских продуктов с собственными финансовыми целями, сроком размещения средств и предполагаемым ростом расходов.