
Каждый раз, когда приходят свежие данные по инфляции, я стараюсь не просто фиксировать цифры, а понять, что они говорят о настроениях в экономике. На этот раз Росстат преподнёс сюрприз, который заставил меня пересмотреть свои предыдущие оценки. Недельный рост цен оказался вдвое выше, чем в прошлом отчёте, и это сразу меняет картину.
Мне всегда было интересно наблюдать, как за сухими статистическими сводками проступают живые процессы: где-то люди начинают активнее тратить, где-то бизнес перекладывает издержки на потребителя, а где-то сезонные факторы переплетаются с фундаментальными сдвигами. Именно такое переплетение я вижу в последних цифрах.
 Инфляционная волна накрывает потребительскую корзину: визуализация ключевых трендов недели.
1. Что показала недельная статистика
Если пересчитать недельный прирост в годовое выражение, получается уже 6,5% против прежних 3,2%. С начала года цены выросли на 4,9%, и это заставляет задуматься о том, насколько устойчивым окажется замедление инфляции в ближайшие месяцы. Я внимательно изучил разбивку по товарным группам, и картина складывается неоднородная.
Больше всего меня удивил чай: он снова в лидерах роста, прибавив 5% за неделю после 8,2% в предыдущем отчёте. С начала года этот продукт подорожал уже на четверть, и это не может не бить по кошельку. Черноморские курорты, которые ещё недавно дешевели, теперь развернулись вверх — плюс 0,3% после снижения на 2,3% неделей ранее. Похоже, сезонный фактор постепенно сходит на нет, и цены начинают отыгрывать упущенное.
Помидоры и яйца продолжают дорожать темпами около 2% в неделю. Это уже не разовое явление, а устойчивая тенденция, которая беспокоит меня всё сильнее. Отдельно отмечу санатории, гостиницы, смартфоны и электропылесосы — всё это указывает на то, что потребительская активность остаётся высокой. Люди не откладывают траты, а продолжают покупать и бронировать.
При этом бензин замер, а дизель снизился на 0,6%. Овощные аутсайдеры потеряли от 1,7% до 3,2%, хотя темпы их удешевления немного замедлились. Если убрать из расчёта десять самых волатильных позиций с обеих сторон, базовая инфляция за неделю составила 0,13% против минус 0,01% ранее — и вот это уже действительно тревожный сигнал.
Число дорожающих позиций выросло с 57 до 78, а количество товаров и услуг с недельным ростом 0,5% и выше увеличилось с 11 до 16. Годовая инфляция по оценке Минэка достигла 6,3%.
2. Лидеры и аутсайдеры четырёхнедельного периода
За четыре недели картина ещё более выразительная. Зарубежные турпоездки разгоняются, черноморские курорты перестали дешеветь, а плодоовощная продукция замедляет снижение. Средняя динамика в пятёрке лидеров составила 7,7%, в пятёрке аутсайдеров — минус 12,4%. Разница между первым и последним местом сократилась с 33,9% до 29,2%, что говорит об общем ускорении ценового фона.
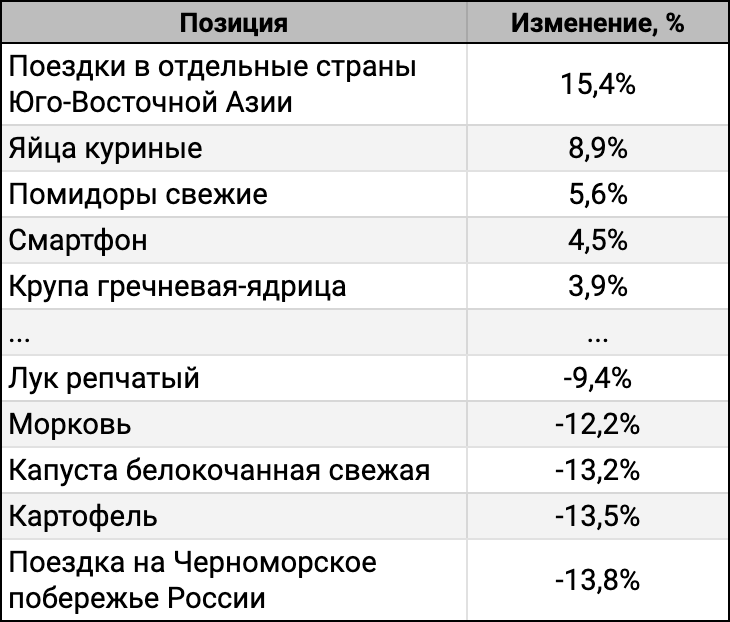 Сравнение самых подорожавших и подешевевших позиций за четыре недели: разрыв сокращается.
Совокупный результат за четыре недели — плюс 0,25%, или 3,3% в годовом пересчёте. Неделей ранее было 0,12% и 1,6% соответственно. Темпы явно нарастают, и я не могу игнорировать этот факт.
3. Что говорят итоги
Мои опасения подтверждаются несколькими параллельными индикаторами. Во-первых, продукты питания без учёта плодоовощной группы выросли на 0,24% за неделю — это высокий темп, который нельзя списать на сезонность. Во-вторых, услуги подскочили на 0,17% после 0,03% неделей ранее. Такой скачок я связываю с индексацией тарифов ЖКХ, которая добавит шума в октябрьскую статистику и не даст сразу понять реальную картину.
Оценка сентября подрастает до 0,26%. Мы перестали приближаться к целевому уровню 0,14% в неделю, который Банк России считает ориентиром. Для сравнения: в сентябре 2025 года было 0,34%, а в 2024-м — 0,48%. То есть текущие цифры всё ещё лучше исторических, но тренд разворачивается не в ту сторону.
Средняя инфляция за три месяца составляет 7,5%, а реальная ставка — 6,5%. Это означает, что жёсткость денежно-кредитных условий сохраняется, но инфляция пока не спешит замедляться до целевых значений. Окончательный вердикт по сентябрю вынесет Росстат 9 октября, когда посчитает полную корзину.
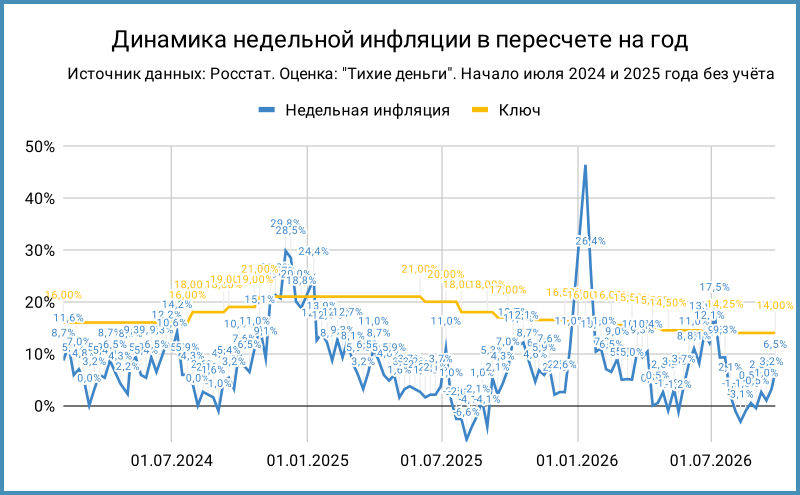 Траектория недельной инфляции: заметный разворот вверх.
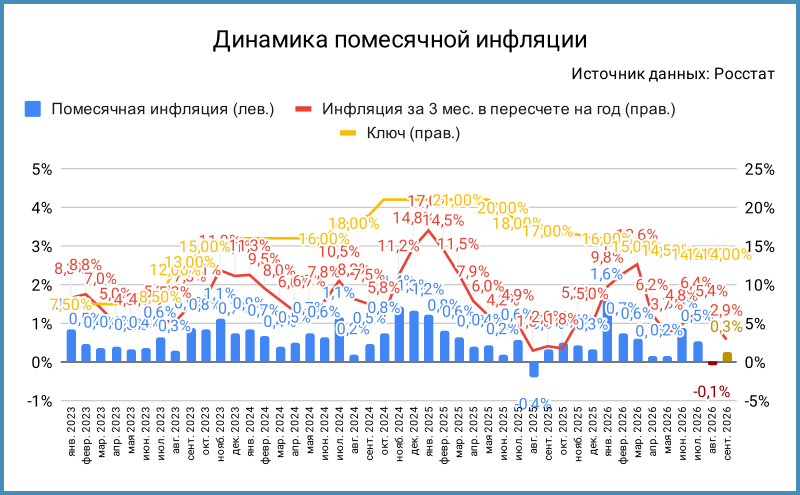 Помесячная динамика инфляции с оценкой на сентябрь 2026 года.
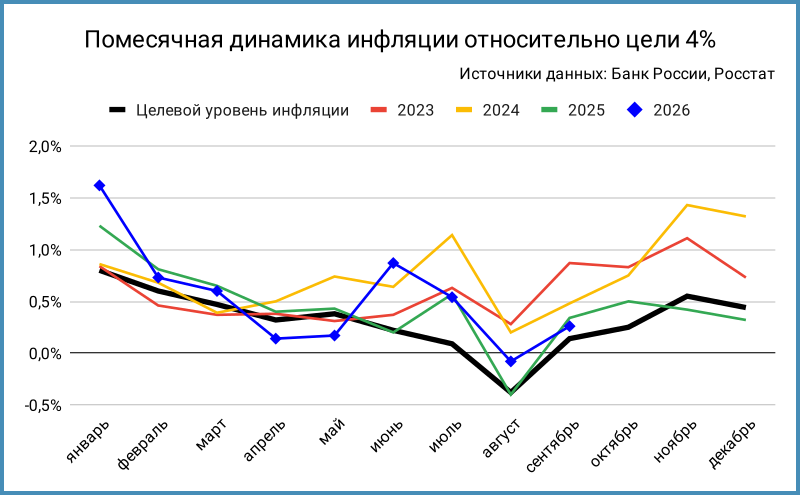 Отклонение от целевой траектории: сентябрь 2026 года пока не радует.
4. Долговой рынок: нервозность и странные движения
Параллельно с инфляционной статистикой я слежу за ситуацией на рынке облигаций. Минфин 30 сентября не смог разместить среднесрочный выпуск ОФЗ 26228: спрос составил 77,3 миллиарда рублей, но ведомство не пошло на большие дисконты. Инвесторы пришли, но хотели купить дешевле — классическая история для периодов неопределённости. При этом план на четвёртый квартал впечатляет: Минфин собирается занять 2,5 триллиона рублей.
Банк России на аукционе РЕПО предоставил 5,9 триллиона рублей при спросе 8,1 триллиона. Неделей ранее было 6 триллионов и 7,7 триллиона соответственно. Ставки RUSFAR и RUONIA держатся на уровнях 13,83% и 13,97% годовых. Ликвидность остаётся дорогой, и это давит на котировки.
 Аукцион ОФЗ 30 сентября: спрос был, но сделка не сложилась.
Данные по инфляции не произвели на рынок сильного впечатления — всё внимание переключилось на новый проект бюджета и планы заимствований. Длинные ОФЗ потеряли 1,1–1,8% с даты последнего отчёта Росстата, индекс RGBI удержался выше 111 пунктов. Меня удивляют линкеры, которые рванули вверх с конца сентября. Дальний выпуск прибавил 3,8%, а вменённая инфляция перевалила за 10,3% и продолжает расти.
Доходности длинных бумаг закрепляются на уровнях 16,5–16,8% годовых. Это выглядит пугающе, но спрос на короткие выпуски уводит доходности к странным цифрам. Например, ОФЗ 26207 с погашением в феврале 2027 года торгуется с доходностью 11% годовых. Такой разрыв между короткими и длинными бумагами я вижу как отражение растерянности инвесторов.
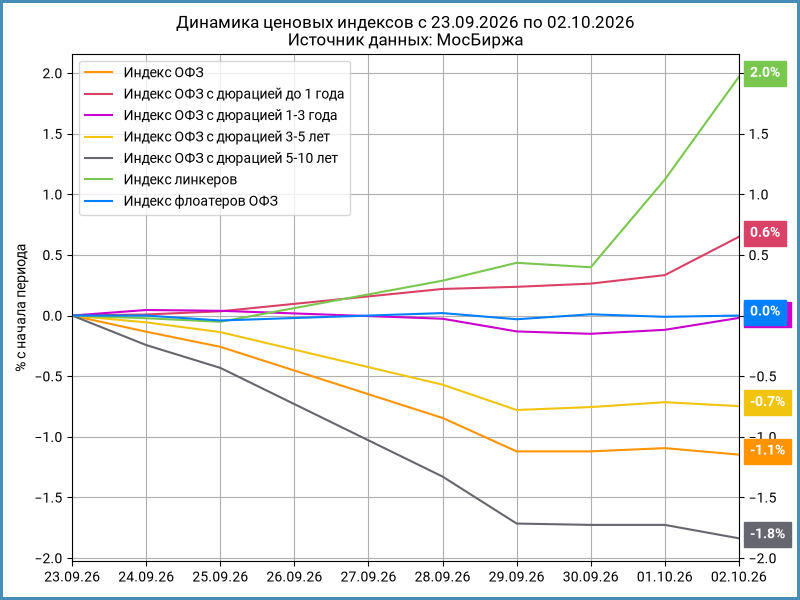 Ценовые индексы ОФЗ с даты предыдущего отчёта Росстата: снижение по длинному концу.
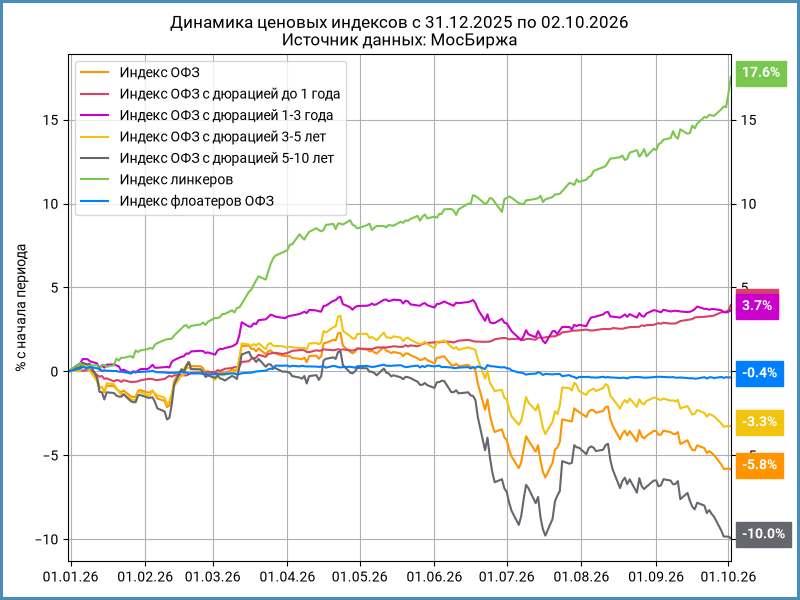 Динамика ценовых индексов ОФЗ с начала года: разнонаправленное движение.
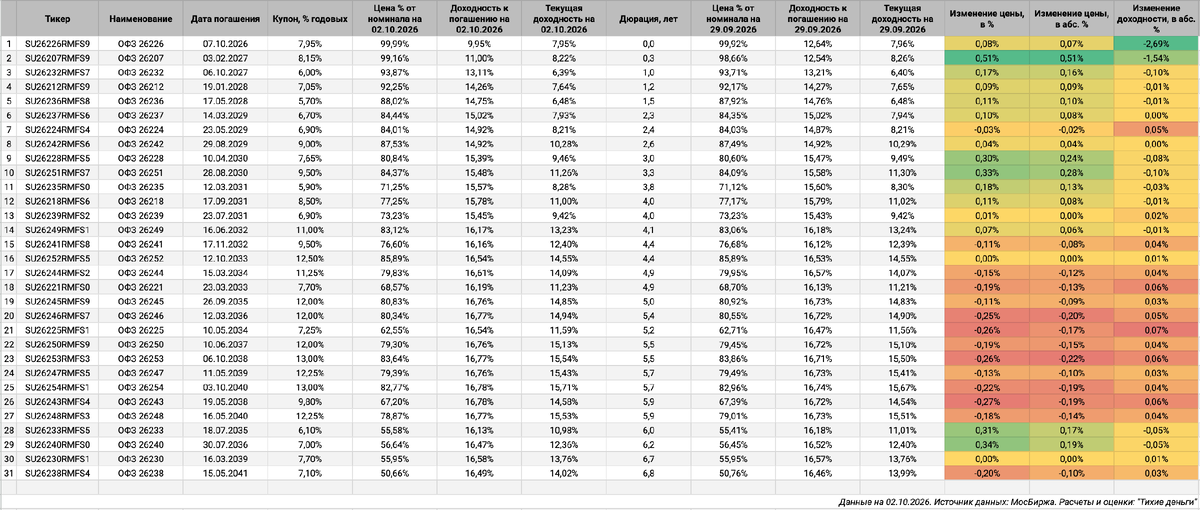 Изменение цен ОФЗ с фиксированным купоном за три дня: волатильность сохраняется.
5. Мои выводы и дилемма выбора
История с бюджетом отвлекла рынок от инфляционных данных, но цифры остаются выше целевой траектории. Индексация тарифов ЖКХ в октябре добавит новый импульс, и это не позволит полноценно оценить ситуацию. Мне будет странно услышать от Банка России аргументы в пользу снижения ключевой ставки на заседании 23 октября — текущие данные этого не поддерживают.
Кривая ROISFIX стабильно намекает на паузу со ставкой до весны 2027 года, а возможно, и на дальнейший рост. Конечно, макростатистика любит преподносить сюрпризы, и всё может измениться быстрее, чем мы ожидаем.
Я остаюсь перед непростым выбором между длинными ОФЗ и длинными линкерами. Мне трудно поверить в среднюю инфляцию выше 11% до мая 2033 года. Если она окажется выше, линкер ОФЗ 52005 переиграет классические длинные бумаги, если ниже — отстанет. Поэтому я предпочитаю диверсифицироваться без фанатизма, не делая резких ставок на какой-то один сценарий.
Наблюдая за этими процессами, я всё больше убеждаюсь: текущий момент требует не прогнозов, а гибкости. Слишком много факторов тянут в разные стороны, и единственная разумная стратегия — держать в портфеле инструменты, которые смогут защитить капитал при любом развитии событий.