
Когда речь заходит о деньгах, большинство из нас интуитивно ищет какую-то точку опоры — цифру, от которой можно отталкиваться в решениях. С ключевой ставкой ситуация особая: она вроде бы есть, её объявляют на каждом заседании, но предсказать её поведение даже на несколько месяцев вперёд оказывается задачей со звёздочкой. Сегодня показатель держится на уровне 14% годовых, и после июльского снижения с 14,5% до 14,25% сентябрьская пауза многих заставила задуматься: а что дальше?
До конца года запланированы ещё два заседания — 23 октября и 18 декабря. Это означает, что пространство для манёвра у регулятора не такое уж широкое, а значит, разговоры о том, какой будет ключевая ставка к концу 2026 года, приобретают всё более прикладной характер. Особенно для тех, кто держит сбережения на депозитах или только присматривается к ним.
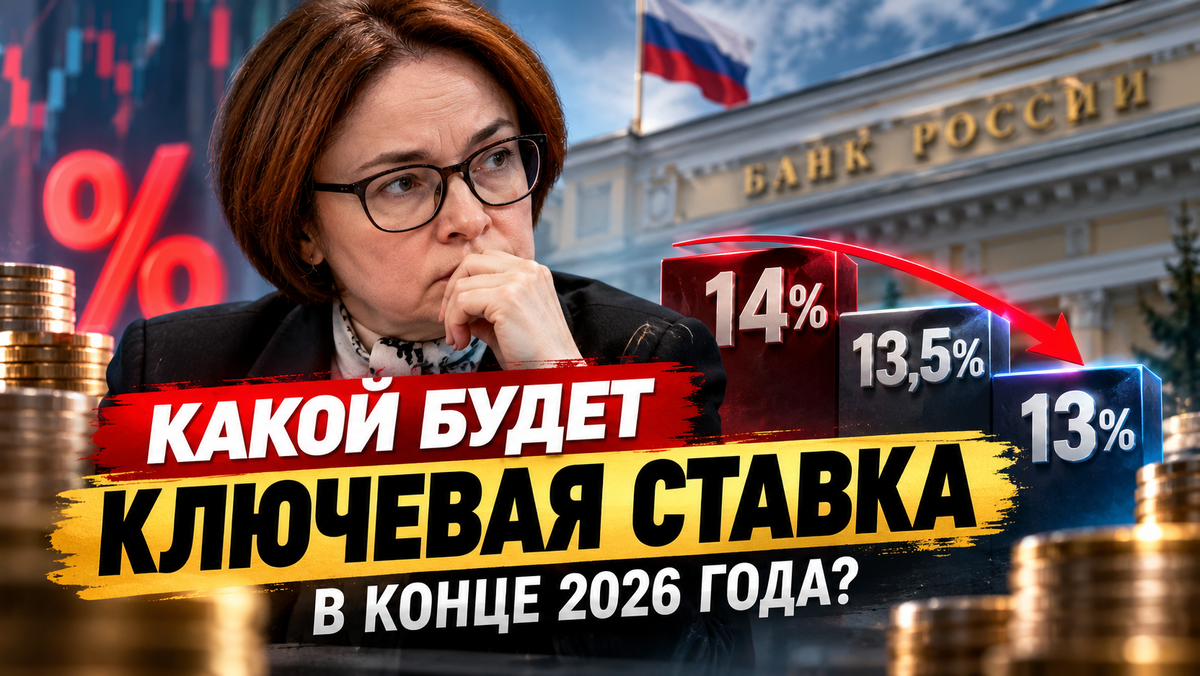
Диапазон возможных значений ключевой ставки к концу 2026 года: от осторожных 14% до более смелых 13%
Я всё чаще ловлю себя на мысли, что ключевая ставка — это не просто цифра из новостей. Это индикатор, который влияет на то, сколько я заработаю на вкладе, насколько дорогим окажется кредит и как быстро будут расти цены в магазине. Поэтому разбираться в сценариях не просто любопытно, а по-настоящему полезно.
1. Почему точный прогноз — это ловушка
Мне кажется важным сразу расставить акценты: ключевая ставка не движется по заранее прочерченной траектории. Банк России не обещает снижать её на каждом заседании, и сентябрьская пауза это наглядно подтвердила. Регулятор опирается на свежие данные: инфляцию, ожидания населения, состояние спроса, производственные возможности и бюджетную политику. Поэтому даже если эксперты рисуют красивые графики, реальность может преподнести сюрприз.
Большинство аналитиков сходятся на том, что к концу 2026 года ставка окажется в коридоре от 13% до 14%. Разброс всего в один процентный пункт, но за ним стоят совершенно разные сценарии для экономики и личных финансов. Давайте разберём каждый из них подробнее.
2. Сценарий первый: осторожность и ставка около 14%
Если инфляционное давление останется устойчивым, Банк России может предпочесть не торопиться. Сентябрьское решение уже показало, что регулятор готов брать паузы, даже когда рынок ждёт продолжения цикла снижения. В официальных комментариях прозвучало, что текущее ценовое давление существенно усилилось, а устойчивый рост цен ускорился до 5–6% в пересчёте на год. Добавьте сюда временное сокращение производственных мощностей в отдельных отраслях — и получится картина, при которой спешка со смягчением политики была бы неоправданной.
Для меня этот сценарий означает, что высокие ставки по депозитам могут продержаться дольше, чем кажется. Банки не будут резко пересматривать доходность вкладов, если ключевая ставка останется на месте. С одной стороны, это приятно для вкладчика, с другой — сигнализирует, что инфляция пока не побеждена.
3. Сценарий второй: умеренное снижение до 13,5%
Этот вариант выглядит наиболее сбалансированным. Если инфляция начнёт устойчиво замедляться, а кредитная активность и потребительский спрос — охлаждаться, у регулятора появится больше оснований для дальнейшего смягчения. Постепенное движение к 13,5% соответствует логике большинства экспертных оценок, но даже в этом случае снижение вряд ли будет линейным.
Регулятору нужно время, чтобы оценить последствия предыдущих решений, получить новые данные по рынку труда, потреблению и производству. Поэтому между шагами могут возникать паузы. Для экономики это означает мягкие денежные условия, а для вкладчиков — постепенное снижение доходности новых депозитов. Я воспринимаю этот сценарий как базовый: он не обещает резких движений, но задаёт понятное направление.
4. Сценарий третий: ставка приближается к 13%
Более оптимистичный для заёмщиков вариант предполагает, что инфляция начнёт устойчиво снижаться, инфляционные ожидания пойдут вниз, а внешние и внутренние шоки не проявятся. Чтобы ставка опустилась к 13%, одного удачного месяца по инфляции недостаточно — нужна целая серия подтверждений того, что ценовое давление ослабевает.
Важно понимать: уровень ниже 13% к концу 2026 года нельзя рассматривать как гарантированный результат только потому, что ставка уже снизилась с более высоких значений. Чем быстрее рынок начнёт закладывать дальнейшее смягчение, тем сильнее будет давление на доходность банковских продуктов. Для меня это сценарий, при котором стоит особенно внимательно следить за новостями, потому что он может быстро изменить условия по вкладам.
5. Что будет влиять на решения Банка России
Инфляция остаётся главным ориентиром. Но здесь есть интересный нюанс: официальный прогноз регулятора предполагает годовую инфляцию в 2026 году на уровне 6–7%, однако инфляционные ожидания населения в сентябре выросли до 14,2% после 13,7% в августе. Это своеобразный конфликт показателей: прогноз говорит о замедлении, а люди продолжают ожидать быстрого роста цен. Для денежно-кредитной политики такой разрыв принципиален, ведь если бизнес и граждане закладывают высокую инфляцию в свои решения, снижать ставку приходится осторожнее.
Отдельного внимания заслуживает топливный рынок. Летнее ускорение роста цен во многом было связано именно с ним. Регулятор рассматривал этот фактор как в значительной степени разовый, но отмечал, что он уже распространяется на более широкий круг товаров и услуг. Если давление окажется временным, это поддержит продолжение снижения ставки. Если же рост издержек начнёт транслироваться по всей экономике, ЦБ придётся действовать с оглядкой.
Спрос и кредитование — ещё одна пара факторов. Высокая ключевая ставка должна постепенно сдерживать потребительскую активность и охлаждать кредитный рынок. Но если спрос остаётся сильным, а кредитование не замедляется достаточно быстро, у регулятора будет меньше оснований для резкого снижения. И наоборот: заметное охлаждение экономики может стать дополнительным аргументом в пользу мягкой политики.
Производственные возможности и рынок труда тоже играют роль. Если предприятия упираются в ограничения мощностей, дополнительный спрос быстро превращается в рост цен. Если же напряжённость на рынке труда снижается, а рост зарплат замедляется, давление со стороны спроса ослабевает. Наконец, бюджетная политика: рост государственных расходов способен поддерживать совокупный спрос и замедлять снижение инфляции, поэтому регулятор будет внимательно следить за бюджетными параметрами.
6. Что происходит со ставками по вкладам
Связь между ключевой ставкой и депозитами не механическая, но направление обычно понятно: при устойчивом снижении ставки банки постепенно пересматривают доходность новых вкладов. Причём они начинают менять условия не только после решения ЦБ — на рынок влияют ожидания будущей политики, стоимость фондирования, конкуренция за клиентов и потребность конкретного банка в ликвидности.
Поэтому вполне возможна ситуация, когда ключевая ставка ещё держится на 14%, а некоторые банки уже снижают ставки по новым депозитам. Для вкладчика это создаёт важный выбор: ждать потенциально более выгодных условий или зафиксировать привлекательную ставку сейчас. Попытка угадать действия ЦБ в такой ситуации напоминает финансовую лотерею, а лотерея, как известно, особенно азартна, когда речь идёт о собственных деньгах.
7. Почему срок вклада важнее погони за процентом
Представим человека с суммой 500 000 рублей. При условной ставке 14% годовых потенциальный доход за год составит около 70 000 рублей до налогов. При 13,5% — уже около 67 500 рублей, а при 13% — примерно 65 000 рублей. Разница между крайними значениями — 5 000 рублей за год. На первый взгляд не так много, но на практике важна не только цифра процента.
Если вклад открыт на короткий срок, после его окончания придётся искать новое предложение. Если к этому моменту ключевая ставка снизится, новая доходность может оказаться значительно ниже первоначальной. Поэтому человеку, который точно знает, что деньги не понадобятся несколько месяцев, может быть важнее зафиксировать подходящую ставку на разумный срок, чем пытаться дождаться ещё более выгодного предложения. При этом средства, которые могут потребоваться внезапно, не стоит бездумно замораживать в долгосрочном вкладе только ради нескольких дополнительных процентов.
8. Стоит ли открывать вклад сейчас
Однозначного ответа для всех не существует. Если деньги понадобятся в ближайшее время, логичнее учитывать прежде всего доступность средств: накопительный счёт или короткий вклад могут оказаться удобнее долгосрочного депозита. Если средства точно не понадобятся в течение нескольких месяцев, имеет смысл сравнить текущие предложения и оценить возможность зафиксировать ставку. Если сумма крупная, стоит отдельно учитывать страховое покрытие и распределение средств между банками.
Ждать снижения ключевой ставки исключительно ради того, чтобы потом открыть вклад, тоже не всегда рационально. Если ставки действительно продолжат двигаться вниз, новые депозиты могут оказаться менее доходными. Поэтому я всё чаще думаю о том, что время — такой же важный ресурс, как и процентная ставка.
9. Где ещё можно найти высокую доходность
На фоне ожидаемого снижения ставки особенно интересны предложения, которые заметно превышают среднерыночную доходность. Но здесь важно понимать природу таких предложений: повышенная ставка часто связана с ограниченным сроком, специальными условиями или акцией. Поэтому перед открытием вклада нужно смотреть не только на крупную ставку в рекламе, но и на срок действия ставки, минимальную сумму, возможность пополнения, условия досрочного расторжения и требования к клиенту.
На этом фоне отдельного внимания заслуживают актуальные предложения финансовых маркетплейсов. Сегодня на одной из таких платформ пока ещё доступны вклады под рекордные 25% годовых. Если вы собирались разместить средства на депозите, то сейчас, пожалуй, самый подходящий момент.
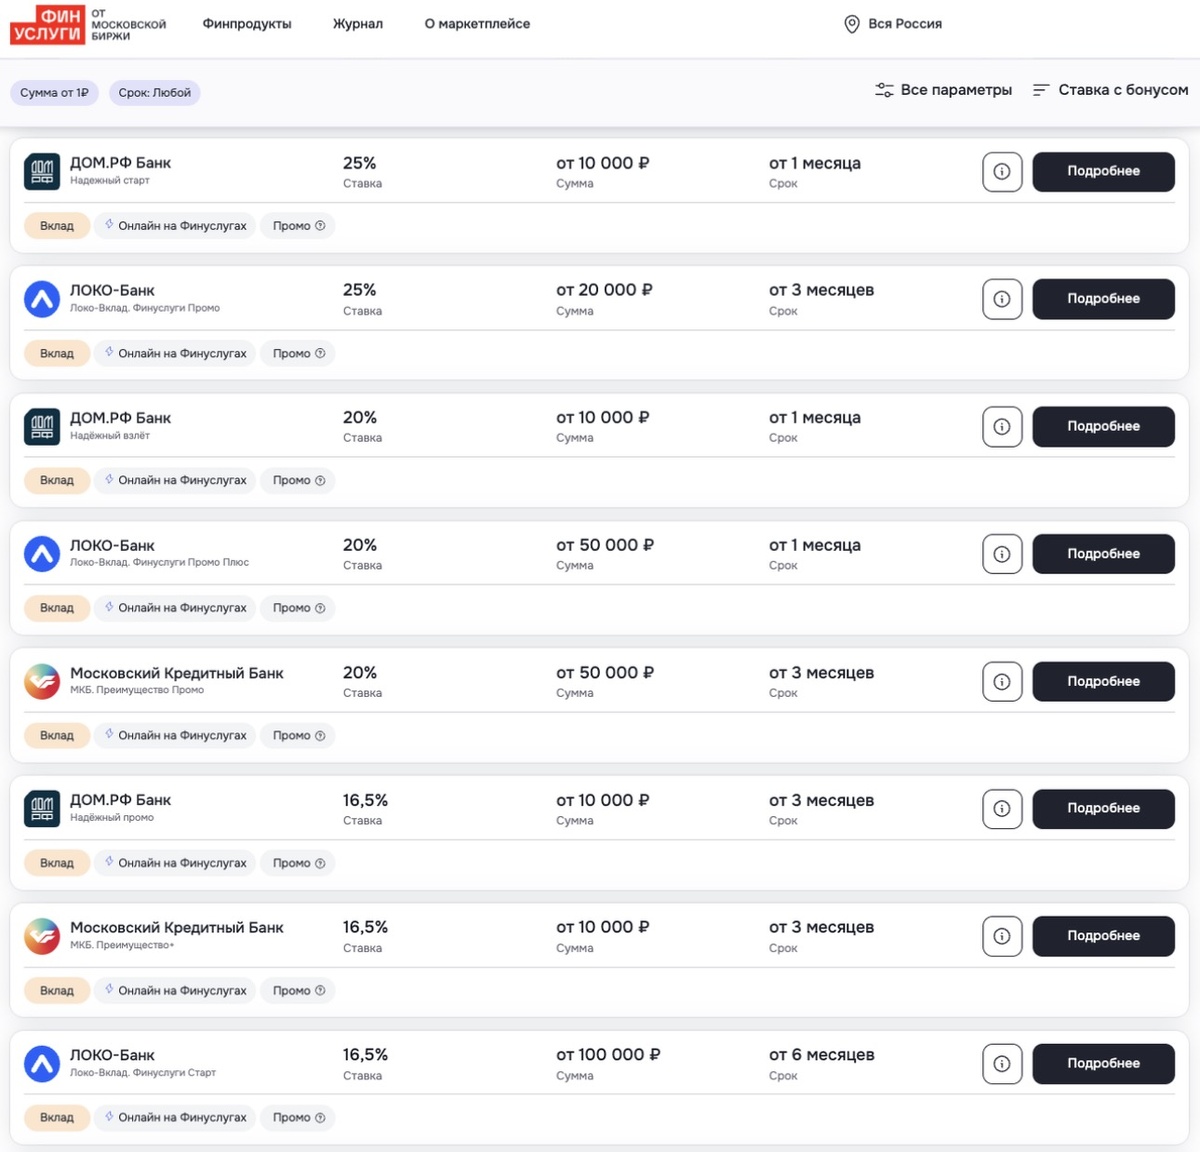
Вклады с повышенной доходностью на финансовом маркетплейсе: условия ограничены по времени
Почему это можно назвать последним шансом не только защитить сбережения от инфляции, но и заработать на них? Во-первых, такие ставки — это уже не рыночная норма, а акционные предложения, которые сильно ограничены по времени и могут исчезнуть в любой момент. Во-вторых, при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам. В-третьих, регулятор продолжает цикл смягчения денежно-кредитной политики, а значит, ставки по банковским депозитам неизбежно будут снижаться.
Открыть вклад под 25% годовых через такой сервис можно полностью онлайн буквально за 10–15 минут. Для этого не придётся идти в офис банка, так как весь процесс оформления происходит дистанционно. Все вклады, представленные на платформе, застрахованы государством через систему страхования вкладов. Размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Поэтому, если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками.
При этом рекламное предложение всегда стоит рассматривать отдельно от общего прогноза по рынку. Высокая ставка по конкретному продукту не означает, что аналогичная доходность будет доступна по всем депозитам и на любой срок. Именно поэтому перед оформлением любого вклада важно проверить актуальные условия непосредственно в момент открытия.
10. Что делать вкладчику до конца 2026 года
На мой взгляд, сейчас разумно рассматривать не одну универсальную стратегию, а распределять деньги по срокам. Первая часть средств может оставаться в максимально доступной форме — это резерв на непредвиденные расходы, который не стоит замораживать ради дополнительной доходности. Вторая часть может быть размещена на коротких вкладах: такой подход оставляет возможность пересмотреть условия после следующих решений Банка России. Третью часть, если она точно не понадобится в ближайшие месяцы, можно рассматривать для фиксации текущей ставки на более длительный срок.
При таком подходе вкладчик не пытается угадать точную дату следующего решения ЦБ. Вместо этого он снижает зависимость от одного сценария. Это особенно актуально сейчас, когда до конца года осталось всего два заседания по ключевой ставке.
11. Что в итоге будет с ключевой ставкой
На начало октября ставка Банка России остаётся на уровне 14%. После сентябрьской паузы пространство для решений до конца года ограничено двумя заседаниями. Если инфляция и инфляционные ожидания начнут устойчиво снижаться, у регулятора появится возможность продолжить смягчение политики. В таком случае ставка может приблизиться к 13,5%, а при более благоприятном развитии событий — и к 13%. Если же ценовое давление сохранится, регулятор может предпочесть более осторожный путь и оставить ставку ближе к 14%.
Поэтому диапазон 13–14% к концу 2026 года выглядит более содержательным ориентиром, чем попытка назвать одну точную цифру. При этом текущие данные показывают, что борьба с инфляцией ещё не закончена: сентябрьские инфляционные ожидания населения выросли до 14,2%, а Банк России продолжает учитывать риски со стороны ценового давления.
Для вкладчиков главный вывод заключается в другом. При дальнейшем снижении ключевой ставки доходность новых депозитов, скорее всего, также будет постепенно уменьшаться. Поэтому сейчас особенно важно смотреть не только на вопрос «какая будет ставка ЦБ», но и на срок, на который вы готовы разместить деньги. Попытка поймать абсолютный максимум по депозиту может закончиться тем, что деньги несколько месяцев будут просто ждать идеального момента.
12. Вывод
Базовая логика на оставшуюся часть 2026 года выглядит так: Банк России может продолжить снижение ключевой ставки, но пространство для быстрых шагов ограничено. Главными ориентирами останутся инфляция, инфляционные ожидания, спрос, рынок труда, производство, бюджетная политика и ситуация на топливном рынке.
Для вкладчиков это означает постепенное изменение условий. Если ставки продолжат снижаться, привлекательные предложения по депозитам будут становиться менее распространёнными. Поэтому решение о размещении денег стоит принимать исходя не только из ожиданий относительно следующего заседания ЦБ, но и из собственных сроков, потребности в ликвидности и допустимого уровня риска.
Мне кажется, что ключевая ставка к концу 2026 года — это не загадка, которую нужно разгадать, а скорее система координат, в которой каждый принимает решение сам. И чем яснее мы понимаем возможные сценарии, тем меньше шансов, что наши деньги будут просто ждать идеального момента, который может так и не наступить.