
Каждый раз, когда приближается заседание Центробанка, в информационном пространстве начинается особая суета. Одни пытаются угадать решение регулятора, другие спешат зафиксировать доходность, третьи замирают в ожидании, надеясь на благоприятный момент для входа в рынок. Ситуация, которая складывается к 23 октября 2026 года, — не исключение, а скорее показательный пример того, как одна цифра может влиять на поведение тысяч людей.
До заседания Банка России остаётся меньше трёх недель. Регулятор должен не только объявить решение по ключевой ставке, но и представить обновлённый среднесрочный прогноз. Именно этот прогноз, на мой взгляд, способен оказать более глубокое влияние на рынок, чем сама цифра в пресс-релизе. Рынок уже привык к определённым ожиданиям, и реакция будет зависеть от того, насколько реальность с ними совпадёт или разойдётся.
Для тех, кто держит деньги на вкладах или в облигациях, предстоящее событие — не просто информационный повод. Это момент, когда приходится пересматривать собственные финансовые решения: стоит ли продлевать депозит, имеет ли смысл покупать длинные ОФЗ или лучше дождаться ясности. Я не раз замечала, что именно в такие периоды неопределённости люди совершают наибольшее количество ошибок, поддаваясь эмоциям или следуя советам из случайных источников.
1. Исходные данные: что мы имеем перед заседанием
Чтобы рассуждать предметно, важно зафиксировать текущие параметры. Ключевая ставка находится на уровне 14,00%. Инфляция в августе достигла 6,33% годовых, что заметно выше целевого ориентира в 4%. При этом доходность длинных ОФЗ уже приблизилась к 16%. Такое расхождение между ставкой регулятора и рыночными доходностями говорит о том, что участники рынка закладывают в цены собственные ожидания относительно будущей денежно-кредитной политики.
История снижения ставки в 2026 году выглядит последовательной: с 15% в начале года она постепенно опускалась — сначала до 14,5%, затем до 14,25%, а с июля закрепилась на 14%. Пауза, взятая 11 сентября, стала логичным этапом, но не обязательно сигналом к развороту. Регулятору приходится балансировать между замедлением экономики и необходимостью сдерживать инфляционное давление. Прогноз по инфляции на 2026 год в диапазоне 6,0–7,0% не даёт оснований для излишнего оптимизма.
Для меня как для человека, внимательно следящего за рынком сбережений, очевидно: главная интрига заключается не в том, изменится ли ставка, а в том, какой сигнал получит рынок относительно её дальнейшей траектории.
2. Три возможных сценария развития событий
Первый сценарий — сохранение ставки на уровне 14,00%. Это наиболее вероятный вариант при текущем уровне инфляции. Если регулятор решит взять ещё одну паузу, резких изменений для вкладчиков в моменте не произойдёт. Банки продолжат ориентироваться на стоимость фондирования и собственные ожидания. Однако для рынка ОФЗ ключевым станет не сам факт сохранения ставки, а то, как изменится риторика регулятора и прогноз на 2027 год. Если рынок уже заложил в цены сохранение ставки, реакция может оказаться минимальной.
Второй сценарий — снижение до 13,5–13,75%. Такой шаг стал бы сигналом к постепенному удешевлению денег. Для депозитов это означает давление на ставки по новым предложениям. Уже открытые вклады с фиксированной ставкой не пострадают, но при пролонгации вкладчик может обнаружить, что условия стали менее привлекательными. Для длинных ОФЗ снижение ставки — потенциально позитивный фактор, поскольку рыночные доходности могут последовать за ключевой ставкой.
Третий сценарий — повышение до 15–16%. Это жёсткий вариант, который может реализоваться при усилении инфляционных рисков. Для вкладчиков он означает появление более выгодных новых предложений, но для тех, кто уже зафиксировал ставку на длительный срок, — упущенную выгоду. Для держателей длинных облигаций повышение ставки обернётся снижением рыночной цены бумаг, причём чем длиннее дюрация, тем сильнее будет просадка.
3. Вклады: на что обратить внимание до и после заседания
Средние ставки по вкладам на начало октября выглядят следующим образом: 13,73% на три месяца, 13,21% на полгода и 12,71% на год. Любопытно, что короткие депозиты сейчас предлагают более высокую доходность, чем длинные. Разница между трёхмесячным и годовым сроком составляет чуть более одного процентного пункта. Это нетипичная ситуация, которая отражает ожидания рынка относительно дальнейшего снижения ставок.
Я всегда советую смотреть не только на рекламный процент, но и на дату окончания действующего вклада. Если срок заканчивается до 23 октября, стоит заранее определиться с минимальной ставкой, при которой вы готовы продлить депозит. Если же вклад заканчивается после заседания, полезно просчитать стоимость ожидания: сколько вы теряете, оставляя деньги на низкодоходном счёте, и какую потенциальную выгоду можете получить, дождавшись ясности.
Главное правило, которое я для себя вывела: зафиксированная доходность — это не гарантия того, что через несколько месяцев рынок будет предлагать те же условия. Поэтому при выборе срока депозита стоит учитывать не только текущую ставку, но и собственные ожидания относительно будущей динамики.
4. ОФЗ и вклады: почему сравнение по одной цифре некорректно
Сравнивать депозит и облигацию только по процентной ставке — распространённая ошибка. У вклада доходность определяется условиями банка и сроком размещения. У ОФЗ есть купон, рыночная цена, доходность к погашению и срок обращения. Если облигацию продать до погашения, её цена может оказаться как выше, так и ниже цены покупки. Это принципиально иной механизм формирования результата.
Рассмотрим конкретный пример. ОФЗ 26253 имеет купон 13% годовых, рыночную доходность около 16,05% и погашение в 2038 году. Купон в 13% рассчитывается от номинала 1000 рублей, то есть составляет 130 рублей в год на одну облигацию. Однако рыночная доходность учитывает не только купон, но и цену покупки, и будущий денежный поток. Именно поэтому длинные ОФЗ способны заметно вырасти в цене при снижении рыночных ставок, но тот же механизм работает и в обратную сторону.
Для меня длинные ОФЗ — это не замена депозита, а инструмент с принципиально другим профилем риска. Если ставки пойдут вниз, цена может вырасти, и инвестор получит дополнительную прибыль сверх купона. Если ставки останутся высокими или вырастут, цена может снизиться, и тогда результат будет хуже, чем по вкладу. Поэтому решение о покупке длинных бумаг должно приниматься с учётом готовности к ценовым колебаниям.
5. Что произойдёт с длинными ОФЗ при снижении ставки
Представим сценарий, при котором рыночные доходности заметно снизятся вслед за ключевой ставкой. Если новая доходность аналогичных по риску инструментов становится ниже, уже выпущенная облигация с относительно высоким купоном становится привлекательнее. Её рыночная цена может расти, чтобы доходность для нового покупателя соответствовала новым условиям. Для длинной ОФЗ этот эффект особенно заметен из-за большого срока до погашения.
Для ОФЗ 26253 рассматривается ориентир цены около 120–125% от номинала при доходностях порядка 10%. Это не обещание будущей цены и не прогноз результата конкретного инвестора, а иллюстрация того, насколько чувствительным может быть длинный выпуск к изменению ставок. Я всегда подчёркиваю: такие расчёты полезны для понимания механики, но не должны восприниматься как руководство к действию.
Длинные облигации требуют особого внимания к дюрации и рыночной цене. Чем длиннее срок до погашения, тем сильнее реакция на изменение ставок. Поэтому для консервативного инвестора, который не готов к просадкам, такие бумаги могут оказаться неподходящим инструментом, несмотря на привлекательную доходность.
6. Практические шаги до заседания
Самая разумная стратегия перед 23 октября, на мой взгляд, заключается не в попытке угадать решение ЦБ, а в подготовке нескольких вариантов действий. Первое, что стоит сделать, — посмотреть на действующий вклад и сравнить его ставку с текущим рынком. Если депозит существенно уступает предложениям на сопоставимый срок, вопрос о пролонгации стоит решить заранее.
Второе — если рассматриваются ОФЗ, заранее определите допустимую просадку цены. Особенно внимательно нужно относиться к бумагам с погашением после 2035 года: их цена сильнее реагирует на изменение рыночных ставок. Третье — не принимайте решение исключительно по первой реакции рынка. Пресс-релиз ожидается примерно в 13:30, а пресс-конференция начинается в 15:00. Между этими событиями рынок может резко менять ожидания, и поспешные действия могут обернуться потерями.
Главный риск для тех, кто рассчитывает на рост ОФЗ, заключается в том, что ставки могут оказаться выше ожиданий. Если ЦБ придётся ужесточать политику, банки получат возможность поднимать доходность новых вкладов, а цены длинных облигаций могут испытывать давление. Для вкладчика риск другой: можно зафиксировать ставку на длинный срок, а затем обнаружить, что ставки на рынке выросли. Поэтому универсального решения здесь нет — срок, ликвидность и отношение к колебаниям цены важнее красивой цифры в рекламном предложении.
7. Возможности для фиксации высокой доходности
На фоне неопределённости с ключевой ставкой вполне логично обратить внимание на текущие предложения по депозитам. Особенно если задача заключается не в спекуляции на изменении цены облигаций, а в том, чтобы заранее зафиксировать доходность на определённый срок. Сегодня на рынке ещё доступны вклады с рекордными условиями, и я считаю, что это окно возможностей может закрыться довольно быстро.
Почему это можно назвать «последним шансом» не только защитить сбережения от инфляции, но и заработать на них? Во-первых, такие ставки — это уже не рыночная норма, а акционные предложения, которые сильно ограничены по времени и могут исчезнуть в любой момент. Во-вторых, при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам. В-третьих, Центробанк продолжает цикл смягчения денежно-кредитной политики, а значит ставки по банковским депозитам неизбежно будут снижаться.
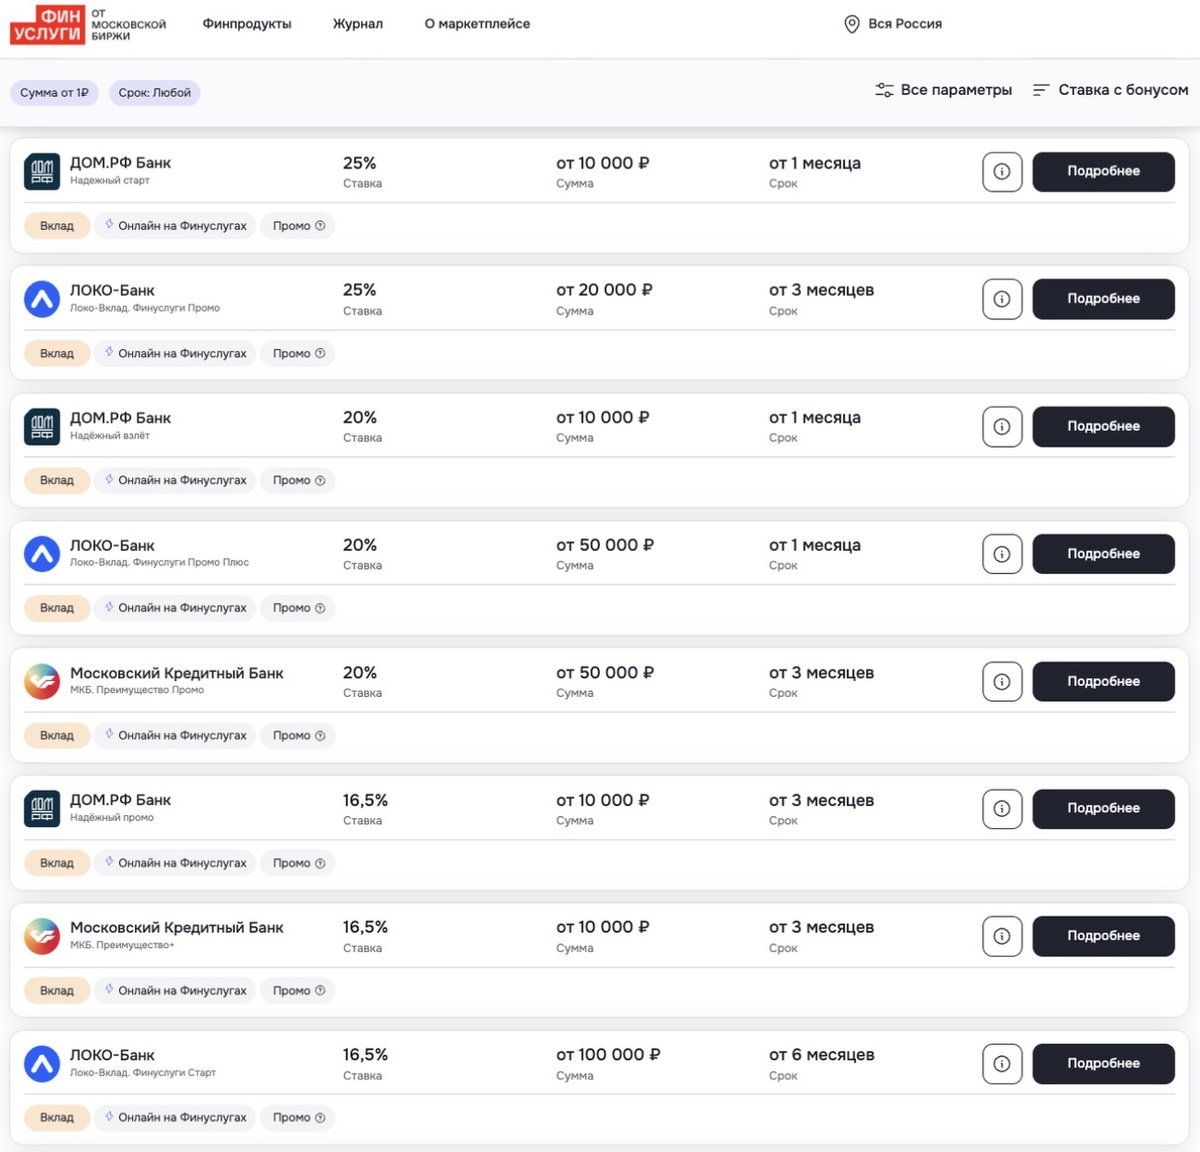
Открыть вклад с высокой ставкой можно полностью онлайн буквально за 10–15 минут. Для этого не придётся идти в офис банка, так как весь процесс оформления происходит дистанционно. Отдельно стоит отметить, что все вклады, которые представлены на подобных сервисах, застрахованы государством через систему страхования вкладов. Размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Поэтому, если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками.
8. Итоговые размышления: как действовать инвестору
Если решение ЦБ 23 октября окажется мягче ожиданий, длинные ОФЗ могут получить поддержку, а ставки по новым вкладам постепенно начнут снижаться. Если ставка останется на 14%, главным фактором станет прогноз дальнейшей политики — рынку придётся оценивать не сегодняшнюю цифру, а длительность периода высоких ставок. Если же ЦБ неожиданно повысит ставку, преимущество временно может оказаться на стороне новых депозитов, а длинные облигации столкнутся с дополнительным ценовым давлением.
Мой главный вывод перед 23 октября прост: не стоит пытаться угадать одну цифру. Гораздо полезнее заранее определить, какая часть денег должна оставаться ликвидной, какая может быть размещена на длительный срок и какую доходность вы считаете достаточной. Заседание Банка России действительно может стать важной точкой для рынка сбережений, но само решение по ключевой ставке не стоит рассматривать изолированно от прогноза и риторики регулятора.
Вкладчику нужно смотреть на срок и возможность зафиксировать доходность. Владельцу ОФЗ — на дюрацию, рыночную цену и вероятность дальнейшего изменения ставок. Чем длиннее горизонт, тем сильнее становится значение ожиданий рынка. Именно поэтому подготовиться к заседанию имеет смысл заранее, но принимать решение только на основании заголовка «ЦБ снизил» или «ЦБ сохранил» было бы слишком упрощённо.