
Когда речь заходит о будущем национальной валюты, всегда хочется найти не просто набор цифр, а логику, которая за ними стоит. Прогнозы — это ведь не гадание, а попытка собрать воедино множество разнонаправленных факторов: от нефтяных котировок до решений Минфина и Центробанка. Именно такой комплексный взгляд предлагают эксперты в свежем стратегическом обзоре, охватывающем последний квартал 2026 года и весь 2027 год.
Больше всего меня заинтересовало то, насколько широкий диапазон возможных значений курса закладывается в анализ. Разброс от 75 до 90 рублей за доллар — это не просто техническая вилка, а отражение принципиально разных сценариев развития событий в мировой экономике и геополитике.
1. Что будет двигать рублём в ближайшие месяцы
Ключевым фактором, который определит поведение российской валюты в четвёртом квартале, останется поток валютной выручки от экспорта. Параллельно с этим значимую роль продолжат играть операции денежных властей, связанные с бюджетным правилом и зеркалированием расходов из Фонда национального благосостояния.
Если посмотреть на конкретные цифры, то картина становится более осязаемой. В период с начала сентября по начало октября Министерство финансов запланировало направить на закупку валюты и золота в рамках бюджетного правила 55,6 млрд рублей. Это означает, что ежедневный объём таких операций составит порядка 2,5 млрд рублей.
Для сравнения стоит вспомнить, что месяцем ранее объёмы были заметно внушительнее — 6,5 млрд рублей в день. Таким образом, мы видим сокращение ежедневных покупок более чем в два с половиной раза. При этом Центробанк продолжает продавать валюту на 0,58 млрд рублей ежедневно до конца года. Если вычесть эти продажи из покупок Минфина, то чистый объём приобретения валюты со стороны властей составит около 1,92 млрд рублей в день. Для сравнения, в предыдущем месяце этот показатель достигал 5,92 млрд рублей.
2. Влияние экспортной выручки и нефтяных цен
При сохранении цены на российскую нефть в районе 90 долларов за баррель в октябре-ноябре товарный экспорт может увеличиться примерно до 48 млрд долларов. Это на 10% больше, чем в мае-июле. На первый взгляд, такая динамика должна существенно поддержать рубль. Однако есть нюанс: покупки валюты по бюджетному правилу компенсируют менее половины этого прироста.
Причина кроется в том, что рост нефтегазовых доходов бюджета будет сдерживаться увеличением выплат по демпферу нефтепереработчикам. Если же экспортная выручка покажет устойчивый рост, то можно ожидать укрепления курса до 80 рублей за доллар и 12 рублей за юань.
3. Оптимистичный сценарий: что должно совпасть для курса 75
Наиболее сильное укрепление рубля — до 75 за доллар и 11,2 за юань — аналитики связывают с целым набором благоприятных условий. Помимо роста экспортной выручки, для этого потребуется дополнительный приток валютной ликвидности на рынок. Кроме того, важным условием является снижение трёхмесячных ставок в юанях до 2% — уровня, который наблюдался в начале года.
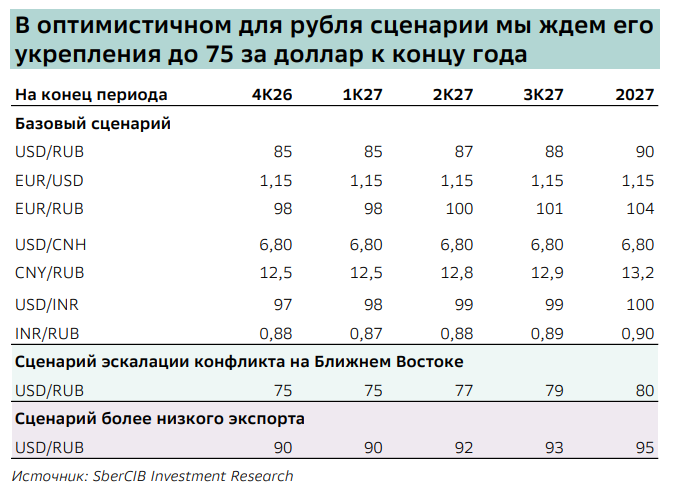
На графике видно, как различные комбинации факторов могут привести к принципиально разным траекториям курса. Это наглядно демонстрирует, насколько чувствителен валютный рынок к изменениям внешней конъюнктуры и внутренней денежно-кредитной политики.
4. Базовый сценарий: почему рубль может ослабнуть
В базовом варианте развития событий аналитики исходят из того, что после эскалации конфликта на Ближнем Востоке вновь начнутся переговорные процессы, что приведёт к снижению сырьевых цен. Дополнительное давление на рубль может оказать и изменение параметров бюджетного правила.
Министерство финансов уже подтвердило намерение со следующего года снизить цену отсечения с 59 до 50 долларов за баррель. По расчётам экспертов, при прочих равных это увеличит покупки валюты по бюджетному правилу на 120 млрд рублей ежемесячно. В результате базовый прогноз предполагает курс 85 рублей за доллар на конец текущего года и ослабление до 90 рублей в следующем.
Тема снижения цены отсечения обсуждалась на правительственном уровне. Вице-премьер Александр Новак отмечал, что такая цифра рассматривается, но окончательное решение будет принято после одобрения всех параметров федеральными органами исполнительной власти. По его словам, стратегически снижение цены отсечения направлено на обеспечение более стабильного бюджета и наполнение Фонда национального благосостояния. С точки зрения планирования такой подход снижает риски, связанные с волатильностью мировых цен.
5. Три пути развития экономики до 2027 года
Ситуация в Ормузском проливе заставила аналитиков пересмотреть прогноз по нефтяным ценам в сторону повышения. Теперь они ожидают, что в четвёртом квартале баррель Brent будет стоить около 95 долларов, а Urals — 72 доллара. При этом закладывается продолжение противостояния как минимум до конца 2026 года. На основе этих предпосылок выделяются три макроэкономических сценария.
Первый, базовый, предполагает урегулирование ситуации в четвёртом квартале 2026 года. Это приведёт к нормализации мировых цен на нефть в 2027 году: Urals будет стоить в среднем 68 долларов в 2026-м и 55 долларов в 2027-м. Топливный кризис в России в этом случае рассматривается как временное явление, а с четвёртого квартала ожидается улучшение. Экспорт нефтепродуктов начнёт восстанавливаться уже в следующем году. Среднегодовой курс в этом сценарии — 80 рублей за доллар в 2026 году и 87 рублей в 2027-м.
Второй сценарий получил название «ни мира, ни войны». Он подразумевает сохранение высоких цен на нефть: 71 доллар за баррель Urals в 2026 году и 73 доллара в 2027-м. Внутренние условия для России при этом остаются такими же, как в базовом варианте. Однако резкий рост дополнительных нефтегазовых доходов позволяет существенно увеличить инвестиции из ФНБ уже в 2027 году. Для рубля такой сценарий означает укрепление в четвёртом квартале и в следующем году.
Третий сценарий — эскалация конфликта с Украиной. Цены на нефть здесь те же, что и в базовом: 68 долларов за баррель в 2026-м и 55 долларов в 2027-м. Однако удары по российской инфраструктуре и логистике продолжаются, проблемы на внутреннем топливном рынке сохраняются, а экспорт нефтепродуктов остаётся под запретом весь 2027 год. Этот вариант развития событий подразумевает более слабый рубль по сравнению с базовым сценарием.
Разница между этими тремя путями колоссальная. Она показывает, насколько сильно курс национальной валюты зависит не только от сугубо экономических показателей, но и от геополитической обстановки, решений правительства и динамики мировых рынков. Именно поэтому любые долгосрочные прогнозы стоит воспринимать не как истину в последней инстанции, а как инструмент для понимания возможных развилок.