
Каждое заседание Банка России по ключевой ставке — это момент, когда финансовый рынок на несколько дней замирает в ожидании. Очередная дата, 23 октября, не стала исключением. Однако в этот раз интрига приобрела совершенно особый оттенок: ещё недавно участники рынка активно обсуждали вероятность снижения ставки, а теперь всё чаще звучит слово «пауза».
Причина проста — инфляция снова напомнила о себе. Свежие данные Росстата показали, что годовой рост потребительских цен достиг 7,17%. Это не просто цифра. Это уровень, который уже превышает верхнюю границу официального прогноза Центрального банка на 2026 год. И это обстоятельство способно кардинально изменить расстановку сил на ближайшем заседании.
Я внимательно слежу за подобными изменениями уже не первый год. И могу сказать, что именно такие моменты — когда ожидания резко расходятся с реальностью — заставляют по-новому взглянуть на привычные финансовые стратегии. Будь то депозиты, облигации или просто планирование семейного бюджета.
1. Что скрывается за недельным скачком цен
На первый взгляд цифра недельного роста цен выглядит тревожно: за период с 29 сентября по 5 октября потребительские цены поднялись сразу на 0,96%. С начала года инфляция составила 5,94%. Если смотреть только на эти показатели, может сложиться впечатление, что экономика снова входит в зону турбулентности.
Однако, как это часто бывает, за общей цифрой скрывается куда более сложная история. Почти весь резкий скачок объясняется не повсеместным удорожанием товаров и услуг, а разовым событием — индексацией тарифов ЖКХ с 1 октября. По оценке Минэкономразвития, именно этот фактор обеспечил около 0,75 процентного пункта недельной инфляции.
Цифры по отдельным направлениям впечатляют: водоотведение подорожало на 17,1%, холодное водоснабжение — на 15,3%, горячее — на 14,2%. Отопление прибавило 12,7%, а электроэнергия — 12%. В среднем тарифы были проиндексированы на 9,9%.
 Рост тарифов ЖКХ стал главным фактором недельного ускорения инфляции
Это очень важная деталь. Она показывает, что недельный рост на 0,96% нельзя механически переносить на всю потребительскую корзину. Однако для регулятора важен не только источник скачка, но и общий инфляционный фон, который остаётся напряжённым.
2. Неоднородная картина: что дорожает, а что дешевеет
Если разложить потребительскую корзину на составляющие, картина становится ещё более мозаичной. Продовольственные товары за неделю подорожали всего на 0,17%, при этом плодоовощная продукция даже подешевела на 0,57%. Непродовольственные товары выросли в цене на 0,13%. Среди них выделяются смартфоны, прибавившие 1,1%, и телевизоры, подорожавшие на 1%.
Отдельного внимания заслуживает топливо. Бензин за неделю вырос на 0,3%, а с начала года его стоимость увеличилась уже на 21,5%. Дизельное топливо, напротив, немного подешевело за неделю — на 0,1%, но по сравнению с началом года остаётся дороже на 14%.
Любопытно, что некоторые услуги в этот же период дешевели. Поездки на Черноморское побережье снизились в цене на 6,8%, а путешествия в страны Юго-Восточной Азии — на 3,1%. Такая разнонаправленная динамика лишний раз подтверждает: говорить об однородном ускорении инфляции было бы неверно.
3. Почему Банк России смотрит шире одной цифры
Центральный банк никогда не реагирует на отдельные недельные показатели механически. Регулятор анализирует целый комплекс факторов: инфляционные ожидания населения и бизнеса, кредитную активность, потребительский спрос, ситуацию на рынке труда, динамику курса рубля и многое другое.
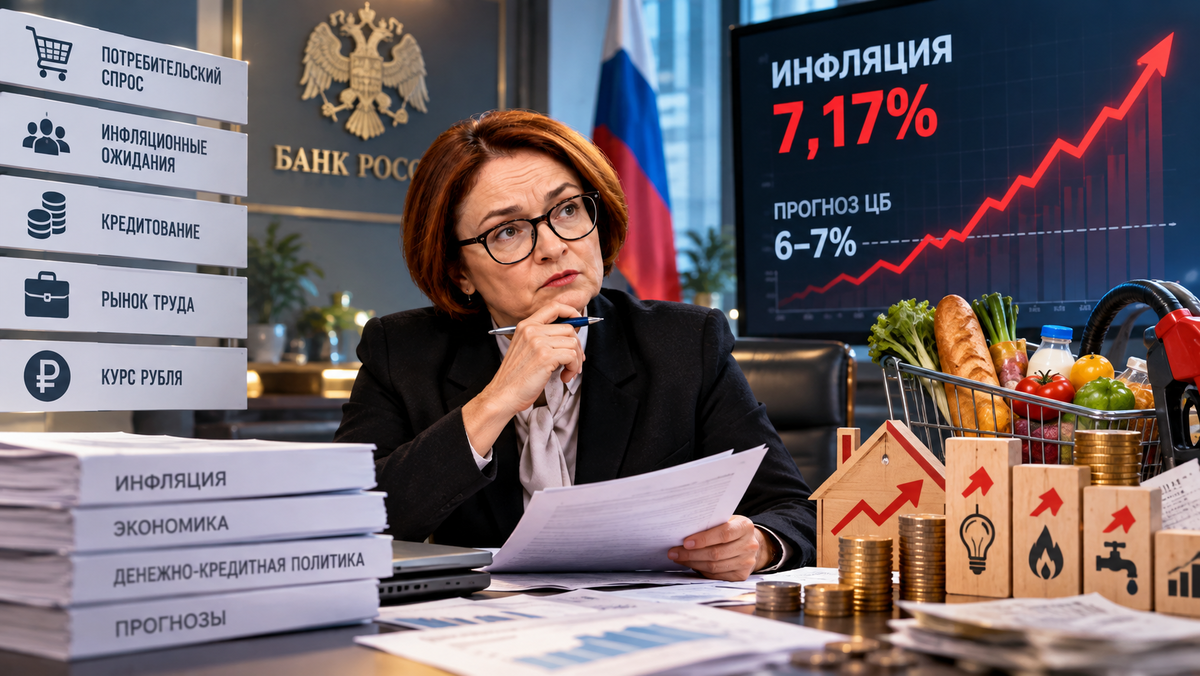 Для регулятора важна не только недельная статистика, но и общий инфляционный фон
Именно поэтому сам по себе разовый скачок цен на 0,96% не означает автоматического ужесточения денежно-кредитной политики. Проблема в другом: годовая инфляция уже достигла 7,17%, тогда как прогноз Банка России на 2026 год находится в диапазоне 6–7%. Фактический показатель оказался выше верхней границы этого коридора.
Для регулятора это неприятный сигнал. Особенно если одновременно сохраняются дополнительные инфляционные риски, связанные с потребительской активностью и состоянием рынка труда. В такой ситуации осторожность становится не просто оправданной, а необходимой.
4. Три сценария для октябрьского заседания
На сегодняшний день можно выделить три основных варианта развития событий 23 октября.
Сохранение ставки на уровне 14%
Этот сценарий выглядит наиболее логичным. В сентябре Банк России уже взял паузу, оставив ключевую ставку на уровне 14% годовых. Свежая статистика по инфляции лишь усиливает аргументы в пользу ещё одной паузы. Регулятору нужно время, чтобы оценить, насколько устойчивым окажется рост цен после октябрьской индексации тарифов и как поведут себя остальные компоненты инфляции.
Снижение ставки
Полностью исключать такой вариант нельзя. Денежно-кредитная политика действует с временным лагом, поэтому теоретически ЦБ мог бы ориентироваться не только на текущую инфляцию, но и на перспективу. Однако после публикации свежих данных вероятность снижения в октябре заметно сократилась. Ожидания рынка становятся более консервативными.
 Сценарий снижения ставки в октябре становится всё менее вероятным
Повышение ставки
Этот вариант пока нельзя назвать базовым, но и сбрасывать его со счетов не стоит. Если ускорение инфляции окажется устойчивым, а инфляционные ожидания продолжат расти, регулятор теоретически может вернуться к ужесточению политики. Аналитики инвестиционной компании «КИТ Финанс Брокер» прямо отмечают, что пространство для снижения ставки после последних данных практически исчезло. При этом вопрос о дальнейшем смягчении может быть отложен вплоть до декабря.
5. Когда ждать нового цикла снижения
Если в октябре ставка останется на месте, главным вопросом станет не «снизят ли», а «когда снизят». И здесь мнения аналитиков начинают расходиться всё сильнее.
Некоторые эксперты считают, что к концу 2026 года ключевая ставка может сохраниться на уровне 14% годовых. Прогноз по инфляции при этом находится в диапазоне 6,8–7,5%. В 2027 году рост цен может замедлиться до 5–5,5%, а возобновление цикла снижения ставки, по этим оценкам, стоит ждать не раньше весны.
Существует и более сдержанная точка зрения: прогноз Банка России по возвращению инфляции к 4% выглядит слишком оптимистичным. Реалистичная средняя ключевая ставка в 2027 году может составить 11–13% годовых. Ранее о возможности переноса снижения ставки на 2027 год говорил и председатель комитета Госдумы по финансовому рынку Анатолий Аксаков. Главным условием для смягчения политики остаётся устойчивое замедление инфляции.
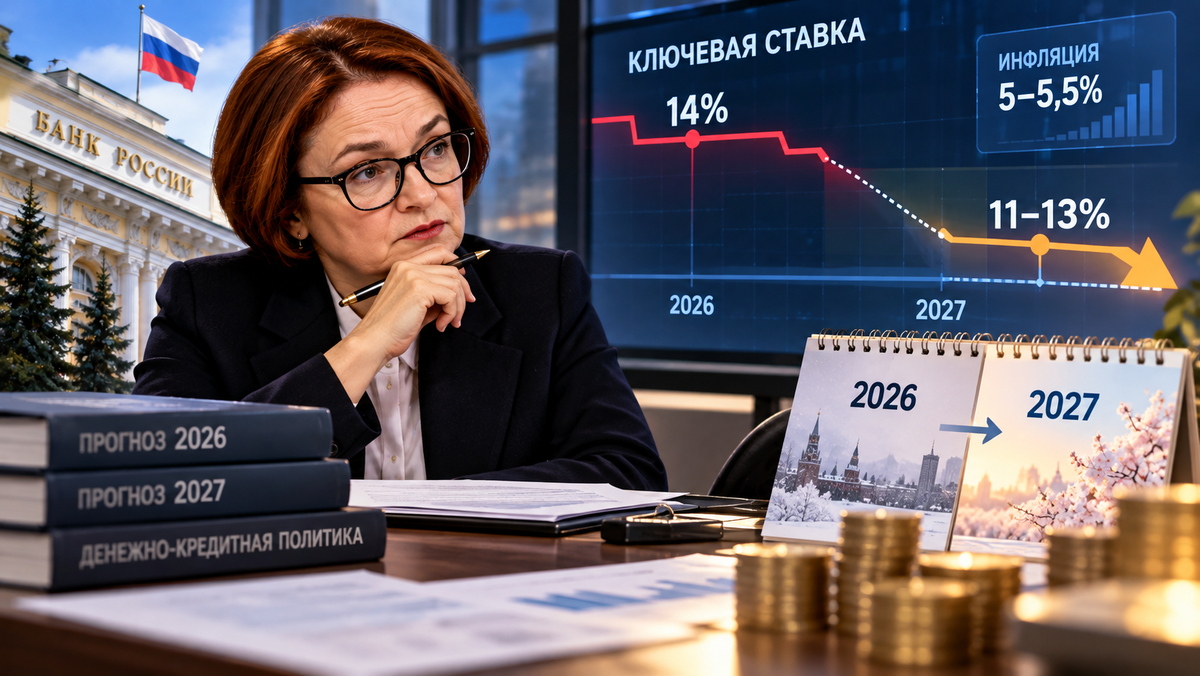 Возобновление цикла снижения ставки может быть отложено до 2027 года
6. Что это значит для вкладчиков
Для тех, кто держит деньги на депозитах, сохранение высокой ключевой ставки — новость двойственная. С одной стороны, если регулятор будет дольше удерживать ставку на повышенном уровне, у банков останется меньше причин резко снижать доходность вкладов. Привлекательные предложения могут сохраняться дольше, чем ожидалось.
С другой стороны, ждать бесконечно тоже не получится. Как только инфляция начнёт устойчиво замедляться, а ЦБ перейдёт к снижению ставки, банки постепенно последуют за ним. Поэтому стратегия «подожду ещё немного ради более высокой ставки» может оказаться спорной.
Особенно это касается тех, кто рассматривает короткие и среднесрочные вклады. Сегодня ещё можно найти предложения с рекордной доходностью, но такие условия — это, скорее, акционные продукты, ограниченные по времени. Они могут исчезнуть в любой момент.
Я считаю, что если у вас есть свободные деньги и вы точно не планируете использовать их в ближайшие месяцы, сейчас действительно удачный момент для фиксации высокой доходности. При дальнейшем смягчении денежно-кредитной политики банки просто не смогут поддерживать подобные ставки по депозитам.
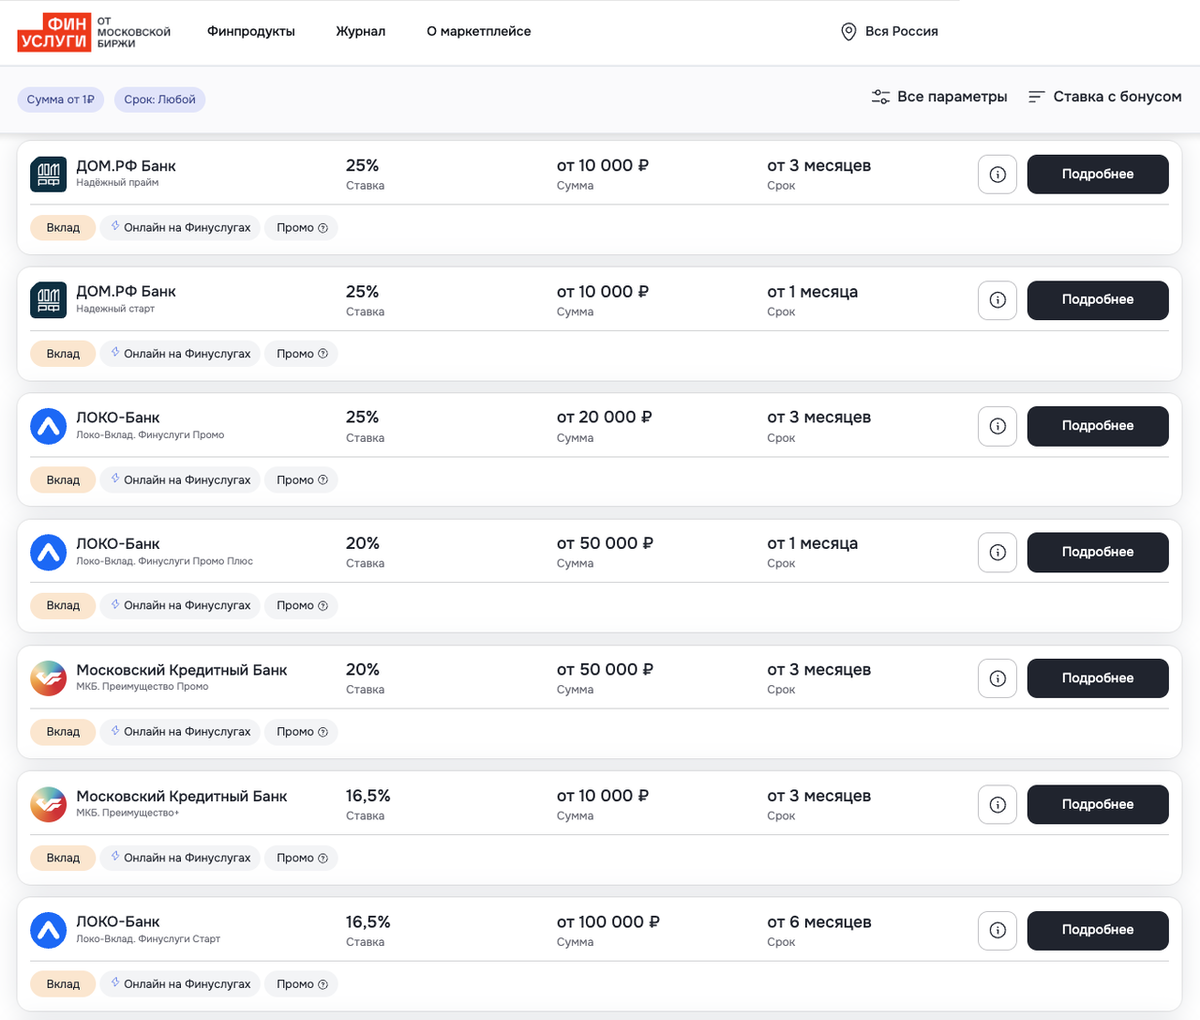 Высокие ставки по вкладам могут сохраниться, но рассчитывать на них вечно не стоит
Открыть вклад под высокий процент сегодня можно полностью онлайн — на оформление уходит буквально 10–15 минут. При этом важно помнить о страховании вкладов: государство гарантирует возмещение в размере 1,4 млн рублей на одного вкладчика в одном банке. Если сумма существенно превышает этот лимит, разумно распределить деньги между несколькими банками.
7. Как высокая ставка влияет на облигации
Ещё один инструмент, чутко реагирующий на решения Банка России, — облигации федерального займа. Высокая ключевая ставка поддерживает привлекательную доходность новых выпусков ОФЗ, но одновременно ограничивает возможности для быстрого роста цен уже обращающихся бумаг.
Если рынок окончательно убедится, что снижение ставки откладывается до 2027 года, ожидания инвесторов по долговому рынку будут корректироваться. Но ситуация может измениться достаточно быстро: как только инфляция начнёт устойчиво замедляться, перспективы будущего смягчения политики начнут закладываться в цены облигаций заранее.
 Для рынка ОФЗ сейчас важны не только текущие ставки, но и ожидания по следующему шагу ЦБ
Поэтому для инвестора сейчас особенно важны не только текущая доходность ОФЗ, но и понимание того, каким будет следующий шаг Банка России. В такие периоды неопределённости особенно ценится способность не поддаваться эмоциям и трезво оценивать долгосрочные перспективы.
8. Главное перед заседанием
Ситуация перед 23 октября выглядит следующим образом. Инфляция в России достигла 7,17% в годовом выражении и оказалась выше верхней границы прогноза ЦБ на 2026 год. Недельный рост цен в 0,96% во многом связан с индексацией тарифов ЖКХ, поэтому делать вывод о резком ухудшении всех компонентов инфляции только по этой цифре было бы неправильно.
Однако для Банка России это всё равно важный сигнал. Снижение ключевой ставки 23 октября теперь выглядит менее вероятным, а сохранение ставки на уровне 14% становится более логичным сценарием. Если инфляция останется высокой и в ближайшие месяцы, регулятор может перенести начало следующего этапа смягчения денежно-кредитной политики на 2027 год.
Для вкладчиков это означает простую вещь: период относительно высокой доходности по депозитам может продлиться, но рассчитывать на бесконечное сохранение нынешних ставок не стоит. Главное сейчас — не пытаться угадать одно конкретное число ставки, а следить за тенденцией инфляции и решениями ЦБ. Если рост цен действительно начнёт устойчиво замедляться, пространство для снижения ставки снова появится.
9. Вывод
Сейчас у Банка России нет очевидной необходимости торопиться со снижением ключевой ставки. Инфляция остаётся выше целевого уровня, а годовой показатель уже превысил верхнюю границу прогноза на 2026 год. При этом скачок недельной инфляции во многом объясняется индексацией ЖКХ, поэтому говорить о неизбежном повышении ставки пока рано.
Наиболее вероятным сценарием перед заседанием 23 октября выглядит сохранение ставки на уровне 14%. А вот сроки следующего снижения будут зависеть прежде всего от того, сможет ли инфляция стабильно пойти вниз в последние месяцы года. Именно этот фактор, а не разовые всплески цен, определит дальнейшую траекторию денежно-кредитной политики.