
Октябрьское заседание Центрального банка по ключевой ставке — событие, вокруг которого сейчас сосредоточено внимание и аналитиков, и обычных вкладчиков. В воздухе повисла интрига: продолжит ли регулятор цикл смягчения, начатый ранее, или возьмёт ещё одну паузу? Ситуация настолько неоднозначная, что даже опытные наблюдатели предпочитают осторожные формулировки. Мне как человеку, внимательно следящему за денежно-кредитной политикой, кажется важным разобраться не только в базовом прогнозе, но и в скрытых сигналах, которые рынок может уловить между строк пресс-релиза.
После сентябрьского решения, когда ставка осталась на уровне 14% годовых, главный вопрос сместился. Теперь всех интересует не столько сам факт снижения в октябре, сколько то, когда регулятор сочтёт возможным вернуться к смягчению. Высокая инфляция, устойчивые инфляционные ожидания и бюджетные риски заставляют действовать сдержанно, и это, пожалуй, ключевой контекст предстоящего заседания.
1. Пауза как способ выиграть время для анализа
Сентябрьское заседание стало первой остановкой после десяти последовательных шагов вниз. При этом Центробанк сознательно не стал давать рынку однозначного сигнала о дальнейших действиях. В официальном комментарии было отмечено усиление ценового давления и необходимость учитывать широкий спектр факторов — от динамики инфляции до внешних условий. Такой подход говорит о том, что регулятор находится в режиме наблюдения, а не активных действий.
Особое значение приобретает показатель устойчивой инфляции. По оценкам самого Банка России, она ускорилась до диапазона 5–6%, и одним из заметных драйверов стало повышение цен на моторное топливо. При этом годовая инфляция остаётся существенно выше целевого ориентира в 4%. Свежие данные статистики показывают, что с начала 2026 года потребительские цены выросли на 5,94%, а в начале октября годовой показатель достиг 7,17%.
Получается противоречивая картина: ключевая ставка уже заметно ниже прежних уровней, но инфляционный фон и ожидания населения не позволяют расслабиться. Именно поэтому октябрьская пауза может стать не признаком разворота, а попыткой получить больше информации перед декабрьским решением.
2. Почему сохранение ставки выглядит самым реалистичным вариантом
Большинство аналитиков сходится во мнении, что 23 октября ставка останется на уровне 14%. Причина не в недостатке решимости, а в отсутствии достаточных оснований для движения в любую из сторон. Повышать ставку сейчас значило бы признать, что инфляционное давление выходит из-под контроля, но таких сигналов пока нет. Снижать — значит проигнорировать рост цен и ожиданий, что было бы преждевременно.
Параметры государственного бюджета, по мнению ряда специалистов, оказались близки к тем, которые регулятор уже закладывал в предыдущие прогнозы. Это снижает вероятность резких изменений траектории из-за бюджетных сюрпризов. Однако риски остаются: рост цен на топливо, повышенные инфляционные ожидания и некоторое ускорение корпоративного кредитования продолжают давить на ситуацию.
Мне представляется, что октябрьское заседание — это в первую очередь возможность для ЦБ сверить свои модели с реальностью. Если новые данные укажут на устойчивое замедление инфляции, дверь для снижения в декабре останется открытой. Если же показатели окажутся хуже прогноза, пауза может затянуться.
3. Инфляционные ожидания как главный тормоз
Одним из самых тревожных сигналов для регулятора остаются инфляционные ожидания населения. В сентябре они выросли на 0,5 процентного пункта и достигли 14,2%. Одновременно оценка наблюдаемой годовой инфляции увеличилась до 15,1% против 14,3% месяцем ранее. Это означает, что люди не просто ждут роста цен — они уже ощущают его в повседневной жизни.
Для денежно-кредитной политики такие цифры критически важны. Даже если отдельные показатели начинают улучшаться, высокие ожидания способны поддерживать инфляцию в будущем. Люди начинают покупать впрок, бизнес закладывает рост издержек в цены, и спираль раскручивается. Именно поэтому регулятор не может позволить себе автоматическое снижение ставки только на основании отдельных позитивных данных.
Дополнительным фактором остаётся кредитная активность. Слишком быстрое смягчение способно подстегнуть спрос на займы, что создаст дополнительное давление на цены. Поэтому пауза в октябре выглядит не как слабость, а как осознанный выбор в пользу устойчивости.
4. Сценарий снижения: возможен, но маловероятен
Полностью исключать снижение ставки в октябре нельзя. Если новые данные по инфляции окажутся заметно лучше ожиданий, а инфляционные ожидания начнут снижаться, у регулятора появятся аргументы для продолжения смягчения. Однако на текущем этапе такой сценарий выглядит менее вероятным, чем сохранение ставки.
Некоторые эксперты допускают возобновление снижения уже в декабре. В пользу паузы сейчас говорят бюджетные параметры, отсутствие нового существенного ускорения инфляционного давления и замедление роста потребления и зарплат. Против снижения выступают высокие ожидания, сохраняющаяся кредитная активность и риски более длительного ограничения производственных возможностей.
Поэтому итоговое решение может оказаться менее важным, чем формулировки, которые прозвучат после заседания. Рынок будет искать намёки на декабрь в каждом слове.
5. Три возможных пути для октябрьского заседания
Если свести текущие ожидания к трём основным вариантам, картина выглядит следующим образом. Первый сценарий — ставка остаётся на уровне 14%. Это наиболее вероятный вариант: ЦБ берёт паузу и продолжает следить за инфляцией, бюджетом, кредитованием и ожиданиями. Второй сценарий — ставка снижается. Такой вариант возможен при существенном улучшении инфляционной статистики и снижении рисков, но пока для него недостаточно оснований. Третий сценарий — ставка повышается. Сейчас он выглядит наименее вероятным: для такого решения потребовалось бы увидеть гораздо более серьёзное и устойчивое усиление инфляционного давления.
Мне кажется, что именно первый сценарий станет реальностью. Но интрига сохраняется до последнего момента, и это делает предстоящее заседание особенно интересным.
6. Что будет после 23 октября: взгляд в декабрь
Главный интерес для рынка может сместиться на декабрь. Если ЦБ сохранит ставку 23 октября, но даст понять, что инфляционное давление постепенно ослабевает, рынок начнёт закладывать новое снижение в конце года. Такой вариант допускают многие аналитики.
При этом дальнейшая траектория ставки будет зависеть от нескольких факторов: инфляции, ожиданий, бюджетной политики и ситуации с кредитованием. Отдельное значение будут иметь новые прогнозы Банка России. Некоторые специалисты допускают, что диапазон средней ключевой ставки на 2027 год может быть повышен с прежних 10,5–12,5% до 11,0–13,5%. Это важный момент: даже если ставка начнёт снижаться, возвращение к быстрому и глубокому смягчению вовсе не гарантировано.
Дополнительное инфляционное давление могут создать повышение тарифов ЖКХ и РЖД, сохраняющаяся кредитная активность и опережающий рост зарплат относительно производительности труда. Все эти факторы заставляют регулятора быть осторожным даже в среднесрочной перспективе.
7. Вклады: почему сейчас важно не упустить момент
Для вкладчиков решение 23 октября имеет особое значение. Если ставка останется на уровне 14%, банки получат меньше причин резко пересматривать депозитные предложения в сторону уменьшения. Но если ЦБ даст чёткий сигнал о возможном дальнейшем снижении, кредитные организации могут начать корректировать ставки заранее, не дожидаясь декабрьского заседания.
Поэтому вкладчику важно смотреть не только на сегодняшнюю максимальную ставку, но и на срок, условия досрочного расторжения, возможность пополнения и капитализации процентов. Особенно это актуально для тех, кто планирует разместить крупную сумму на несколько месяцев или год. При снижении ключевой ставки высокодоходные предложения могут постепенно исчезать, и зафиксировать привлекательную доходность заранее иногда оказывается разумнее, чем ждать идеального момента.
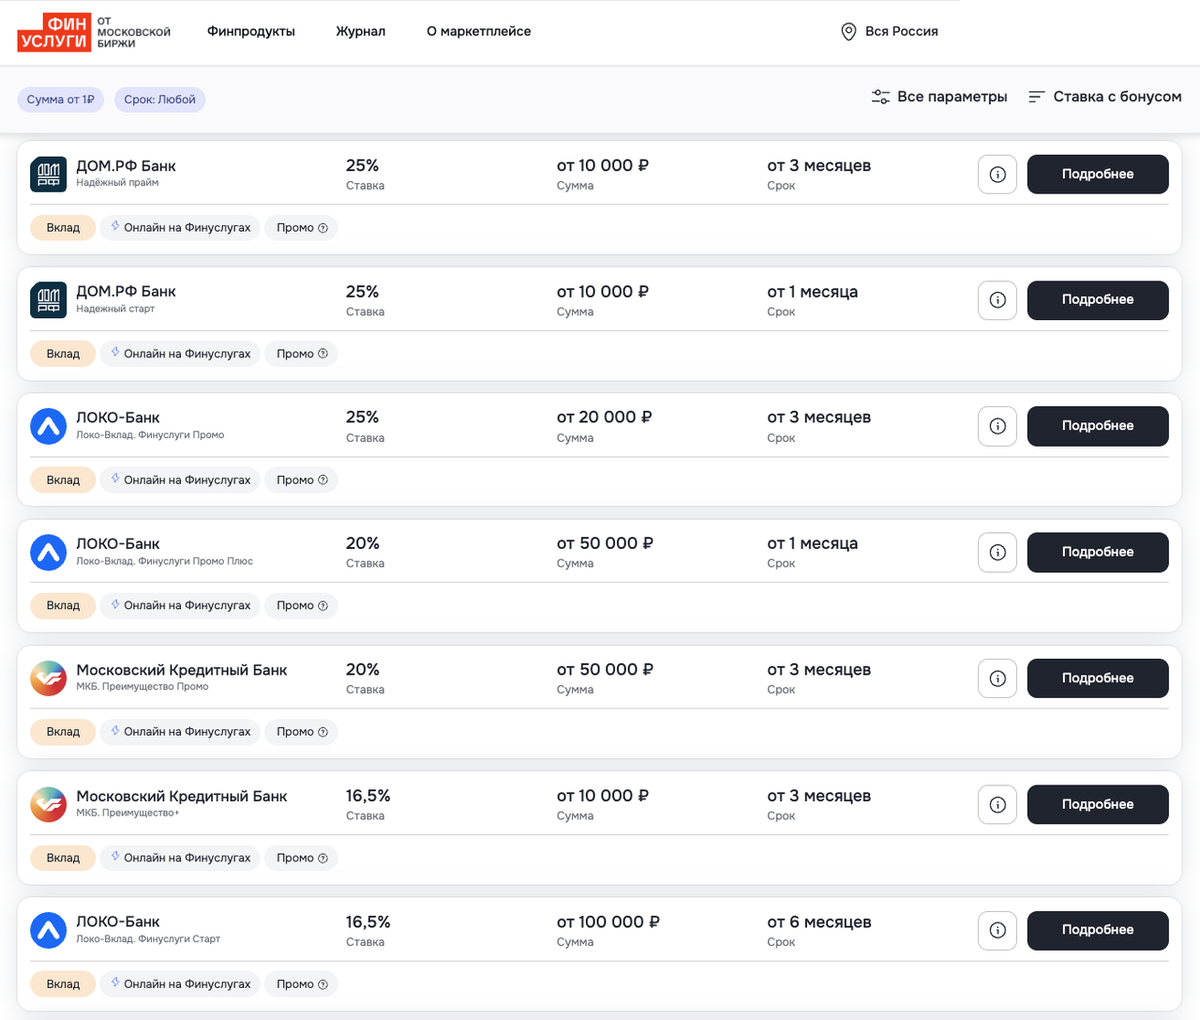
Мне не раз приходилось наблюдать, как люди упускают выгодные условия, надеясь на ещё более высокие ставки. Сейчас на рынке ещё встречаются предложения с доходностью до 25% годовых, но это уже не рыночная норма, а акционные продукты, которые сильно ограничены по времени. При дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам. Центробанк продолжает цикл смягчения денежно-кредитной политики, а значит ставки по банковским депозитам неизбежно будут снижаться.
При размещении крупных сумм стоит помнить о государственной страховке через систему страхования вкладов. Размер возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками. Это простая, но эффективная стратегия защиты сбережений.
8. Облигации и кредиты: разные стороны одной медали
Решение ЦБ повлияет не только на банковские вклады. Для рынка облигаций снижение ключевой ставки обычно становится позитивным фактором: доходность новых выпусков постепенно уменьшается, а уже обращающиеся облигации с привлекательными купонами могут становиться интереснее для инвесторов. Но здесь также важна будущая траектория ставки. Если ЦБ будет снижать её медленнее, чем ожидал рынок, реакция долгового рынка может оказаться неоднозначной.
Для заёмщиков ситуация обратная. Более высокая ключевая ставка означает сохранение дорогого кредитования. Если же цикл снижения возобновится, стоимость новых кредитов со временем может уменьшаться. Однако мгновенного эффекта ждать не стоит. Банки учитывают не только текущее решение ЦБ, но и собственные риски, стоимость фондирования и ожидания относительно будущей ставки.
Таким образом, октябрьское заседание станет важной точкой отсчёта для всех сегментов финансового рынка. Даже если само решение окажется предсказуемым, его интерпретация может задать тон на ближайшие месяцы.
9. Главный вопрос после заседания: что дальше
Базовый сценарий на 23 октября 2026 года достаточно понятен: большинство экспертов ожидают сохранения ключевой ставки на уровне 14%. Но это ещё не означает, что ЦБ отказался от дальнейшего снижения. Напротив, октябрьская пауза может быть попыткой дождаться более убедительных сигналов от инфляции и экономики.
Поэтому 23 октября стоит следить сразу за тремя вещами: самим решением по ставке, риторикой Банка России и обновлённым макроэкономическим прогнозом. Если инфляция начнёт устойчиво замедляться, а инфляционные ожидания пойдут вниз, вероятность снижения ставки в декабре возрастёт. Если же ценовое давление сохранится, ЦБ может дольше удерживать ставку на повышенном уровне.
Для меня как наблюдателя очевидно: период высоких депозитных ставок постепенно подходит к переломному моменту. Если ставки действительно продолжат снижаться, нынешние выгодные предложения могут стать редкостью. При этом решение ЦБ 23 октября само по себе не станет окончательным ответом на вопрос о ставке до конца года. Гораздо важнее будет понять, какой сигнал Банк России даст относительно декабря и 2027 года.