
Когда речь заходит о размещении на депозите действительно серьезной суммы, многие до сих пор представляют себе простую схему: принес деньги, подписал договор, забыл на полгода. Однако реальность финансового мониторинга в 2026 году устроена несколько сложнее, и я все чаще замечаю, как вкладчики оказываются не готовы к одному простому, но неожиданному вопросу: откуда у вас эти средства?
Ситуация, которую еще пару лет назад можно было считать редким исключением, сегодня становится частью повседневной банковской практики. И дело здесь вовсе не в том, что кто-то пытается ограничить права людей на распоряжение собственными накоплениями. Скорее наоборот: система пытается отделить понятные и прозрачные финансовые истории от тех, где происхождение капитала вызывает объективные сомнения.
Когда я разбиралась в этой теме, мне стало очевидно: главный источник тревоги для многих — не сам факт возможного запроса, а полное непонимание того, как на него реагировать и какие аргументы могут считаться убедительными.
1. Почему сам размер вклада еще ни о чем не говорит
Существует расхожее заблуждение, будто существует некая универсальная сумма, после которой банк автоматически начинает задавать вопросы. На практике все устроено гораздо тоньше. Один и тот же миллион рублей может выглядеть в глазах финансовой организации совершенно по-разному в зависимости от контекста.
Представьте человека, который на протяжении нескольких лет получает официальную зарплату, часть дохода регулярно переводит на накопительный счет, а затем открывает вклад на четыре миллиона рублей. Для банка такая операция выглядит органично: есть прослеживаемая история накопления, понятный источник поступлений и логичное поведение клиента.
Теперь вообразите другую ситуацию. Клиент с минимальным официальным доходом внезапно вносит несколько миллионов наличными, после чего начинает перемещать средства между счетами и быстро их снимает. Сумма может быть той же самой, но экономический смысл операций становится значительно менее очевидным.
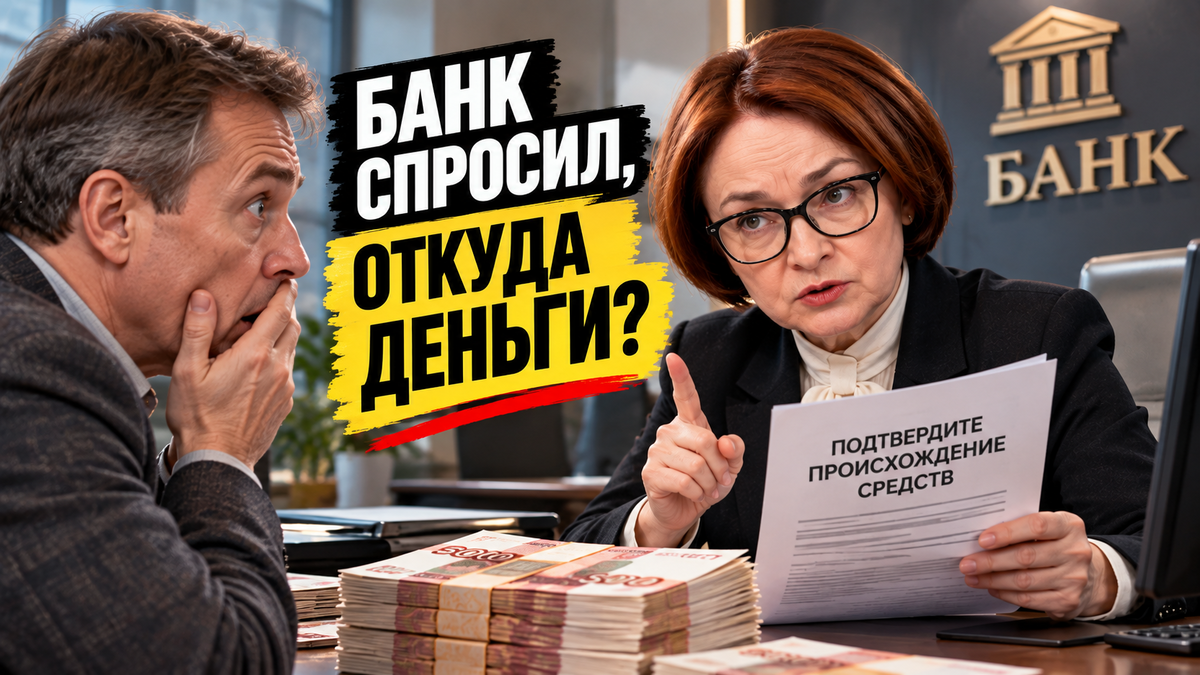
Именно поэтому финансовые организации оценивают не отдельную цифру, а совокупность обстоятельств. Законодательство позволяет банкам принимать обоснованные меры для выяснения источников происхождения денежных средств, однако характер и объем таких мер должны соответствовать уровню риска конкретных операций.
Мне кажется важным подчеркнуть: крупный вклад сам по себе не является проблемой. Проблемой становится несоответствие между суммой операции и той финансовой картиной, которую банк видит по клиенту.
2. Почему именно наличные оказались в центре внимания
Весной 2026 года произошло событие, которое заметно повлияло на практику работы кредитных организаций. Банк России рекомендовал усилить анализ операций по внесению крупных сумм наличными. Регулятор предложил банкам ежедневно отслеживать такие операции и ориентироваться на установленные признаки.
При этом принципиально важно, что в рекомендациях содержалась существенная оговорка: повышенное внимание не должно касаться физических лиц, по которым уже имеется документально подтвержденная информация о финансовом положении, деловой репутации и источниках происхождения средств. Это означает, что для человека с прозрачной финансовой историей новые подходы не создают дополнительных сложностей.
Смысл рекомендаций не в том, чтобы объявить каждую операцию с наличными подозрительной. Речь о другом: когда клиент, никогда ранее не работавший с крупными суммами, внезапно приносит в кассу значительный объем наличных, банк должен иметь возможность понять, откуда эти деньги появились.
Я часто привожу такой пример: человек продал квартиру и решил разместить полученные средства на депозите. Сам по себе сценарий абсолютно нормален. Но договор купли-продажи и банковская выписка становятся теми самыми доказательствами, которые мгновенно снимают все возможные вопросы.
3. Какие операции привлекают дополнительное внимание
Важно понимать: банк никогда не оценивает одну операцию в отрыве от общего контекста. Финансовый мониторинг анализирует совокупность признаков, которые в комплексе могут указывать на неочевидный характер движения средств.
Среди таких признаков можно выделить несколько наиболее распространенных. Внезапное поступление крупной суммы на счет, особенно если раньше подобных операций не было. Внесение значительного объема наличных, который заметно превышает обычные для клиента суммы. Операции, сильно отличающиеся от привычного поведения. Сложные цепочки переводов между несколькими счетами, когда деньги перемещаются без видимой экономической цели. Быстрое снятие или перевод средств, которые только что поступили. И наконец, движение денег, которое очевидно не соответствует известному банку финансовому положению клиента.
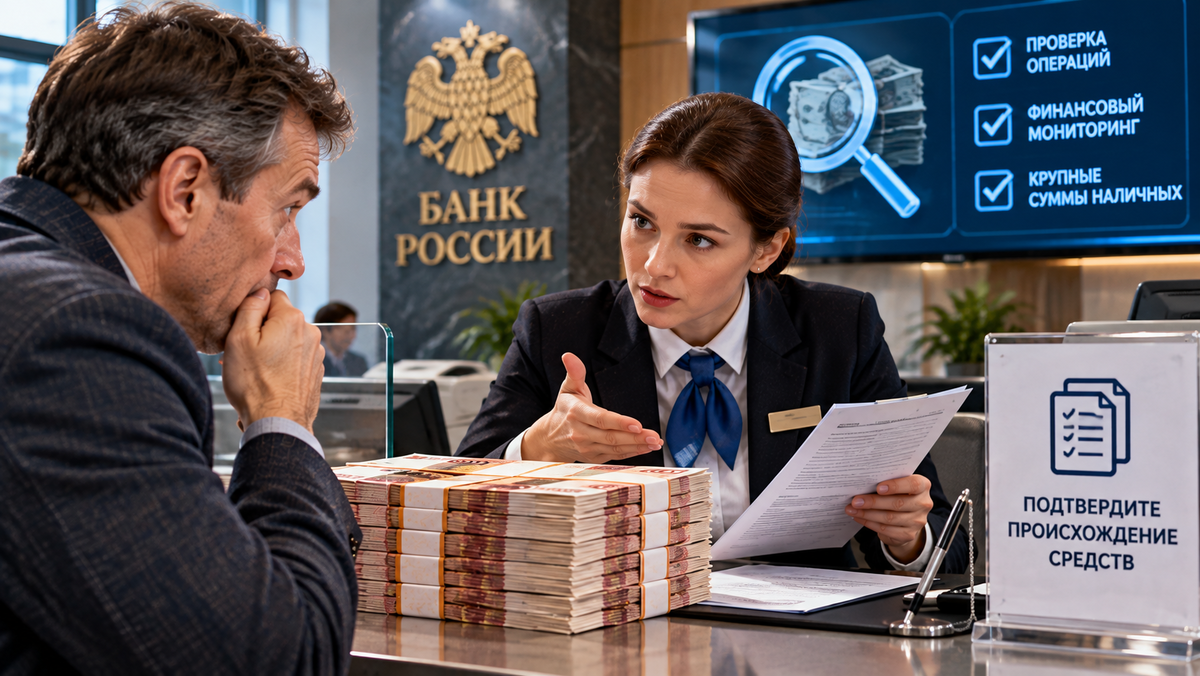
При этом я хочу подчеркнуть важное различие: необычная операция не равна незаконной. Финансовый мониторинг существует не для того, чтобы обвинять людей, а для того, чтобы разобраться в ситуации. Если средства получены законным путем и их происхождение можно подтвердить документально, вопросы со стороны банка не означают ни обвинения, ни угрозы конфискации.
4. Какие документы способны подтвердить происхождение капитала
Самый практичный совет, который я могу дать, звучит до банальности просто: сохраняйте документы по всем крупным финансовым операциям. Однако именно этой простоты многим и не хватает. Люди годами выбрасывают договоры, выписки и справки, а потом оказываются в ситуации, когда не могут объяснить происхождение собственных денег.
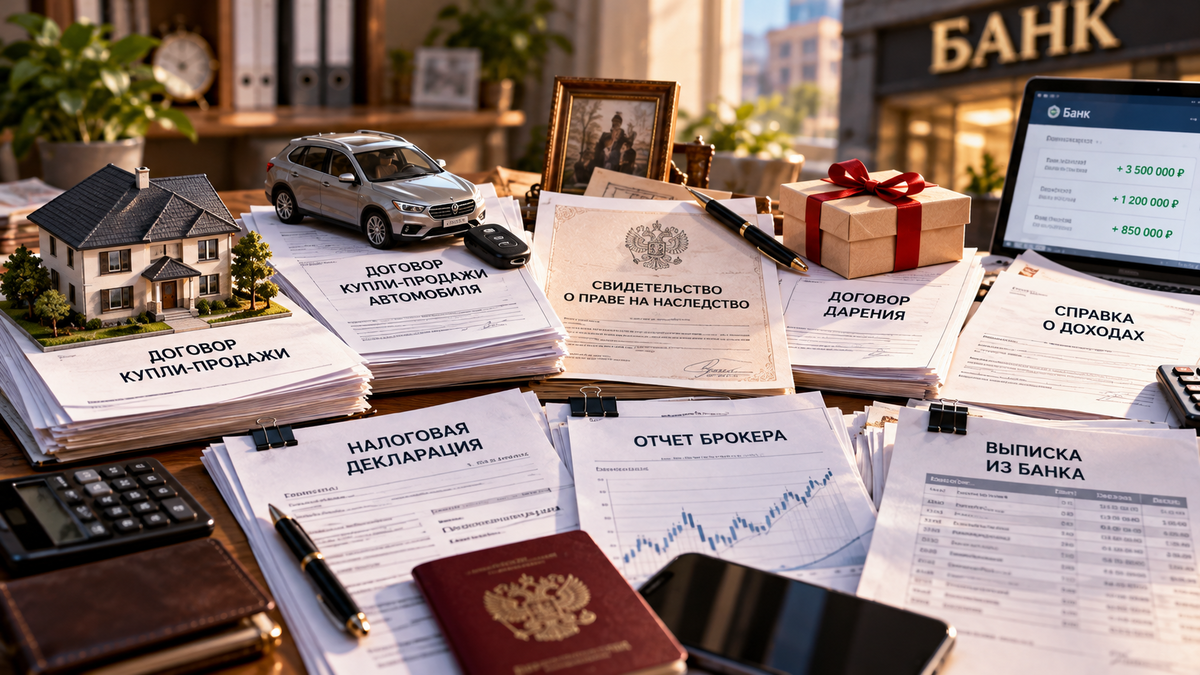
Если средства получены от продажи недвижимости, понадобятся договор купли-продажи и документы, подтверждающие факт расчетов. При продаже автомобиля логика аналогичная: договор и подтверждение получения денег. Если капитал достался в наследство, пригодятся документы о праве на наследство. При дарении — документы, подтверждающие соответствующую сделку.
Когда накопления сформированы за счет заработной платы, премий или иных официальных доходов, стоит сохранять справки о доходах и банковские выписки. Предпринимателям могут потребоваться документы, связанные с бизнесом и отчетностью. Для инвестиционного дохода полезны брокерские отчеты, выписки по счету и подтверждения полученных выплат.
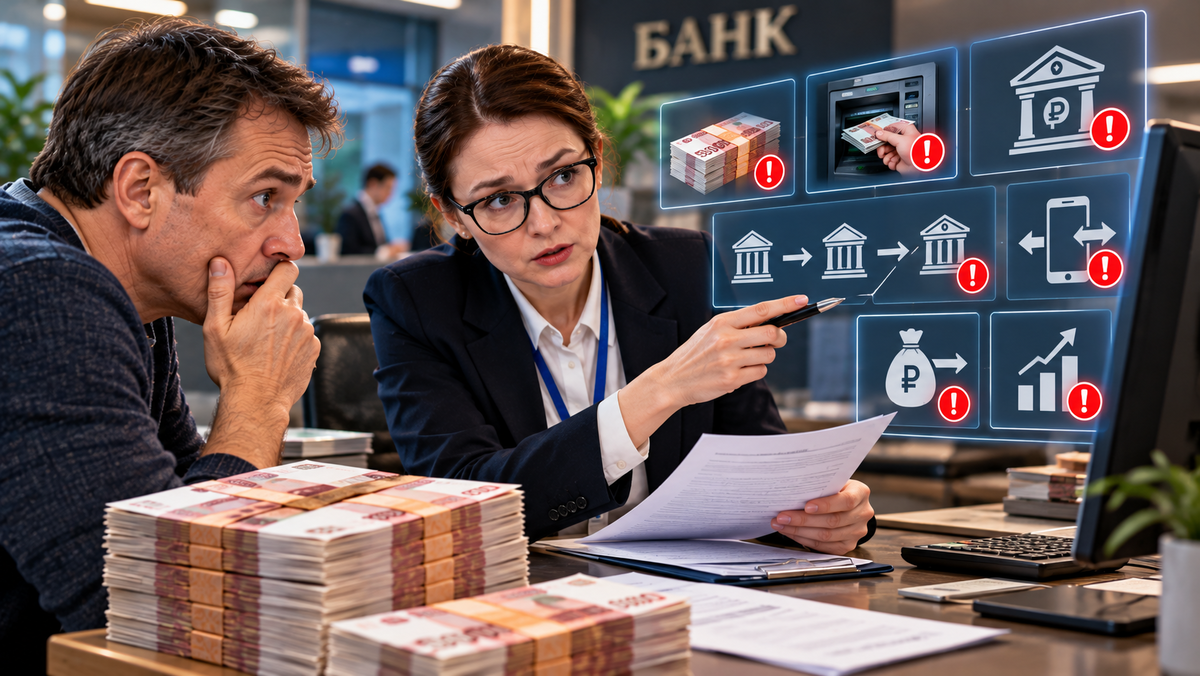
Отдельно стоит упомянуть ситуацию с переводом крупной суммы из другого банка. Выписка со счета банка-отправителя позволяет наглядно показать, что деньги не возникли из ниоткуда, а были переведены с ранее существовавшего счета. Это особенно важно, поскольку такие переводы иногда вызывают вопросы именно из-за своей внезапности.
Главный принцип здесь прост: документы должны связывать деньги на вашем счете с реальным источником их получения. Чем понятнее эта связь, тем меньше поводов для дополнительных вопросов.
5. Что делать, если запрос от банка уже пришел
Первая и самая распространенная ошибка — воспринимать запрос банка как обвинение. Вторая — игнорировать его в надежде, что все как-нибудь рассосется. Ни та, ни другая стратегия не работает.
Если финансовая организация запросила пояснения, прежде всего нужно внимательно изучить, какие именно сведения ей необходимы. Банк России прямо указывает среди возможных материалов письменные пояснения экономического смысла операций, сведения об источниках происхождения зачисленных средств и справку о доходах.
Я рекомендую отвечать не общими фразами, а выстраивать логичную финансовую историю. Например: продал квартиру за шесть миллионов рублей, деньги поступили на счет, пять миллионов разместил на депозите. К такому пояснению прикладываются договор и банковская выписка. Это гораздо убедительнее, чем эмоциональное заверение в честности.
Если какого-то конкретного документа нет, стоит выяснить, чем можно подтвердить тот же факт. Иногда происхождение средств подтверждается не одной бумагой, а совокупностью нескольких документов, которые вместе складываются в понятную картину.
6. Если банк отказал в проведении операции
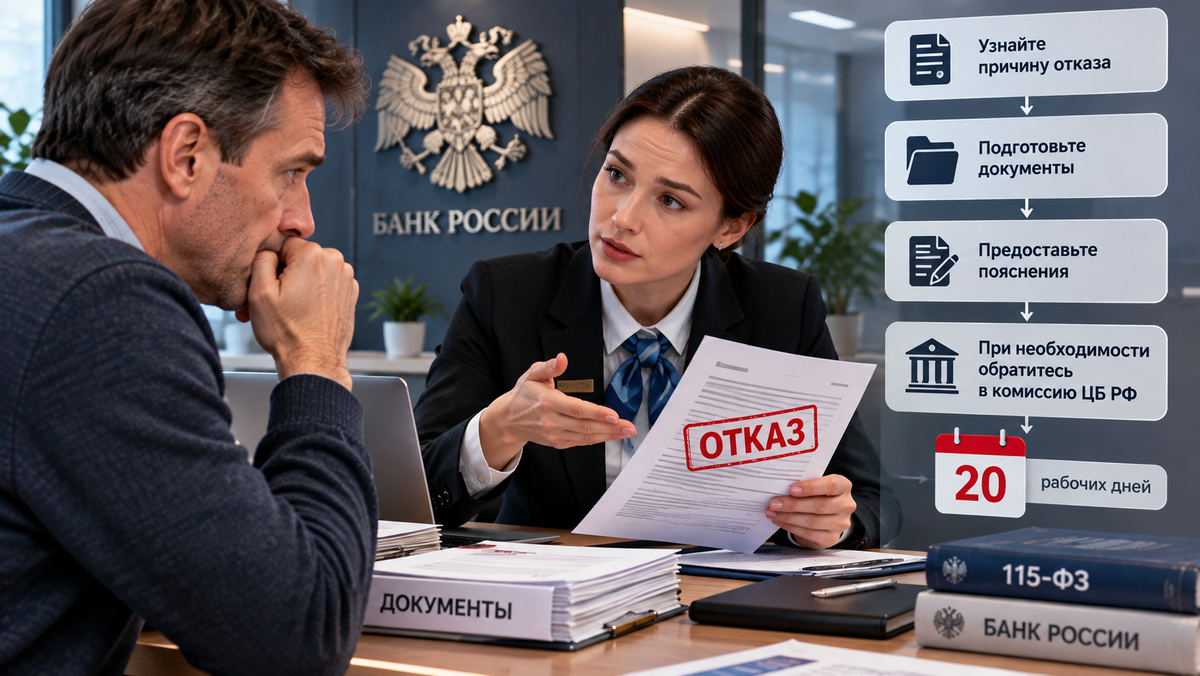
Сам по себе отказ банка в проведении операции по основаниям антиотмывочного законодательства еще не означает трагедии. У клиента есть право представить пояснения и документы для пересмотра решения.
Если после пересмотра клиент по-прежнему не согласен с отказом, он вправе обратиться в межведомственную комиссию Банка России через интернет-приемную. Регулятор устанавливает срок рассмотрения такого обращения в двадцать рабочих дней.
Поэтому при возникновении спора я советую действовать последовательно: получить информацию о причине отказа, подготовить документы, дать пояснения и использовать предусмотренный порядок обжалования. Хаотичные действия и эмоциональные претензии здесь не помогут, а вот спокойная документальная работа — вполне.
7. Стоит ли заранее готовить документы для крупного вклада
Если вы собираетесь разместить значительную сумму на вкладе, специально создавать «досье на себя» не нужно. Достаточно просто не выбрасывать документы, которые подтверждают происхождение капитала.
Продали недвижимость — сохраните документы по сделке. Получили наследство — храните подтверждающие бумаги. Перевели крупную сумму из другого банка — оставьте выписку. Получили доход от инвестиций — не удаляйте брокерский отчет.
Это особенно важно потому, что банк может задать вопрос не сразу, а спустя несколько лет. Вспомнить точную дату старой сделки, сумму и реквизиты спустя длительное время бывает довольно сложно. А восстановить утраченные документы — еще сложнее.
8. Высокие ставки требуют не меньшего внимания
Есть еще одна причина внимательно подходить к размещению крупной суммы. На середину октября 2026 года ключевая ставка Банка России составляет четырнадцать процентов годовых. На фоне общего снижения ставок особенно привлекательными выглядят отдельные предложения банков и финансовых маркетплейсов.
Однако при сравнении вкладов я советую смотреть не только на крупную цифру в рекламе. Нужно проверять срок действия ставки, максимальную сумму, условия получения повышенной доходности, возможность пополнения и досрочного снятия, а также требования к клиенту. Чем выше рекламный процент, тем внимательнее стоит читать условия.
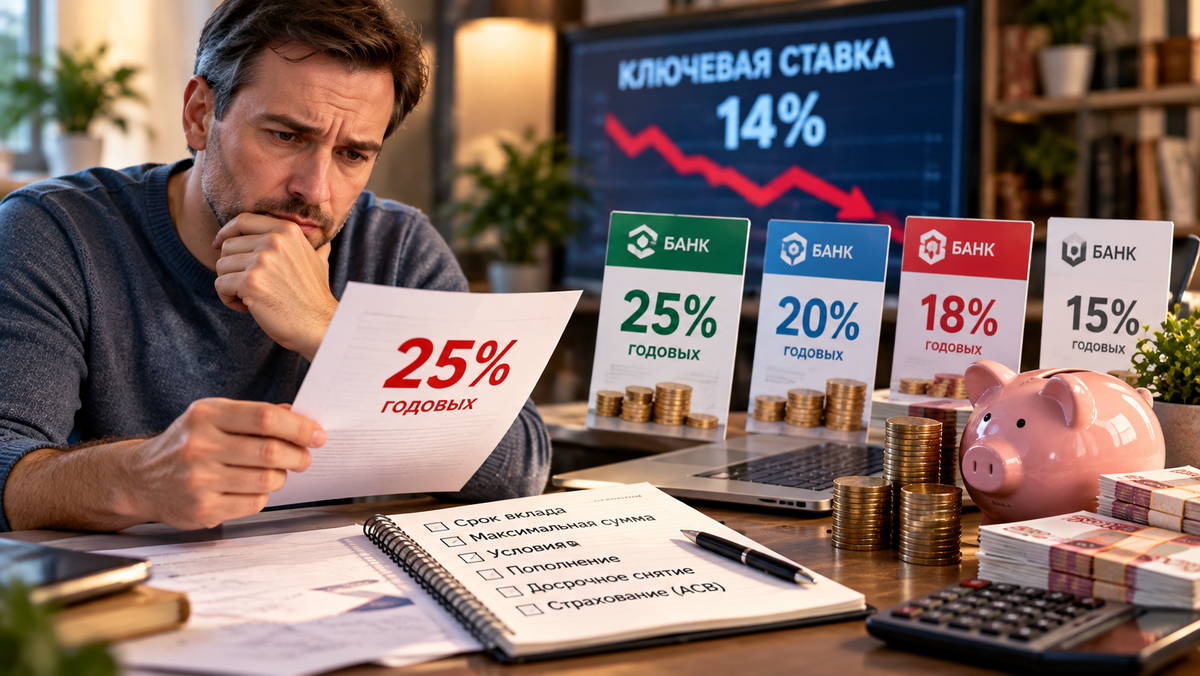
Если сумма крупная, отдельно стоит учитывать лимит страхового возмещения и распределение средств между банками. Это не имеет прямого отношения к вопросам происхождения денег, но напрямую влияет на сохранность накоплений.
9. Как снизить вероятность проблем с банком
Для владельца крупной суммы я могу выделить пять простых правил, которые существенно упрощают взаимодействие с финансовыми организациями.
Первое: храните документы по крупным сделкам. Второе: сохраняйте банковские выписки при переводе значительных сумм между банками. Третье: понимайте собственную финансовую историю — если деньги поступили из нескольких источников, вы должны иметь возможность объяснить каждый из них. Четвертое: если банк прислал запрос, не игнорируйте его и отвечайте по существу. Пятое: не пытайтесь найти «магический лимит», ниже которого банк якобы никогда ничего не спросит — такого универсального правила не существует.
10. Главное, что стоит запомнить
Крупный вклад сам по себе не является причиной для паники. Человек может законно владеть значительными накоплениями, хранить их в банке и получать проценты. Вопросы возникают прежде всего тогда, когда происхождение средств или характер операций невозможно нормально объяснить имеющейся у банка информацией.
Особое внимание в 2026 году стоит уделять крупным операциям с наличными. Банк России прямо рекомендовал кредитным организациям внимательнее анализировать такие операции, одновременно сделав оговорку для физических лиц, по которым уже есть документально подтвержденные сведения об источниках денег и финансовом положении.
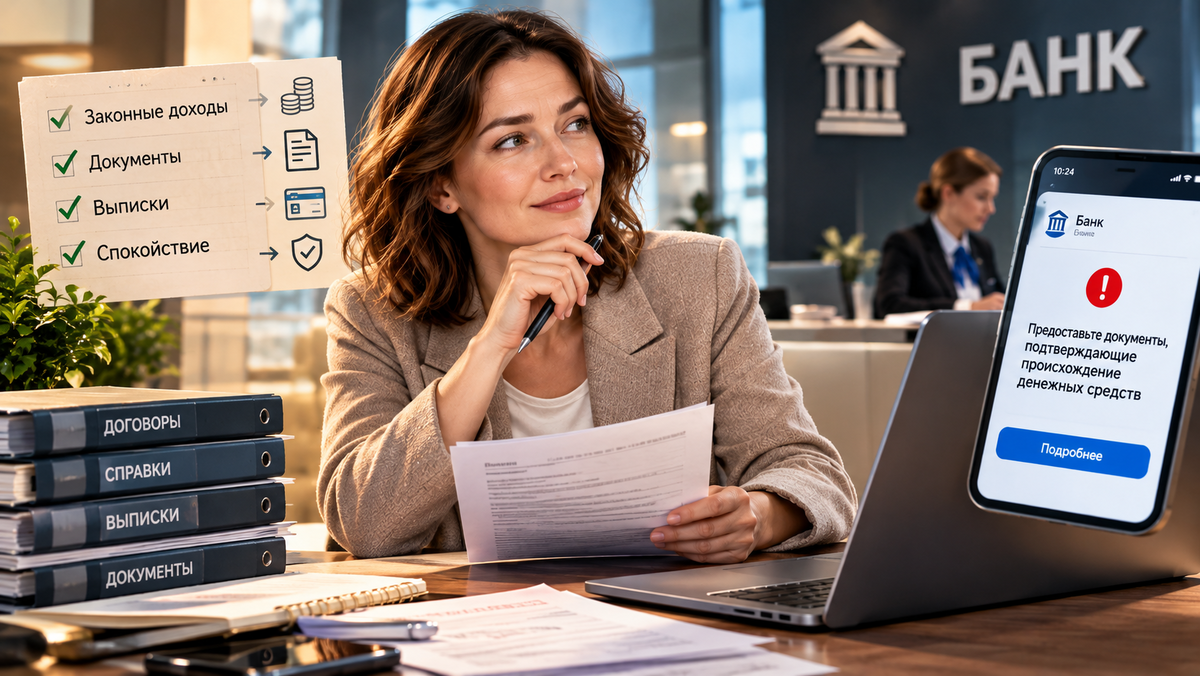
Поэтому разумная стратегия довольно простая: законно получать деньги, сохранять подтверждающие документы и не терять банковские выписки. Именно она способна серьезно упростить жизнь, если однажды на экране смартфона появится сообщение с просьбой предоставить документы, подтверждающие происхождение денежных средств.
11. Вывод
В 2026 году владельцу крупного вклада стоит опасаться не самой суммы, а отсутствия понятной финансовой истории. Законодательство позволяет банкам принимать меры для определения источников происхождения денег, а текущие рекомендации Банка России усиливают внимание к крупным наличным операциям. При этом ни миллион, ни полтора миллиона, ни пять миллионов рублей сами по себе не являются универсальной границей автоматической проверки.
Главное для вкладчика — соответствие операций его финансовому профилю и возможность подтвердить происхождение капитала. Если деньги получены от продажи имущества, наследства, зарплаты, бизнеса или инвестиций, документы по этим операциям лучше хранить. Не потому, что банк обязательно их попросит, а потому, что если попросит, искать их спустя несколько лет будет гораздо сложнее.