
Осень всегда приносит с собой не только похолодание, но и очередной виток неопределённости в денежно-кредитной политике. Ещё совсем недавно все разговоры сводились к тому, что Центробанк продолжит плавно смягчать условия: инфляция вроде бы успокаивалась, кредиты понемногу дешевели, а банки один за другим пересматривали доходность депозитов в сторону понижения. Однако реальность снова внесла коррективы в эти ожидания.
Свежие цифры заставляют иначе взглянуть на ближайшие перспективы. Сентябрь преподнёс неприятный сюрприз — рост цен ускорился, а первая неделя октября и вовсе показала резкий скачок. Теперь перед регулятором стоит действительно сложная дилемма: либо продолжить осторожное снижение ставки ради поддержки экономической активности, либо удержать её на текущем уровне, чтобы не дать инфляции разогнаться ещё сильнее.
Мне кажется, именно эта развилка и станет центральной темой ближайшего заседания, которое намечено на 23 октября. Сохранение ключевой ставки на отметке 14% уже не выглядит маловероятным сценарием — напротив, оно приобретает всё более осязаемые очертания. Давайте разберёмся, почему регулятор может взять паузу и какие последствия это будет иметь для повседневной жизни.
1. Инфляционный фон: тревожные сигналы сентября
Главный аргумент в пользу осторожности — это, безусловно, динамика потребительских цен. Согласно официальным данным, в сентябре инфляция составила 0,35% за месяц, а в годовом выражении достигла 6,35%. Однако куда более показательным оказался недельный отчёт: за период с 29 сентября по 5 октября цены подскочили сразу на 0,96%. По оценкам профильного ведомства, годовая инфляция к 5 октября ускорилась до 7,17%.
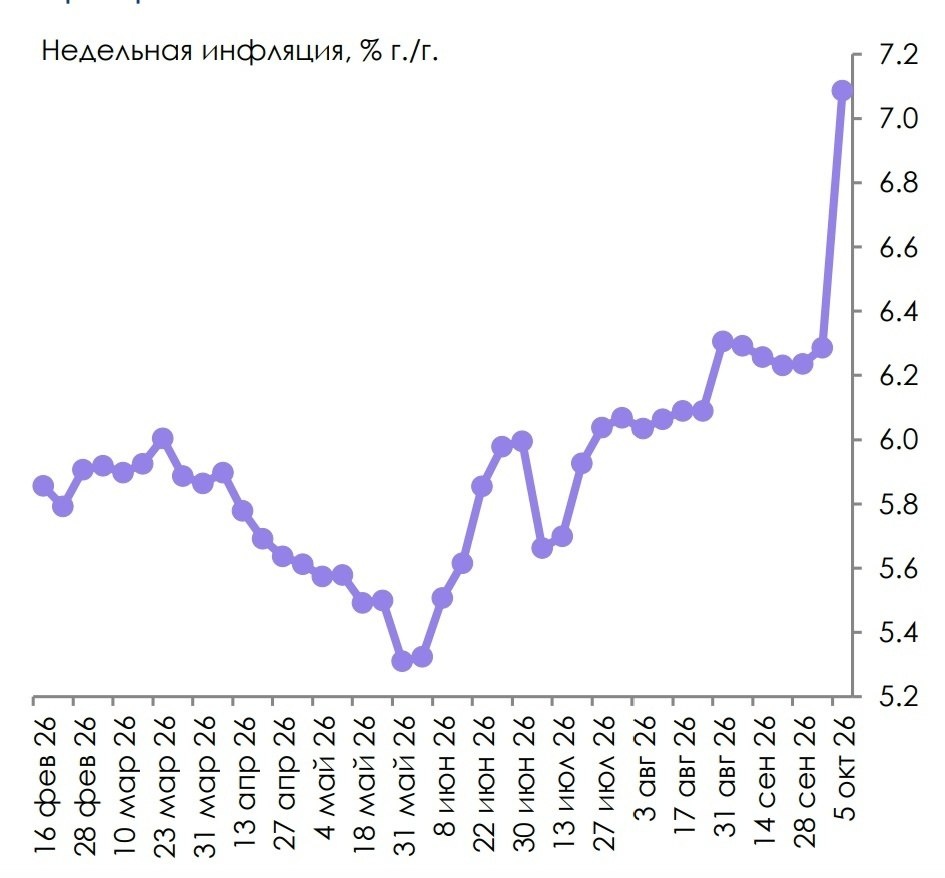
Конечно, значительная часть этого недельного всплеска объясняется плановой индексацией коммунальных тарифов с 1 октября. Это разовое повышение, которое по своей природе не будет повторяться каждую неделю. Но даже если вынести жилищно-коммунальные услуги за скобки, общая картина остаётся неоднозначной: продолжают дорожать отдельные категории продуктов питания, топливо и целый ряд непродовольственных товаров. Именно поэтому регулятор будет анализировать не только общий показатель, но и устойчивость ценового давления — то, что принято называть базовой инфляцией.
2. Механизм высокой ставки: почему эффект проявляется не сразу
Стоит напомнить, что главная цель Банка России — вернуть инфляцию к целевым 4% годовых. Для достижения этой цели и используется ключевая ставка как основной инструмент денежно-кредитной политики. Когда она находится на высоком уровне, заёмные средства становятся дорогими, а сберегательные продукты, наоборот, привлекательными. Люди и компании начинают меньше тратить и больше откладывать, что постепенно охлаждает совокупный спрос и сдерживает рост цен.
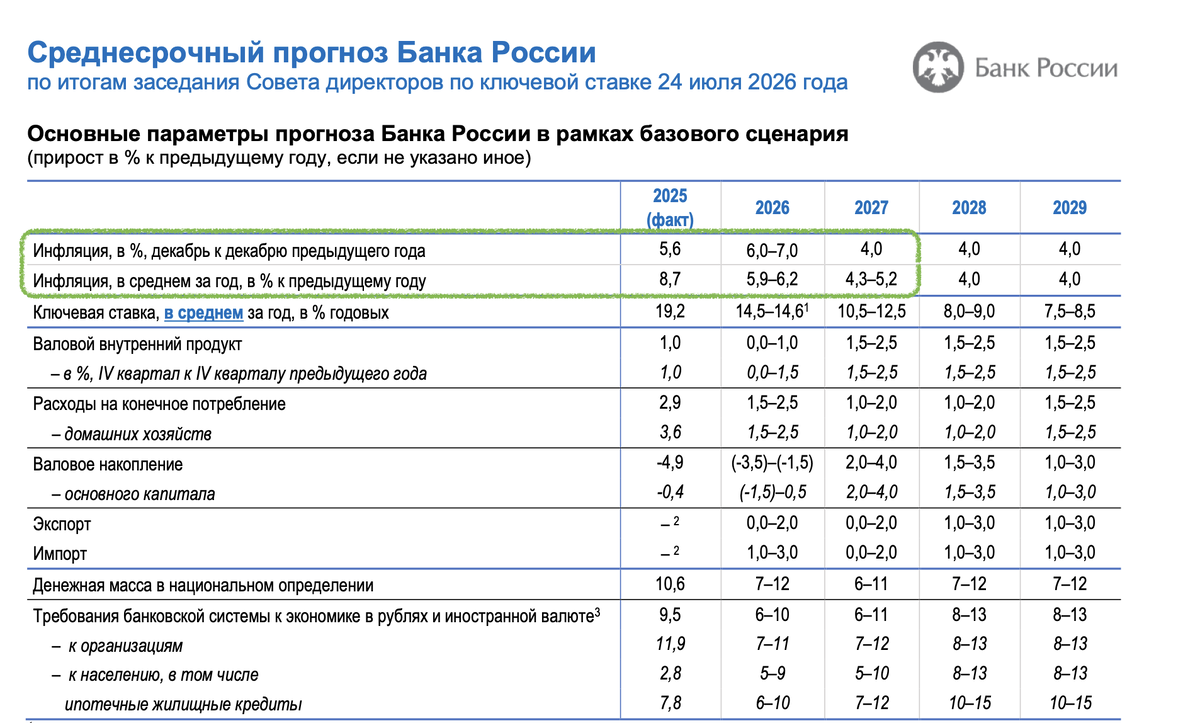
Однако здесь кроется важный нюанс: этот механизм работает с существенной задержкой. По оценкам самого регулятора, изменения ключевой ставки в полной мере транслируются в инфляционную динамику лишь спустя три–шесть кварталов. Это означает, что даже если бы решение о снижении было принято прямо сейчас, его последствия для экономики растянулись бы на длительный срок. Именно поэтому спешка в подобных вопросах может обернуться дополнительными рисками.
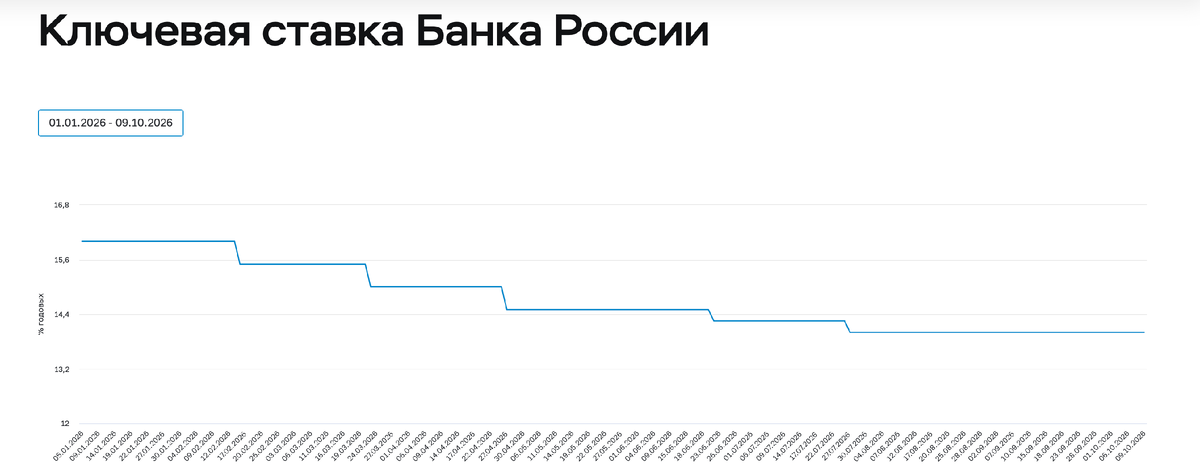
Когда инфляционные ожидания снова начинают усиливаться, логика подсказывает, что регулятор предпочтёт занять выжидательную позицию. Это не проявление нерешительности, а скорее рациональный расчёт: лучше убедиться в устойчивости замедления цен, чем преждевременно смягчить политику и потом столкнуться с необходимостью более жёстких действий.
3. Вкладчики: неожиданная передышка
Для тех, кто держит средства на депозитах, возможная пауза в снижении ставки — это скорее повод для сдержанного оптимизма. Доходность банковских вкладов напрямую зависит от уровня ключевой ставки, и если регулятор сохранит её на 14%, у кредитных организаций будет меньше оснований для быстрого пересмотра процентов в сторону уменьшения.
Более того, на рынке уже прослеживается любопытная тенденция. По данным Банка России, средняя максимальная ставка в десяти крупнейших банках выросла с 12,95% в первой декаде сентября до 13,06% в третьей. То есть банки начали немного повышать доходность депозитов ещё до октябрьского заседания, словно предвосхищая возможное решение регулятора.
Я уже обращал внимание на этот неожиданный разворот в одной из недавних публикаций. Подобное поведение банковского сектора — ещё один аргумент в пользу того, что рынок не ждёт стремительного снижения ставки в ближайшее время.
4. Кредиты и ипотека: обратная сторона медали
А вот для заёмщиков ситуация складывается куда менее радужно. Если ключевая ставка останется на высоком уровне, банки вряд ли начнут активно смягчать условия по кредитам. Особенно чувствительной остаётся рыночная ипотека: даже при ставке 14% реальные предложения в крупных банках могут достигать 16–19% годовых.
Чтобы наглядно представить масштаб различий, рассмотрим простой пример. Допустим, квартира стоит 6 млн рублей, первоначальный взнос составляет 20%, а сумма кредита — 4,8 млн рублей. При сроке кредитования 20 лет ежемесячный платёж будет выглядеть следующим образом:
- При ставке 19% — около 77 800 рублей
- При ставке 17% — примерно 70 400 рублей
- При ставке 15% — около 63 200 рублей
Разница между крайними вариантами превышает 14,5 тысячи рублей ежемесячно. За год это выливается в сумму, сопоставимую с неплохим отпуском. Поэтому даже снижение рыночных ставок на несколько процентных пунктов способно кардинально изменить доступность жилья для широкого круга заёмщиков. Однако рассчитывать на быстрое удешевление ипотеки пока явно преждевременно.
5. Облигации: реакция рынка на ожидания
Для инвесторов в долговые инструменты решение регулятора также имеет принципиальное значение. Особенно это касается держателей облигаций с фиксированным купоном. Когда рынок закладывает в цены будущее снижение ключевой ставки, доходности уже обращающихся бумаг обычно снижаются, а их рыночная стоимость растёт. Это классическая обратная зависимость.
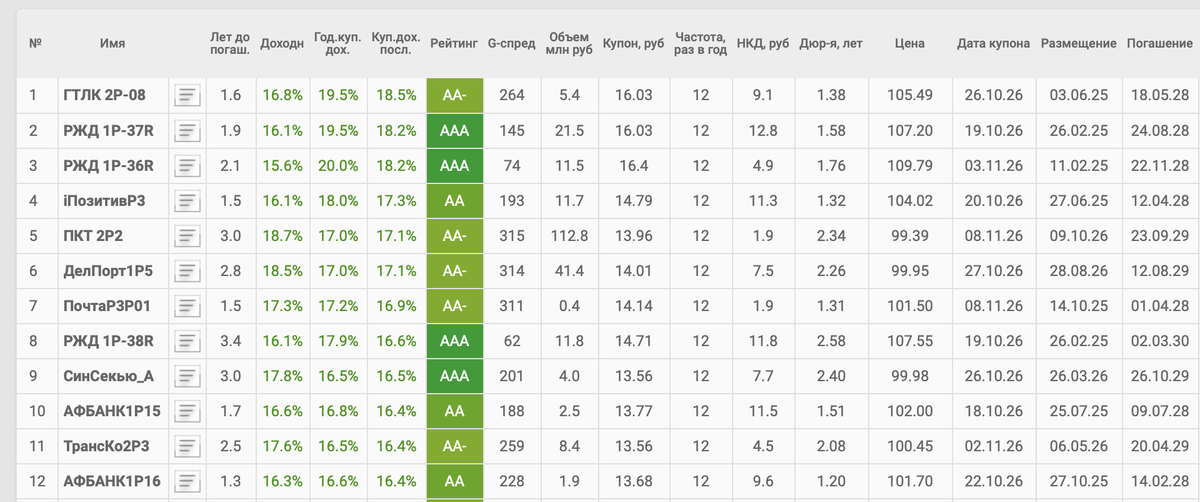
Если же Центробанк возьмёт паузу, этот процесс может замедлиться или даже приостановиться. Но здесь важно понимать тонкость: рынок облигаций реагирует не столько на само решение, сколько на его соотношение с ожиданиями. Поэтому даже сохранение ставки на уровне 14% не обязательно спровоцирует падение цен. Многое будет зависеть от риторики регулятора и сигналов о дальнейших шагах.
6. Может ли ставка снова вырасти?
Теоретически исключать вариант повышения нельзя. Однако для такого шага потребовались бы действительно серьёзные признаки устойчивого ускорения инфляции, а не разовый скачок, вызванный индексацией тарифов ЖКХ. Один недельный эпизод сам по себе ещё не является достаточным основанием для ужесточения денежно-кредитной политики.
На мой взгляд, сейчас логичнее рассматривать два основных сценария:
- Сохранение ставки на уровне 14%
- Осторожное снижение на символический шаг
Окончательное решение будет зависеть от свежих данных по инфляции, динамике кредитования и инфляционных ожиданий населения и бизнеса. Именно эти показатели дадут регулятору понимание того, насколько устойчивым оказалось сентябрьское ускорение цен.
7. Практические выводы
Для обычных людей возможная пауза означает, что вклады ещё какое-то время будут сохранять привлекательную доходность, а вот кредиты и ипотека останутся дорогими. Это создаёт определённый дисбаланс: сберегать становится выгоднее, чем занимать.
Что касается моего инвестиционного подхода, я по-прежнему рассматриваю облигации с фиксированным купоном как интересный инструмент на длинном горизонте. Важно формировать портфель с учётом разных сценариев развития событий. Ведь даже если 23 октября ставку не снизят, это вовсе не означает, что цикл смягчения денежно-кредитной политики окончательно завершился. Возможно, мы просто наблюдаем временную паузу, за которой последует более взвешенное и постепенное движение вниз.